


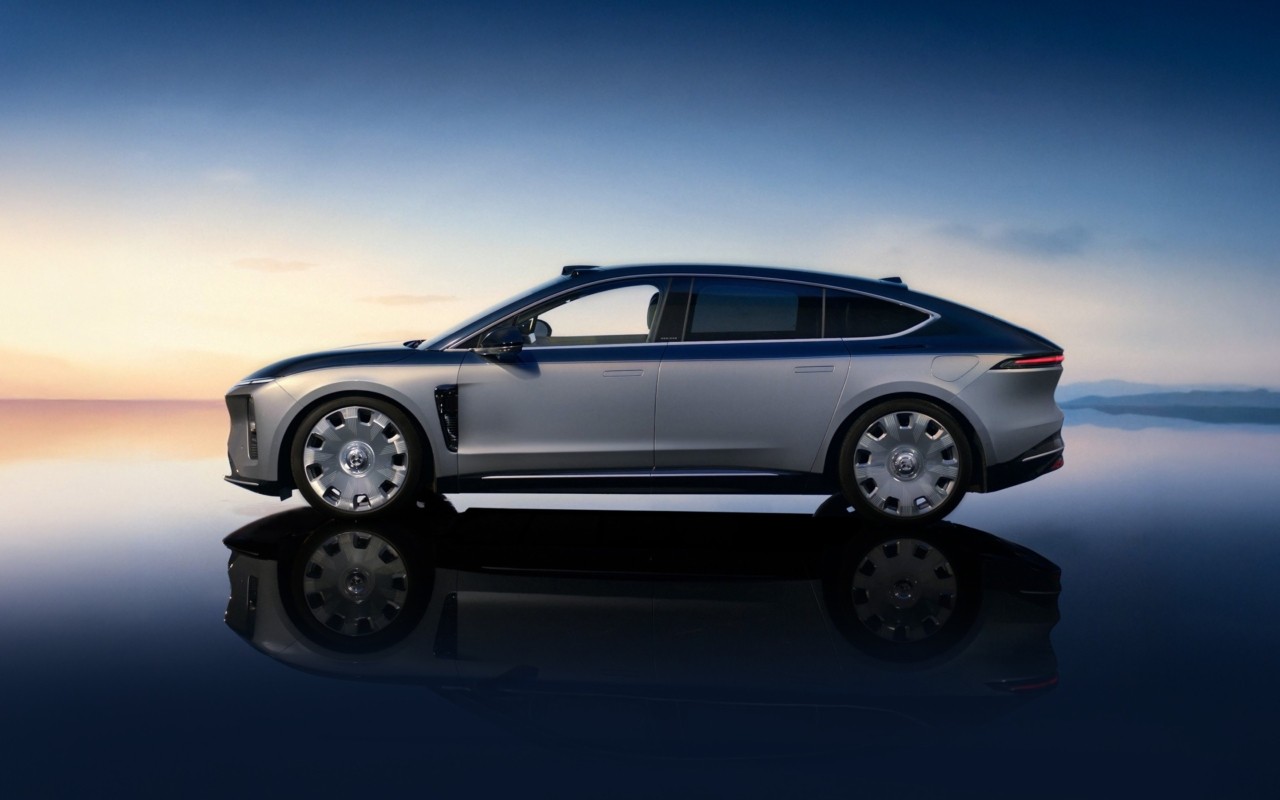
Ο νέος Δρόμος του Μεταξιού καταλήγει στα ελληνικά γκαράζ. Με ηλεκτρικά SUV και έναν ιδιότυπο κομμουνιστικό καπιταλισμό σε εξαιρετική φόρμα.
Υπήρχε μια εποχή, όχι ιδιαίτερα μακρινή, που αν έλεγες σε Έλληνα ότι θα δώσει τριάντα ή σαράντα χιλιάδες ευρώ για κινεζικό αυτοκίνητο, θα σε κοιτούσε όπως κοιτάζει ακόμη τον λογαριασμό του ρεύματος. Με δυσπιστία και μια αδιόρατη υποψία ότι κάποιος προσπαθεί να τον πιάσει κορόιδο. Η Κίνα ήταν τα πλαστικά παιχνίδια στο πανηγύρι, τα ηλεκτρονικά με ονόματα που δεν θυμόσουν την επόμενη ημέρα και εκείνα τα πρώτα αυτοκίνητα που εμφανίζονταν στις ευρωπαϊκές εκθέσεις με βιαστική copy-paste σχεδίαση που θύμιζε κάτι μεταξύ Mercedes, Toyota και κακής φωτοτυπίας.

Μετά ήρθε το Temu και όλες οι πλατφόρμες διαδικτυακού εμπορίου. Όχι βέβαια ως αιτία αλλά ως ένα θαυμάσιο σύμβολο του τρόπου με τον οποίο η Κίνα έμαθε να φτάνει μέχρι το δυτικό πορτοφόλι χωρίς πολλές συστάσεις. Ξαφνικά εκατομμύρια Ευρωπαίοι, μαζί και οι Έλληνες, άρχισαν να αγοράζουν απευθείας από την Κίνα πράγματα που συχνά δεν γνώριζαν ότι χρειάζονταν μέχρι να τα δουν να αναβοσβήνουν στην οθόνη τους με έκπτωση 73%. Το αυτοκίνητο προφανώς δεν είναι θήκη κινητού ούτε ηλεκτρικός αποφλοιωτής μάνγκο στα 4,82 ευρώ. Πίσω όμως από το Temu και πίσω από τη σημερινή κινεζική αυτοκινητοβιομηχανία υπάρχει η ίδια τρομακτική βιομηχανική μηχανή: τεράστια κλίμακα, εξαιρετικά συμπιεσμένο κόστος, ασύλληπτη ταχύτητα από την ιδέα μέχρι την παραγωγή και μια εφοδιαστική αλυσίδα που η Δύση ανακάλυψε πόσο σημαντική είναι όταν, για λίγο, στην εποχή της πανδημίας, σταμάτησε να λειτουργεί.
Υπάρχει βέβαια και το άλλο, το πιο ενδιαφέρον. Όλο αυτό γεννήθηκε σε μια χώρα που εξακολουθεί επισήμως να είναι κομμουνιστική και ταυτόχρονα έχει καταφέρει να δημιουργήσει έναν από τους πιο επιθετικούς καπιταλισμούς του πλανήτη. Ένα ιδιότυπο μετα-καθεστώς που δύσκολα χωρά στα πολιτικά εγχειρίδια με τα οποία μεγαλώσαμε: το Κομμουνιστικό Κόμμα κρατά τον έλεγχο, το κράτος χαράζει τις μεγάλες βιομηχανικές κατευθύνσεις, οι τράπεζες και οι τοπικές κυβερνήσεις μπορούν να ρίξουν τεράστια κεφάλαια εκεί όπου αποφασίζεται ότι υπάρχει εθνικό συμφέρον και, από κάτω, οι επιχειρήσεις αλληλοσφάζονται για μερίδιο αγοράς με έναν ζήλο που θα συγκινούσε και τον πιο ορθόδοξο χρηματιστή της Wall Street. Ο Ντενγκ Σιαοπίνγκ είχε καταλάβει νωρίς ότι μικρή σημασία έχει αν η γάτα είναι άσπρη ή μαύρη, αρκεί να πιάνει ποντίκια. Οι σημερινοί Κινέζοι πρόσθεσαν απλώς ότι καλό είναι να τα πιάνει γρήγορα, φθηνά και κατά εκατομμύρια.
Πάνω από τριάντα κινεζικά brands στην ελληνική αγορά
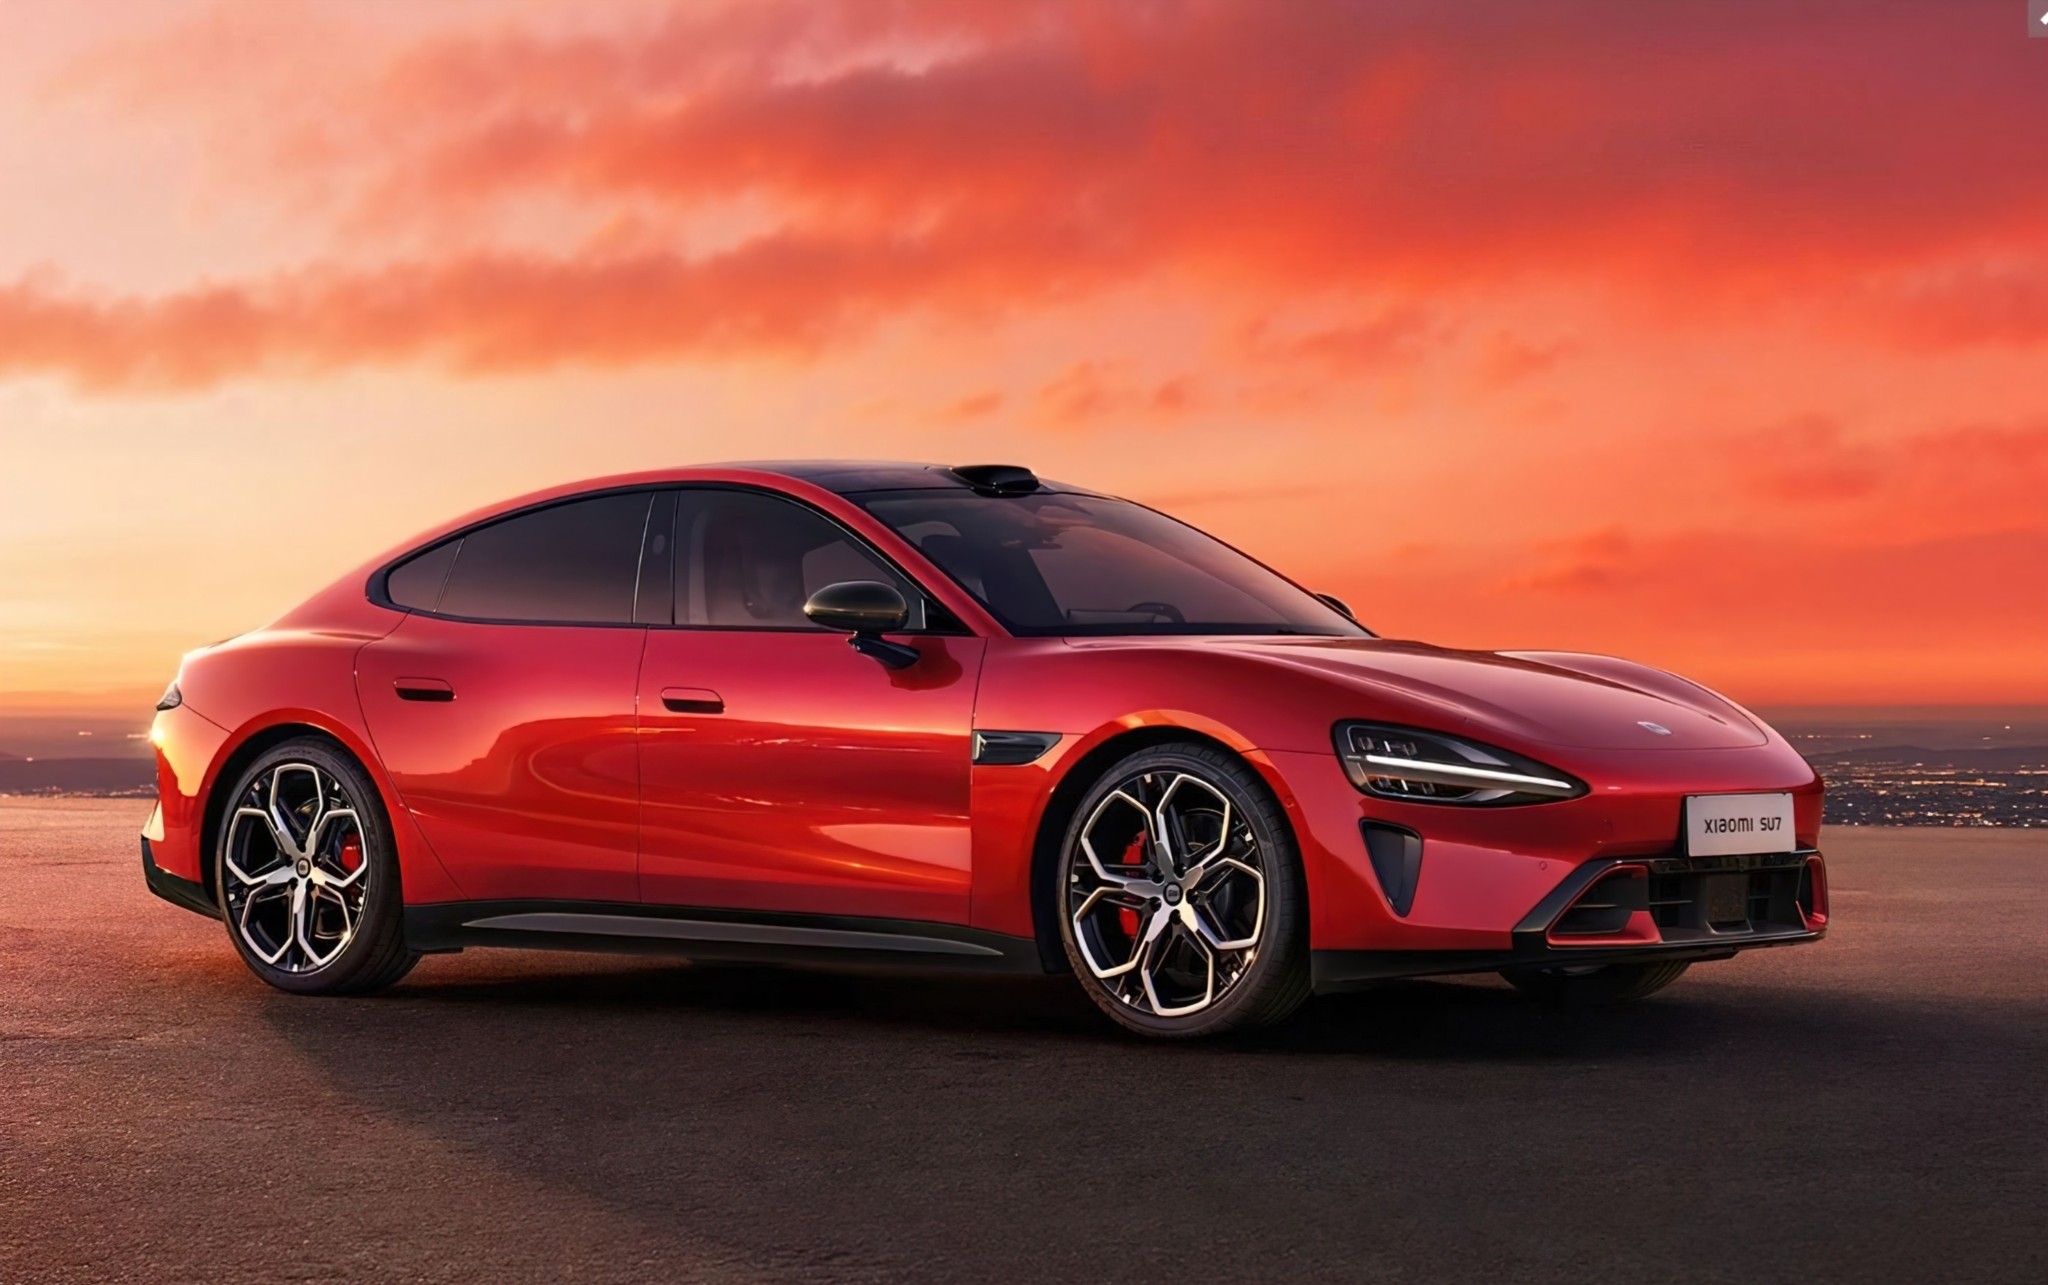
Κάπως έτσι φτάσαμε και στα αυτοκίνητα. Σήμερα στην Ελλάδα δραστηριοποιείται ή έχει ήδη ανακοινώσει παρουσία μια μικρή κινεζική πολυκατοικία: BYD, MG, NIO, CHERY, OMODA, JAECOO, GEELY, LEAPMOTOR, XPENG, CHANGAN, AION, ZEEKR, LYNK & CO, DONGFENG, DFSK, SERES, VOYAH, SWM και μερικές ακόμη, ανάλογα με το πώς μετρά κανείς ομίλους, υπομάρκες και αφίξεις που βρίσκονται στην πόρτα. Περισσότερα από τριάντα κινεζικά brands έχουν ήδη καταγράψει παρουσία στην ελληνική αγορά, και υπάρχουν αρκετά ακόμα στον προθάλαμο -στην Κίνα υπάρχουν πάνω από 100 μάρκες, κάποιοι τις υπολογίζουν κοντά στις 150!. Πριν από πέντε χρόνια, ο μέσος Έλληνας πιθανότατα δεν μπορούσε να κατονομάσει ούτε ένα.

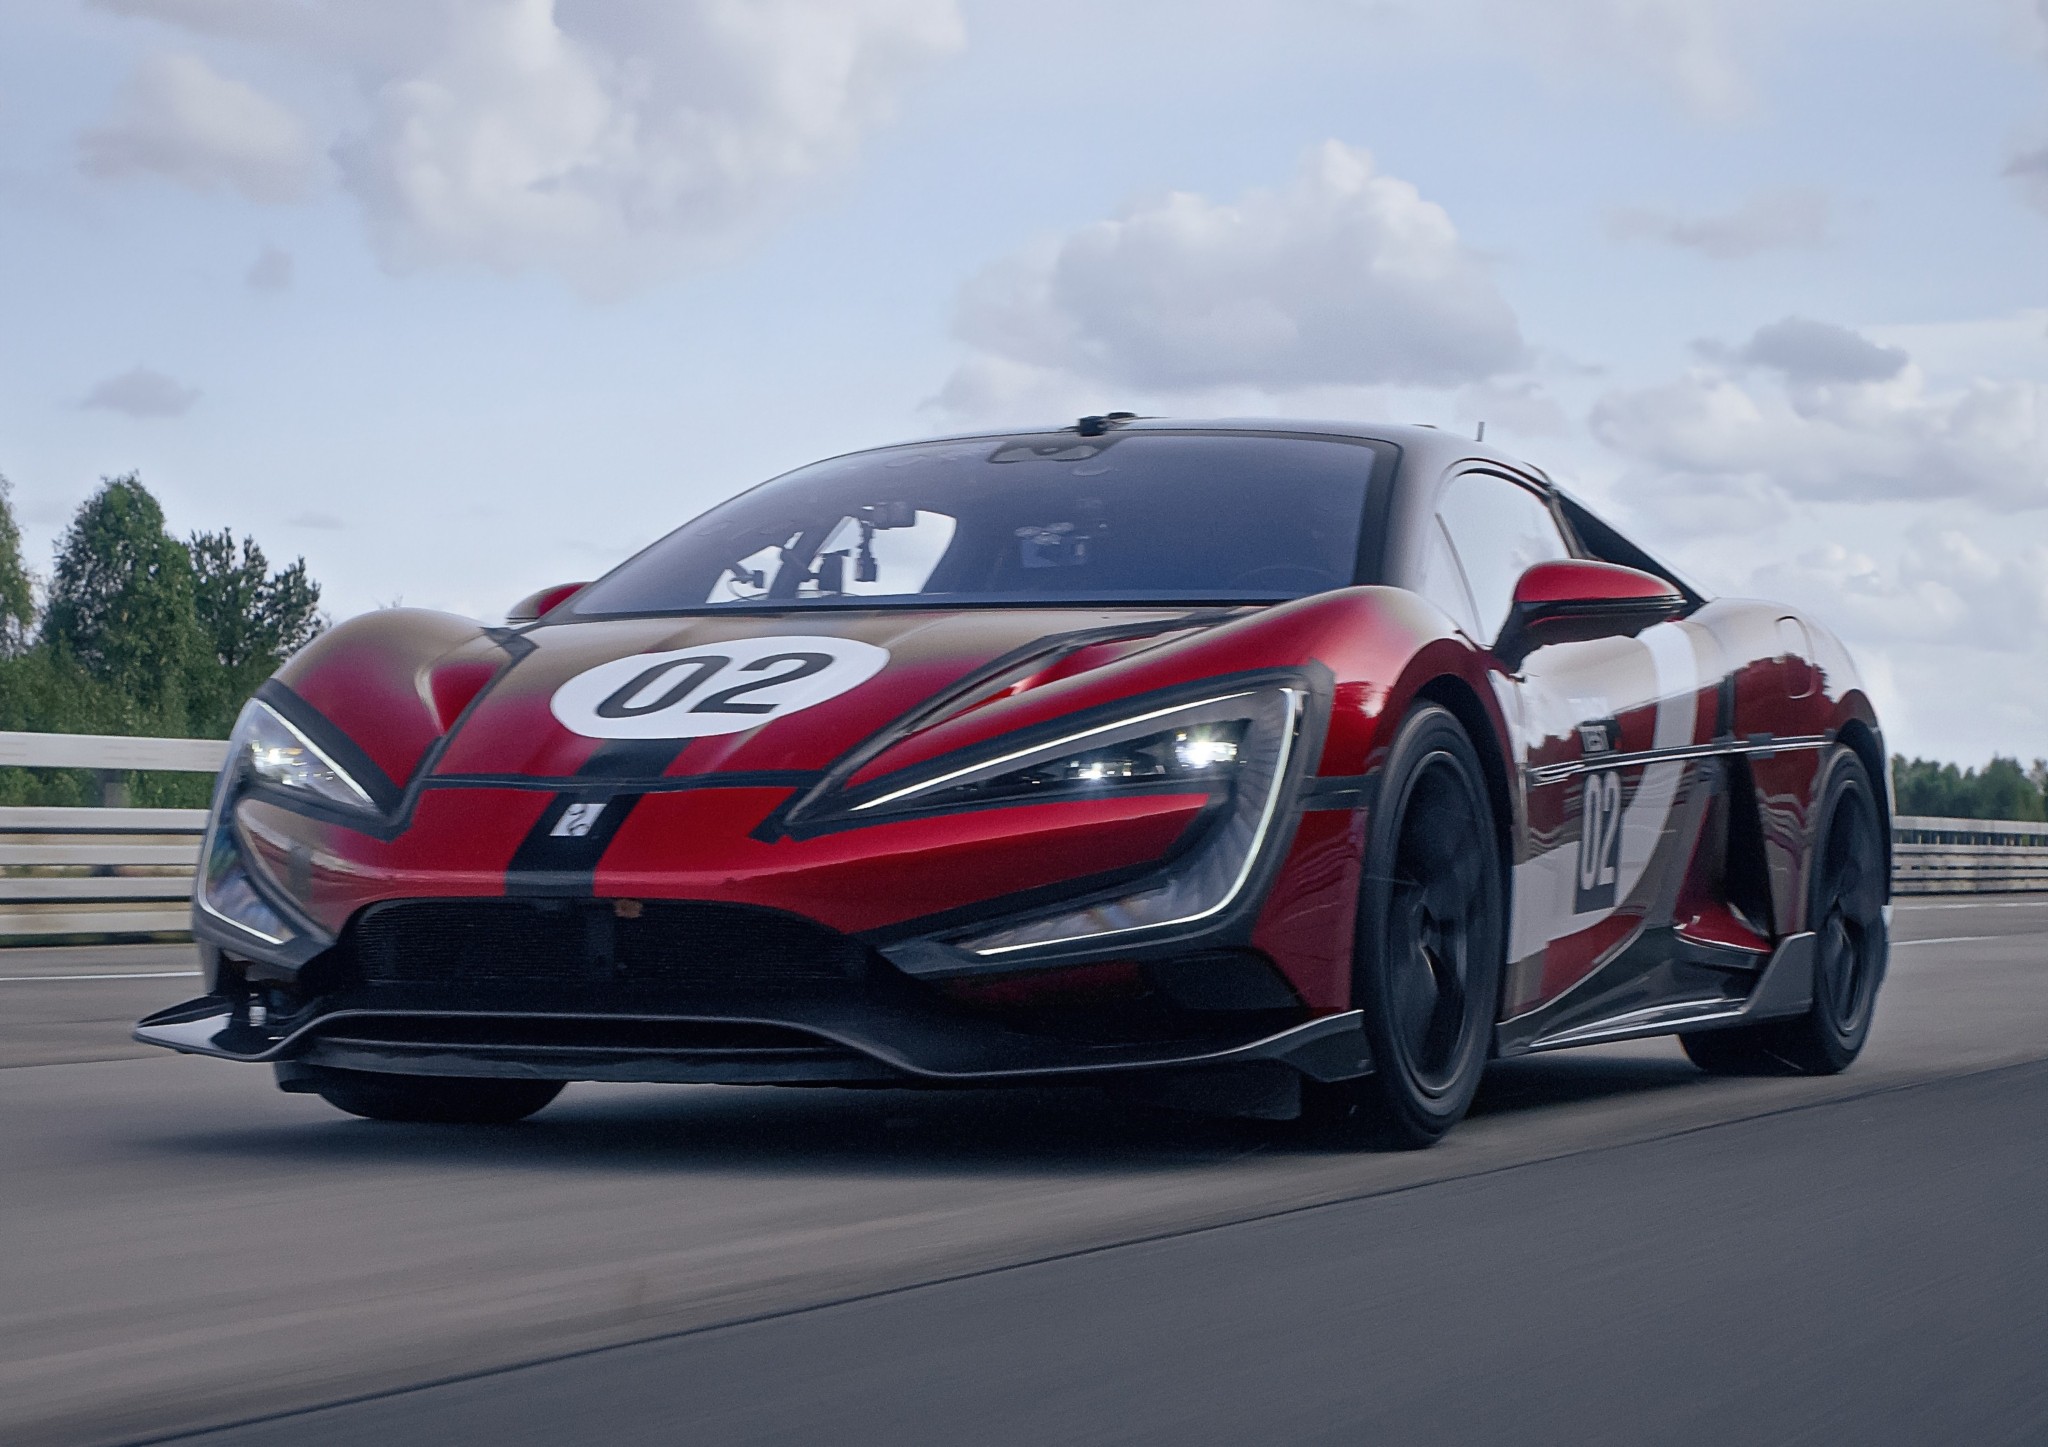

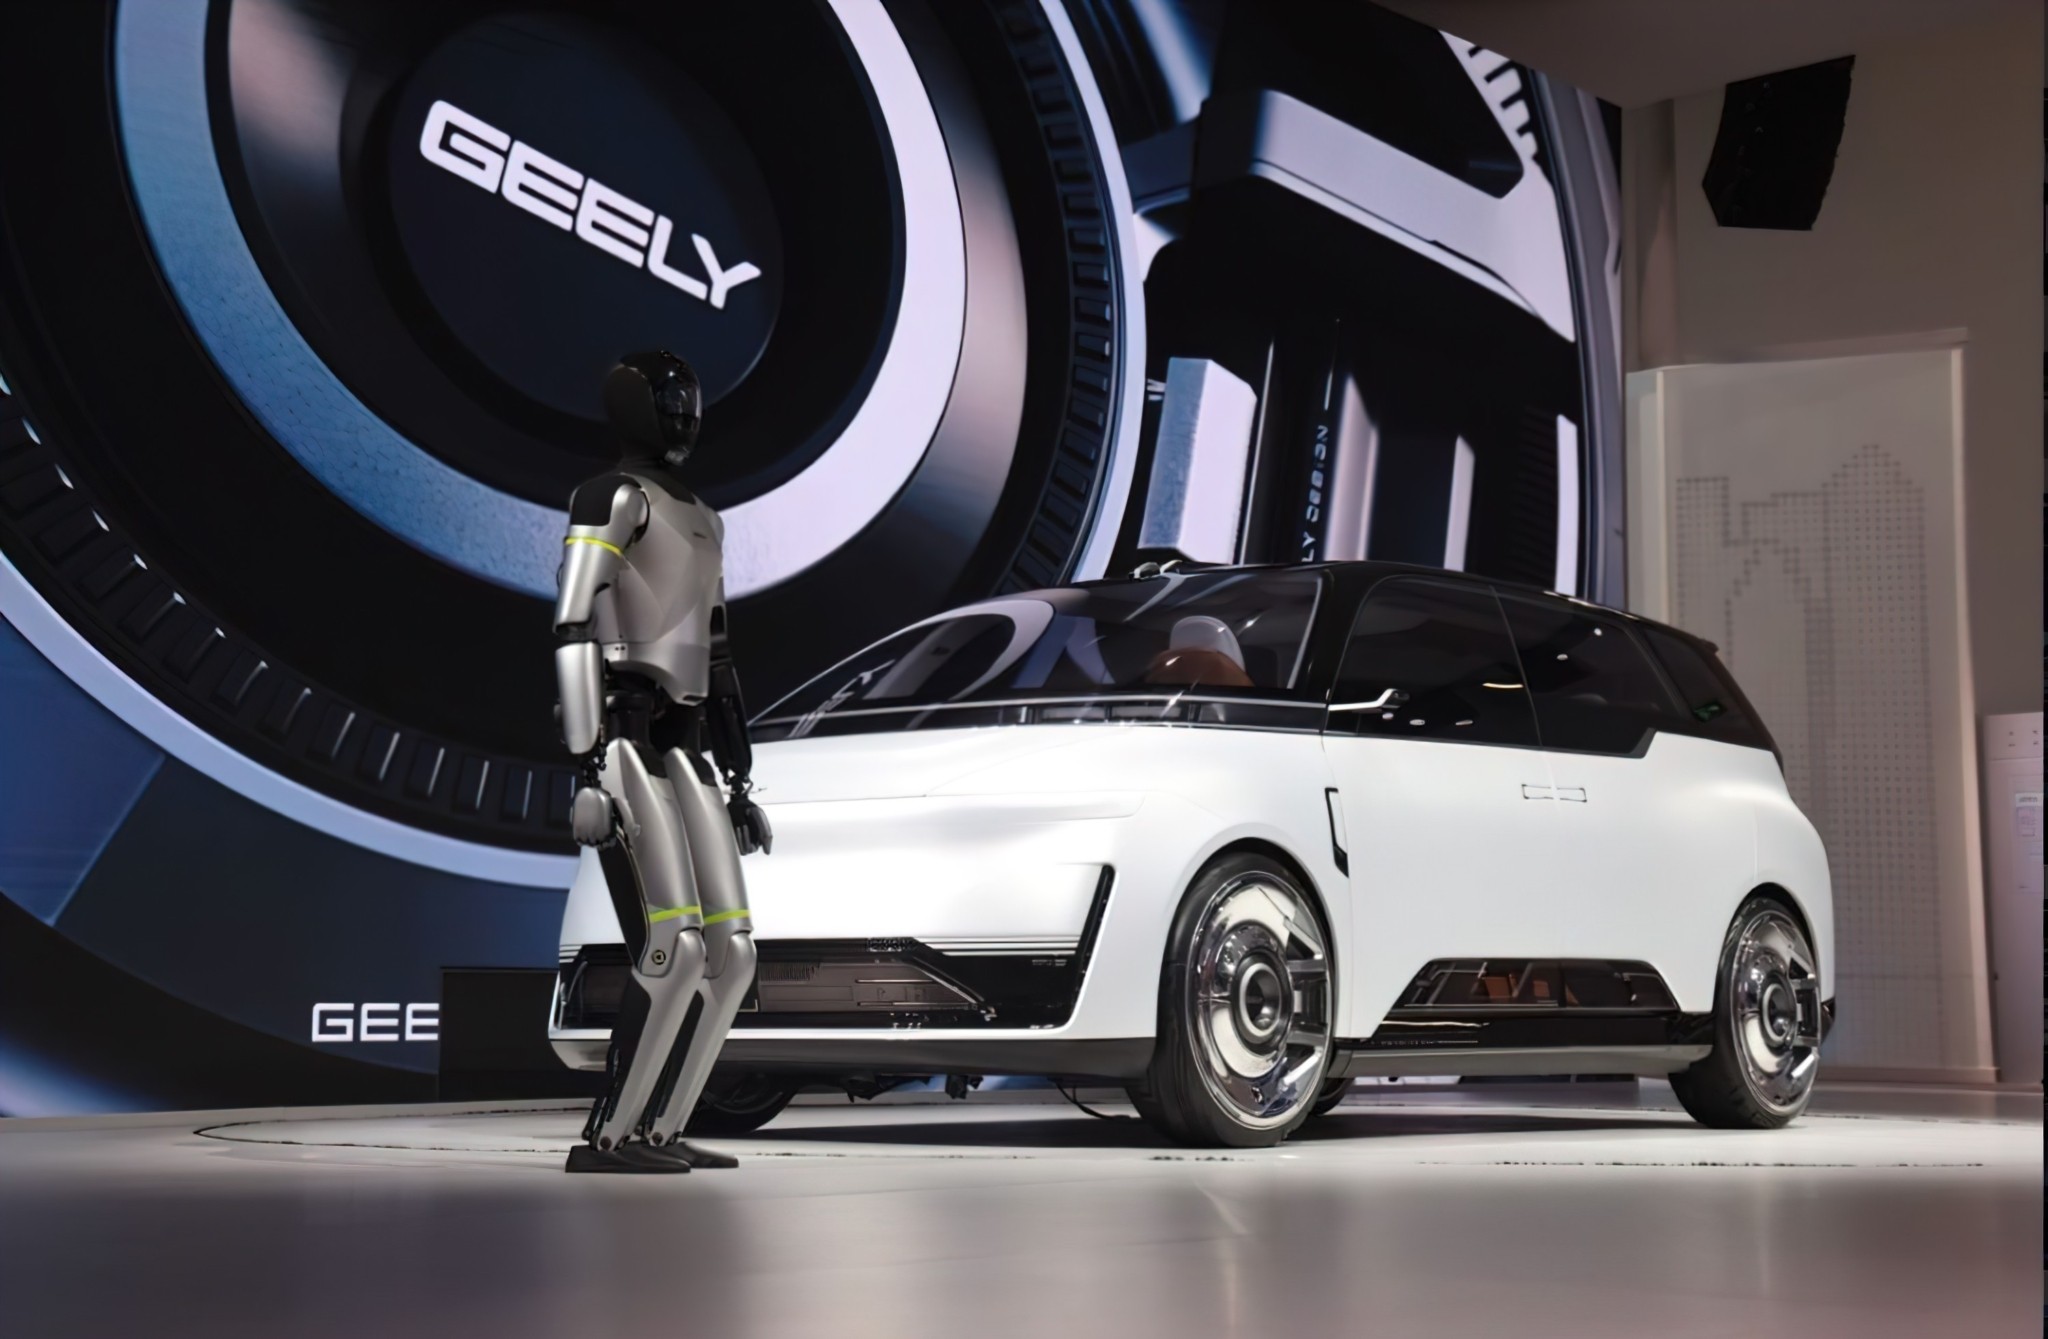
Η εισβολή και στην χώρα μας είναι πλέον γεγονός αδιαμφισβήτητο και μη αναστρέψιμο. Το 2025 ταξινομήθηκαν στην Ελλάδα περίπου 9.600 αυτοκίνητα κινεζικών μαρκών, δηλαδή 6,6% της αγοράς. Στο πρώτο εξάμηνο του 2026 έγιναν 7.452 ταξινομήσεις και το ποσοστό ανέβηκε στο 8,9%. Σχεδόν ένα στα έντεκα καινούργια αυτοκίνητα. MG, CHERY και BYD συγκέντρωσαν πάνω από το 80% αυτών των πωλήσεων. Και ο Αύγουστος έδωσε μια ακόμη πιο ενδιαφέρουσα φωτογραφία: σε μια πεσμένη συνολικά αγορά 5.153 αυτοκινήτων, η MG έκανε 224 ταξινομήσεις και 4,3%, η BYD 146 και 2,8%, η CHERY 96 και 1,9%, ενώ η νεοφερμένη AION πρόσθεσε άλλο 1,2%. Πίσω τους υπάρχουν ήδη OMODA, GEELY, CHANGAN, ZEEKR, LEAPMOTOR, XPENG, LYNK & CO, JAECOO και NIO, άλλες με μερικές δεκάδες ταξινομήσεις, άλλες ακόμη στο ζέσταμα.
Το ενδιαφέρον είναι γιατί συμβαίνει αυτό στην Ελλάδα, μια χώρα όπου η αγορά αυτοκινήτου υπήρξε επί δεκαετίες εξαιρετικά συντηρητική. Toyota για να κοιμάσαι ήσυχος, Volkswagen γιατί «είναι γερμανικό», Mercedes όταν ανέβαιναν τα οικονομικά και Alfa Romeo όταν αποφάσιζες ότι μιλούσε η «καρδιά». Οι μάρκες περνούσαν από πατέρα σε γιο περίπου όπως τα ακίνητα και οι οικογενειακές νευρώσεις. Χρειάστηκε χρόνος για να δεχθούμε τους Κορεάτες. Σήμερα κανείς δεν σηκώνει το φρύδι μπροστά σε ένα Hyundai ή ένα Kia και κάτι ανάλογο, με πολύ μεγαλύτερη ταχύτητα, αρχίζει να συμβαίνει με τους Κινέζους.
Δεν χρειάζεται ούτε Κομφούκιος ούτε γεωπολιτικό think tank για να εξηγήσει το γιατί. Ο Έλληνας μπαίνει σε μια έκθεση, κοιτάζει ένα ευρωπαϊκό SUV, βλέπει την τιμή και μετά περνάει απέναντι. Εκεί βρίσκει ένα κινεζικό αντίστοιχων διαστάσεων, συχνά φθηνότερο, με αυτόματο κιβώτιο, μεγάλη οθόνη, κάμερες παντού, πανοραμική οροφή, ηλεκτρικά καθίσματα, ADAS, εφαρμογές, μεγάλη εγγύηση και έναν κατάλογο βασικού εξοπλισμού που στον Ευρωπαίο χρειάζεται δεύτερη σελίδα τιμοκαταλόγου και αρκετή ψυχική αντοχή. Δεν το αγοράζει πλέον επειδή «δεν φτάνουν τα λεφτά για το καλό». Το αγοράζει επειδή πολλές φορές θεωρεί ότι έκανε την εξυπνότερη αγορά, ότι δεν τον έπιασαν κορόϊδο.

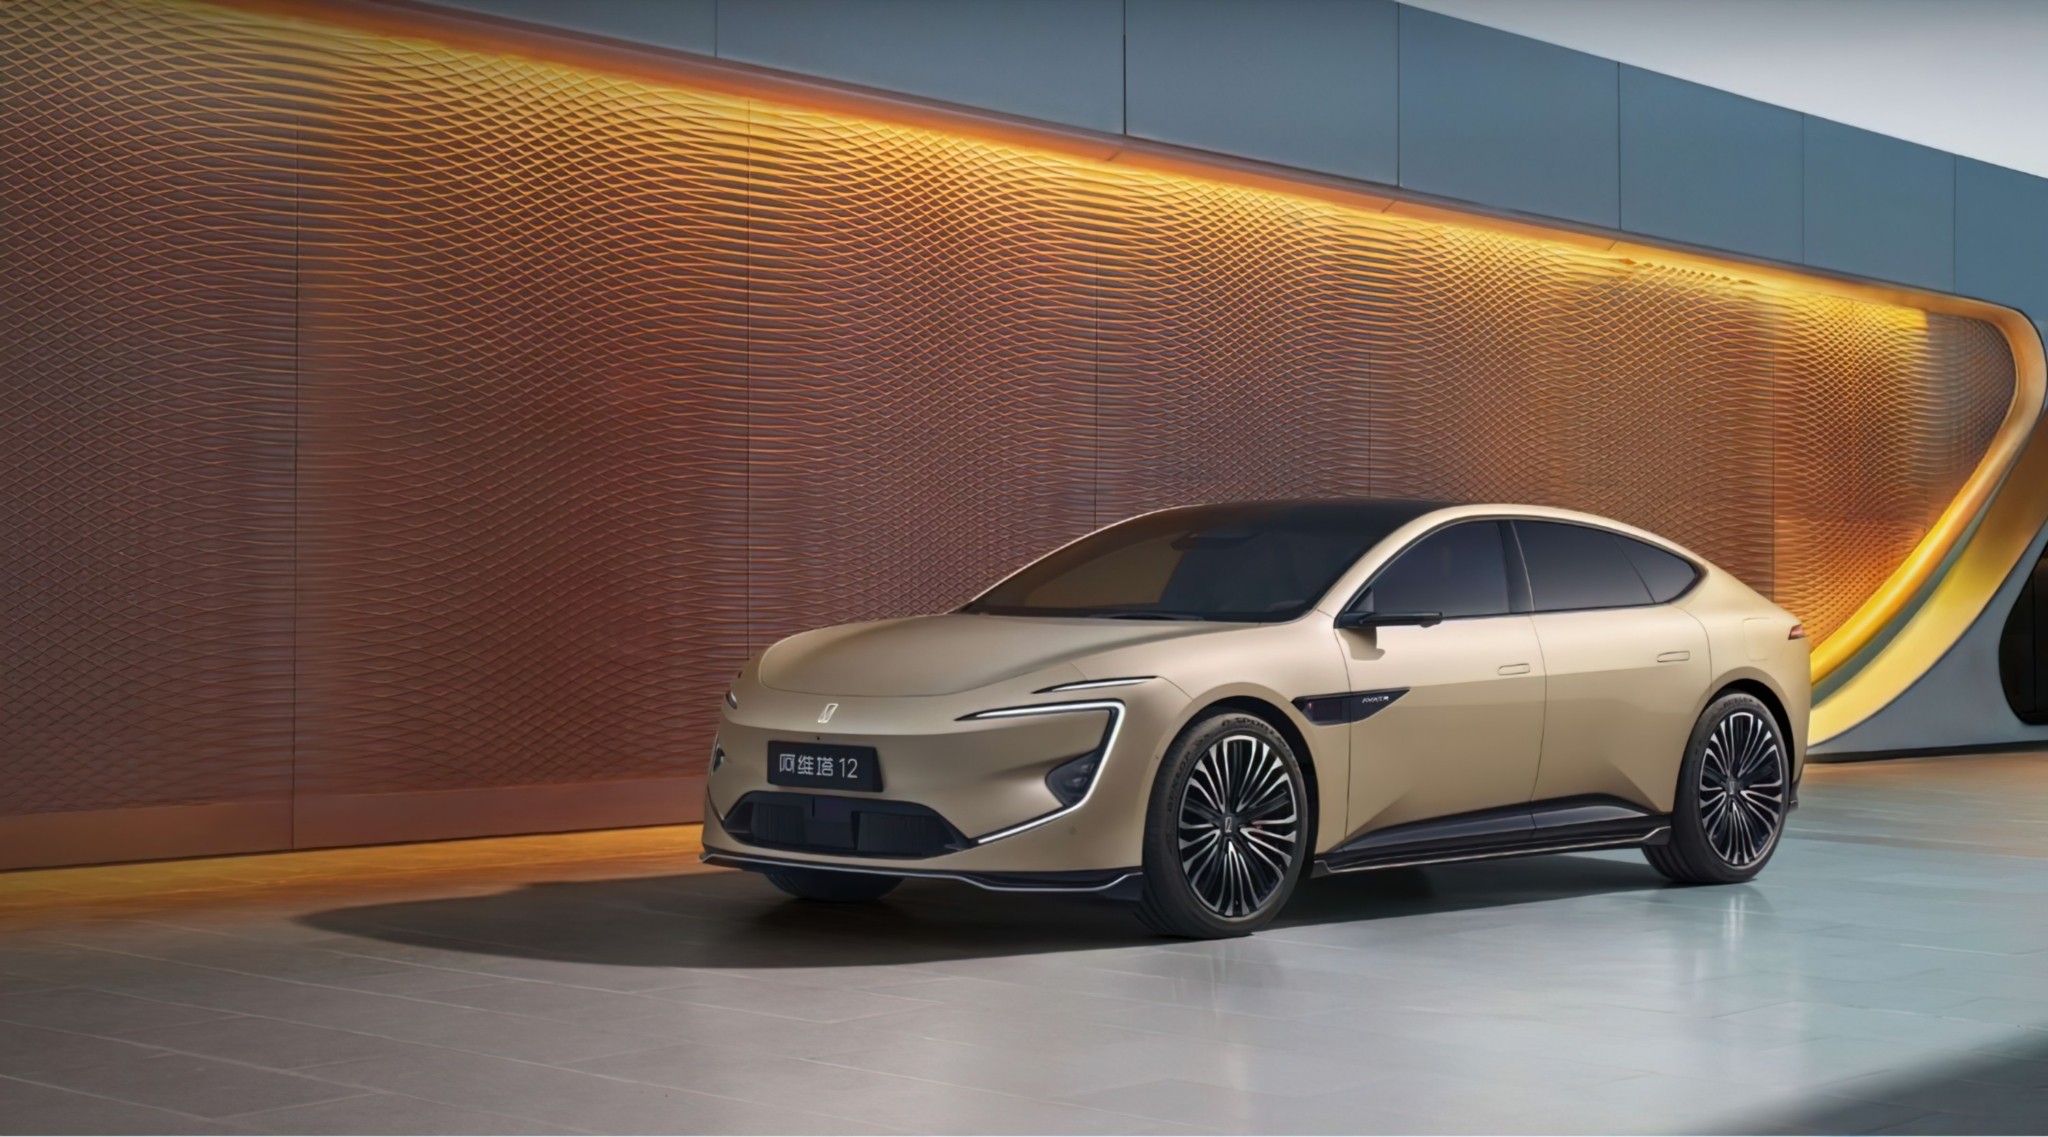

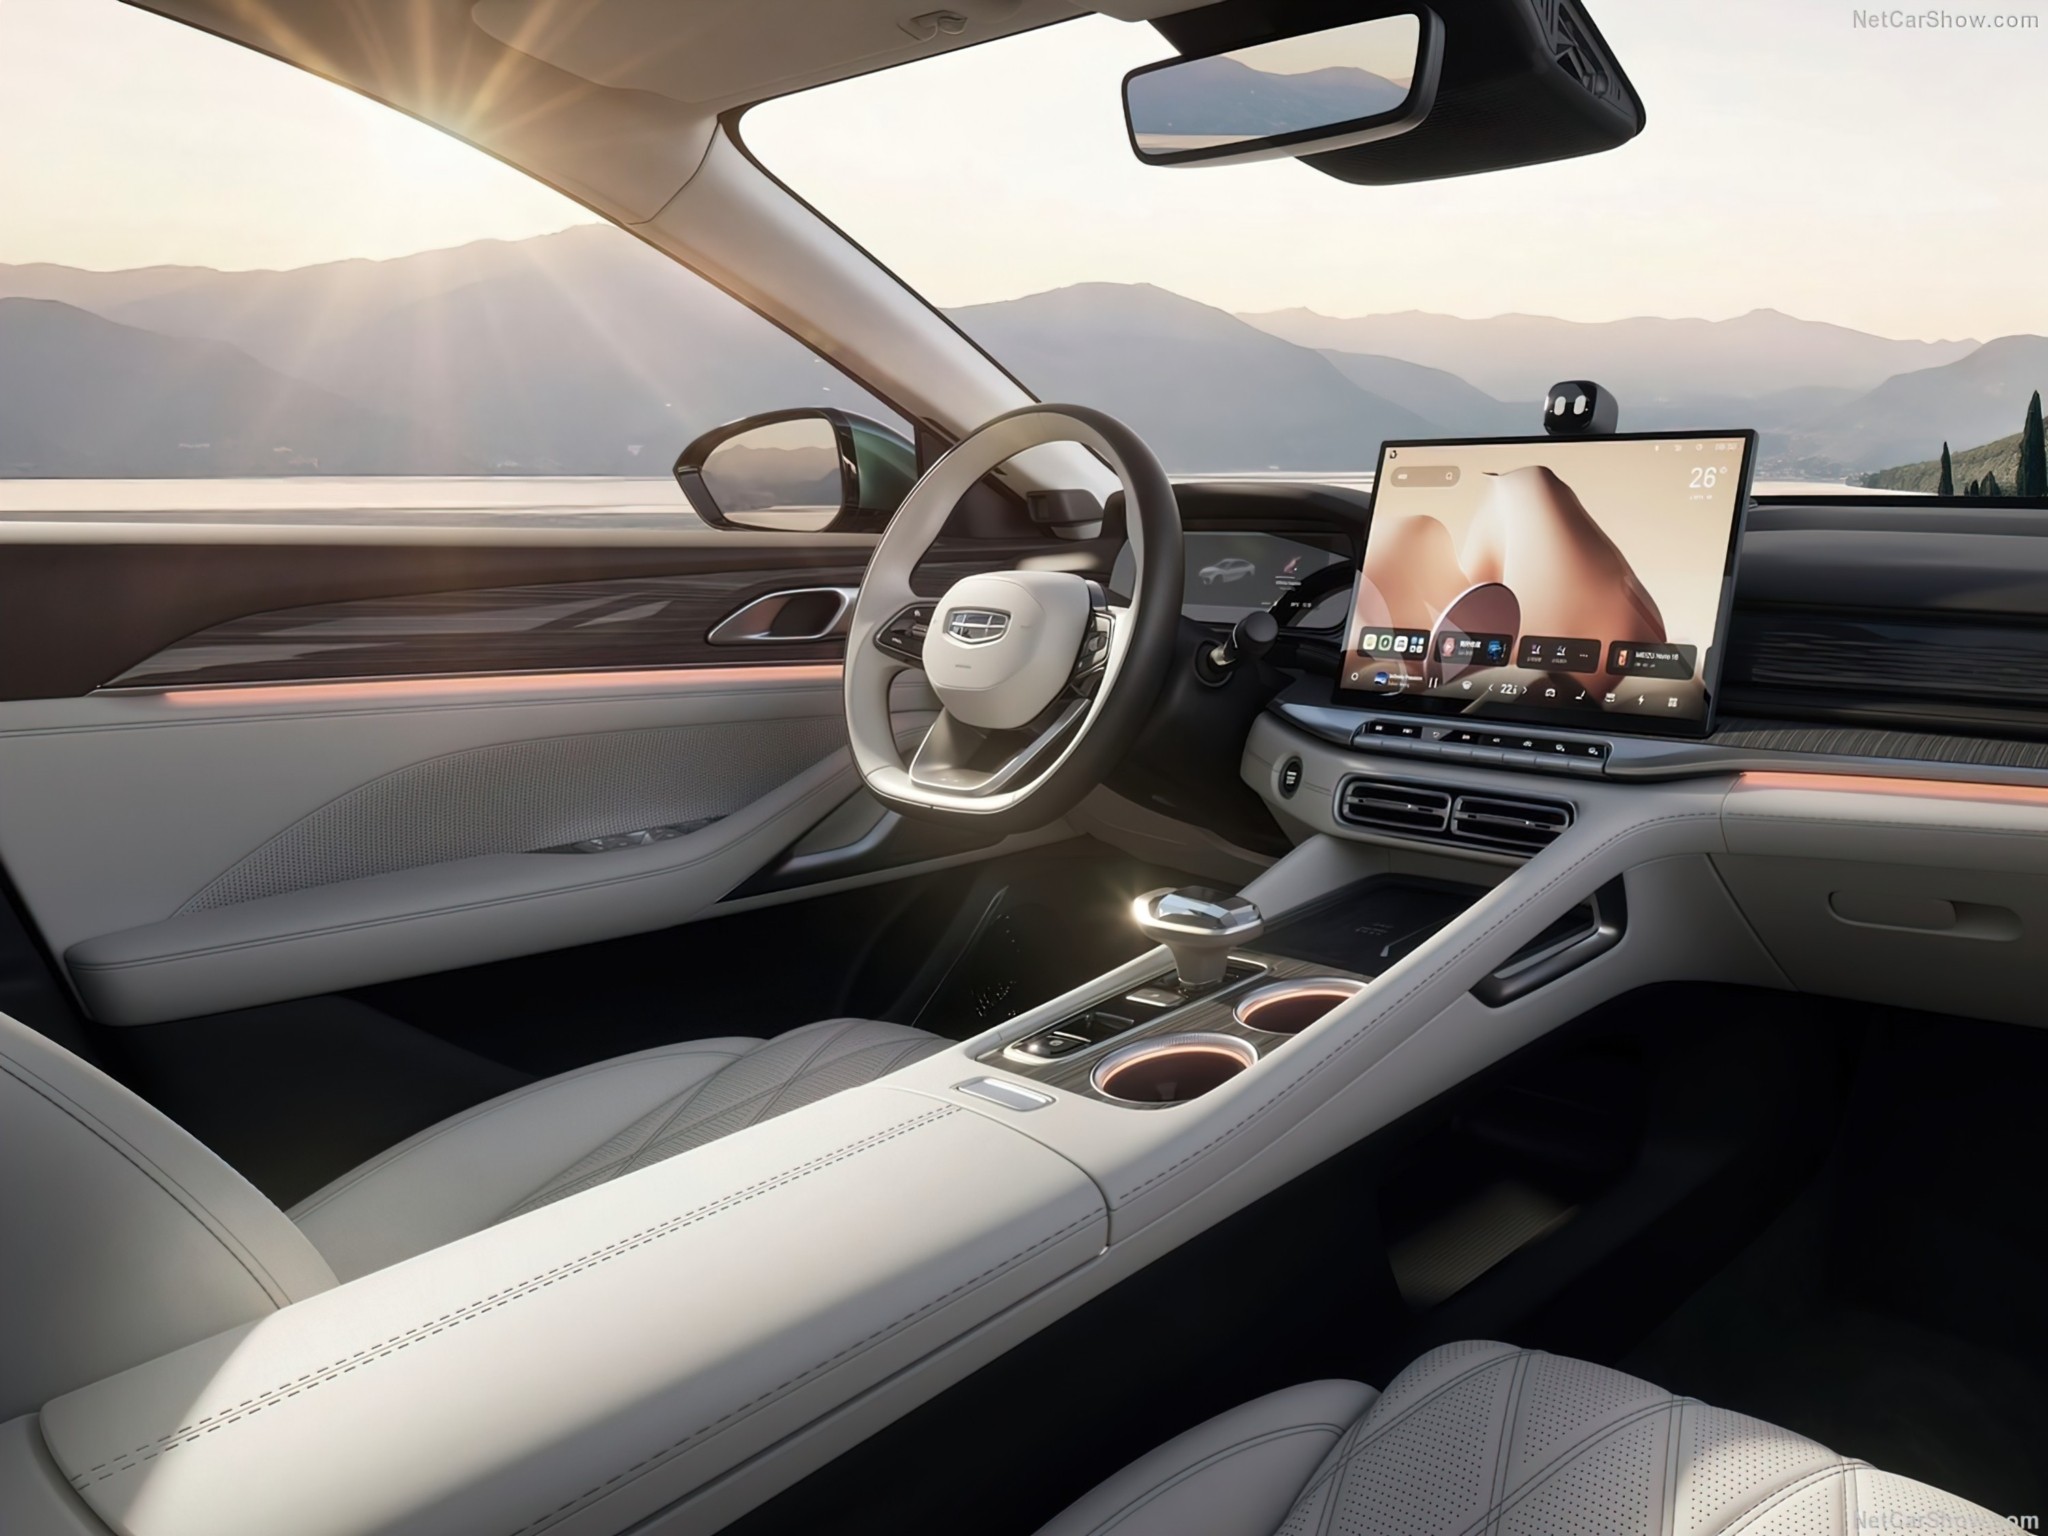
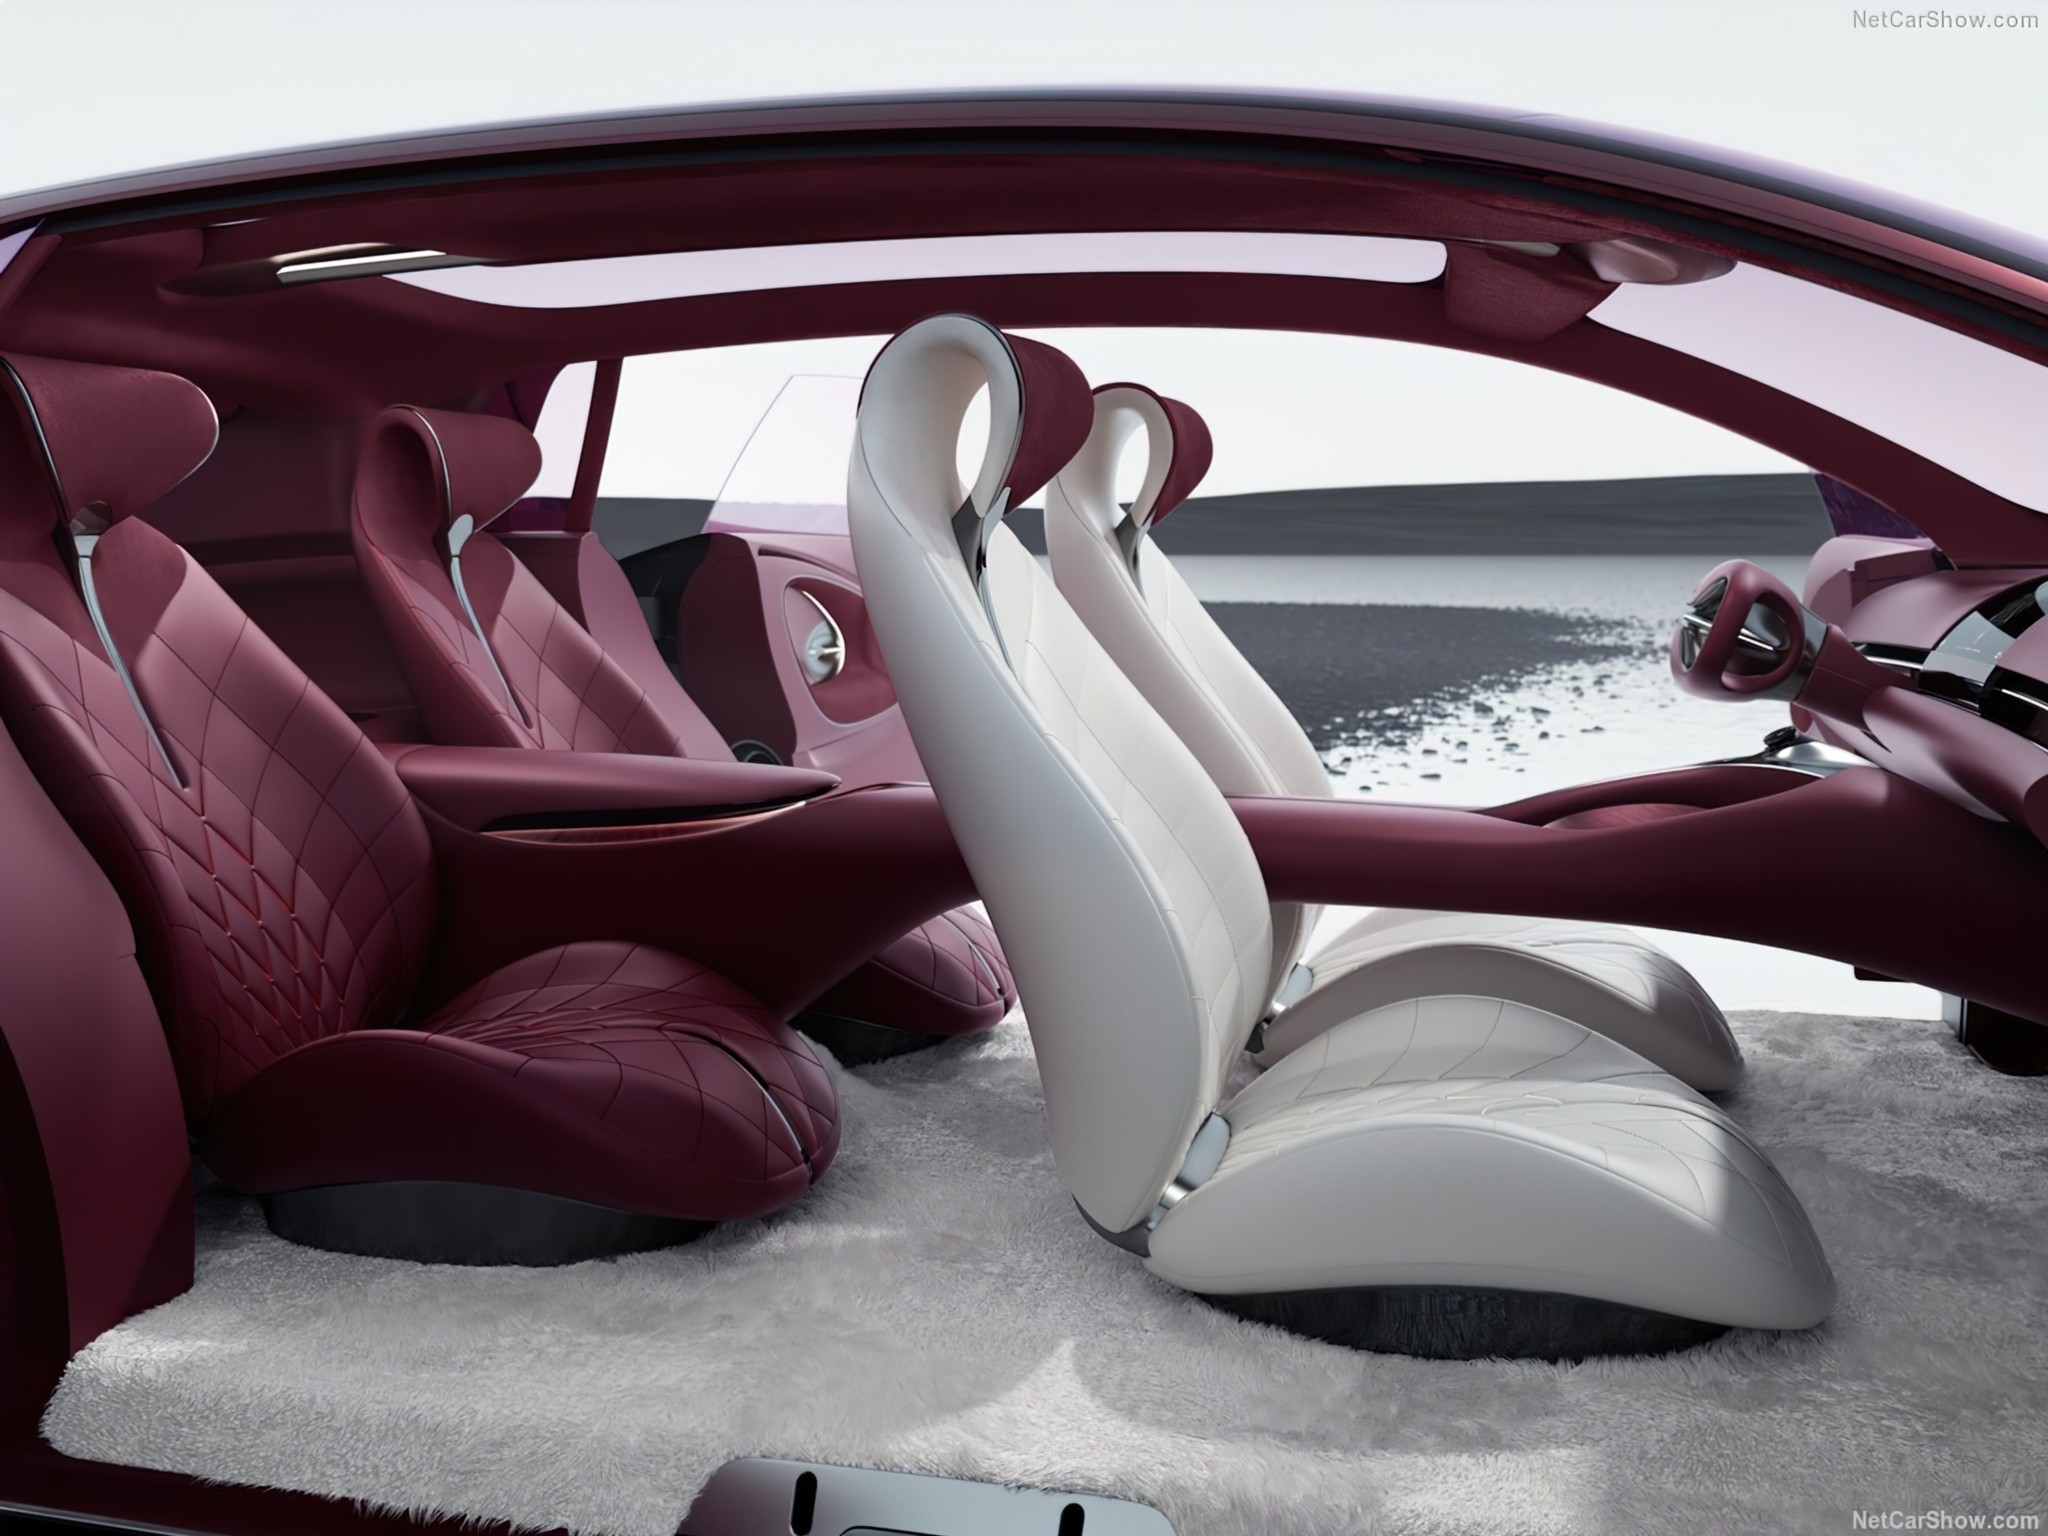
Ενας ισότιμος παίκτης
Αυτό έχει ιδιαίτερη σημασία. Το κινεζικό αυτοκίνητο δεν είναι πλέον στην Ελλάδα η λύση ανάγκης, ο φτωχός συγγενής ή εκείνο που παίρνεις επειδή δεν μπορείς να φτάσεις στο ευρωπαϊκό. Ένα BYD, ένα MG, ένα CHERY, ένα OMODA ή ένα JAECOO μπορεί να βρίσκεται στην ίδια λίστα με Toyota, Peugeot, Hyundai ή Volkswagen. Ο αγοραστής έχει τριάντα και κάτι χιλιάδες ευρώ, τα βάζει όλα στο τραπέζι και αρχίζει να συγκρίνει. Και εκεί οι Κινέζοι έχουν φροντίσει να υπάρχουν πολλά πράγματα για σύγκριση: τιμή, εξοπλισμός, ισχύς, εγγύηση, τεχνολογία, ακόμη και εκείνο το κάπως υπερβολικό wow effect των εσωτερικών με τις μεγάλες οθόνες, τα ηλεκτρικά καλούδια και τον φωτισμό που κάνει μερικά ευρωπαϊκά σαλόνια να δείχνουν σαν λογιστήριο του 2007.
Πίσω από αυτή την εμπορική επίθεση υπάρχει κάτι πολύ μεγαλύτερο από καλές προσφορές. Το Πεκίνο αντιλήφθηκε σχετικά νωρίς ότι δεν είχε ιδιαίτερο νόημα να κυνηγά επί δεκαετίες τους Γερμανούς και τους Ιάπωνες στο δικό τους γήπεδο. Mercedes, BMW, Volkswagen, Toyota είχαν έναν αιώνα τεχνογνωσίας στους κινητήρες εσωτερικής καύσης, τεράστιες πατέντες, δίκτυα, εργοστάσια και ονόματα που είχαν αποκτήσει αξία πριν ακόμη η Κίνα κατασκευάσει τον πρώτο της αυτοκινητόδρομο. Με την ηλεκτροκίνηση το τραπέζι αναποδογύρισε. Μπαταρίες, ηλεκτροκινητήρες, ηλεκτρονικά ισχύος, software, συνδεσιμότητα. Ένα νέο παιχνίδι στο οποίο η προϊστορία του V8 και τα τρόπαια στο Le Mans εξακολουθούν να είναι υπέροχα για το μουσείο, αλλά δεν βοηθούν ιδιαίτερα στη χημεία μιας κυψέλης LFP.
Και εδώ το κινεζικό κράτος έβαλε το χέρι βαθιά στην τσέπη. Σύμφωνα με υπολογισμούς του CSIS (Center for Strategic and International Studies, ένα μεγάλο αμερικανικό think tank με έδρα την Ουάσιγκτον), η κρατική στήριξη στον κλάδο των οχημάτων νέας ενέργειας από το 2009 έως το 2023 ξεπέρασε τα 230 δισ. δολάρια, μέσω επιδοτήσεων, φοροαπαλλαγών, υποδομών, κρατικών προμηθειών και έρευνας. Δεν είναι ακριβώς η αόρατη χείρα της αγοράς. Είναι μια αρκετά ορατή χείρα, με πενταετές πλάνο και μπλοκ επιταγών με αμέτρητες λευκές σελίδες. Από εκεί και πέρα όμως άρχισε ένας άγριος εσωτερικός ανταγωνισμός, με δεκάδες εταιρείες, συνεχείς μειώσεις τιμών, νέα μοντέλα με ρυθμούς που στην Ευρώπη θα απαιτούσαν τρεις επιτροπές, τέσσερις παρουσιάσεις PowerPoint και πιθανότατα ένα facelift στο ενδιάμεσο.

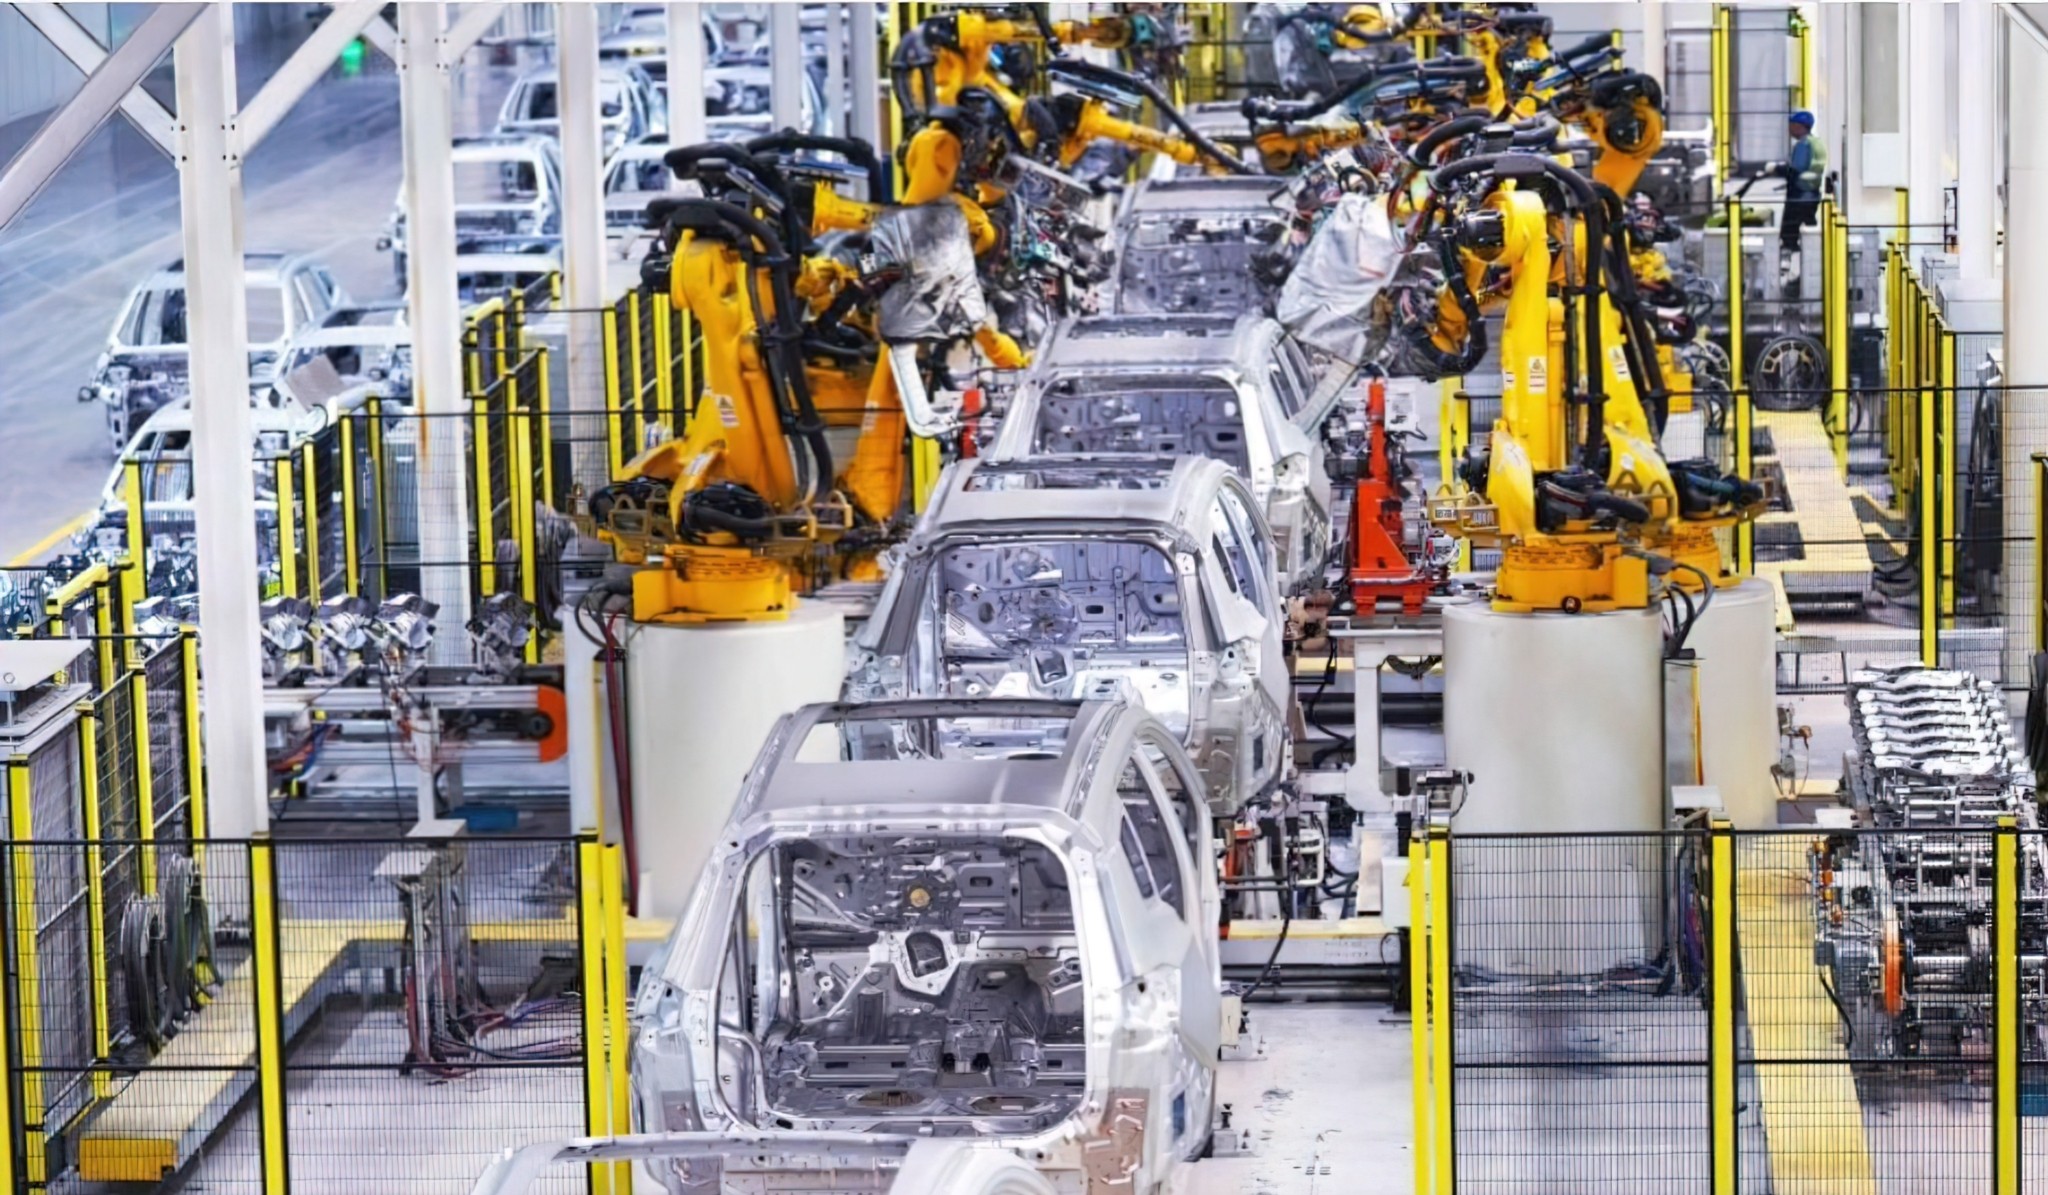

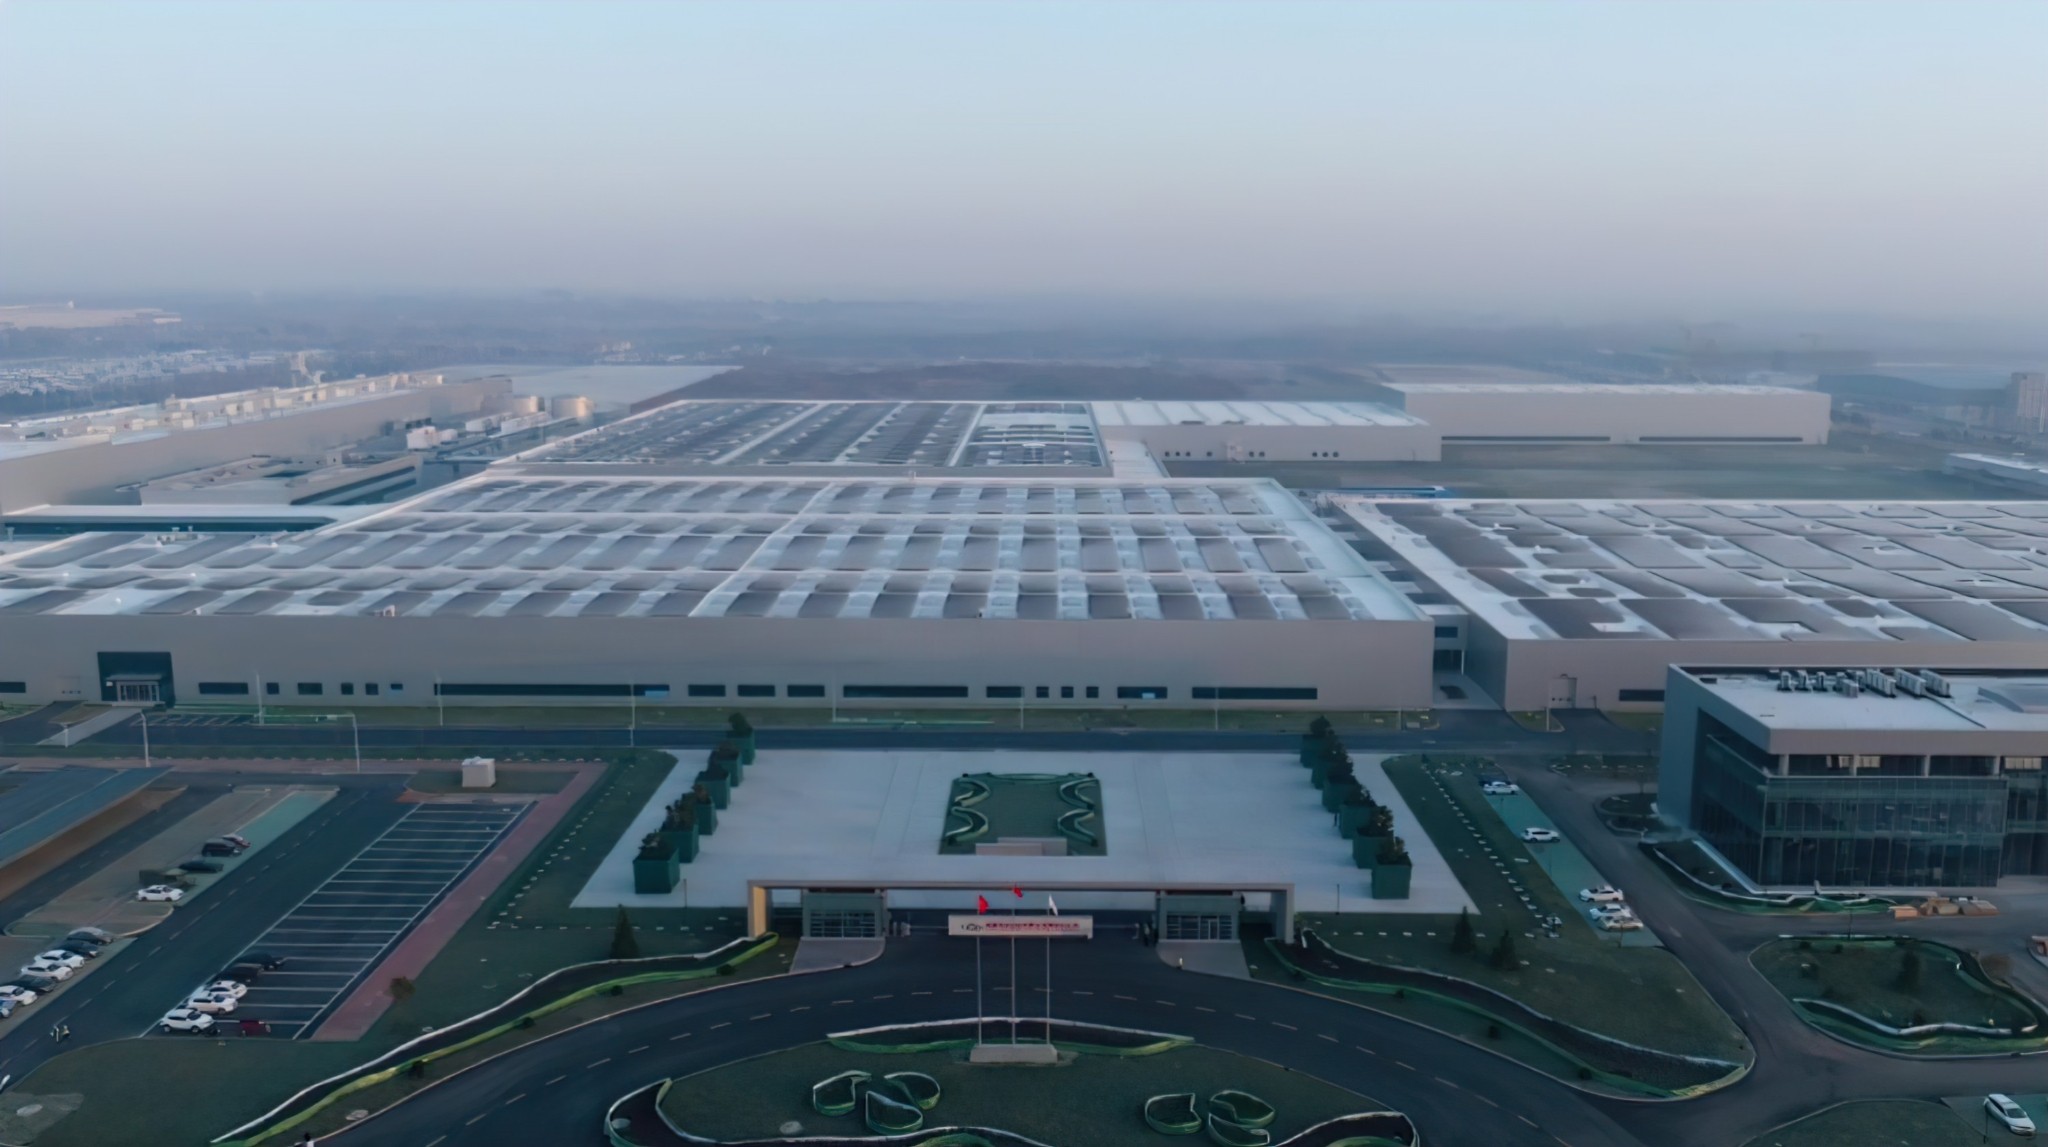
Η κλίμακα είναι δύσκολο να αγνοηθεί, όπως και η τεράστια εσωτερική αγορά που διψά για αυτοκίνητα και τεχνολογία. Η Κίνα διαθέτει πλέον μια τεράστια και σε μεγάλο βαθμό καθετοποιημένη αλυσίδα προμηθευτών, κυριαρχεί σε κρίσιμα τμήματα της παραγωγής μπαταριών και μπορεί να κατασκευάζει αυτοκίνητα με κόστος που προκαλεί δυσφορία στα ευρωπαϊκά οικονομικά επιτελεία. Έχει υπολογιστεί ότι η παραγωγή ενός μικρού SUV στην Κίνα μπορεί να κοστίζει πάνω από 30% λιγότερο από ό,τι στις προηγμένες οικονομίες, ενώ οι κινεζικές κυψέλες μπαταριών είναι κατά μέσο όρο αισθητά φθηνότερες από τις ευρωπαϊκές.
Η περίπτωση της BYD
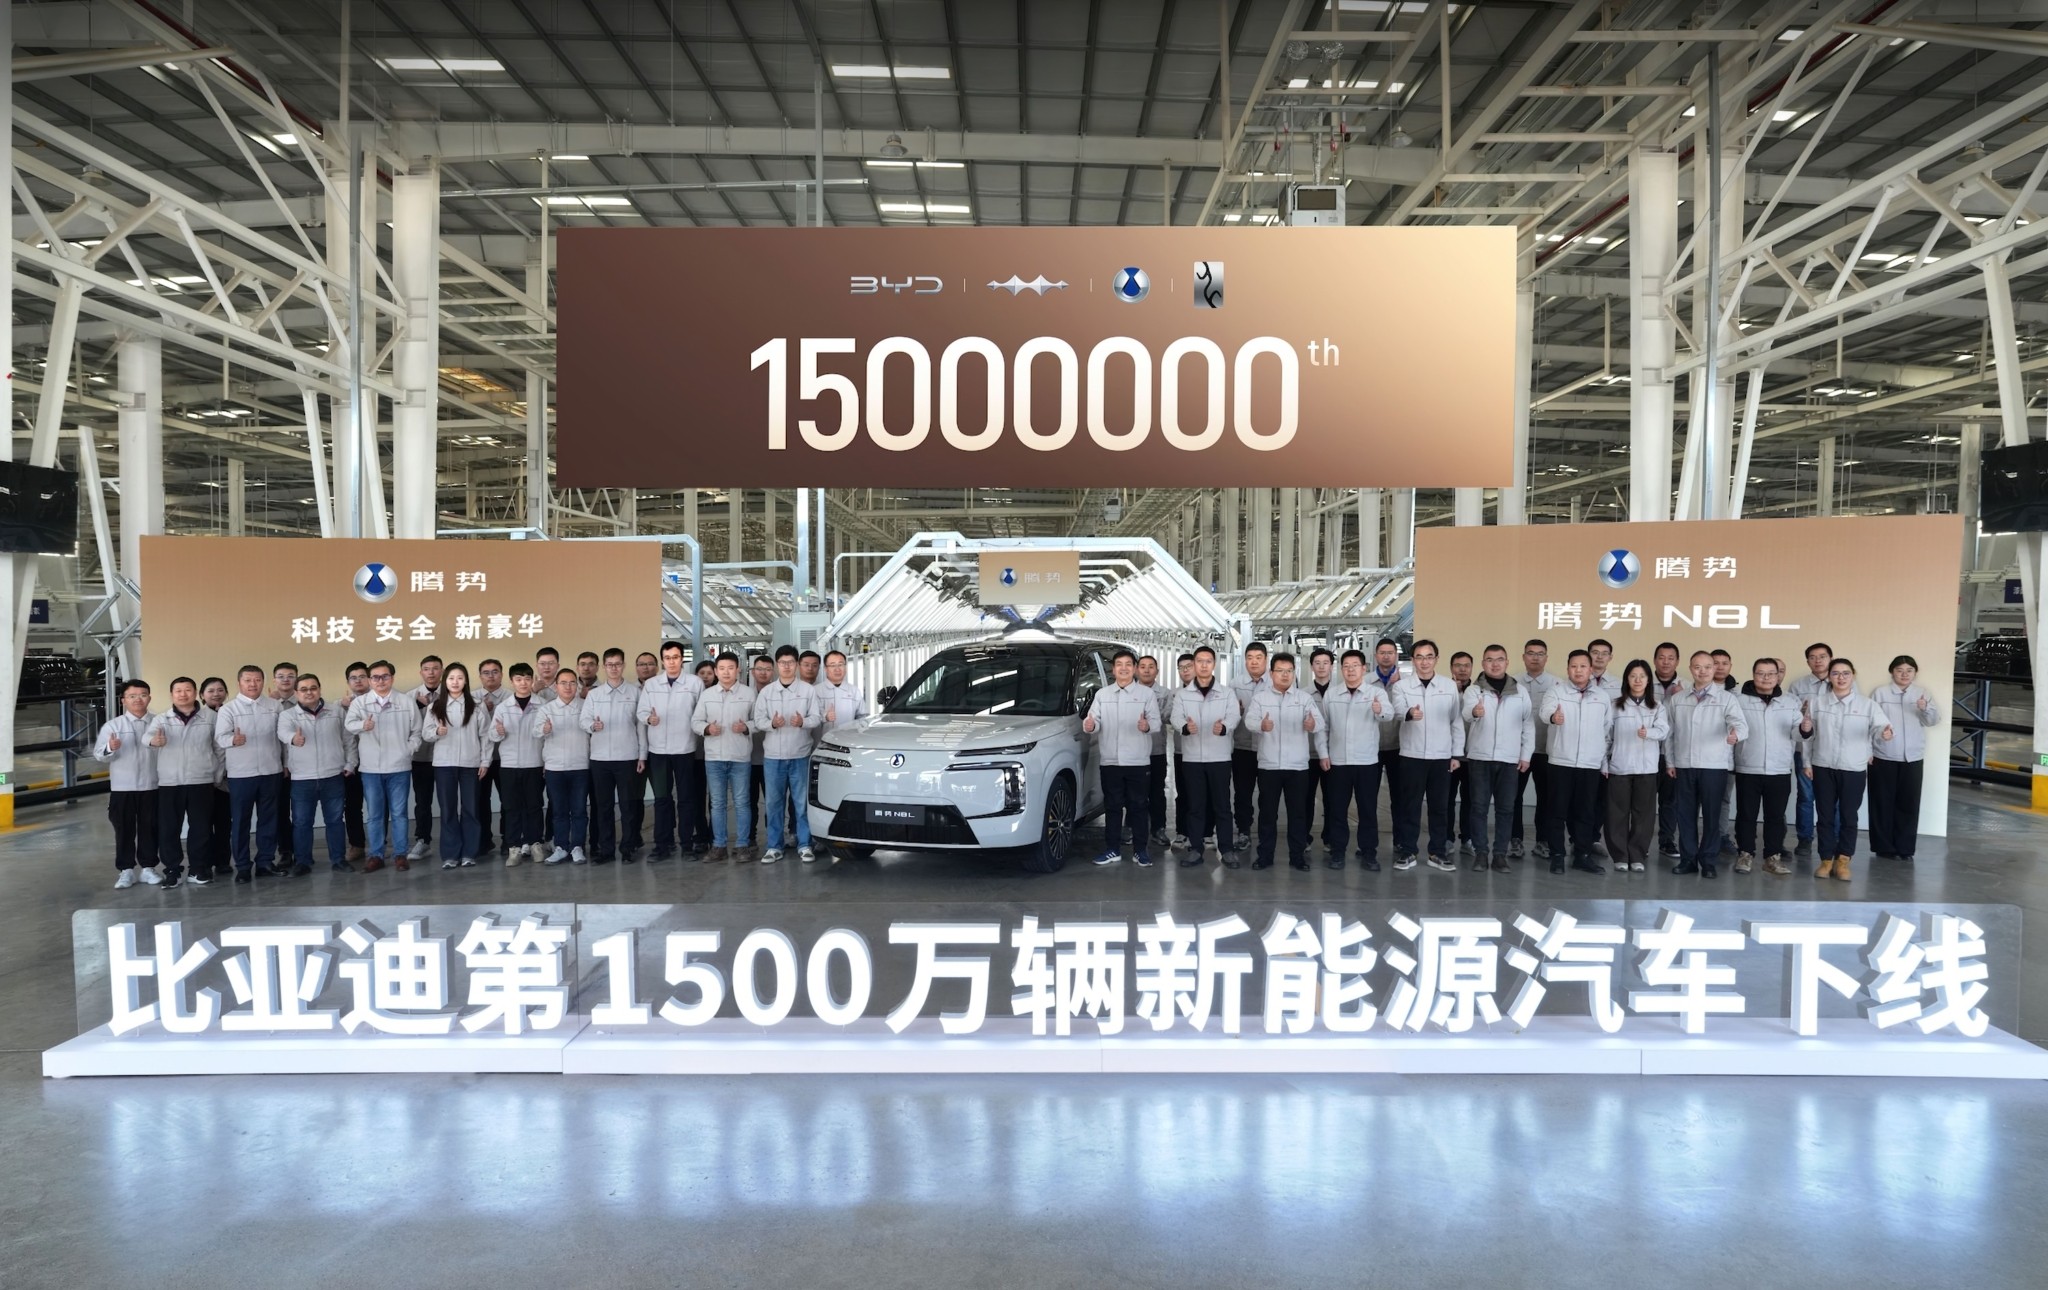
Ξεκίνησε από τις μπαταρίες και σήμερα κατασκευάζει μπαταρίες, ηλεκτροκινητήρες, ηλεκτρονικά ισχύος, ημιαγωγούς και μεγάλο μέρος όσων χρησιμοποιεί στα αυτοκίνητά της. Το 2025 ξεπέρασε την Tesla στις παγκόσμιες ετήσιες πωλήσεις αμιγώς ηλεκτρικών αυτοκινήτων και δεν κρύβει ότι ο στόχος της είναι η παγκόσμια κορυφή, να ξεπεράσει το Έβερεστ της αυτοκινητοβιομηχανίας, την Toyota. Στην Ελλάδα το όνομα BYD πριν από λίγα χρόνια θα χρειαζόταν επεξήγηση. Τώρα υπάρχουν Dolphin, Atto, Seal, Sealion στους δρόμους και άνθρωποι που μπαίνουν στην αντιπροσωπεία γνωρίζοντας ήδη τι σημαίνουν τα τρία γράμματα. To «Δαχτυλίδι» στην Κηφησίας έχει μετατραπεί σε μία μικρή Chinatown, με όλες τις νεόκοπες κινεζικές μάρκες να στριμώχνονται στα Β.Π. αναζητώντας κοινωνικό status και εμπορική αναγνώριση. Και αν δεν το πιστεύετε, κάνετε μία επίσκεψη αυτές τις ημέρες στην AUTO ATHINA 2026, και σας εγγυώμαι ότι θα μείνετε έκπληκτοι με την ποσότητα αλλά και την ποιότητα των κινεζικών προτάσεων.
Και το ίδιο έργο παίζεται στην υπόλοιπη Ευρώπη, απλώς σε μεγαλύτερη οθόνη. Τα κινεζικά brands έχουν περάσει από το περιθώριο σε διψήφια ποσοστά σε επιμέρους μήνες και αγορές (στην Αγγλία ξεπέρασαν ήδη το 50%), ενώ η απάντησή τους στους πρόσθετους ευρωπαϊκούς δασμούς για τα ηλεκτρικά ήταν σχεδόν διδακτική. Περισσότερα υβριδικά και plug-in hybrid, νέες εμπορικές στρατηγικές, παραγωγή εντός Ευρώπης, συνεργασίες, εργοστάσια. Η BYD χτίζει ευρωπαϊκή παραγωγική βάση, άλλοι κατασκευαστές εξετάζουν αντίστοιχες κινήσεις και οι Κινέζοι χρησιμοποιούν τα plug-in hybrid για να μπουν ακριβώς εκεί όπου η ευρωπαϊκή αγορά εξακολουθεί να έχει πεδίο δόξης -και πωλήσεων- λαμπρό.

Την ίδια ώρα η ευρωπαϊκή αυτοκινητοβιομηχανία περνά μια από τις πιο άβολες περιόδους της μεταπολεμικής ιστορίας της. Volkswagen, Mercedes-Benz, Stellantis και αρκετοί μεγάλοι προμηθευτές μιλούν για μειώσεις κόστους, περικοπές θέσεων, χαμηλότερη παραγωγή ή αναδιάρθρωση εργοστασίων. Δεν φταίνε βέβαια για όλα οι Κινέζοι. Η Ευρώπη έχει ακριβή ενέργεια, υψηλό εργατικό κόστος, ένα βουνό κανονισμών, το δύσκολο ιερατείο της Ούρσουλα φον ντερ Λάιε, επενδύσεις δισεκατομμυρίων στην ηλεκτροκίνηση που δεν απέδωσαν ακόμη με τον ρυθμό που υπολογιζόταν και καταναλωτές που δεν ακολούθησαν πάντοτε τα PowerPoint των Βρυξελλών. Μέσα σε όλα αυτά εμφανίστηκαν και οι Κινέζοι με φθηνότερες μπαταρίες, γρηγορότερο product cycle και αυτοκίνητα που γίνονται καλύτερα σχεδόν ανά εξάμηνο.
Για τον Έλληνα βέβαια αυτά ακούγονται αρκετά μακρινά μέχρι να έρθει η ώρα να αλλάξει αυτοκίνητο. Εκεί η γεωπολιτική συνήθως τελειώνει στο Excel του οικογενειακού προϋπολογισμού. Και σε αυτό το Excel οι Κινέζοι είναι εξαιρετικά δυνατοί. Ιδίως στην ηλεκτροκίνηση, όπου δεν εμφανίστηκαν απλώς για να καλύψουν τη διαφορά αλλά βρίσκονται ήδη στην πρώτη γραμμή: LFP μπαταρίες, αρχιτεκτονικές 800V, πολύ υψηλές ταχύτητες φόρτισης, προηγμένο software, αντλίες θερμότητας, vehicle-to-load, ολοκληρωμένα συστήματα διαχείρισης ενέργειας. Τεχνολογίες που στα ευρωπαϊκά αυτοκίνητα συχνά ξεκινούν από ψηλά και κατεβαίνουν αργά προς τις μικρότερες κατηγορίες, στα κινεζικά εμφανίζονται ακόμη και σε οικογενειακά SUV με πολύ πιο γήινες τιμές. Βέβαια υπάρχουν ακόμη ερωτήματα και θα ήταν αφελές να τα σπρώξουμε κάτω από το χαλί επειδή η κεντρική οθόνη είναι 15,6 ιντσών. Μεταπωλητική αξία, πραγματική αντοχή στον χρόνο, ανταλλακτικά, after sales, πυκνότητα δικτύου και κυρίως το ποιοι από τους σημερινούς κατασκευαστές θα υπάρχουν σε δέκα χρόνια.

Η ίδια η κινεζική αγορά βρίσκεται σε μια εξαιρετικά σκληρή διαδικασία ξεκαθαρίσματος και είναι μάλλον απίθανο να επιβιώσουν όλοι. Στην Ελλάδα έχει γι’ αυτό ιδιαίτερη σημασία ποιος βρίσκεται πίσω από κάθε μάρκα, ποιο δίκτυο στήνεται και τι υποστήριξη θα έχει ο πελάτης όταν περάσει ο ενθουσιασμός της παράδοσης και χρειαστεί κάτι σαφώς λιγότερο glamorous, όπως ένα φανάρι ή έναν αισθητήρα μετά από έξι χρόνια. Το μεγαλύτερο εμπόδιο, πάντως, έχει ήδη αρχίσει να υποχωρεί και είναι ψυχολογικό. Το «κινεζικό» δεν λειτουργεί πλέον αυτόματα ως μειονέκτημα. Ο Έλληνας βλέπει BYD ή MG δίπλα σε Toyota και Hyundai, CHERY και OMODA απέναντι σε Peugeot και Volkswagen, μπαίνει μέσα, πατάει πλαστικά -εθνικό μας τεστ ποιότητας από τότε που θυμάμαι τον εαυτό μου- κοιτάζει τις ραφές, ανοίγει το πορτ-μπαγκάζ και ρωτάει πόσο κάνει. Μετά έρχεται το δεύτερο σοκ, όταν διαπιστώνει τι περιλαμβάνει η τιμή.
Υπάρχει βέβαια μια ωραία ιστορική ειρωνεία σε όλα αυτά. Για δεκαετίες οι Ευρωπαίοι πήγαιναν στην Κίνα για να κατασκευάζουν φθηνότερα και να πουλούν ακριβότερα σε μια τεράστια αναδυόμενη μεσαία τάξη. Έστησαν joint ventures, πήγαν τεχνογνωσία, εκπαίδευσαν προμηθευτές, έφτιαξαν εργοστάσια και έδειξαν στην Κίνα πώς λειτουργεί η σύγχρονη αυτοκινητοβιομηχανία. Οι μαθητές, όπως αποδεικνύεται, κρατούσαν καλές σημειώσεις. Και είχαν και το ενοχλητικό συνήθειο να κάνουν τις εργασίες τους για το σπίτι.
Ο παλιός Δρόμος του Μεταξιού έφερνε στην Ευρώπη μετάξι, πορσελάνη, χαρτί και μπαχαρικά. Ο σύγχρονος πέρασε για λίγο από το Temu, γέμισε το σπίτι μας μικροπράγματα και τώρα κατεβάζει από τα Ro-Ro SUV, μπαταρίες LFP και αυτοκίνητα με software updates. Στην Ελλάδα αρκετά από αυτά έχουν ήδη φύγει από τις αντιπροσωπείες και κυκλοφορούν στους δρόμους, με τους ιδιοκτήτες τους να έχουν κάνει κάτι που μέχρι πρόσφατα έμοιαζε πολύ πιο δύσκολο: να δώσουν ένα σοβαρό ποσό για κινεζικό αυτοκίνητο χωρίς να αισθάνονται ότι πήραν τη φθηνή λύση. Και ίσως εκεί βρίσκεται η πιο ενδιαφέρουσα αλλαγή για την ελληνική αγορά. Ο υποψήφιος αγοραστής δεν ρωτά πλέον μόνο «γιατί να πάρω κινεζικό;». Μπαίνει στο ευρωπαϊκό, κοιτάζει την τιμή και τον εξοπλισμό και αρχίζει, κάπως ενοχλητικά για την άλλη πλευρά, να κάνει και την ανάποδη ερώτηση: «γιατί να μην πάρω;». Και στις περισσότερες περιπτώσεις δεν έχει άδικο.