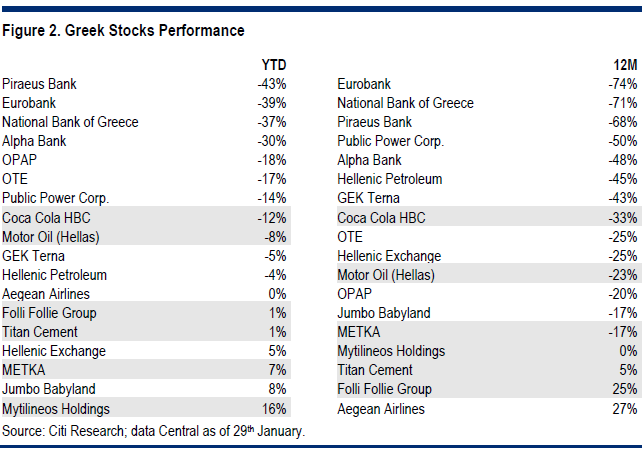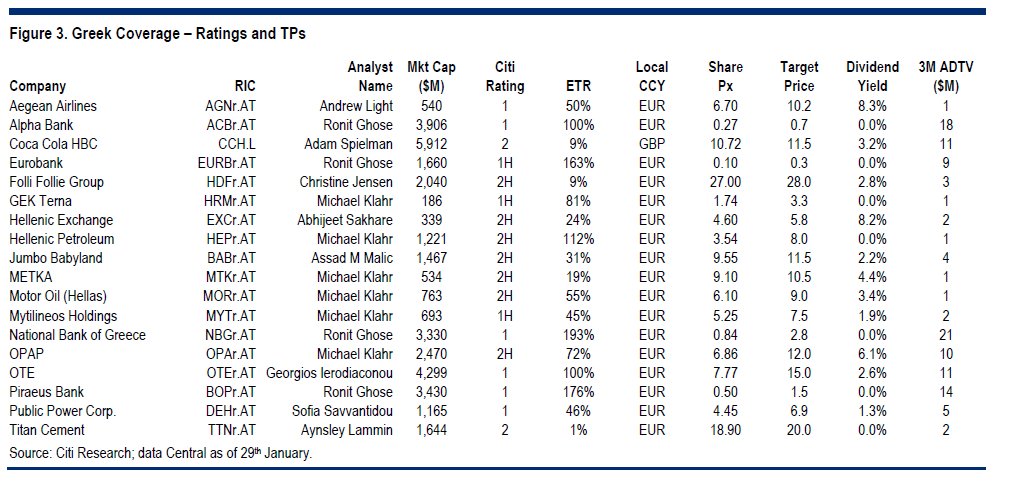
Τις ελληνικές μετοχές που έχουν το λιγότερο ρίσκο για τους επενδυτές αναλύει η Citi με νέα της έκθεση για την Ελλάδα, τονίζοντας ότι υπάρχουν ευκαιρίες στην ελληνική αγορά που δεν πρέπει να χαθούν.
Σύμφωνα με τον επενδυτικό οίκο, τα ρίσκα για τις ελληνικές μετοχές είναι τέσσερα: η κυβερνητική, πολιτική, η υποτίμηση μέσω του ενδεχόμενου του Grexit, η έλλειψη ρευστότητας και η επιβράδυνση της οικονομίας.
Οι μετοχές που δεν έχουν μεγάλη έκθεση σε κανένα από αυτά τα ρίσκα είναι ο Μυτιληναίος, η Motor Oil, η ΜΕΤΚΑ, η Τιτάν, η Folli Follie και η Coca Cola, σύμφωνα με τη Citi.
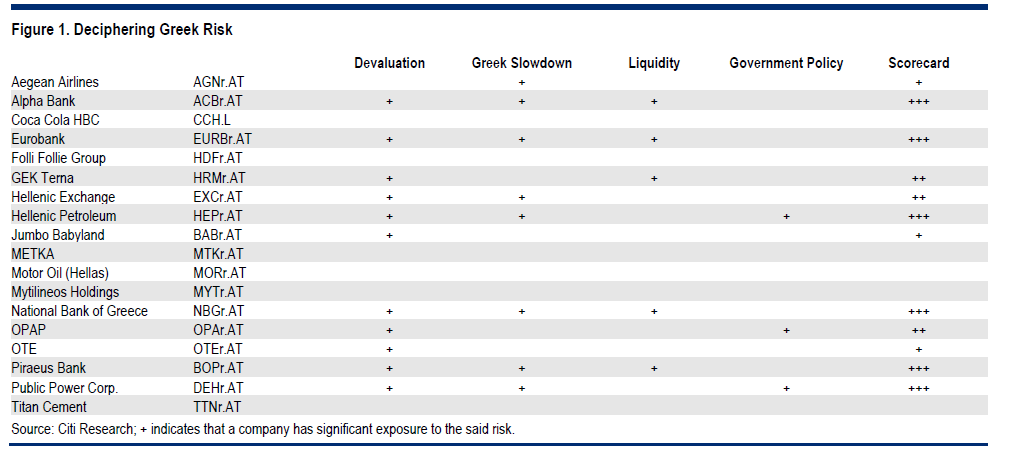

H Jumbo έχει ρίσκο από το ενδεχόμενο του Grexit αλλά στα τρία άλλα ρίσκα δεν έχει μεγάλη έκθεση και ο ΟΠΑΠ θα είχε μεγάλες απώλειες από μια έξοδο της Ελλάδας από το ευρώ και μια ακόλουθη υποτίμηση καθώς τα περισσότερα έσοδα της εταιρείες προέρχονται από την εγχώρια αγορά. Παράλληλα, υπάρχει και το ρίσκο από την κυβερνητική πολιτική, καθώς η νέα κυβέρνηση έχει εξαγγείλει ότι θα ακυρώσει τις ιδιωτικοποιήσεις.
Πάντως η Citi εκτιμά ότι οι αγορές υπερβάλλουν για τα ρίσκα στις τραπεζικές μετοχές, καθώς η ίδια δεν “βλέπει” έξοδο της Ελλάδας από την Ευρωζώνη αλλά συμβιβασμό.
“Σε γενικές γραμμές, αν και είναι νωρίς για να δούμε τα αποτελέσματα των πρόσφατων πολιτικών εξελίξεων στα αποτελέσματα του δ’ τριμήνου, οι ελληνικές μετοχές, εκτός των τραπεζών, εισέρχονται σε μια πιθανή κρίση από πολύ καλύτερη θέση σε σχέση με την προηγούμενη” τονίζει η Citi.
Ωστόσο, σημειώνει ότι ο κίνδυνος ενός “ατυχήματος” είναι πραγματικός, ιδιαίτερα εάν ο ΣΥΡΙΖΑ υπερεκτιμήσει τις δυνάμεις του.
“Ο χρόνος τρέχει για την κυβέρνηση, και τα ταμειακά της αποθέματα, με το τρέχον πρόγραμμα να λήγει στα τέλη Φεβρουαρίου. Επομένως, θα πρέπει να υπάρξει κάποια συμφωνία, ή έστω παράταση της υπάρχουσας, τις επόμενες εβδομάδες”, αναφέρει χαρακτηριστικά.
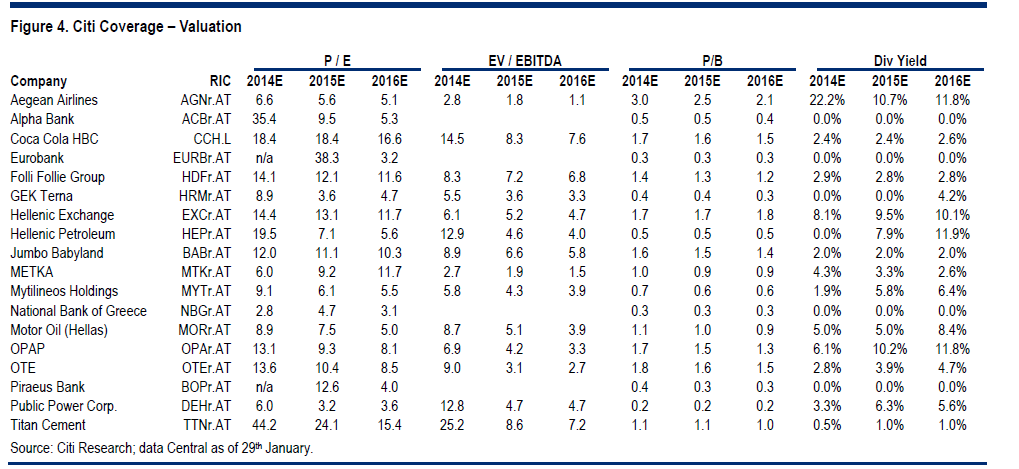
Πάντως η Citi τονίζει ότι συνεχίζει την έκθεσή της στην ελληνική αγορά, μέσω του ΟΤΕ και της Εθνικής, με την πρώτη να διαπραγματεύεται με EV/EBITDA τρεις φορές τα κέρδη του 2015 και τη δεύτερη με P/B 0,3 χάρη στην τουρκική θυγατρική της Finansbank.