


Την ώρα που τα ευρωπαϊκά χρηματιστήρια υποχωρούν υπό το βάρος του παγκόσμιου sell-off στις μετοχές τεχνητής νοημοσύνης, μια διαφορετική τάση αρχίζει να διαμορφώνεται στις στρατηγικές των μεγάλων διεθνών επενδυτών. Η Ευρώπη, η οποία για χρόνια βρισκόταν στη σκιά της Wall Street λόγω της περιορισμένης παρουσίας τεχνολογικών κολοσσών, αναδεικνύεται πλέον σε έναν από τους πιθανούς ωφελημένους της απομάκρυνσης κεφαλαίων από την αμερικανική αγορά.
Παρά τις σημερινές πιέσεις, που οδήγησαν λίγο μετά το άνοιγμα τον STOXX 600 σε πτώση σχεδόν 1,5%, οι αναλυτές εκτιμούν ότι η μεγαλύτερη διαφοροποίηση του ευρωπαϊκού χρηματιστηρίου, η ισχυρή παρουσία τραπεζών, βιομηχανικών επιχειρήσεων και αμυντικών κλάδων, καθώς και η βελτίωση της εταιρικής κερδοφορίας δημιουργούν προϋποθέσεις για καλύτερη σχετική απόδοση έναντι των διεθνών αγορών.
Όπως επισημαίνει το Bloomberg, η απουσία μεγάλου αριθμού εταιρειών που βρίσκονται στο επίκεντρο της έκρηξης της τεχνητής νοημοσύνης, η οποία μέχρι πρόσφατα θεωρούνταν βασική αδυναμία της Ευρώπης, εξελίσσεται σε συγκριτικό πλεονέκτημα.
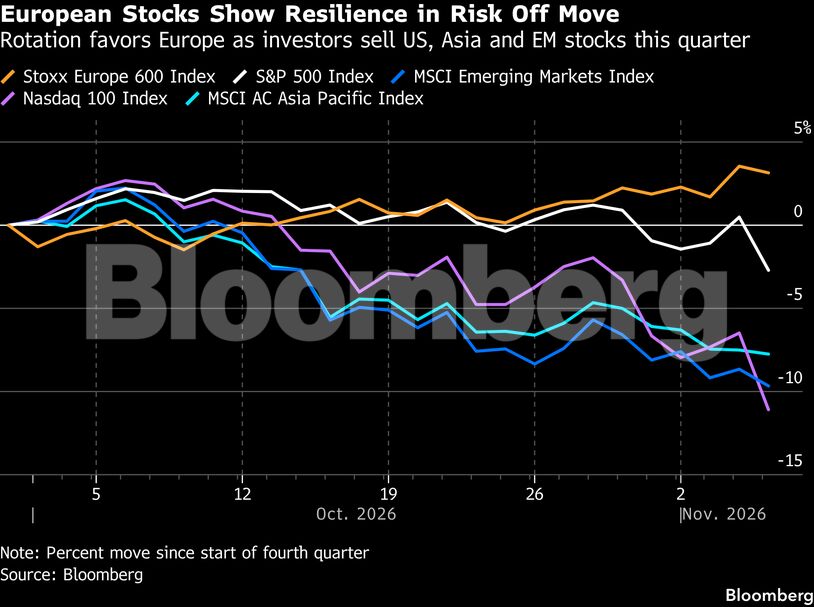

Ο STOXX 600 κατάφερε την Πέμπτη να εμφανίσει μεγαλύτερη ανθεκτικότητα από τον αμερικανικό S&P 500, ο οποίος κατέγραψε τη μεγαλύτερη ημερήσια πτώση του από τον Απρίλιο του 2025. Παράλληλα, ο ευρωπαϊκός δείκτης οδεύει προς τη μεγαλύτερη τριμηνιαία υπεραπόδοσή του έναντι των παγκόσμιων μετοχών από τις αρχές του προηγούμενου έτους, όταν η Γερμανία είχε παρουσιάσει τα μεγάλης κλίμακας σχέδιά της για δημοσιονομική τόνωση.
Αν και οι ευρωπαϊκές αγορές δέχθηκαν σήμερα νέες πιέσεις, οι απώλειες ήταν περισσότερο περιορισμένες σε σύγκριση με εκείνες που έχουν καταγραφεί στις Ηνωμένες Πολιτείες.

«Οι αδιάκριτες πωλήσεις φαίνονται υπερβολικές σε σχέση με τις πιθανές πολιτικές εξελίξεις, δεδομένου του αδιεξόδου που δημιουργείται στη λήψη αποφάσεων. Ωστόσο, μπορεί να χρειαστεί χρόνος μέχρι να ξεκαθαρίσει η κατάσταση», επισημαίνει ο Εμανουέλ Κο, επικεφαλής στρατηγικής για τις ευρωπαϊκές και ασιατικές μετοχές. Όπως προσθέτει, η Ευρώπη θα μπορούσε να επωφεληθεί συγκριτικά, ιδιαίτερα εάν περιοριστούν οι ακραίοι κίνδυνοι που συνδέονται με τις τιμές του πετρελαίου.
Η νίκη των Δημοκρατικών αλλάζει τις επενδυτικές ισορροπίες
Ακόμη και πριν από τις ενδιάμεσες εκλογές στις ΗΠΑ, η ισχυρή αύξηση των εταιρικών κερδών στην Ευρώπη είχε αρχίσει να αμφισβητεί την υπεροχή των αμερικανικών επιχειρήσεων, ενισχύοντας την ελκυστικότητα των ευρωπαϊκών μετοχών.
Ωστόσο, η επικράτηση των Δημοκρατικών και στα δύο σώματα του αμερικανικού Κογκρέσου πρόσθεσε νέες ανησυχίες για τις προοπτικές των επενδύσεων στην τεχνητή νοημοσύνη, αναγκάζοντας τους διαχειριστές κεφαλαίων να επανεξετάσουν γρήγορα τις στρατηγικές τους. Σε αυτό το περιβάλλον, η Ευρώπη αναδεικνύεται σε εναλλακτική επιλογή.
Το κύμα νίκης των Δημοκρατικών στις ΗΠΑ ενίσχυσε τις τιμές των αμερικανικών κρατικών ομολόγων, καθώς οι επενδυτές εκτιμούν ότι το νέο Κογκρέσο θα περιορίσει τη δυνατότητα της κυβέρνησης Τραμπ να προχωρήσει ανεμπόδιστα στα φορολογικά και δημοσιονομικά της σχέδια.
Παράλληλα, η εξέλιξη αυτή αναζωπύρωσε τις προοπτικές για τις πολυάριθμες ευρωπαϊκές εταιρείες καθαρής ενέργειας που είναι εισηγμένες στα χρηματιστήρια της περιοχής.
Από τις αμυντικές μετοχές στους κυκλικούς κλάδους
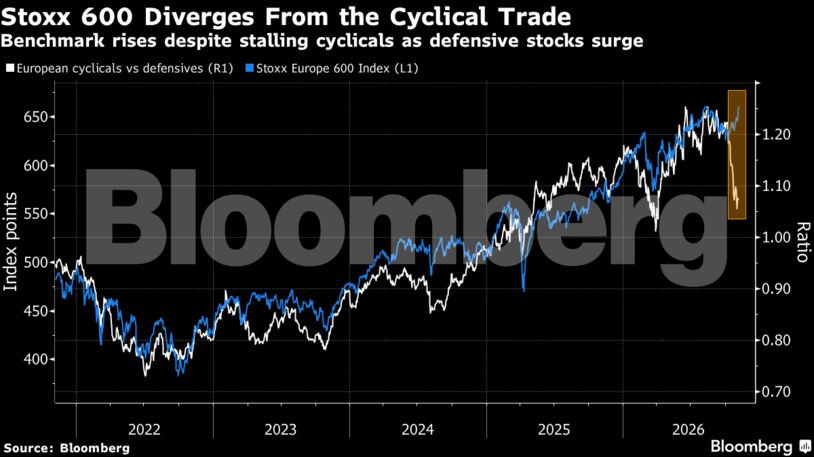
Για αρκετό διάστημα, η στροφή των επενδυτών προς τις αμυντικές μετοχές ήταν εκείνη που στήριζε κυρίως την ευρωπαϊκή αγορά. Το τελευταίο διάστημα, ωστόσο, η ανοδική τάση έχει αρχίσει να επεκτείνεται σε μεγαλύτερο αριθμό κλάδων.
Πρόκειται για μια αξιοσημείωτη διαφοροποίηση από την εικόνα της τελευταίας πενταετίας, η οποία δημιουργεί προϋποθέσεις ώστε ο STOXX 600 να ολοκληρώσει το 2026 σε υψηλά επίπεδα.
«Ενώ τον Οκτώβριο οι επενδυτές προτίμησαν τις μετοχές χαμηλής μεταβλητότητας, που λειτουργούν ως υποκατάστατα των ομολόγων, όπως εκείνες της υγείας και των τροφίμων και ποτών, τώρα αναμένεται να στραφούν σε περισσότερο κυκλικές εταιρείες, οι οποίες είναι ευαίσθητες στη μείωση των επιτοκίων», επισημαίνουν οι αναλυτές της Kepler Cheuvreux, με επικεφαλής τον Αρνό Ζιρό.
Σύμφωνα με τους ίδιους, η μετακίνηση αυτή θα μπορούσε να δημιουργήσει τις προϋποθέσεις για ένα χρηματιστηριακό ράλι προς το τέλος του έτους.
Οι ενδιάμεσες εκλογές στις ΗΠΑ λειτούργησαν ως καταλύτης για την αναπροσαρμογή των επενδυτικών προσδοκιών. Η απότομη υποχώρηση των τιμών του πετρελαίου αυτή την εβδομάδα υποδηλώνει ότι οι επενδυτές αρχίζουν να ενσωματώνουν στις αποτιμήσεις τους μεγαλύτερη πιθανότητα να τερματιστεί σύντομα ο πόλεμος στο Ιράν.
Την ίδια στιγμή, κλάδοι που είχαν υποστεί σημαντικές ρευστοποιήσεις τους προηγούμενους μήνες, όπως οι τράπεζες και οι μεταλλευτικές εταιρείες, αλλά και οι επιχειρήσεις καταναλωτικών αγαθών διακριτικής ευχέρειας που έχουν καταγράψει απώλειες φέτος, εμφανίζουν σημάδια ανάκαμψης.
Οι κίνδυνοι για την Ευρώπη δεν έχουν εξαφανιστεί
Παρά τις θετικές προοπτικές, η ευρωπαϊκή αγορά εξακολουθεί να βρίσκεται αντιμέτωπη με σημαντικές προκλήσεις.
Οι πρόσφατες απότομες αυξήσεις των αποδόσεων των κρατικών ομολόγων και των πιστωτικών περιθωρίων παραμένουν νωπές στη μνήμη των επενδυτών, ενώ η πολιτική αβεβαιότητα στη Γαλλία, ενόψει των προεδρικών εκλογών του Απριλίου, εξακολουθεί να προκαλεί προβληματισμό.
Παράλληλα, η εντυπωσιακή αύξηση της εταιρικής κερδοφορίας θα μπορούσε να τεθεί υπό αμφισβήτηση εάν οι τιμές του πετρελαίου συνεχίσουν να υποχωρούν.
Επιπλέον, οι προοπτικές της ευρωπαϊκής οικονομίας παραμένουν συγκρατημένες. Η ανάπτυξη στην περιοχή αναμένεται να διαμορφωθεί στο 1,3% το 2027, έναντι 2,2% στις ΗΠΑ και 3,3% παγκοσμίως.
Ωστόσο, ακόμη και αυτοί οι ρυθμοί ανάπτυξης ενδέχεται να είναι αρκετοί για να διατηρηθεί η θετική δυναμική των ευρωπαϊκών μετοχών.
«Διαπιστώνουμε ότι η παγκόσμια ανάπτυξη έχει μεγαλύτερη σημασία από την εγχώρια οικονομική δραστηριότητα από μόνη της», επισημαίνουν οι αναλυτές της Goldman Sachs, μεταξύ των οποίων και η Σάρον Μπελ.
Όπως εξηγούν, περισσότερο από το ήμισυ των εσόδων των εταιρειών που συμμετέχουν στον STOXX 600 προέρχεται από δραστηριότητες εκτός Ευρώπης, γεγονός που καθιστά την πορεία της παγκόσμιας οικονομίας ιδιαίτερα σημαντική για τις επιδόσεις τους.
Εταιρικά κέρδη: Η μεγάλη έκπληξη της Ευρώπης
Η ισχυρή πορεία της εταιρικής κερδοφορίας αποτελεί τη μεγαλύτερη θετική έκπληξη για τις ευρωπαϊκές αγορές.
Οι αρχικές εκτιμήσεις προέβλεπαν ότι η Ευρώπη θα συνέχιζε να καταγράφει υψηλούς ρυθμούς αύξησης των κερδών, καλύπτοντας σταδιακά την απόσταση από τις ΗΠΑ το 2027 ή το 2028, καθώς η αμερικανική εταιρική κερδοφορία αναμενόταν να επιβραδυνθεί.
Ωστόσο, η σύγκλιση πραγματοποιείται πολύ ταχύτερα από ό,τι αναμενόταν.
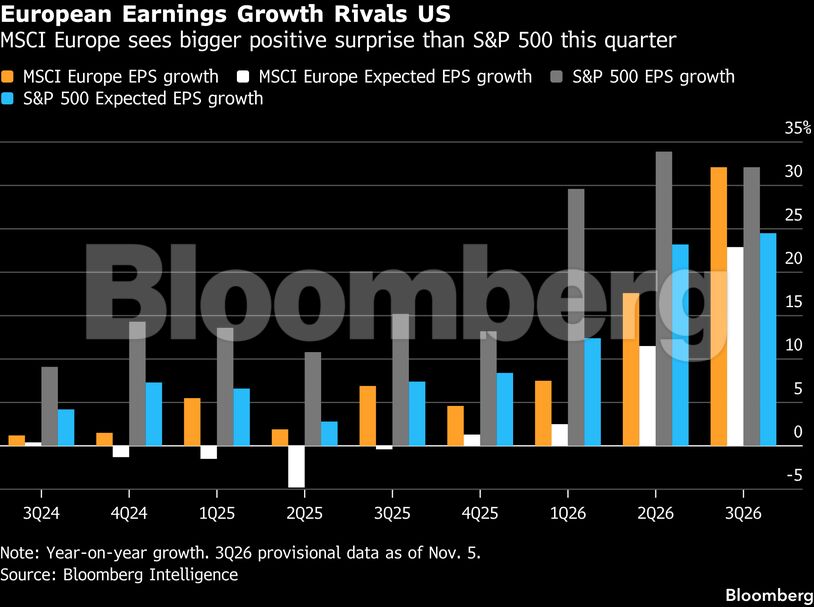
Τα αποτελέσματα του τρίτου τριμήνου δείχνουν ότι η αύξηση των ευρωπαϊκών εταιρικών κερδών κινείται πλέον σε επίπεδα συγκρίσιμα με εκείνα των αμερικανικών επιχειρήσεων.
Συγκεκριμένα, τα κέρδη ανά μετοχή και στις δύο πλευρές του Ατλαντικού αυξάνονται κατά περίπου 32% σε ετήσια βάση. Μάλιστα, η θετική απόκλιση από τις αρχικές εκτιμήσεις είναι μεγαλύτερη στην Ευρώπη, φτάνοντας τις 9,2 ποσοστιαίες μονάδες, έναντι 7,6 ποσοστιαίων μονάδων στις ΗΠΑ.
«Οι ευρωπαϊκές εταιρείες έχουν παρουσιάσει άλλη μία ισχυρή περίοδο αποτελεσμάτων, ενισχύοντας την εκτίμησή μας ότι η ανάκαμψη της κερδοφορίας στην περιοχή παραμένει σε τροχιά», δηλώνει ο Μάθιου Γκίλμαν, επικεφαλής στρατηγικής για τις ευρωπαϊκές μετοχές στο Chief Investment Office της UBS Global Wealth Management.
Όπως επισημαίνει, η αύξηση των εσόδων επιταχύνεται, τα περιθώρια κέρδους συνεχίζουν να ανακάμπτουν και οι αναβαθμίσεις των προβλέψεων για την κερδοφορία πραγματοποιούνται με ταχύτερο ρυθμό από ό,τι συνήθως αυτή την περίοδο του έτους.
Αν και η επενδυτική ζήτηση εξακολουθεί να αποτελεί τον βασικό μοχλό ανάπτυξης, με τη στήριξη των δαπανών για τεχνητή νοημοσύνη, ηλεκτροκίνηση και άμυνα, η βελτίωση επεκτείνεται πλέον και σε άλλους τομείς της οικονομίας.
«Πιστεύουμε, επομένως, ότι οι προοπτικές είναι περισσότερο ισορροπημένες και εξαρτώνται λιγότερο από έναν περιορισμένο αριθμό παραγόντων», τονίζει ο Γκίλμαν.
27 συνεχόμενες εβδομάδες αναβαθμίσεων προβλέψεων
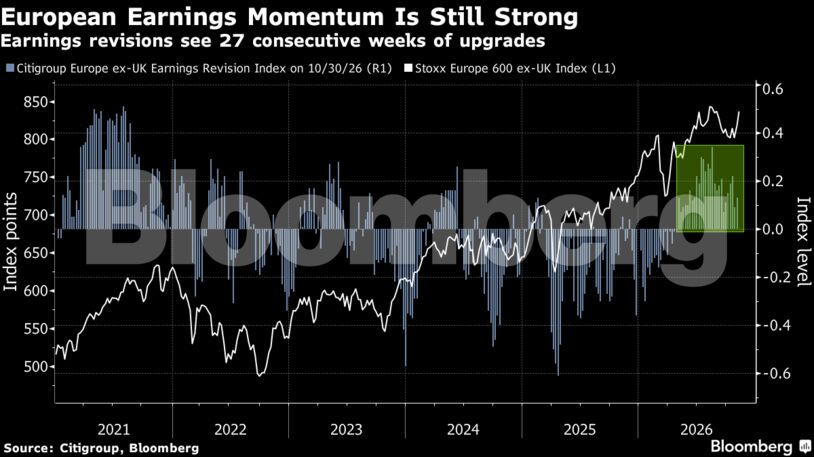
Η ισχυρή δυναμική της ευρωπαϊκής εταιρικής κερδοφορίας αντανακλάται και στις αναθεωρήσεις των εκτιμήσεων των αναλυτών.
Σύμφωνα με τα στοιχεία που επικαλείται το Bloomberg, οι προβλέψεις για τα εταιρικά κέρδη στην Ευρώπη αναβαθμίζονται επί 27 συνεχόμενες εβδομάδες, υποδηλώνοντας ότι η βελτίωση των οικονομικών αποτελεσμάτων έχει διάρκεια.
Είναι γεγονός ότι οι ενεργειακές εταιρείες συνέβαλαν σημαντικά στην αύξηση των κερδών το προηγούμενο τρίμηνο. Ωστόσο, η ενίσχυση της κερδοφορίας δεν περιορίζεται πλέον στον συγκεκριμένο κλάδο, καθώς όλοι οι τομείς εμφανίζουν αυξημένα κέρδη.
Η περαιτέρω υποχώρηση των τιμών του πετρελαίου θα μπορούσε να περιορίσει τα συνολικά κέρδη ανά μετοχή του STOXX 600, λόγω της επίδρασης στις ενεργειακές επιχειρήσεις.
Από την άλλη πλευρά, η μείωση του ενεργειακού κόστους θα μπορούσε να ενισχύσει την επενδυτική ψυχολογία, στηρίζοντας τις χρηματιστηριακές αποτιμήσεις.
Το φθηνότερο πετρέλαιο και η χαμηλότερη ενέργεια θα ελάφρυναν επίσης την επιβάρυνση των καταναλωτών, ενώ θα μπορούσαν να περιορίσουν την ανάγκη για περαιτέρω αυξήσεις επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα και την Τράπεζα της Αγγλίας.
Υποεπενδεδυμένοι στην Ευρώπη οι διεθνείς διαχειριστές
Βραχυπρόθεσμα, πάντως, υπάρχουν ενδείξεις ότι η ευρωπαϊκή αγορά ίσως χρειαστεί μια περίοδο ανάπαυλας μετά την πρόσφατη άνοδο.
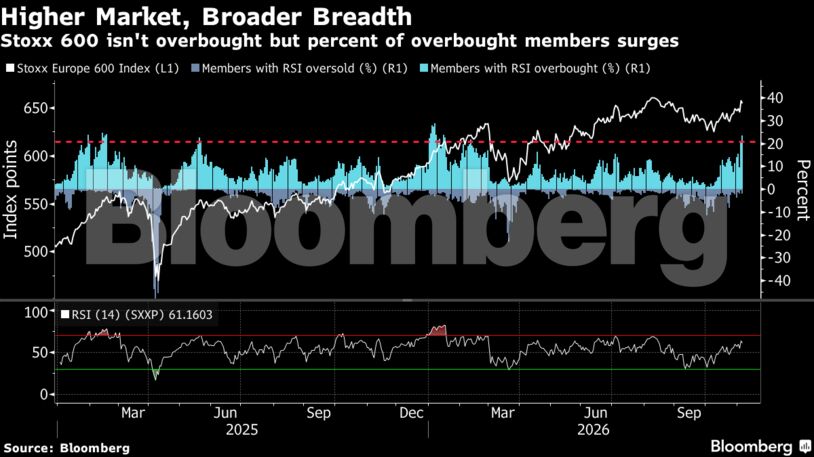
Σύμφωνα με τους τεχνικούς δείκτες, εννέα κλάδοι της ευρωπαϊκής αγοράς εμφανίζονται πλέον υπεραγορασμένοι, γεγονός που θα μπορούσε να οδηγήσει σε προσωρινή διόρθωση ή συσσώρευση.
Ωστόσο, ο STOXX 600 στο σύνολό του δεν εμφανίζει ακόμη ανάλογες ενδείξεις υπερθέρμανσης, ενώ η τοποθέτηση των διεθνών επενδυτών στις ευρωπαϊκές μετοχές παραμένει σχετικά περιορισμένη.
Σύμφωνα με τη μηνιαία έρευνα διαχειριστών κεφαλαίων της Bank of America, που δημοσιεύθηκε τον Οκτώβριο, οι διεθνείς επενδυτές διατηρούν καθαρή υποεπενδεδυμένη θέση 8% στις ευρωπαϊκές μετοχές.
Αυτό σημαίνει ότι εξακολουθούν να υπάρχουν σημαντικά περιθώρια για περαιτέρω μετακίνηση κεφαλαίων προς την Ευρώπη, εφόσον συνεχιστεί η αναδιάρθρωση των διεθνών επενδυτικών χαρτοφυλακίων.
«Έχουμε περάσει ξεκάθαρα σε μια φάση αυξημένης διάθεσης ανάληψης κινδύνου», δηλώνει ο Φλοριάν Ροζέ, επικεφαλής του CIO Office της BNP Paribas CIB.
«Διατηρούμε αυξημένη έκθεση στην Ευρώπη και βλέπουμε αρκετούς κλάδους που θα μπορούσαν να οδηγήσουν την αγορά σε περαιτέρω άνοδο», προσθέτει.