


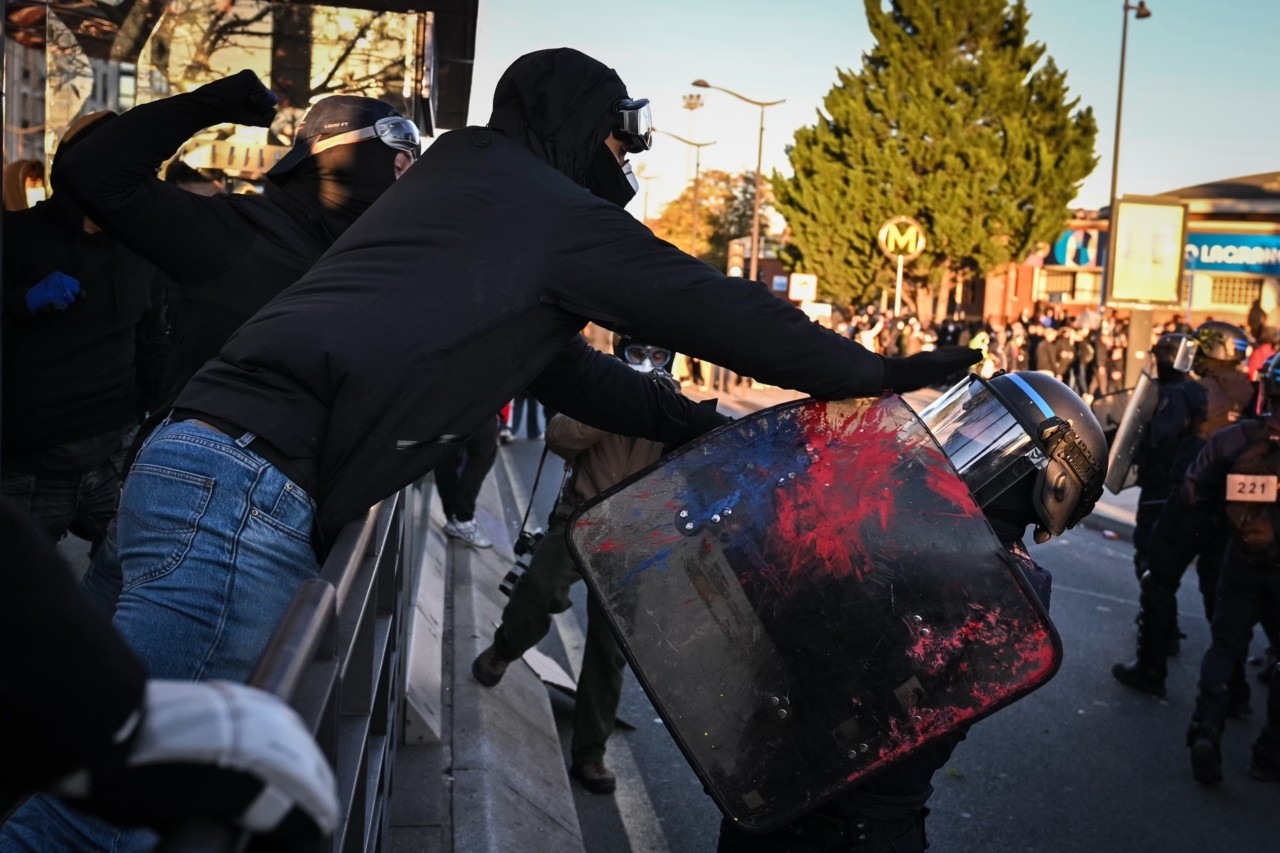
Οι ασφαλιστικές εταιρείες στην Ευρώπη αναπροσαρμόζουν την πολιτική τους, επιχειρώντας να περιορίσουν την έκθεσή τους στον κίνδυνο μεγάλων οικονομικών ζημιών από το κύμα διαδηλώσεων και κοινωνικών αναταραχών που εξαπλώνεται σε ευρωπαϊκές πόλεις.
Ο ασφαλιστικός κλάδος έχει ήδη αρχίσει να επιβάλλει ανώτατα όρια αποζημίωσης, να αυξάνει τις απαλλαγές που επιβαρύνουν τους ασφαλισμένους και, σε ορισμένες περιοχές υψηλού κινδύνου, να καταργεί εντελώς συγκεκριμένες καλύψεις, σύμφωνα με τον Μάρκος Άλβαρες, επικεφαλής του τομέα παγκόσμιων ασφαλίσεων της Morningstar DBRS.
Οι κίνδυνοι αυτοί εντάσσονται στην ασφαλιστική κατηγορία SRCC (Strikes, Riots and Civil Commotion), η οποία περιλαμβάνει απεργίες, ταραχές και κοινωνικές αναταραχές. Τα σχετικά περιστατικά έχουν αυξηθεί στην Ευρώπη τα τελευταία χρόνια, αναγκάζοντας τις ασφαλιστικές εταιρείες να επανεξετάσουν τον τρόπο με τον οποίο αξιολογούν και τιμολογούν τον συγκεκριμένο κίνδυνο.
Σύμφωνα με την Allianz, τη μεγαλύτερη ασφαλιστική εταιρεία της Ευρώπης, οι επιχειρήσεις δεν μπορούν πλέον να θεωρούν ότι οι κίνδυνοι κοινωνικών αναταραχών περιορίζονται στις αναδυόμενες αγορές. Αντιθέτως, αποτελούν ολοένα σημαντικότερη απειλή και για τις οικονομικά ανεπτυγμένες χώρες.
Η μεταβολή αυτή έχει γίνει ιδιαίτερα εμφανής τις τελευταίες εβδομάδες, καθώς οι φοιτητικές κινητοποιήσεις που ξεκίνησαν στη Γαλλία εξελίχθηκαν σε ευρύτερο κύμα διαδηλώσεων σε πολλές ευρωπαϊκές χώρες, με επίκεντρο την ακρίβεια, το κόστος διαβίωσης και την οικονομική πίεση που αντιμετωπίζουν τα νοικοκυριά.
Παράλληλα, οι αντιδράσεις για τη σχεδιαζόμενη κατασκευή νέων κέντρων δεδομένων, στο πλαίσιο της ταχείας ανάπτυξης της τεχνητής νοημοσύνης, προκαλούν πρόσθετες κινητοποιήσεις.
Καθώς οι κοινωνικές εντάσεις συνεχίζονται, στελέχη της ασφαλιστικής αγοράς αρχίζουν να συγκρίνουν τις οικονομικές επιπτώσεις τους με εκείνες που προκαλούν μεγάλες φυσικές καταστροφές, όπως οι τυφώνες. «Λόγω της σοβαρότητας και του μεγέθους των ζημιών, οι κοινωνικές αναταραχές συμπεριφέρονται πλέον σαν φυσική καταστροφή», δήλωσε ο Άλβαρες. «Δεν πρόκειται πλέον για δευτερεύουσες απειλές».
Ακριβότερα ασφάλιστρα και περιορισμένη κάλυψη
Ο Νικολά Ομπέρ, διευθύνων σύμβουλος της Howden France, επισημαίνει ότι η αλλαγή στη φύση και στην ένταση των κοινωνικών αναταραχών επηρεάζει άμεσα τους όρους των ασφαλιστικών συμβολαίων.
«Οι ασφαλιστικές εταιρείες χρειάστηκε να κινηθούν γρήγορα για να επιταχύνουν την καταβολή αποζημιώσεων και να στηρίξουν τις επιχειρήσεις που επλήγησαν», επεσήμανε.
Ωστόσο, η αυξανόμενη πίεση στον κλάδο αποτυπώνεται πλέον στους αυστηρότερους ασφαλιστικούς όρους, με υψηλότερες απαλλαγές, χαμηλότερα όρια αποζημίωσης και περισσότερους περιορισμούς στην κάλυψη, αφήνοντας ορισμένους ασφαλισμένους εκτεθειμένους σε σημαντικούς κινδύνους.
Στα μέσα Οκτωβρίου, περισσότεροι από μισό εκατομμύριο άνθρωποι συμμετείχαν σε διαδηλώσεις σε ολόκληρη τη Γαλλία. Οι κινητοποιήσεις συνοδεύτηκαν σε αρκετές περιπτώσεις από βίαια επεισόδια και λεηλασίες, προκαλώντας ζημιές σε δημόσια κτίρια και εμπορικά καταστήματα.
Έκτοτε, οι γαλλικές αρχές έχουν ενισχύσει σημαντικά την αστυνομική παρουσία και έχουν εισαγάγει πρόσθετους περιορισμούς, επιχειρώντας να αποτρέψουν νέα επεισόδια.
Ανάλογες κινητοποιήσεις έχουν πραγματοποιηθεί και σε πόλεις της Γερμανίας, του Βελγίου και της Πορτογαλίας, καθώς η αυξανόμενη δυσαρέσκεια για το κόστος ζωής τροφοδοτεί ένα ευρύτερο κύμα κοινωνικών αντιδράσεων.
Ο Ίαν Χάμφρις, επικεφαλής της μονάδας πολιτικής βίας και τρομοκρατίας της Allianz στο Λονδίνο, διευκρινίζει ότι η ασφαλιστική εταιρεία δεν εφαρμόζει γενικευμένους περιορισμούς στην ασφαλιστική κάλυψη ως άμεση αντίδραση στις πρόσφατες διαδηλώσεις.
Αντιθέτως, κάθε ασφαλιστήριο αξιολογείται ξεχωριστά, με βάση συγκεκριμένα χαρακτηριστικά κινδύνου, όπως η εγγύτητα μιας επιχείρησης ή ενός ακινήτου σε περιοχές που θεωρούνται περισσότερο ευάλωτες σε κοινωνικές αναταραχές.
Η ασφαλιστική βιομηχανία επιχειρεί παράλληλα να προσαρμοστεί στα νέα δεδομένα, αναπτύσσοντας εργαλεία που επιτρέπουν την ακριβέστερη αποτίμηση των κινδύνων.
Τον Σεπτέμβριο, η Howden Re, ο αντασφαλιστικός βραχίονας της Howden, παρουσίασε το UNREST, ένα αναλυτικό σύστημα που παρέχει στις ασφαλιστικές και αντασφαλιστικές εταιρείες πρόσβαση σε πιο πρόσφατα δεδομένα σχετικά με τις οικονομικές επιπτώσεις απεργιών, επεισοδίων και κοινωνικών αναταραχών.
Σύμφωνα με την εταιρεία, το μοντέλο επιτρέπει τον εντοπισμό περιοχών στις οποίες συγκεντρώνονται υψηλοί ασφαλιστικοί κίνδυνοι, την εκτίμηση της πιθανής εξέλιξης των επεισοδίων και την αξιολόγηση των επιπτώσεων στα ασφαλιστικά χαρτοφυλάκια.
Η Howden υπογραμμίζει ότι οι κοινωνικές αναταραχές γίνονται συχνότερες και αποκτούν εντονότερα τοπικά χαρακτηριστικά, με αποτέλεσμα τα παλαιότερα μοντέλα να μην αποτυπώνουν επαρκώς τους πραγματικούς κινδύνους που αντιμετωπίζουν οι ασφαλιστικές εταιρείες.
Την ίδια στιγμή, μεταβάλλεται και η δομή των ασφαλιστηρίων συμβολαίων. Όπως εξηγεί ο οίκος αξιολόγησης AM Best, ενώ στο παρελθόν η κάλυψη ζημιών από απεργίες και ταραχές περιλαμβανόταν συνήθως στα τυπικά εμπορικά ασφαλιστήρια, οι ασφαλιστικές εταιρείες αντιμετωπίζουν πλέον τους συγκεκριμένους κινδύνους ως ξεχωριστή κατηγορία, λόγω της πιθανότητας ιδιαίτερα υψηλών αποζημιώσεων.
«Όπως απέδειξαν οι ζημιές δισεκατομμυρίων από τις αναταραχές στη Μινεάπολη και τη Νέα Καληδονία το 2020 και το 2024, οι ταραχές στο Νεπάλ το 2025 και οι πρόσφατες εκτεταμένες καταστροφές στη Γαλλία, τέτοιου είδους γεγονότα μπορούν να έχουν σημαντικό αντίκτυπο», ανέφερε σε πρόσφατο σημείωμά της η Ματίλντ Γιάκομπσεν, ανώτερο στέλεχος της AM Best.
Η Γαλλία στο επίκεντρο – Οι ζημιές και το νέο κρατικό ταμείο
Οι πρόσφατες κινητοποιήσεις στη Γαλλία έχουν πλήξει δυσανάλογα εμπορικές εγκαταστάσεις και δημόσια κτίρια.
Σύμφωνα με τις εκτιμήσεις της Morningstar DBRS, οι ασφαλισμένες ζημιές από τα επεισόδια αναμένεται να παραμείνουν κάτω από τα 1,2 δισ. ευρώ, αν και το ποσό ενδέχεται να αναθεωρηθεί προς τα πάνω εφόσον συνεχιστούν οι αναταραχές.
Ο Άλβαρες επισημαίνει ότι η μεγαλύτερη πρόκληση για τον ασφαλιστικό κλάδο δεν αφορά μόνο στο ύψος των ζημιών, αλλά και στη γεωγραφική τους εξάπλωση.
«Στο παρελθόν, τα τυπικά επεισόδια περιορίζονταν σε μία πόλη και διαρκούσαν μερικές ημέρες. Τώρα, όμως, η βία εμφανίζεται ταυτόχρονα σε διαφορετικές περιοχές μιας χώρας ή ακόμη και σε περισσότερες χώρες», ανέφερε.
«Όταν προκύπτουν ζημιές σε μεγάλο αριθμό ακινήτων την ίδια χρονική στιγμή, δημιουργείται διαφορετικού τύπου πίεση στα κεφάλαια, στην κερδοφορία και στους δείκτες κεφαλαιακής επάρκειας των ασφαλιστικών εταιρειών», πρόσθεσε.
Η Verisk Maplecroft, η οποία αναπτύσσει μοντέλα εκτίμησης κινδύνου από κοινωνικές αναταραχές, χαρακτηρίζει τις πρόσφατες κινητοποιήσεις στην Ευρώπη ως το σημαντικότερο κύμα ταυτόχρονων κοινωνικών αναταραχών που έχει καταγραφεί στην περιοχή εδώ και χρόνια.
Ο σχετικός δείκτης κινδύνου για εκτεταμένες κοινωνικές αναταραχές στην Ευρώπη βρίσκεται σήμερα στο υψηλότερο επίπεδό του από το 2021.
«Οι μεγάλες διαδηλώσεις δεν καταλήγουν αναπόφευκτα σε βίαια επεισόδια ή λεηλασίες. Ωστόσο, το μοτίβο των τελευταίων εβδομάδων, όπου αρχικά ειρηνικές κινητοποιήσεις ενισχύθηκαν ή αξιοποιήθηκαν από ομάδες με πιο συγκρουσιακή δράση, σημαίνει ότι δεν μπορεί να αποκλειστεί νέα αναταραχή με καταστροφικές συνέπειες», δήλωσε η Τζες Μίντλετον, ανώτερη αναλύτρια για την Ευρώπη στη Verisk Maplecroft.
Η Γαλλία έχει ήδη σημαντική εμπειρία από τις οικονομικές επιπτώσεις ανάλογων επεισοδίων, με τις ασφαλισμένες ζημιές να αυξάνονται αισθητά τα τελευταία χρόνια.
Οι κινητοποιήσεις των «Κίτρινων Γιλέκων» το 2018 και το 2019 προκάλεσαν ασφαλισμένες ζημιές περίπου 220 εκατ. ευρώ, σύμφωνα με τη Morningstar. Αντίστοιχα, οι ταραχές του Ιουνίου 2023 οδήγησαν σε αποζημιώσεις περίπου 730 εκατ. ευρώ.
Η ανάγκη για κρατικούς μηχανισμούς αντασφάλισης
Σύμφωνα με τον Χάμφρις της Allianz, οι εξελίξεις έχουν αναζωπυρώσει τις συζητήσεις σχετικά με την ανάγκη δημιουργίας κρατικών μηχανισμών αντασφάλισης στη Γαλλία, οι οποίοι θα μπορούσαν να καλύπτουν μελλοντικές ζημιές από κοινωνικές αναταραχές.
Ήδη, η γαλλική κυβέρνηση ενέκρινε φέτος τη δημιουργία κρατικά υποστηριζόμενου ταμείου για την υποχρεωτική κάλυψη ζημιών από επεισόδια, το οποίο θα αφορά στα ασφαλιστήρια περιουσίας όλων των επιχειρήσεων και ιδιοκτητών κατοικιών στη χώρα.
Το νέο σύστημα αναμένεται να τεθεί σε εφαρμογή τον Ιανουάριο και θα χρηματοδοτείται από εισφορές των ασφαλιστικών εταιρειών, καθώς και από αύξηση κατά 0,8% στα ασφάλιστρα που καταβάλλουν οι ασφαλισμένοι, σύμφωνα με τον Άλβαρες.
Οι ασφαλιστικές εταιρείες θα εξακολουθήσουν να αναλαμβάνουν το 10% του κινδύνου ζημιών, ώστε να διατηρούν οικονομικό κίνητρο για την ορθή αξιολόγηση και διαχείρισή του. «Με αυτόν τον τρόπο διασφαλίζεται ότι εξακολουθούν να έχουν άμεσο οικονομικό συμφέρον», εξήγησε ο Άλβαρες.
Η δημιουργία του μηχανισμού αποτυπώνει τη νέα πραγματικότητα που αντιμετωπίζει η ευρωπαϊκή ασφαλιστική αγορά: οι κοινωνικές αναταραχές εξελίσσονται από έναν σχετικά περιορισμένο ασφαλιστικό κίνδυνο σε απειλή μεγάλης κλίμακας, με αυξανόμενο κόστος για επιχειρήσεις, ασφαλιστικές εταιρείες και τελικά τους ίδιους τους ασφαλισμένους.