


Μικρή συρρίκνωση στο 2,9% του ΑΕΠ διαπιστώνει για την ελληνική αγορά τηλεπικοινωνιών η Εθνική Επιτροπή Τηλεπικοινωνιών και Ταχυδρομείων, στην ετήσια Επισκόπηση Αγορών για το 2014, εκτιμώντας σταθεροποίηση για το τρέχον έτος.
Η ΕΕΤΤ παρουσιάζει την πορεία των αγορών ηλεκτρονικών επικοινωνιών και ταχυδρομικών υπηρεσιών με βάση τα στοιχεία που προέκυψαν κατόπιν επεξεργασίας των οικονομικών καταστάσεων εποπτευόμενων εταιριών και ερωτηματολογίων που αποστέλλει η ίδια, καθώς και από σχετικές εκθέσεις της Ευρωπαϊκής Επιτροπής και άλλων οργανισμών.
Στις ηλεκτρονικές επικοινωνίες, το 2014, η ελληνική αγορά τηλεπικοινωνιών παρουσίασε μικρή συρρίκνωση, τόσο σε όρους οικονομικών μεγεθών όσο και παικτών. Τα βασικά οικονομικά μεγέθη των παρόχων στην ελληνική αγορά τηλεπικοινωνιών φαίνεται να εισήλθαν στα τέλη του 2014 σε σταθεροποίηση, όπως για παράδειγμα ο κύκλος εργασιών που μειώθηκε μόλις κατά ~1,9% ή το μικτό κέρδος και το ενεργητικό, όπου, σε κάποιες περιπτώσεις, εμφανίστηκαν και ανοδικές τάσεις. Εντούτοις, διαφαίνονται ισχυρές τάσεις σταθεροποίησης ή και αναστροφής μέσα στο 2015.
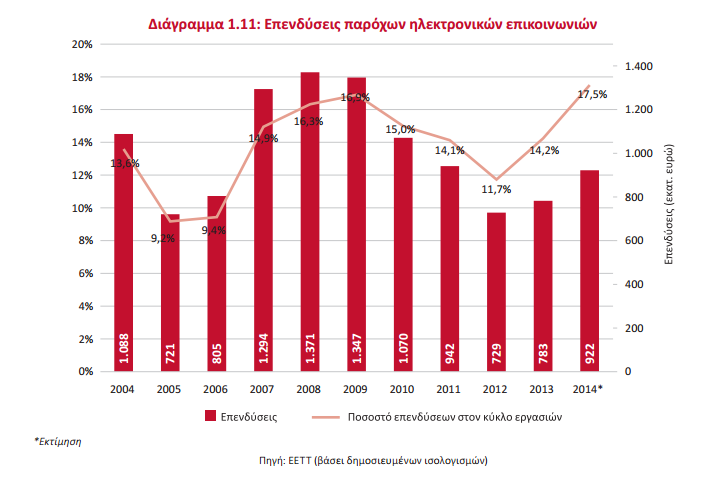

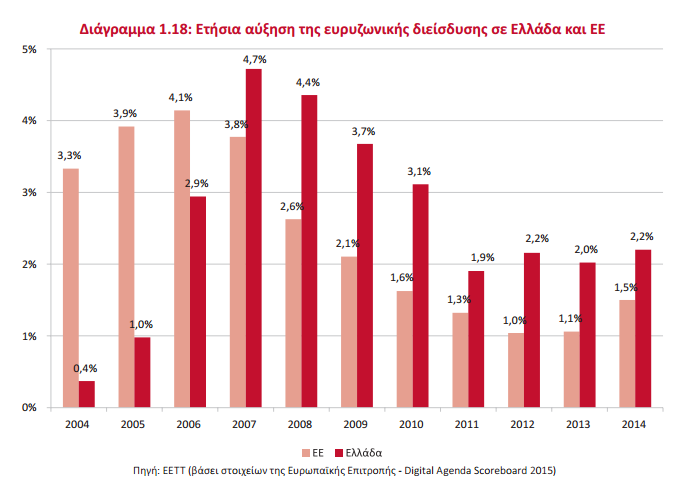
Ο αριθμός των ευρυζωνικών γραμμών έφτασε το Δεκέμβριο του 2014 τις 3.156.071 γραμμές έναντι 2.913.191 το Δεκέμβριο του 2013. Η ευρυζωνική διείσδυση έφθασε το 28,7% του πληθυσμού έναντι 26,3% το Δεκέμβριο του 2013. Η αύξηση αυτή (2,4 γραμμές ανά 100 κατοίκους) ήταν η δεύτερη υψηλότερη στην Ευρωπαϊκή Ένωση και ανέβασε την Ελλάδα στη 13η θέση μεταξύ των κρατών μελών (17η το Δεκέμβριο 2013). Tο χάσμα με την ΕΕ σε όρους ευρυζωνικών συνδέσεων μειώθηκε περαιτέρω, καθώς το Δεκέμβριο του 2014, η Ελλάδα υπολειπόταν του ευρωπαϊκού μέσου όρου κατά 2,4 συνδέσεις ανά 100 κατοίκους έναντι 3,5 το Δεκέμβριο του 2013.
Αξίζει να σημειωθεί πως το μέσο μη- νιαίο κόστος των γραμμών πλήρους πρόσβασης στην Ελλάδα παρέμεινε χαμηλότερο από τον ευρωπαϊκό μέσο όρο (8,17 ευρώ/μήνα έναντι 9,43 ευρώ/μήνα).
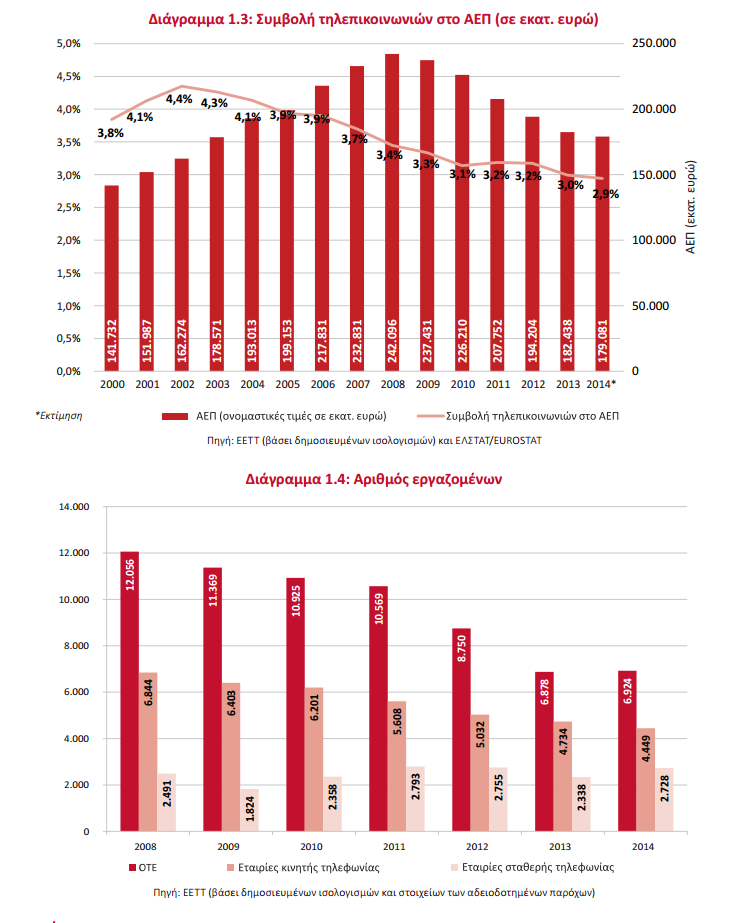

Στην αγορά σταθερής τηλεφωνίας, ο αριθμός των τηλεφωνικών γραμμών παρέμεινε στα ίδια επίπεδα με το 2013 με τη διείσδυση να φθάνει σε ποσοστό 43,3% επί του πληθυσμού. Οι γραμμές του ΟΤΕ παρουσίασαν μείωση κατά 4,6%, ενώ οι γραμμές των εναλλακτικών παρόχων, αύξηση κατά 5,1%. Ως αποτέλεσμα, το μερίδιο του ΟΤΕ επί των τηλεφωνικών γραμμών μειώθηκε σε 57% το Δεκέμβριο του 2014 έναντι 59,4% το Δεκέμβριο του 2013.
Η κίνηση για τους βασικούς τύπους κλήσεων (αστικά, υπεραστικά, διεθνή και προς κινητά) διαμορφώθηκε το 2014 σε 17,2 δισ. λεπτά (μείωση 8% έναντι του 2013), ενώ τα έσοδα από την παροχή υπηρεσιών τηλεφωνίας, διαδικτύου και ευρυζωνικού τηλεοπτικού περιεχομένου έφτασαν, το 2014, τα 1,47 δισ. ευρώ (μείωση 5,4% έναντι του 2013). Το μερίδιο του ΟΤΕ στην κίνηση παρέμεινε στα ίδια επίπεδα με το 2013 (49,3%) ενώ στα έσοδα ανήλθε στο 61,2%.


Στην κινητή, το 2014, ο αριθμός των συνδέσεων κινητής τηλεφωνίας ανήλθε σε 15,6 εκατ. Οι ενεργές συνδέσεις παρουσίασαν μείωση κατά 2,4% από 12,6 σε 12,3 εκατ., με τις συνδέσεις συμβολαίου να εμφανίζονται σταθερές σε σχέση με την προηγούμενη χρονιά και τις συνδέσεις καρτοκινητής να μειώνονται οριακά κατά 1,4%.
Με βάση την έκθεση της ΕΕΤΤ, το μερίδιο της COSMOTE επί του συνολικού αριθμού συνδέσεων μειώθηκε το Δεκέμβριο του 2014 σε 44,6% (έναντι 45,6% το Δεκέμβριο του 2013), το μερίδιο της VODAFONE αυξήθηκε από 29% σε 30,4%. Τέλος, το μερίδιο της WIND μειώθηκε από από 25,4% σε 24,8%.
Ο όγκος φωνητικών κλήσεων παρέμεινε σταθερός στα επίπεδα του 2013 και το 68% αυτών των κλήσεων πραγματοποιήθηκε σε κινητά εντός του ίδιου δικτύου κινητής τηλεφωνίας (on-net) έναντι 72% το 2012. Ο συνολικός αριθμός των SMS και MMS μειώθηκε κατά 23,3% και 11,5% αντίστοιχα. Αντίθετα οι υπηρεσίες πακετομεταγωγής (data) παρουσίασαν σημαντική αύξηση κατά 45%, φθάνοντας τα 21 δισ. ΜΒ.
Τα έσοδα της κινητής τηλεφωνίας παρουσίασαν μείωση κατά 6,7% και διαμορφώθηκαν στα 2,3 δισ. ευρώ. Το μέσο έσοδο ανά χρήστη συμβολαίου και καρτοκινητής τηλεφωνίας ανήλθε το 2014 σε 291 ευρώ και 59 ευρώ αντίστοιχα, παρουσιάζοντας μειώσεις έναντι του 2013 (7,2% και 7 ΣΥΝΟΨΗ 3,2% αντίστοιχα). Σημειώνεται ότι η κάλυψη σε δίκτυα τέταρτης γενιάς (4G) ανέρχεται στο 70% του πληθυσμού στα τέλη του 2014 (έναντι 55% το 2013).

Σύγκριση σταθερής και κινητής τηλεφωνίας
Βάσει των στοιχείων για το 2014, σε κάθε σύνδεση σταθερής τηλεφωνίας αντιστοιχούν 2,56 συνδέσεις κινητής. Οι κλήσεις από κινητό τηλέφωνο αντιστοιχούν πλέον στο 62% της συνολικής κίνησης (έναντι 59% το 2013).
Στη σταθερή τηλεφωνία, η συλλογή κλήσεων μειώθηκε κατά 31% σε σχέση με το 2013, φθάνοντας τα 280 εκατ. λεπτά, γεγονός που αποδίδεται στην περαιτέρω αύξηση των γραμμών ΑΠΤΒ πλήρους πρόσβασης. Στην κινητή τηλεφωνία, η κίνηση διασύνδεσης κατέγραψε άνοδο 3,07 δισ. λεπτών, εμφανίζοντας σημαντική αύξηση (22%) σε σχέση με το 2013. Επίσης, μειώθηκαν περαιτέρω τα τέλη τερματισμού, με αποτέλεσμα το μέσο τέλος τερματισμού στις αρχές του 2015 να διαμορφώνεται στα 1,10 ευρωλεπτά ανά λεπτό κίνησης.
Η φορητότητα παραμένει παράγοντας ενίσχυσης του ανταγωνισμού και αξιοποιείται από τους παρόχους τόσο στη σταθερή όσο και στην κινητή τηλεφωνία. Πάντως σε σχέση με το 2013, οι μεταφερθέντες αριθμοί παρουσίασαν μείωση της τάξης του 16% στην κινητή και αύξηση της τάξης του 7,1% στη σταθερή.
Ονόματα διαδικτυακών τόπων (domain names)
Το 2014, συνεχίσθηκε η ανοδική πορεία τόσο του αριθμού των αιτήσεων όσο και του αριθμού των συνολικών εκχωρήσεων ονομάτων διαδικτυακών τόπων με κατάληξη [.gr]. Ο συνολικός τους αριθμός, συμπεριλαμβανομένων και των υποτόπων (com.gr, net.gr, org.gr, edu.gr, gov.gr), υπερέβη τις 430.000.