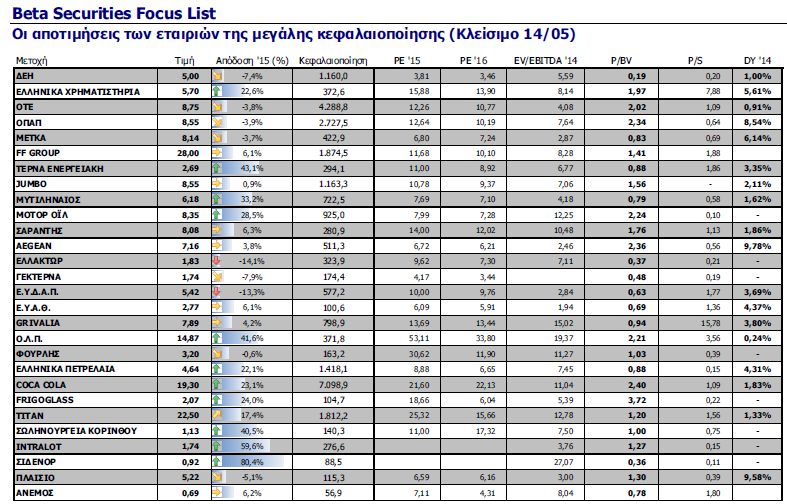
Μπαίνοντας στο δεύτερο δεκαπενθήμερο του Μαΐου είναι πλέον διάχυτη η αίσθηση ότι τα χρονικά περιθώρια που συνάδουν με την διαθέσιμη ρευστότητα για την εξυπηρέτηση των κρατικών αναγκών βρίσκονται σε οριακό σημείο.
Επιχειρώντας μια γρήγορη ανασκόπηση των 7 προηγούμενων Eurogroup αμέσως μετά τις βουλευτικές εκλογές του Ιανουαρίου καθώς και των δράσεων που έχουν λάβει χώρα μέχρι σήμερα, η ΒΕΤΑ ΑΧΕΠΕΥ, στην εβδομαδιαία ανάλυσή της, παρατηρεί τα εξής: α) Η ελληνική κυβέρνηση έχει εξυπηρετήσει χωρίς καθυστέρηση και χωρίς αλλαγή των όρων τις δανειακές υποχρεώσεις της προς τους δανειστές της β) Από συνάντηση σε συνάντηση των τεχνικών κλιμακίων έχει σημειωθεί πρόοδος στην διαπραγμάτευση το οποίο έχει επισημανθεί από κάθε πλευρά και γ) έχουμε ένα πολύ συγκεκριμένο πλαίσιο μέτρων/μεταρρυθμίσεων τεχνοκρατικά κοστολογημένο όπου σε κάποια σημειώνεται σύγκλιση και σε κάποια άλλα υπάρχει ακόμα απόσταση.
Απομονώνοντας επομένως τον θόρυβο είτε από το εξωτερικό είτε από το εσωτερικό η διαδικασία της διαπραγμάτευσης είναι σε εξέλιξη χωρίς ενέργειες που θα την έθεταν σε κίνδυνο παύσης, έχει μειώσει την απόσταση μέχρι την συμφωνία αλλά δεν έχει ακόμα φθάσει στο επιθυμητό σημείο που θα ικανοποιούσε και τις δύο πλευρές. Επίσης φαίνεται ότι η συμφωνία έχει την υποστήριξη αρκετών βουλευτών που βρίσκονται έξω από τα κόμματα της συγκυβέρνησης ανεβάζοντας ενδεχομένως το δυνητικό απόθεμα αποδοχής της συμφωνίας ακόμα και αν υπάρξουν απώλειες από τα δύο κόμματα της συγκυβέρνησης.
Τα παραπάνω δείχνουν μια εντελώς διαφορετική εικόνα από αυτή που επικρατούσε στο ξεκίνημα της διαδικασίας. Ο κίνδυνος αστοχίας ωστόσο παραμένει ακόμα υπαρκτός αφού βασικά θέματα παραμένουν ανοικτά. Αδυνατώντας να εκτιμήσει κανείς κατηγορηματικά για το αν θα έχουμε άμεσα λευκό καπνό –αφού πολλές φορές στο κοντινό παρελθόν υπερεκτιμήθηκαν για την κρισιμότητα τους κάποιες
ημερομηνίες- κάθε μέρα που θα περνάει χωρίς συμφωνία θα αυξάνει το ρίσκο. Επίσης κάθε μέρα που θα περνάει χωρίς συμφωνία θα αυξάνει εκθετικά το βαθμό σημαντικότητας της επόμενης ημέρας.
Η καθυστέρηση πλέον από εδώ και πέρα θα είναι φορέας μεταβλητότητας για την εγχώρια αγορά. Το ράλι ανακούφισης που ξεκίνησε μετά την σύνοδο της Ρίγα αναγνώρισε την πρόοδο, η νευρικότητα που διαπιστώνεται στην εβδομάδα που πέρασε είναι προϊόν των στενών χρονικών –και πολιτικών ίσως- περιθωρίων που διατρέχει η διαπραγμάτευση. Η έκβαση της είναι ο υπ αριθμόν «ένα» καταλύτης και σημείο αναφοράς της ελληνικής αγοράς η οποία θα ακολουθήσει δυνατά τα γεγονότα των επόμενων
δύο εβδομάδων.
Τεχνικά η διόρθωση βρίσκεται ακόμα σε φυσιολογικά επίπεδα σε ότι αφορά το εύρος που έχει καταγράψει από το υψηλό της κίνησης (+24%) και θα μπορούσε να θεωρηθεί ότι η ο Γενικός Aείκτης «δουλεύει» στα επίπεδα τιμών μετά την γρήγορη άνοδο που έχει προηγηθεί δένοντας της τιμές πάνω από τα επίπεδα των 800 μονάδων. Τα δύσκολα για τους αγοραστές θα αρχίσουν σε ενδεχόμενη διάσπαση των 800 μονάδων, επίπεδο στο οποίο συγκλίνουν οι δύο κινητοί μέσοι των 30 και 50 ημερών. Οι ταλαντωτές έχουν επιστρέψει σε ουδέτερες ζώνες διαπραγμάτευσης ενώ τα ωριαία διαγράμματα έχουν εισέλθει πλέον σε υποτιμημένα επίπεδα, γεγονός που αυξάνει το ενδεχόμενο επιβράδυνσης της διορθωτικής κίνησης. Ακόμα ωστόσο σε ημερήσια βάση υπάρχει περιθώριο υποχώρησης χωρίς να χαλάσει η μεσοπρόθεσμη ανοδική εικόνα το οποίο εκτιμούμε βρίσκεται 2% περίπου από τα επίπεδα κλεισίματος της Παρασκευής.
Με χαμηλότερο προφίλ νέων ξεκινάει η ερχόμενη εβδομάδα αφού οι περισσότερες εισηγμένες φρόντισαν να μεταφέρουν και πάλι τα αποτελέσματα τους στην τελευταία εβδομάδα του Μαΐου. Την Δευτέρα 18/5 τα Ελληνικά Χρηματιστήρια θα ανακοινώσουν τα αποτελέσματα α’ τρίμηνου, την ίδια ημέρα θα διεξαχθεί η επαναληπτική γενική συνέλευση της Μυτιληναίος με θέμα την επιστροφή κεφαλαίου ύψους 0,10 ευρώ ανά μετοχή ενώ την Τρίτη 19/5 είναι προγραμματισμένη η τακτική Γενική συνέλευση της Intralot. Την Τετάρτη 20/5 θα διεξαχθεί η καθιερωμένη μηναία συνάντηση των κεντρικών τραπεζών μελών της ευρωζώνης ενώ την Παρασκευή η Frigoglass θα ανακοινώσει τα μεγέθη του α’ τριμήνου πριν την έναρξη της συνεδρίασης.