


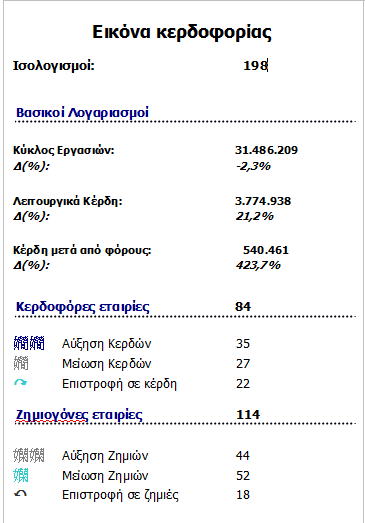
Δεύτερο συνεχόμενο τρίμηνο κερδών για τις εισηγμένες της Οδού Αθηνών καθώς οι 198 ισολογισμοί εταιριών στο εξάμηνο έδειξαν συνολικά κέρδη 540 εκατ. ευρώ (αύξηση 423%).
Καίτοι το εξάμηνο δεν έχει καμία ουσιαστική σημασία (καθώς επιβλήθηκαν εν τω μεταξύ τα capital Controls), εν τούτοις τα αποτελέσματα καταδεικνύουν ότι, μια σειρά εταιρειών πραγματοποιεί σημαντικά κέρδη και παράγει ρευστότητα- η οποία είναι χρήσιμη ως απόθεμα για την δύσκολη συνέχεια.
Η κερδοφορία τους αποκτά ιδιαίτερη σημασία καθώς τα αποτελέσματα επιτεύχθηκαν σε περιβάλλον αύξησης φόρων και κόστους ενέργειας.
Συγκεκριμένα, εκτός από τα διυλιστήρια θετική εικόνα εμφάνισαν οι θυγατρικές του ομίλου Βιοχάλκο ( Ελβαλ, Σωληνουργεία Κορίνθου) ενώ σημαντικά κέρδη παρουσίασαν οι εταιρείες ΔΕΗ, ΟΠΑΠ, Επιχειρήσεις Αττικής.
Με εξαίρεση τις τράπεζες- οι οποίες έλαβαν παράταση στην δημοσίευση – απο τις 198 οι 84 ήταν κερδοφόρες και οι 114 ζημιογόνες. Ο συνολικός τζίρος των εταιρειών διαμορφώθηκε στα 31,4 δισ. ευρώ ( πτώση 2,3% ), τα λειτουργικά κέρδη σε 3,7 δισ. ευρώ. Την μεγαλύτερη συνεισφορά είχαν τα διυλιστήρια τα οποία είχαν 208 εκατ. ευρώ στο σύνολο των 540 εκατ. ευρώ.
Η ανάλυση της Beta
Περισσότερο αρχειακή και ιστορικής σημασίας παρά ουσιαστική είναι μάλλον η καταγραφή των αποτελεσμάτων του εξαμήνου του 2015, όπως αναφέρει στην συνολική της ανάλυση για το εν λόγω διάστημα η Beta Χρηματιστηριακή.

Και τούτο διότι οι οικονομικές συνθήκες που επικρατούν στην Ελλάδα μετά τις 29 Ιουνίου αναμένεται να αλλάξουν δραματικά και να αναθεωρήσουν προς το χειρότερο την βραχυπρόθεσμη τάση των εταιρικών αποτελεσμάτων σε όλες τις γραμμές.
Παρόλα αυτά, οι καλές επιδόσεις πολλών εταιριών στο πρώτο μισό της χρονιάς μπορούν να λειτουργήσουν σαν παρακαταθήκη ή σαν απόθεμα ασφαλείας για την συνέχεια. Επίσης, η θετική συνεισφορά παραγόντων όπως ο τουρισμός και το χαμηλό ενεργειακό κόστος παρουσιάζουν ενδιαφέρον ως παράμετροι κερδοφορίας για το μέλλον.
Εκτός από την επεισοδιακή συνέχεια, οι ανακοινώσεις των μεγεθών παρουσίασαν και διαδικαστικές δυσκολίες ως προς την αποτύπωση της συνολικής εικόνας. Η δημοσίευση των αποτελεσμάτων του β’ τριμήνου παρέμεινε σε εκκρεμότητα καθώς οι τράπεζες πήραν παράταση ενός μήνα προκειμένου να ενσωματώσουν στους ισολογισμούς τους τα μεγέθη των τεστ αντοχής.
Επιπλέον καμία εταιρία από όσες κλείνουν ετήσιους ισολογισμούς το καλοκαίρι δεν ανακοίνωσε αποτελέσματα εκμεταλλευόμενη το ειδικό καθεστώς παράτασης που ισχύει για τα ετήσια αποτελέσματα.
Αν σε αυτές προστεθεί η Viohalko η οποία έχει περιθώριο μέχρι τέλος Σεπτεμβρίου καθώς και πέντε εταιρίες που δεν ανακοίνωσαν μεγέθη εξαμήνου ο λογαριασμός των εκκρεμοτήτων φθάνει τις 20, αριθμός ασυνήθιστος για τα δεδομένα των λίγων πλέον εταιριών που έχουν απομείνει στο ΧΑ.
Οι 198 εταιρίες που δημοσίευσαν εξάμηνο εντός της σχετικής προθεσμίας είναι ο μικρότερος αριθμός σε πλήθος από την καθιέρωση των διεθνών λογιστικών προτύπων.
Ο τζίρος στο εξάμηνο κινήθηκε σε χαμηλότερα επίπεδα (-2,3%) λόγω της μείωσης του τζίρου στις εταιρίες διύλισης καθώς οι εργασίες συντήρησης στα ΕΛΠΕ στο β’ τρίμηνο είχαν αντίκτυπο στην παραγωγή όπως και η υποχώρηση της τιμής του πετρελαίου είχε αντίκτυπο και στον τζίρο των πωλούμενων προϊόντων διύλισης (-16%).
Εξαιρουμένων του κλάδου διύλισης και των πρατηρίων παρατηρείται αύξηση 3,8% η οποία προέρχεται κυρίως από τις θυγατρικές του ομίλου της Βιοχάλκο αλλά και από τα μη μεταλλικά ορυκτά (τσιμέντα, μάρμαρα) οι οποίες είχαν εξαιρετική εξαγωγική επίδοση για ένα ακόμα τρίμηνο.
Στον αντίποδα βρέθηκαν οι εταιρίες ένδυσης (-55%) και η μεταλλουργία (-27%) λόγω των δυσμενών συνθηκών ζήτησης στην Ελλάδα. Ο τζίρος του εξαμήνου έκλεισε στα 31,4 δις ευρώ ενώ σε επίπεδο τριμήνου οι εταιρίες εμφανίζουν έσοδα 16,9 δις ευρώ.
Τα λειτουργικά κέρδη διατήρησαν το «πλούσιο» +21% του α’ τριμήνου και μάλιστα με σχετική ακρίβεια (+21,2%) αφού στο β’ τρίμηνο οι εταιρίες όχι μόνο διατήρησαν αλλά αύξησαν τα περιθώρια κερδοφορίας τους κατά 242 μονάδες βάσης, ανεβάζοντας το προσαρμοσμένο περιθώριο EBITDA στο 14%.
Και εδώ η συνεισφορά του κλάδου διύλισης ήταν καθοριστική καθώς η εξαίρεση του κλάδου κατεβάζει την αύξηση των λειτουργικών κερδών στο 7%. Η έκπληξη έρχεται από τον κλάδο ακτοπλοΐας (+107%), στα Χημικά αλλά και τις θυγατρικές της Βιοχάλκο, εταιρίες δηλαδή που έχουν υψηλό βαθμό έκθεσης στο μικτό κόστος σε ενέργεια ή σε παράγωγα του πετρελαίου.
Εξαιρετική ήταν η εικόνα του κλάδου τυχερών παιχνιδιών (+26%) με την προσθήκη των «Ελληνικών Λαχείων» σε πλήρη ενοποίηση στον ισολογισμό του ΟΠΑΠ ενώ οι αυξημένες πωλήσεις αυτοκινήτων και μοτοσυκλετών έδωσαν ένα +21% στον κλάδο Εμπορίας αυτοκινήτων.
Η τελική γραμμή για το σύνολο των εισηγμένων επιχειρήσεων έχει υπερτετραπλασιαστεί (+423%) αφενός λόγω της πολύ χαμηλής βάσης σύγκρισης αφετέρου λόγω των πραγματικών βελτιώσεων που έχουν συντελεστεί σε λειτουργικό επίπεδο. Το τρίμηνο έφερε άλλα 300 εκατ. ευρώ περίπου σε διαφορά από το προηγούμενο (+524% σε σχέση με το β’ τρίμηνο του 2014) ενώ από τις λειτουργικές εξοικονομήσεις στην τελική γραμμή κατεβαίνουν περισσότερες από τις μισές καθώς το καθαρό περιθώριο αυξήθηκε στο εξάμηνο κατά 164 μονάδες βάσης ή 218 μονάδες σε επίπεδο τρίμηνο.
Επισημαίνεται ωστόσο ότι η καθαρή κερδοφορία των 198 εταιριών ήταν 541,2 εκατ. ευρώ ενώ οι 25 μεγαλύτερες εταιρίες του δείκτη αναφοράς του ΧΑ (19 ανακοινώσεις) έφεραν 756 εκατ. ευρώ. Για άλλη μια φορά οι μεσαίες ή μικρές εταιρίες όχι μόνο δεν κατάφεραν να διευρύνουν το τελικό αποτέλεσμα αλλά επιδρούν αφαιρετικά στα ήδη πολύ χαμηλά συνολικά κέρδη σε σχέση με την συνολική αποτίμηση των εταιριών του Ελληνικού Χρηματιστηρίου.
Στα έκτακτα αποτελέσματα, υπάρχει μετά από καιρό ισορροπία καθώς οι περισσότερες εταιρίες φαίνεται να έχουν εξαντλήσει αυτή την δυνατότητα ή λειτουργούν σε συγκρίσιμη βάση περιόδου που δεν επηρεάζει δραστικά την εικόνα με ισόποσες έκτακτες ίδιου προσήμου.
Η περίοδος του β’ τριμήνου είχε σχετικά μικρή επίδραση εκτάκτων παραγόντων (απομειώσεις κέρδη από πωλήσεις συμμετοχών κλπ) μετά από ένα μεγάλο διάστημα καταγραφής μη οργανικών εγγραφών. Μικρής φύσεως έκτακτες εγγραφές παρατηρούνται σε Aegean (+), Ελληνικά Πετρέλαια (+), Motor oil (+), OTE (-), Φουρλής (-) ΓΕΚΤΕΡΝΑ (+) και Ελλάκτωρ (-).
Η σχέση μεταξύ κερδοφόρων και ζημιογόνων εταιριών παρουσίασε μικρή βελτίωση (42% κερδοφόρες έναντι 40% στο α’ τρίμηνο) η οποία οφείλεται στην απουσία των τραπεζών αλλά και όσων εταιριών δημοσιεύουν δωδεκάμηνη χρήση το καλοκαίρι.
Το πιθανότερο είναι η ολοκλήρωση των δημοσιεύσεων να βρει την τελική σχέση χαμηλότερα από το σύνηθες 40:60 (κερδοφόρες/ζημιογόνες), αναλογία η οποία έχει εγκατασταθεί για τέσσερα συνεχόμενα τρίμηνα. Εσωτερικά η κατανομή των ζημιογόνων εταιριών διατήρησε την δυναμική της βελτίωσης (52 εταιρίες από τις 114 εμφάνισαν χαμηλότερες ζημιές).
Ο αριθμός των εταιριών που γύρισαν σε κερδοφορία (22) ήταν οριακά υψηλότερος από αυτές που επέστρεψαν σε ζημιές (18) και κατά μία εταιρία υψηλότερος από το πρώτο τρίμηνο. Η κατανομή των αποτελεσμάτων αναμένεται να επιδεινωθεί στο επόμενο οικονομικό τρίμηνο καθώς 11 εισηγμένες κινούνται οριακά θετικότερα στο εξάμηνο.
Τι επηρέασε το β’ τρίμηνο
Τουρισμός, εξαγωγές, μειωμένη πιστωτική επέκταση και οι διακυμάνσεις ευρώ και πετρελαίου ήταν οι βασικές συνιστώσες που διαμόρφωσαν τάσεις στους ισολογισμούς των εισηγμένων εταιριών. Αναλυτικότερα:
Ενεργειακό κόστος: Όπως και το α’ τρίμηνο έτσι και το β’ είχε την δυναμική της πτώσης των τιμών. Η μείωση των τιμών βελτίωσε αφενός τα περιθώρια κέρδους αφετέρου το κεφάλαιο κίνησης ενώ για τις εταιρίες διύλισης ο συνδυασμός των ικανοποιητικών περιθωρίων και της αύξησης της ζήτησης σε πετρέλαιο θέρμανσης και καύσιμα κίνησης διαμόρφωσε πολύ θετικές προϋποθέσεις ζήτησης σε σχέση με πέρυσι.
Ισοτιμία Ευρώ/Δολαρίου: Επηρεάστηκαν αρνητικά οι εισαγωγείς, ειδικά όσοι βρίσκονται στο χώρο του λιανικού εμπορίου οι οποίοι φαίνεται ότι κράτησαν τα περιθώρια τους χαμηλά ώστε να μην χαθούν μερίδια αγοράς. Αντίθετα για όσες εταιρίες έχουν θυγατρικές στο εξωτερικό ή έχουν εξαγωγικό προσανατολισμό καταγράφηκαν πολύ υψηλές επιδόσεις ή σημαντικά έκτακτα αποτελέσματα.
Περιορισμοί κεφαλαίου: Αν και λειτούργησαν μόλις δύο ημέρες στην περίοδο του β’ τριμήνου είχαν αρνητικές επιπτώσεις σε χρηματοοικονομικές και εισαγωγικές εταιρίες. Επίσης η συμπεριφορά ενός μέρους των καταναλωτών όπως καταγράφηκε στο β’ τρίμηνο είχε σαν σημείο αναφοράς την προστασία των καταθέσεων μέσα από την απόκτηση αγαθών που ενδεχομένως είχαν εκτός από χρηστική αξία και υψηλή αξία μεταπώλησης.
Τουρισμός: Οι αυξημένες αφίξεις βοήθησαν την διατήρηση της ζήτησης σε ικανοποιητικά επίπεδα στο λιανικό εμπόριο, στις μεταφορές και τα καύσιμα.
Πρωταγωνιστές
Επιμέρους δεν έλειψαν οι εκπλήξεις τόσο προς την θετική όσο και προς την αρνητική πλευρά. Μετά από αρκετό καιρό κατεγράφησαν επιδόσεις που ήταν σημαντικά διαφοροποιημένες από τις εκτιμήσεις των αναλυτών. Στην θετική πλευρά ξεχωρίζει η επίδοση της Motor oil με ιστορικά υψηλή επίδοση κερδοφορίας όλων των εποχών, το δυνατό τρίμηνο του ΟΠΑΠ με την πλήρη ενοποίηση των Λαχείων καθώς και του Folli – Follie με την οργανική επέκταση στην Κίνα.
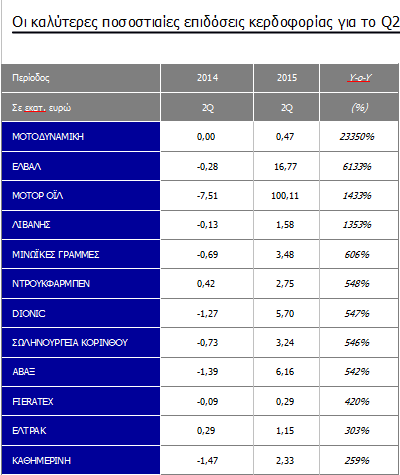

Θετικότερη εικόνα από τα αναμενόμενα και με κερδοφόρο αποτέλεσμα είχαν ακόμα Μυτιληναίος και Ελληνικά Πετρέλαια που έχασαν την ευκαιρία για μια ιστορική επίδοση λόγω προγραμματισμένης συντήρησης, η Coca Cola λόγω χαμηλότερου κόστους ενώ σε προσαρμοσμένη βάση καλή εικόνα παρουσίασε και ο ΟΤΕ. Δυνατούς ισολογισμούς και ικανοποιητική επίδοση στην τελική γραμμή είχαν ακόμα οι ΔΕΗ, ΟΛΠ, Grivalia Properties, Τιτάν, ΕΛΒΑΛ, ΕΥΔΑΠ, Σαράντης και Καρέλιας.
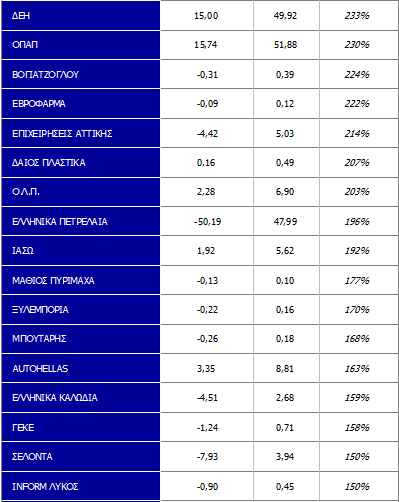

Από τις μικρομεσαίες εταιρίες υπήρξε αισθητή διαφοροποίηση στο ποιες συνέχισαν στο β’ τρίμηνο από το αρχικό δυνατό ξεκίνημα. Συγκεκριμένα σε υψηλά επίπεδα κινήθηκε η κερδοφορία των Aegean air, Πλαστικών Θράκης, MLS, Πλαστικά Κρήτης, Καράτζης, Flexopack, Ιασώ, Ευρωπαική Πίστη, Mermeren Combinat, Κανάκης, Intracom, Έλτον Χημικά, Profile, Kleeman, Κρι-Κρι, Κυριακίδης, Autohellas, Paperpack και Envitec.
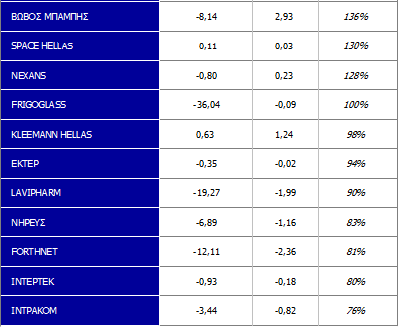

Στον αντίποδα αρνητικά μεγέθη ή κατώτερα των προσδοκιών ανακοινώθηκαν από Πλαίσιο, Ιντραλοτ, Frigoglass, ΓΕΚΤΕΡΝΑ, Ελλάκτωρ, MIG και Υγεία.