



Την κάλυψη εκ νέου της μετοχής της Coca Cola HBC ξεκινά η Alpha Finance θέτοντας τιμή στόχο τα 19,5 ευρώ και σύσταση “Ουδέτερη” (“Neutral / Medium Risk”).
Όπως σημειώνει η μετοχή έχει υπεραποδώσει κατά 28% και 23% αντίστοιχα του Γενικού Δείκτη και του FTSE 100 κατά το τελευταίο τρίμηνο, αποτιμώντας πλήρως τη βαθμιαία σταθεροποίηση των συναλλαγματικών ισοτιμιών σε αγορές κλειδιά, τη βελτίωση των περιθωρίων κέρδους απ’ τη μείωση του κόστους αλλά και μία αξιοπρεπή αύξηση του όγκου των πωλήσεων.
Ωστόσο η Alpha Finance δεν μπορεί πλέον να εντοπίσει τον καταλύτη εκείνο για τη μετοχή καθώς παρά την ανατίμηση της τα σημαντικά μακροοικονομικά και γεωπολιτικά εμπόδια παραμένουν σε πολλές χώρες. Επιπρόσθετα η μετοχή πλέον διαπραγματεύεται στα επίπεδα και των ανταγωνιστών της με βάση της εκτιμήσεις για τα κέρδη του 2015.
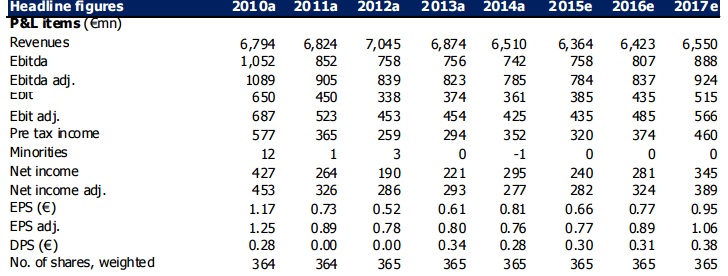

Η χρηματιστηριακή προβλέπει σταθεροποίηση των καθαρών εσόδων από πωλήσεις με μία μικρή αύξηση στον όγκο των πωλήσεων και τη βελτίωση της τιμολόγησης κυρίως λόγω των συναλλαγματικών ισοτιμιών. Μάλιστα βλέπει και αύξηση του προσαρμοσμένου περιθωρίου κέρδους στο 7,7% τη διετία 15-17 από 6,5% που ήταν το 2014.
Όπως σημειώνει η έκθεση, η Coca Cola HBC έχει την προοπτική μακροπρόθεσμης ανάπτυξης εκμεταλλευόμενη την γεωγραφική της παρουσία. Ωστόσο η οικονομική αστάθεια, η συναλλαγματική μεταβλητότητα και οι γεωπολιτικές εντάσεις έχουν χτυπήσει αρκετές αγορές ασκώντας πίεση στο επιχειρηματικό μοντέλο της εταιρείας.
Πάντως για τους αναλυτές της Alpha Finance η Coca Cola HBC εξέρχεται βαθμιαία απ’ την καταιγίδα μέσω ενός συνδυασμού βελτίωσης των τοπικών συνθηκών και εφαρμόζοντας έναν στοχευμένο στρατηγικό σχεδιασμό.
Η Alpha Finance προβλέπει μέση ετήσια αύξηση των κερδών προ φόρων και τόκων κατά 10,1% σε αναπροσαρμοσμένη βάση έως το 2017.