


Αγγελική Μητροπούλου*, Νικόλαος Σκουριάς**
«Παγίδα» ή «ανακούφιση» η πρόταση του Συνηγόρου του Καταναλωτή, γα την διευθέτηση του θέματος που έχει προκύψει με τα δάνεια σε ελβετικό φράγκο;
Το θέμα αφορά περίπου 70.000 δανειολήπτες, οι οποίοι έλαβαν δάνειο (συνήθως στεγαστικό) περιόδους 2007 έως 2008, όταν η πολιτική πωλήσεων των τραπεζικών προϊόντων ήταν αρκετά «επιθετική» κατά την προσέλκυση πελατών – δανειοληπτών των οποίων το δάνειο θα υπολογιζόταν σε ισοτιμία ελβετικό φράγκου.
Το δέλεαρ, για όλους αυτούς τους ανθρώπους ήταν ότι, αφ’ ενός η δόση θα ήταν πολύ χαμηλότερη, δεδομένου ότι η ισοτιμία, ευρώ/ελβετικού φράγκου κατά την εποχή εκείνη, κυμάνθηκε από 1,50 με 1,70 (μέση ισοτιμία 1,6073, με το ευρώ να εμφανίζει τάσεις ισχυροποίησης έναντι του ελβετικού νομίσματος από το 2003, αφετέρου, ότι το επιτόκιο Libor του Ελβετικού Φράγκου ήταν πολύ χαμηλότερο, έναντι του Euribor, με το επιτοκιακό όφελος για τον δανειολήπτη να διαμορφώνεται κατά μέσο όρο στις 1,8 ποσοστιαίες μονάδες.
Άρα η δόση μειώνονταν σημαντικά, από ό,τι με δάνειο σε Ευρώ.
Τα αμέσως επόμενα χρόνια, δηλαδή από το 2008 και μετά άρχισε η διολίσθηση του Ευρώ έναντι του Ελβετικού Φράγκου. Αυτό, πρακτικά, σήμαινε, ότι οι δόσεις (τόκος και χρεολύσια) συνεχώς αυξάνονταν, καθώς η αποδυνάμωση πραγματοποιήθηκε σταδιακά, για να κορυφωθεί, τον Ιανουάριο του 2015 η ισοτιμία ευρώ/ελβετικού φράγκου απότο 1,20 όπου είχε σταθεροποιηθεί αρχικά μεταξύ 2012-14βούτηξε στο 1 προς 1.
Παράλληλα, καθώς το επιτοκιακό κέρδος συρρικνωνόταν, διαμορφώθηκε πλέον στις 0,80 ποσοστιαίες μονάδες.
Τον Απρίλιο του 2014 το Ευρωπαϊκό Δικαστήριο Δικαιωμάτων του Ανθρώπου εξέδωσε απόφαση – καταπέλτη, όπου υποχρέωσε την τράπεζα να επαναφέρει το δάνειο στην αρχική ισοτιμία, δηλαδή την ισοτιμία ευρώ/ελβετικού φράγκου κατά την ημερομηνία εκταμίευσης του δανείου και όχι σε οποιαδήποτε τυχαία ημερομηνία (Απόφαση της 30ης Απριλίου 2014, υπόθεση C-26/13, ArpadKasler, Hajnalkakaslerne Rabai κατά ΟΤΡ Jelzalogpank Zrt, σκέψεις 71-75).
Αυτό έχει δύο ευνοϊκές επιπτώσεις για το δανειολήπτη (αλλά όχι για την τράπεζα):
-Επιστροφή όλων των επιπλέον ποσών που έχει καταβάλει ο δανειολήπτης όλα αυτά τα χρόνια, εξ αιτίας της διακύμανσης της συναλλαγματικής ισοτιμίας που ήταν εις βάρος του
-Υπολογισμός άληκτου κεφαλαίου (υπολοίπου, δηλαδή) του δανείου, σύμφωνα με την αρχική ισοτιμία.
Συνεπώς, μιλάμε για ένα τεράστιο κέρδος στο πορτοφόλι του δανειολήπτη, ο οποίος αλλιώς υπολόγιζε αρχικά και αλλιώς διαμορφώθηκε στη συνέχεια η δανειακή του σύμβαση.
Τα δάνεια όμως που χορηγήθηκαν σε Ελβετικό φράγκο, δεν είναι στην πραγματικότητα δάνεια, αλλά στην ουσία είναι προϊόντα επενδυτικού χαρτοφυλακίου συνδεμένα ευθέως με την αγορά συναλλάγματος (FX ή FOREX) όπου και διαμορφώνονται η εκάστοτε ισοτιμία με βάση την ζήτηση και την πρόσφορά.
Στη συνέχεια, όμως και, έπειτα από την απόφαση της Κεντρικής Ελβετικής Τράπεζας να εγκαταλείψει την υποστήριξη που παρέχει στην ισοτιμία στο 1,20 για να αποτρέψει την περαιτέρω ανατίμηση του νομίσματος της, επήλθε η απόλυτη ανατροπή στην ισοτιμία των δύο νομισμάτων, με αποτέλεσμα το ευρώ/ελβετικό φράγκο να διασπάσει προς τα κάτω προσωρινά το 1 προς 1!
Σήμερα, η ισοτιμία διαμορφώνεται κοντά στο 1,09 Ελβετικό Φράγκο ανά Ευρώ. Σε σχέση με την μέση ισοτιμία κατά την περίοδο 2006-07, το ελβετικό έχει ανατιμηθεί κατά σχεδόν 47,5%, ενώ σε σχέση με την μέση ισοτιμία 1ου εξαμήνου 2007 όπου η πλειονότητα των δανείων χορηγήθηκαν, η ανατίμηση αγγίζει το 50,7%.
Αυτό έδωσε το έναυσμα σε πολλούς δανειολήπτες, οι οποίοι ασφυκτιούσαν παγιδευμένοι μέσα σε ένα δαιδαλώδες πλέγμα καταχρηστικών συμβατικών όρων, να προσφύγουν στα δικαστήρια, προκειμένου να επιτύχουν τη δικαίωσή τους, μέσω της ελάφρυνσης του χρέους τους προς τις τράπεζες. Έτσι, εκδόθηκαν και στην Ελλάδα αρκετές αποφάσεις, ενώ εκκρεμούν πολλές ακόμα στα δικαστήρια, προκειμένου να δοθεί οριστική λύση, ατομικά, για τον καθένα από τους δανειολήπτες.
Η ανταπόκριση της Δικαιοσύνης είναι εξαιρετικά θετική ως προς τη δικαίωση των δανειοληπτών και έχει ξεκινήσει μία χιονοστιβάδα αποφάσεων, τόσο σε επίπεδο οριστικής διευθέτησης (αγωγές), όσο και σε επίπεδο λήψης ασφαλιστικών μέτρων, όπου το δικαστήριο υποχρεώνει την τράπεζα να δεχτεί να καταβάλει ο δανειολήπτης το ποσό της αρχικής δόσης (υπολογισμένο με την ισοτιμία της ημερομηνίας εκταμίευσης του δανείου), μέχρι την έκδοση της οριστικής απόφασης επί της αγωγής του ιδίου δανειολήπτη.
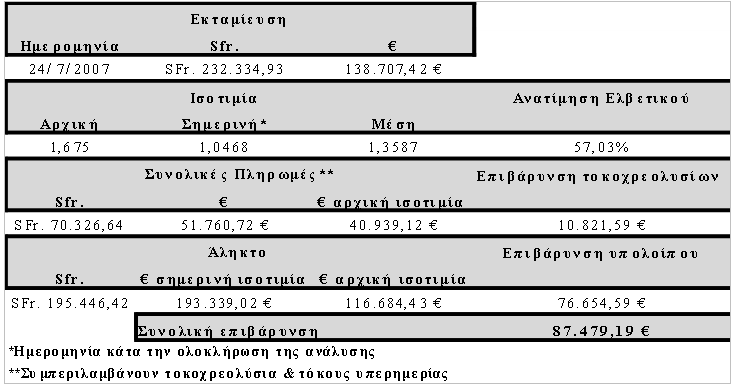
Φυσικά, για να προκύψει η διαφορά των ποσών τα οποία θα ωφεληθεί ο δανειολήπτης και να επιτευχθεί η ανατροπή αυτή δικαστικά, θα πρέπει να δίδεται στο δικαστήριο εμπεριστατωμένη, μήνα προς μήνα, ανάλυση της διακύμανσης του δανείου, σε σχέση με τις καταβολές που έχουν γίνει, καθώς και ακριβείς και αναλυτικοί πίνακες με ποσά, αποτελέσματα, στατιστικά και μέσο-σταθμικά στοιχεία. Αυτό απαιτεί την εξειδικευμένη ανάλυση από ειδικό οικονομολόγο – αναλυτή, η οποία θα πρέπει να ενσωματώνεται στην αγωγή και στην αίτηση των ασφαλιστικών μέτρων, από όπου θα προκύπτει η ακριβή επιβάρυνση του δανειολήπτη σε επίπεδο τοκοχρεολυσίων και άληκτου κεφαλαίου (βλ. παράδειγμα).
Παράδειγμα:

Η ΠΡΟΤΑΣΗ ΤΟΥ ΣΥΝΗΓΟΡΟΥ ΤΟΥ ΚΑΤΑΝΑΛΩΤΗ
Μέσα στο κλίμα αυτό, του «θριάμβου» των δανειοληπτών έναντι των τραπεζών, ο Συνήγορος του Καταναλωτή, ανεξάρτητη διοικητική αρχή, προκειμένου να αντιμετωπιστεί η αμηχανία των τραπεζών να αναχαιτίσει την επερχόμενη λαίλαπα εναντίον τους, πρότεινε τα εξής :
-«Για το παρελθόν, υπολογίζεται η πιθανή ζημία του καταναλωτή συγκρίνοντας τις καταβολές που έχει κάνει έναντι του δανείου σε ελβετικό φράγκο με αυτές που θα είχε κάνει αν είχε λάβει δάνειο σε ευρώ με το αντίστοιχο επιτόκιο που είχαν τα δάνεια σε ευρώ κατά τη σύναψη της σύμβασης. Το εκάστοτε επιτόκιο σε ευρώ θα λαμβάνεται από τα στατιστικά δεδομένα της Τράπεζας της Ελλάδος. Για τα δάνεια που η αρχική σύμβαση ήταν σε ευρώ και μετατράπηκαν με τροποποίηση της σύμβασης σε ελβετικό φράγκο θα λαμβάνεται υπόψη το επιτόκιο σε ευρώ της αρχικής σύμβασης…Εφόσον προκύπτει ζημία, το ισόποσο αυτής σε ελβετικό φράγκο θα αφαιρείται από το δάνειο.»
Εν πρώτοις, προκύπτει το ερώτημα, ποιος και πώς θα υπολογίζει την «πιθανή ζημία» του καταναλωτή» ; Φυσικά, η τράπεζα!
Πώς θα μπορέσει να ελέγξει ο απλός καταναλωτής, αν έγινε σωστός υπολογισμός ή όχι; Με άλλα λόγια, σε περίπτωση που, ηθελημένα ή εκ παραδρομής, η τράπεζα προβεί σε αυθαίρετο υπολογισμό του επί πλέον συνολικού ποσού που έχει καταβάλει ο δανειολήπτης, λόγω αλλαγής της ισοτιμίας, σε μηνιαία βάση, για όλα τα προηγούμενα χρόνια, ή των επί πλέον τόκων που πρέπει να πληρώσει, σύμφωνα με το επιτόκιο του Ευρώ (Euribor) και όχι του Ελβετικού Φράγκου (Libor), ποιος θα ελέγξει την τράπεζα;
Και σε ποιο αρμόδιο όργανο θα απευθυνθεί ο δανειολήπτης, προκειμένου να βρει δικαίωση, σε περίπτωση αυθαίρετου υπολογισμού από την τράπεζα, εφόσον δεν θα έχει προσφύγει στα δικαστήρια; Στο Συνήγορο του Καταναλωτή; Μα η αρχή αυτή θα αρκεστεί σε μία επιστολή προς την τράπεζα. Έτσι ο δανειολήπτης θα μπει σε νέα περιπέτεια, ανακύκλωσης του δανειακού του φορτίου.
Παρακάτω, η πρόταση αναφέρει :
-«Το επίμαχο δάνειο θα παραμένει ως έχει, βάσει της υπάρχουσας σύμβασης σε ελβετικό φράγκο, με τη δόση και το αντίστοιχο επιτόκιο σε ελβετικό φράγκο, όμως η πληρωμή της δόσης σε ευρώ θα διαχωρίζεται σε δυο μέρη. Ο καταναλωτής θα πληρώνει με σταθερή ισοτιμία 1€/1,40CHF και η διαφορά που προκύπτει από την πραγματική ισοτιμία θα καλύπτεται από την τράπεζα έως τη λήξη του δανείου. Η πρόταση αυτή αφορά, βεβαίως, στην περίπτωση που η πραγματική ισοτιμία δεν ξεπερνάει το 1€/1,40 CHF.»
Χαρακτηριστικά, θα αναφέρουμε ότι, όταν η ισοτιμία είχε διολισθήσει στο 1,40, οι τράπεζες δεν διαφήμιζαν πλέον το δάνειο σε ελβετικό φράγκο! Κι αυτό, διότι δεν ήταν πλέον ελκυστικό το προϊόν. Με ισοτιμία 1,40, ελάχιστη θα είναι η διαφορά. Πάντως η εμπειρία μας καταδεικνύει, βάση ενός αντιπροσωπευτικού δείγματος 25 δανείων, ότι η μέση ισοτιμία εξυπηρέτησης των δανείων, τουλάχιστον για όσα δάνεια έχουν εκταμιευτεί κατά την περίοδο 2007-Αρχές 2008, κινείται στο 1,3371, οπότε το 1,40 φαντάζει μην επαρκές.
Ως προς το προαναφερόμενο παράδειγμα, ο δανειολήπτης θα έβλεπε το άληκτο του να διαμορφώνεται στα 139.604,59 €, δηλαδή, κάτω από το τρέχον επίπεδο κατά 53.734,44 €, ενώ η επιβάρυνση που θα προκύψει από το υπολογισμό των τόκων με επιτόκιο Ευρώ θα ανέρχονταν σε περίπου 9,5 χιλ. καθώς το μέσο επιτόκιο σε Ευρώ συμπεριλαμβανομένου των λοιπών χρεώσεων διαμορφώνεται σε 2,87% έναντι 2,07% για το επιτόκιο αντίστοιχης διάρκειας σε Ελβετικό Φράγκο.
Τέλος, το όφελος από τα χρεολύσια θα ανέρχονταν σε περίπου 1,6 χιλ. Ευρώ. Συνολικά, το κέρδος προσεγγίζει τις 45,9 χιλ. Ευρώ, με το μεγαλύτερο μέρος αυτού να προέρχεται από την ελάφρυνση του υπόλοιπου του δανείου.
Το ερώτημα που ανακύπτει είναι με ποια ισοτιμία η ζημιά για τον δανειολήπτη θα εκφραστεί σε Ελβετικό Φράγκο ώστε να μειωθεί το υπόλοιπο του δανείου του; Την τρέχουσα ή το 1,40;
Δεν είναι μάλλον τυχαίο, το ότι η εν λόγω πρόταση αναφέρεται σε υπολογισμό «πιθανής ζημίας του καταναλωτή». Αποφεύγει έτσι να χορηγήσει βεβαιώσεις και εγγυήσεις ακρίβειας και σαφήνειας στον υπολογισμό της ζημίας του δανειολήπτη.
Επιπλέον, τίθεται το θέμα με το τι θα γίνει από εδώ και πέρα διότι κανείς δεν μπορεί να αποκλείσει ακραίες εξελίξεις στην αγορά συναλλάγματος και νέο άλμα του Ελβετικού Φράγκου. Ας μην ξεχνάμε ότι το περασμένο Ιανουάριου η ισοτιμία Ευρώ – Ελβετικό Φράγκο «φλέρταρε» προσωρινά με το 0,90 γεγονός που αν ξανασυνέβαινε θα έπληττε εκ νέου τους δανειολήπτες.
ΣΥΜΠΕΡΑΣΜΑ
Αυτή η πρόταση του Συνηγόρου του Καταναλωτή (η οποία είναι απλά πρόταση και δεν δεσμεύει κανένα από τα ενδιαφερόμενα μέρη), μπορεί να χαρακτηριστεί ως μια μέση λύση, που σκοπό έχει κατά την άποψή μας να προστατεύσει τις τράπεζες από τις αναμενόμενες δικαστικές αποφάσεις, οι οποίες θα τις αναγκάσουν να καταβάλουν οι ίδιες το υπόλοιπο μέρος του δανείου, το οποίο θα έχει ωφεληθεί ο δανειολήπτης και το οποίο, σύμφωνα με τις αποφάσεις των ελληνικών δικαστηρίων, είναι πολύ μεγαλύτερο, δεδομένου ότι υπολογίζεται ολόκληρο το άληκτο κεφάλαιο σύμφωνα με την ισοτιμία της ημερομηνίας εκταμίευσης του δανείου.
Ο δανειολήπτης ωφελείται μόνον ατομικά και στο δικαστήριο. Δεν υπάρχει άλλη ασφαλής οδός. Ειδικά τώρα, που έχουν δημιουργηθεί και νέα πινάκια στο Πρωτοδικείο Αθηνών (συνήθως αρμόδιο για την επίλυση της διαφοράς), τα οποία προσδιορίζουν τις αντίστοιχες δίκες ακόμα και μέσα στο 2016.
*Η Αγγελική Μητροπούλου είναι δικηγόρος Αθηνών και εξειδικεύεται σε θέματα τραπεζικού δικαίου και δανειακών συμβάσεων
**Ο Νικόλαος Σκουριάς είναι διδάκτωρ οικονομολόγος της Iniohos Advisory Services Sàrl και μέλος των επενδυτικών επιτροπών των ΕΔΕΚΤ Asset Management-Consulting και FP Asset Management AG