


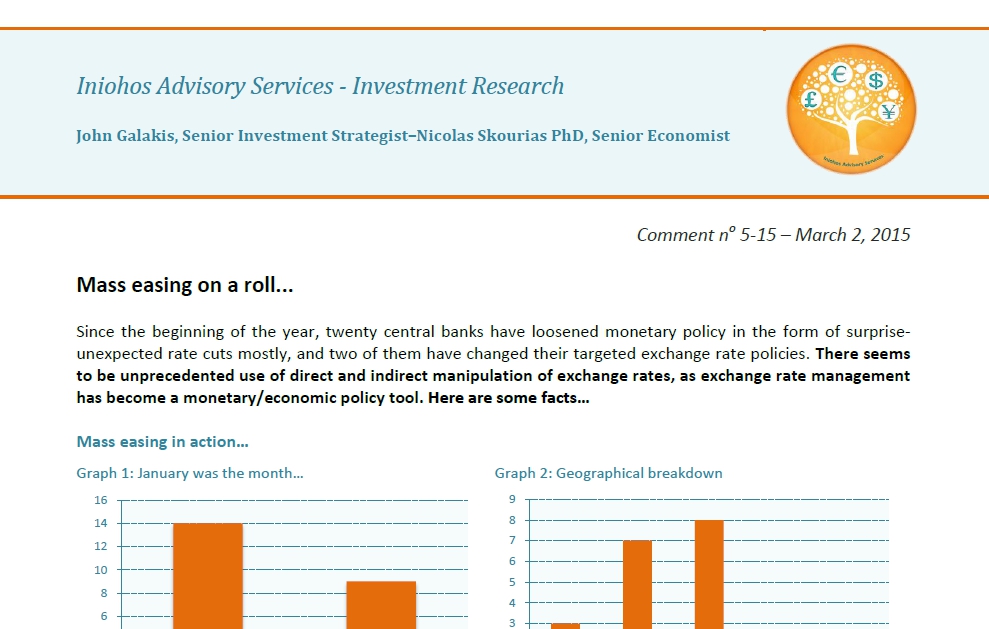
Φρενίτιδα δραστηριότητας στη νομισματική πολιτική σχεδόν όλων των κεντρικών τραπεζών της υφηλίου καταγράφεται τους τελευταίους μήνες, όπως αναφέρει σε έκθεσή της η Iniohos Advisory Services.
Από την αρχή του 2015, 12 κεντρικές τράπεζες έχουν χαλαρώσει τη νομισματική τους πολιτική είτε μέσο αναπάντεχων μειώσεων επιτοκίων (κατά κύριο λόγο), ενώ δύο εξ αυτών έχουν αλλάξει τους στόχους της νομισματικής τους πολιτικής.
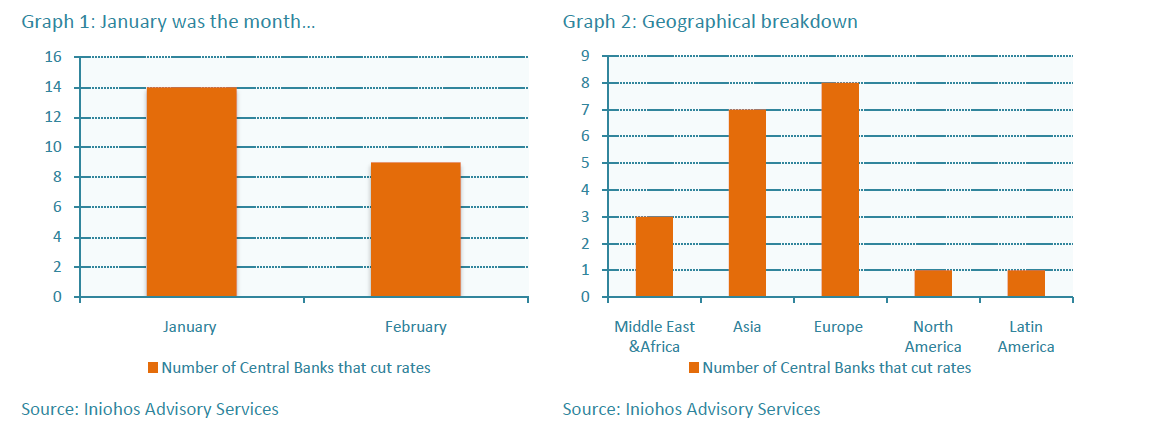

Σύμφωνα με τον επενδυτικό οίκο αυτές οι κινήσεις αποτελούν άμεσο ή έμμεσο τρόπο χειραγώγησης των συναλλαγματικών ισοτιμιών, καθώς η διαχείρισή τους έχει μετατραπεί σε ένα νομισματικό-οικονομικό «εργαλείο».
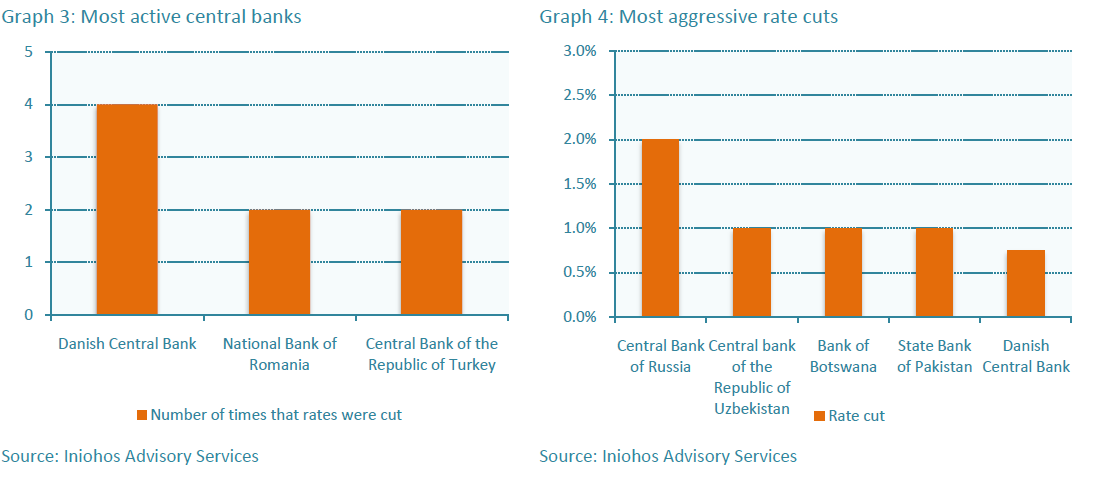

Την ίδια ώρα τα βραχυπρόθεσμα επιτόκια στις ανεπτυγμένες οικονομίες συνεχίζουν να υποχωρούν, φθάνοντας κοντά στο επίπεδο του μηδέν, καθώς η χαλαρή νομισματική πολιτική έχει ως κύριο στόχο την πάταξη του πληθωρισμού, τους χαμηλούς ρυθμούς ανάπτυξης και την ανατίμηση των νομισμάτων. Ταυτόχρονα αρκετές αναδυόμενες οικονομίες έχουν αλλάξει την πολιτική τους, διακόπτοντας τις αυξήσεις επιτοκίων, με τη Ρωσία να αποτελεί εξαίρεση.
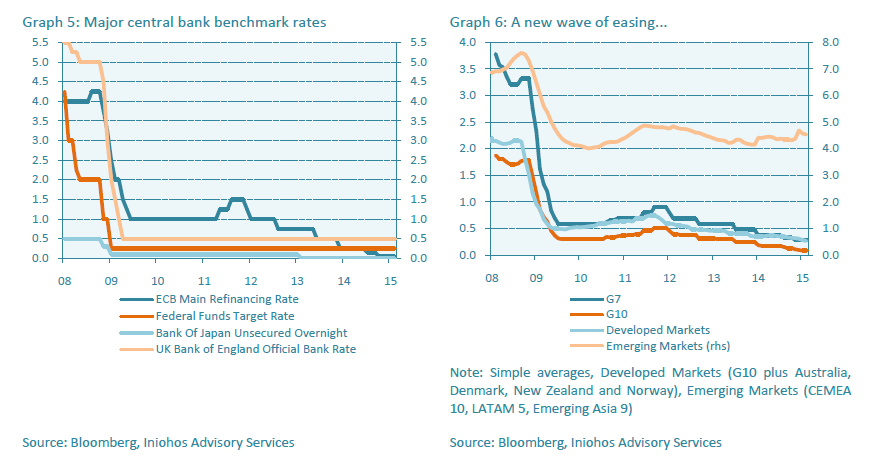

Επιπρόσθετα τα επίπεδα της χαλαρής νομισματικής πολιτικής είναι εντελώς διαφορετικά από αυτά που ίσχυαν το 2009, αλλά δεν παύει να παραμένει ισχυρή με δεδομένο και τον κύκλο που ακολουθεί η παγκόσμια οικονομία, καθώς βρίσκεται σε τροχιά ανάκαμψης.
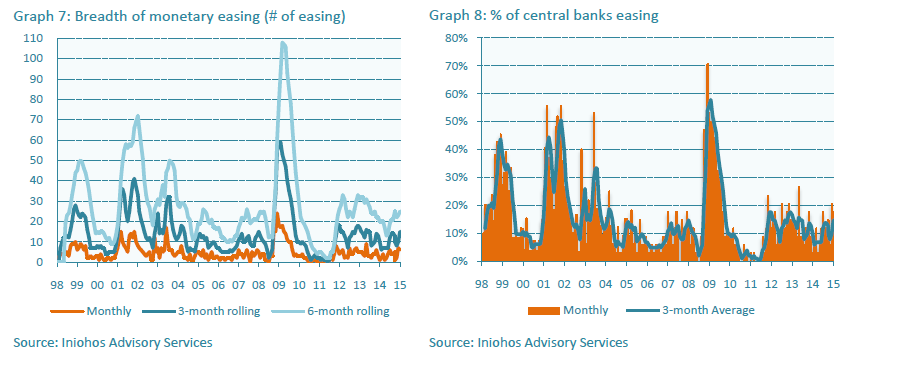

Στους προηγούμενους κύκλους ιδιαίτερα χαλαρής νομισματικής πολιτικής – ο πρώτος το 2001, μετά τη «φούσκα» του διαδικτύου και ο δεύτερος το 2009, λόγω της χρηματοπιστωτικής κρίσης – υπήρχαν κατά μέσο όρο 10 μειώσεις επιτοκίων ανά μήνα. Στο πρώτο δίμηνο του 2015 έχουν λάβει χώρα, κατά μέσο όρο, έξι μειώσεις επιτοκίων.
Όπως αναφέρουν οι αναλυτές του επενδυτικού οίκου αυτή την περίοδο δύο ευρωπαϊκές κεντρικές τράπεζες έχουν «ρίξει» τα επιτόκια τους σε αρνητικό επίπεδο (Σουηδία και Ελβετία), με την κεντρική τράπεζα της Δανίας να έχει μειώσει το επιτόκιο καταθέσεων κοντά στο μηδέν, προκειμένου να πατάξει τον αποπληθωρισμό αλλά και την ανάκαμψη της κορώνας.
Επίσης η υποχώρηση των τιμών πετρελαίου έχουν επιτρέψει στις κεντρικές τράπεζες αρκετών αναδυόμενων αγορών να προχωρήσουν σε μειώσεις επιτοκίων (Ινδονησία, Τουρκία, Ινδία), ενώ οι χαμηλότερες τιμές εμπορευμάτων βοηθούν τις κεντρικές τράπεζες Καναδά και Αυστραλίας να διατηρήσουν μία χαλαρή νομισματική πολιτική.
Το ερώτημα, λοιπόν, που αναδεικνύεται – όπως σημειώνει η Iniohos Advisory Services – είναι για ποιο λόγο οι κεντρικές τράπεζες διατηρούν τη χαλαρή νομισματική πολιτική, σε μία περίοδο κατά την οποία οι αποδόσεις βρίσκονται σε ιστορικά, χαμηλά επίπεδα.
Οι αναλυτές του οίκου θεωρούν ότι υπάρχει μία μόνο απάντηση: οι κεντρικές τράπεζες χρησιμοποιούν τις συναλλαγματικές ισοτιμίες όλο και περισσότερο προκειμένου να στηρίξουν την οικονομική δραστηριότητα και να πατάξουν τον πληθωρισμό.
Υπέρτατος στόχος είναι να υπάρξει αποδυνάμωση των νομισμάτων, καθώς η αναζήτηση για εύρεση διαφορετικών τρόπων στήριξης της ανάπτυξης είναι έντονη μιας και η παραδοσιακή δημοσιονομική και νομισματική πολιτική έχουν φθάσει τα όριά τους.
Το ανησυχητικό, καταλήγουν οι αναλυτές του οίκου, είναι ότι την τελευταία 5ετία οι κεντρικές τράπεζες έχουν δοκιμάσει τα πάντα προκειμένου οι οικονομίες να εξέλθουν της ύφεσης και να επιστρέψουν σε ένα βιώσιμο ρυθμό ανάπτυξης.
Έχουν μειώσει τα επιτόκια σε ιστορικά χαμηλά, έχουν τυπώσει μεγάλες «ποσότητες» χρήματος και έχουν ανακεφαλαιοποιήσει τις τράπεζες με φθηνό χρήμα.
Αλλά, ως φαίνεται, δεν είχαν πλήρη επιτυχία.