
Κέρδη ρεκόρ για τη φετινή χρονιά περιμένει απ’ τον όμιλο Μυτιληναίου η Citi σε σχετική έκθεση που εξέδωσε. Ως εκ τούτου οι αναλυτές της επενδυτικής διατηρούν τιμή στόχο για τη μετοχή στα 7,5 ευρώ με σύσταση “αγορά” (Buy/High Risk).
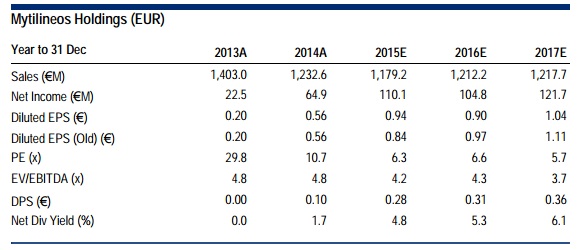
Σύμφωνα με την έκθεση τα καθαρά κέρδη για τον όμιλο στο σύνολο της χρήσης θα φθάσουν τα 110,1 εκατ. ευρώ από 64,9 εκατ. ευρώ που ήταν το 2014 και την αρχική εκτίμηση των 99 εκατ. ευρώ. Βέβαια η πρόβλεψη αυτή δεν συμπεριλαμβάνει την πρόταση της κυβέρνησης για επιβολή έκτακτης εισφοράς στις μεγάλες επιχειρήσεις, όπως παρατηρούν οι αναλυτές.
Ο κύκλος εργασιών του ομίλου, σύμφωνα με τη Citi, θα διαμορφωθεί στα 1,179 δισ ευρώ και η μερισματική απόδοση θα αυξηθεί στο 4,8%.
Παράλληλα οι αναλυτές της επενδυτικής αναβάθμισαν και την εκτίμηση τους για τα EBITDA φέτος στα 282 εκατ. ευρώ από 260 εκατ. Ευρώ.

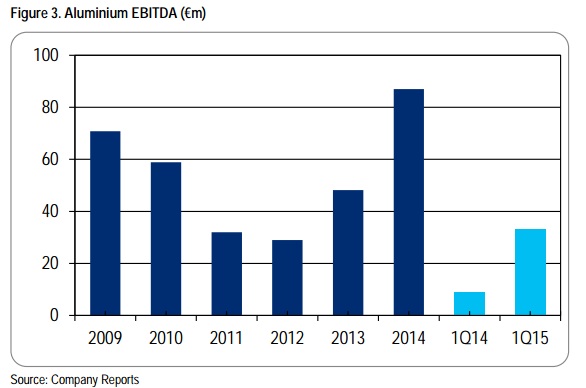
Όπως σημειώνουν το κόστος του αλουμινίου για την Μυτιληναίος είχε υποχωρήσει στα 1.750 δολ. ανά μετρικό τόνο στο α’ τρίμηνο και συνεχίζει να υποχωρεί όταν στο δ’ τρίμηνο το κόστος της παγκόσμιας παραγωγής αλουμινίου ήταν στα 2.150 δολ.