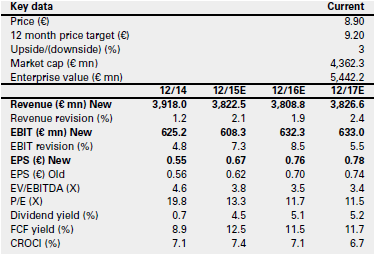
Τα οικονομικά αποτελέσματα δ’ τριμήνου που ανακοίνωσε ο ΟΤΕ έδειξαν ενισχυμένα κέρδη EBITDA κατά 2,2% έναντι των προβλέψεων του Bloomberg ή 2,7% έναντι των δικών μας εκτιμήσεων, αναφέρει σε αναφορά της η Goldman Sachs.
Παράλληλα, ο οίκος δίνει τιμή – στόχο τα 9,20 ευρώ ανά μετοχή σε βάθος 12μήνου (από 8,70 ευρώ προηγουμένως) , με ουδέτερη σύσταση, για τον ΟΤΕ. Την αναβάθμιση της τιμής στόχου την αποδίδει στις καλύτερες προσδοκίες και στις χαμηλότερες ταμειακές δαπάνες σε ό,τι αφορά τα μερίσματα, το 2015.
Η εταιρεία αποκαθιστά τις πληρωμές μερισμάτων και θα πληρώσει 8 σεντς ανά μετοχή, αρκετά κάτω από τις προβλέψεις του Bloomberg και της Goldaman που ήταν 21,6 και 28,2 σεντς αντιστοίχως, καθώς η εταιρεία αποφάσισε να καταβάλει το μίνιμουμ που υποχρεούται από την ελληνική νομοθεσία.
Όπως σημειώνει η Goldman, αυξάνει τις εκτιμήσεις της για τα EBITDA κατά 2,3% κατά μ.ο., για την επόμενη πενταετία λόγω των καλύτερων του αναμενόμενου λειτουργικών τάσεων που παρατηρήθηκαν το 2014, λόγω των ελέγχων που επιβλήθηκαν στα κόστη.
Ως βασικά ρίσκα για την εταιρεία, η Goldman επισημαίνει τις αλλαγές στους κανόνες ανταγωνισμού και γενικότερα στους κανονισμούς στην Ελλάδα και στις μικρότερες επιχειρήσεις, τη μεταβολή της πολιτικής αποδοχών των μετόχων, το ενδεχόμενο αλλαγής επί τα χείρω ή επί το βελτίω στο μακροοικονομικό περιβάλλον, αλλαγές στους ελέγχους του κόστους, αλλά και το ενδεχόμενο μιας πιο ευνοϊκής συμφωνίας με τα συνδικάτα.