


H EKT θα προχωρήσει κανονικά στην ενεργοποίηση του προγράμματος κρατικών ομολόγων 500 δισ ευρώ στη συνεδρίαση αυτής της εβδομάδας παρά τις πολιτικές ανησυχίες και τα νομικά εμπόδια, εκτιμούν η Morgan Stanley και η Credit Agricole.
Σε πρώτη φάση εκτιμάται απ’ τις διεθνείς επενδυτικές τράπεζες ότι η κίνηση αυτή θα επιχειρήσει να ρίξει ρευστότητας στις ευρωπαϊκές οικονομίες, διατηρούνται όμως επιφυλάξεις για την αποτελεσματικότητα σε σχέση με το χρόνο και την ποσότητα της ποσοτικής χαλάρωσης.
Η Morgan Stanley εκτιμά ότι σε ότι αφορά την αγορά κρατικών ομολόγων η ΕΚΤ θα καταλήξει σε ένα λειτουργικό συμβιβασμό που θα περιλαμβάνει ένα υβριδικό πρόγραμμα κατά το τοπίο το χρηματοοικονομικό ρίσκο θα επιμεριστεί σε όλο το Ευρωσύστημα και θα περιλαμβάνει και ένα επιπρόσθετο στοιχείο σχετικά με τον κίνδυνο που θα υπάρχει για τις εθνικές κεντρικές τράπεζες. Σύμφωνα με την Morgan Stanley οι αγορές θα γίνουν από τις εθνικές κεντρικές τράπεζες ξεχωριστά εντός προγράμματος παρόμοιο με το SMP και αυτό της αγορά καλυμμένων ομολογιών. Ωστόσο σημειώνει πως ένα τέτοιο πρόγραμμα μπορεί να φανεί κάπως απογοητευτικό με δεδομένες τις σημερινές αποτιμήσεις.
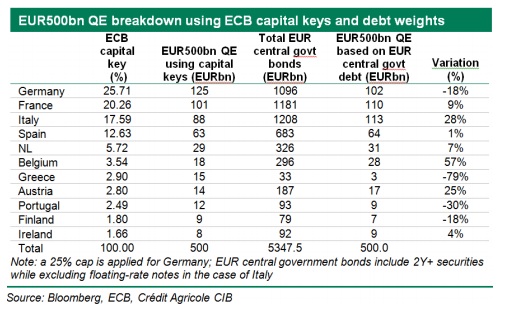
Θεωρητικά το μοντέλο της τράπεζας δείχνει πως στο πρόγραμμα αναλογούν και ελληνικά κρατικά ομόλογα ύψους 15 δισ ευρώ. Ωστόσο η αγορά θεωρεί ότι κάτι τέτοιο δεν μπορεί αυτό να γίνει υπό τις τρέχουσες συνθήκες και γι αυτό η απόδοση του 10ετούς ομολόγου έχει ανέβει σήμερα πάνω από το 9,5%.
Οι αναλυτές της Morgan Stanley υπογραμμίζουν ότι παραμένουν σκεπτικοί για τον αντίκτυπο της αγοράς κρατικών ομολόγων στο πλαίσιο του QE λόγω των διαφορών μέσα στην ΕΚΤ, την πιθανή πολιτική κόντρα, τις νομικές αβεβαιότητες για την αγορά κρατικών ομολόγων καθώς «και της ελληνικής κατάστασης και της πολυπλοκότητας της», όπως σημειώνουν χαρακτηριστικά.
Σύμφωνα με την Morgan Stanley απαιτείται μεγαλύτερος χρόνος για να επηρεάσει το ΑΕΠ των οικονομιών ένα QE. Κατά μ.ο. χρειάζεται έξι τρίμηνα για να φθάσει το μέγιστο αντίκτυπο vs τεσσάρων τριμήνων από μία αλλαγή επιτοκίων.
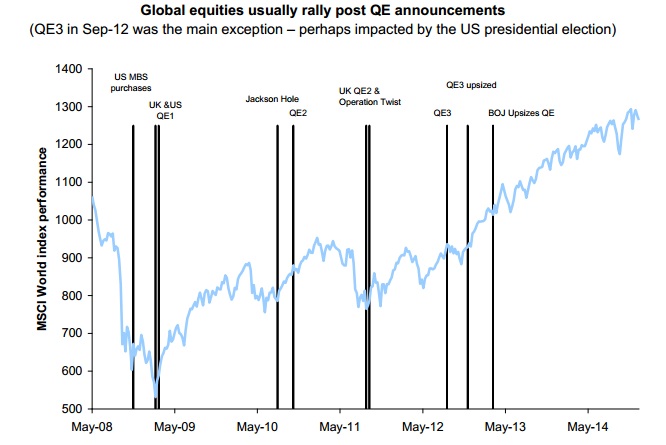
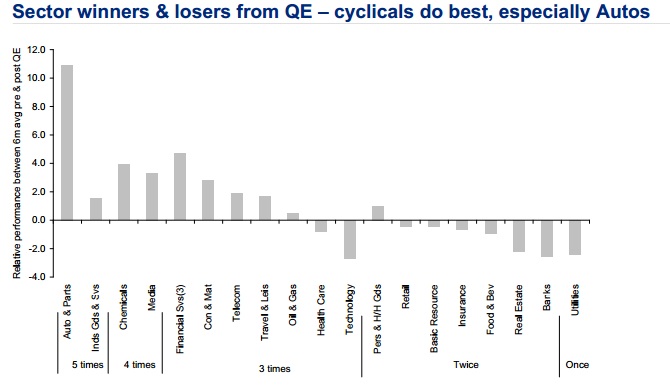
Επίσης εκτιμούν ότι το QE δεν έχει αποτιμηθεί πλήρως στις ευρωπαϊκές αγορές μετοχών και ότι οι επιδόσεις τους θα επηρεαστούν τελικά απ’ το πως οι επενδυτές θα εκλάβουν την κίνηση της ΕΚΤ: ως “επιθετική” ή “συντηρητική”. Στην πρώτη περίπτωση, σημειώνουν, το PE σε βάθος 12μηνου θα αυξηθεί στο 15 από 13,8 που είναι σήμερα. Στην δεύτερη περίπτωση οι μετοχές είτε θα σταθεροποιηθούν στα τρέχοντα επίπεδα είτε θα υποχωρήσουν ελαφρώς.


Την ίδια στιγμή βλέπουν νέες πιέσεις στο ευρώ και προειδοποιούν πως στην περίπτωση που το QE είναι ανεξέλεγκτο τότε το κοινό νόμισμα μπορεί να φθάσει στο parity με το δολάριο (1 προς 1). Από την άλλη εφόσον τεθούν περιορισμοί τότε η Morgan Stanley θα διατηρήσει το στόχο του βασικού σεναρίου που θέλει την ισοτιμία με το δολάριο στο 1,12 έως το τέλος της χρονιάς.
Σύμφωνα με την έκθεση η αναλογία της Ελλάδας στο πρόγραμμα αγοράς κρατικών ομολόγων των 500 δισ ευρώ φθάνει τα 15 δισ ευρώ, ήτοι το 34% του συνόλου των κρατικών χρεογράφων της εγχώριας αγοράς. Κάτι φυσικά που σημαίνει ότι μπορεί να προκαλέσει μεγάλο αντίκτυπο και να διοχετεύσει σημαντική ρευστότητα προς το ελληνικό τραπεζικό σύστημα μέσω μίας τέτοιας κίνησης. Αρκεί βέβαια η Ελλάδα να παραμείνει σε πρόγραμμα χρηματοδοτικής υποστήριξης…
Credit Agricole
Αυτό επισημαίνει σε έκθεση της και η Credit Agricole, θεωρώντας ότι το ίδιο θα ισχύσει και για τα κυπριακά ομόλογα. Εφόσον οι δύο χώρες παραμένουν σε πρόγραμμα της τρόικα τότε θα συμμετέχουν και στο QE με δεδομένο ότι τα ομόλογα δεν έχουν “investment grade”

Ωστόσο η πορεία της αγοράς μέχρι σήμερα καταδεικνύει ότι υπάρχει μεγάλη περίσκεψη αναφορικά με την τύχη των ελληνικών ομολόγων. Και τούτο καθώς η απόδοση των 10ετών ελληνικών ομολόγων παραμένει στο 9,5% ακολουθώντας σήμερα μία ελαφρώς ανοδική πορεία. Την ίδια στιγμή τα τραπεζικά ομόλογα διαπραγματεύονται σήμερα στο 84% με 85% της αξίας τους.
Σύμφωνα με την Credit Agricole η ΕΚΤ θα συμπεριλάβει στις αγορές της και 10ετή ομόλογα.
Βασική της πρόβλεψη είναι ότι η ΕΚΤ θα δεσμευθεί για παρεμβάσεις στις αγορές κρατικών ομολόγων έως το ποσό των 40 με 50 δισ ευρώ για τους επόμενους 12 έως 18 μήνες, ή ένα συνολικό ποσό 500 ως 700 δισ ευρώ χρησιμοποιώντας έναν συνδυασμό όρων και προϋποθέσεων ούτως ώστε να διατηρηθεί ο πιστωτικός κίνδυνος σε επίπεδο κράτους.
Στο πλαίσιο αυτό θα μπορούσαν να επιβληθούν και περιορισμοί όπως για παράδειγμα στα εχέγγυα που δίδονται.
Εκτιμά ότι το πρόγραμμα θα εφαρμοστεί το Φεβρουάριο και θα αναθεωρείται σε τακτική βάση.
Σύμφωνα με την Credit Agricole εάν και πάλι ο στόχος του πληθωρισμού δεν επιτευχθεί ως το τέλος της χρονιάς τότε θα υπάρξει μεγάλη πιθανότητα αναθεώρησης της πολιτικής διεύρυνσης του ισολογισμού της ΕΚΤ προς την κατεύθυνση της μεγαλύτερης διεύρυνσης. Κάτι που θα προκαλούσε μία θετική αντίδραση της αγοράς.
“Η κύρια πρόκληση για την ΕΚΤ θα είναι να εντυπωσιάσει την αγορά παρά το γεγονός ότι σε μεγάλο βαθμό το QE έχει αποτιμηθεί ήδη. Υποψιαζόμαστε ότι η ΕΚΤ θα είναι πρόθυμη να διατηρήσει μια ορισμένη διακριτική ευχέρεια και ευελιξία, καθώς θα επανεκτιμά τη μακροοικονομική προοπτική με την πάροδο του χρόνου. Ο κίνδυνος, σε αυτή την περίπτωση, είναι ότι θα αγνοούνται λειτουργικές λεπτομέρειες του προγράμματος. Κάτι που θα καταστήσει τις αγορές και αρκετά ευαίσθητες στις οικονομικές εκπλήξεις.