


«Είχα μεγάλη ανησυχία γιατί επιταχύναμε τα πράγματα στην προσπάθεια που κάναμε να εξαγοράσουμε την Entersoft. Φαινόταν ότι οι εταιρείες πρέπει να μεγαλώνουν και να παρακολουθούν τις εξελίξεις που γίνονται σε παγκόσμιο επίπεδο. Είχα ανησυχία γιατί οι συγχωνεύσεις είναι το πιο δύσκολο πράγμα που έχω βιώσει και τα στατιστικά λένε πως σπάνια πετυχαίνουν οι σκοποί των μετόχων για την ένωση. Σήμερα όμως είμαι χαρούμενος γιατί δεν ξέρω αν υπάρχει αντίστοιχο παράδειγμα επιτυχίας μέσα σε δύο χρόνια».
Η παραδοχή του κ. Πάνου Γερμανού ενώπιον των στελεχών της EntersoftOne στην προ ημερών εσωτερική εκδήλωση για την ανακοίνωση του deal με την Hg συμπυκνώνει τη διαδρομή από την αγωνία της ενοποίησης έως τη συμφωνία που αλλάζει κατηγορία την εταιρεία. Σε λιγότερο από δύο χρόνια μετά τη δημιουργία του ενιαίου σχήματος, ένας από τους μεγαλύτερους εξειδικευμένους επενδυτές λογισμικού διεθνώς συμφώνησε να αποκτήσει περίπου το 70% της EntersoftOne αποτιμώντας την λίγο πάνω από 1 δισ. ευρώ. Η ολοκλήρωση της συναλλαγής θα ανοίξει μία σαφώς πιο απαιτητική φάση ανάπτυξης.
Η EntersoftOne δραστηριοποιείται στο επιχειρηματικό λογισμικό αναπτύσσοντας εφαρμογές πάνω στις οποίες οργανώνεται η καθημερινή λειτουργία μιας επιχείρησης: από την τιμολόγηση, τη λογιστική και τη μισθοδοσία έως τη διαχείριση πελατών, αποθηκών, παραγγελιών και ηλεκτρονικών πωλήσεων. Τα συστήματα αυτά συνδέονται με κρίσιμα δεδομένα και δεν αντικαθίστανται εύκολα, εξασφαλίζοντας μακροχρόνιες σχέσεις και επαναλαμβανόμενα έσοδα από περισσότερους από 90.000 πελάτες.
Με την ολοκλήρωση της συναλλαγής και την Hg ως νέο ισχυρό μέτοχο, η εταιρεία θα επιχειρήσει να μετατρέψει την πρωτιά στην Ελλάδα σε εφαλτήριο για ευρύτερο ρόλο στη Νοτιοανατολική Ευρώπη. Το σχέδιο προβλέπει επέκταση οργανικά και μέσω εξαγορών, μετάβαση των προϊόντων στο υπολογιστικό νέφος και ταχύτερη ενσωμάτωση της Τεχνητής Νοημοσύνης. Η σύνδεση με ένα διεθνές οικοσύστημα περίπου 60 εταιρειών λογισμικού θα της δώσει πρόσβαση σε κεφάλαια και τεχνογνωσία, μαζί με την υποχρέωση να δικαιολογήσει μια αποτίμηση περίπου 23 φορές τα λειτουργικά κέρδη του 2025.
«Επενδύουμε στην ανάπτυξη. Δημιουργούμε τις προϋποθέσεις για ακόμη μεγαλύτερη ανάπτυξη», ήταν το μήνυμα του εταίρου της Hg Αλεξάντρ Φλαβιέρ προς τα στελέχη της EntersoftOne, συνοψίζοντας σε δύο λέξεις όσα πρέπει να περιμένουν από τον νέο μέτοχο: «Συνέχεια και επιτάχυνση».
Η ενοποίηση
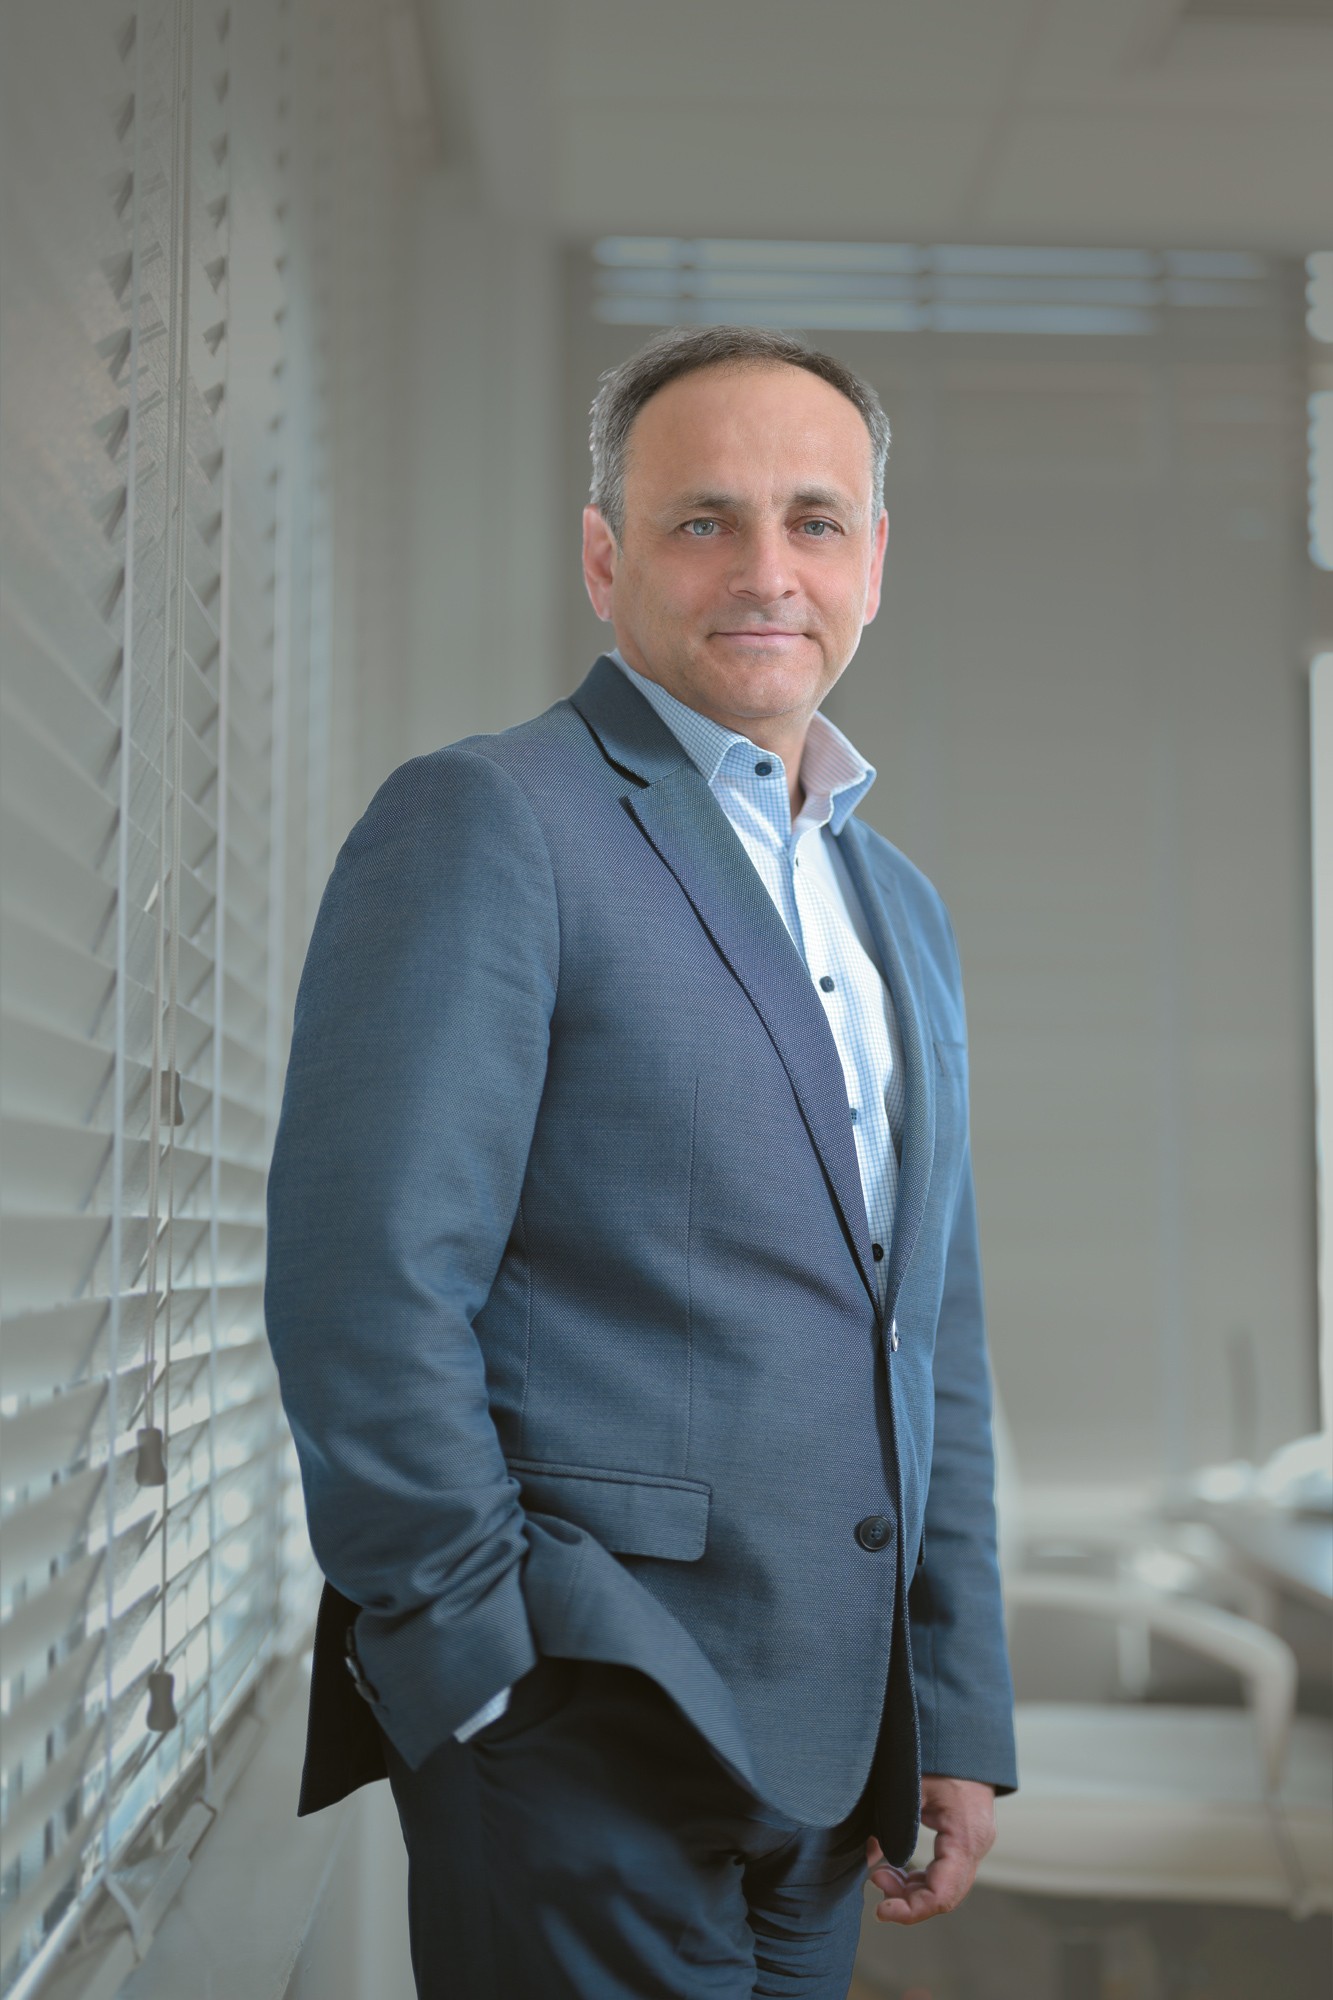
Πίσω από το 1 δισ. ευρώ βρίσκεται μια επενδυτική διαδρομή δέκα ετών και μια αλληλουχία αποφάσεων που δημιούργησαν την απαιτούμενη κλίμακα. Κεντρικό ρόλο στον σχεδιασμό της ενοποίησης και στις διαπραγματεύσεις με την Hg είχε ο διευθύνων σύμβουλος της Olympia Group Ανδρέας Αθανασόπουλος, ο οποίος βρέθηκε στην πρώτη γραμμή της συμφωνίας.
Η Olympia εισήλθε στη SoftOne το 2016 για να στηρίξει την οργανική ανάπτυξη και τις εξαγορές της, ενώ το 2022 εντάχθηκε στο μετοχικό σχήμα η Imker Capital. Η απόφαση που άλλαξε το μέγεθος της εταιρείας ελήφθη στις αρχές του 2024. «Στις 3 Ιανουαρίου συμφωνήσαμε, σε γενικές γραμμές, ότι κάτι πρέπει να γίνει: οι μέτοχοι να εξαγοράσουν την Entersoft και να δημιουργήσουν μια κοινή πλατφόρμα με ένα νέο χαρτοφυλάκιο υπό την ηγεσία του Αντώνη Κοτζαμανίδη», ανέφερε ο κ. Αθανασόπουλος.
Τον Σεπτέμβριο του 2024 ελήφθησαν οι κρίσιμες αποφάσεις για το λειτουργικό μοντέλο και η ενοποίηση προχώρησε υπό τον κ. Αντώνη Κοτζαμανίδη, συνιδρυτή και έως τότε επικεφαλής της Entersoft, ο οποίος ανέλαβε τη διοίκηση του νέου ομίλου. Επρεπε να ενωθούν δύο επιτυχημένες εταιρείες, με διαφορετικά προϊόντα, δίκτυα συνεργατών και κουλτούρες χωρίς να διαταραχθεί η εξυπηρέτηση χιλιάδων επιχειρήσεων.
Η ταχύτητα με την οποία προχώρησε η ενοποίηση ήταν τελικά το στοιχείο που μετέτρεψε το αρχικό ρίσκο σε υπεραξία. Οπως το έθεσε ο κ. Αθανασόπουλος, «το κεφάλαιο δεν χτίζει εταιρείες. Οι άνθρωποι τις χτίζουν». Η νέα EntersoftOne απέκτησε ενιαία διοίκηση, χαρτοφυλάκιο που καλύπτει το μεγαλύτερο μέρος των αναγκών μιας επιχείρησης και δίκτυο άνω των 700 συνεργατών σε Ελλάδα, Κύπρο, Βουλγαρία και Ρουμανία.

Τα μεγέθη
Ο τελευταίος δημοσιευμένος ισολογισμός έδωσε ισχυρή, αλλά ακόμη ατελή εικόνα. Ο κύκλος εργασιών αυξήθηκε κατά 41%, στα 88,24 εκατ. ευρώ, και τα προσαρμοσμένα EBITDA έφτασαν στα 31,14 εκατ. ευρώ, καθώς η Entersoft ενσωματώθηκε μόνο για το τελευταίο τρίμηνο μετά τη συγχώνευση της 30ής Σεπτεμβρίου του 2025. Τα καθαρά αποτελέσματα πέρασαν από ζημίες 2,7 εκατ. ευρώ σε κέρδη άνω των 11 εκατ. ευρώ.
Σε πλήρη συνδυασμένη βάση, με την Entersoft για ολόκληρη τη χρήση, ο ενιαίος όμιλος είχε πέρυσι έσοδα 136 εκατ. ευρώ και EBITDA 44 εκατ. ευρώ. Η αποτίμηση λίγο πάνω από 1 δισ. ευρώ αντιστοιχεί σε περίπου 23 φορές τα λειτουργικά κέρδη, ενσωματώνοντας υψηλές προσδοκίες για την ανάπτυξη της εταιρείας.
Η σύγκριση με το σημείο εκκίνησης δείχνει την ταχύτητα με την οποία δημιουργήθηκε η υπεραξία. Η Entersoft αποκτήθηκε το 2024 μέσω δημόσιας πρότασης στα 8 ευρώ ανά μετοχή και συνενώθηκε με τη SoftOne σε ένα σχήμα με συνδυασμένο κύκλο εργασιών περίπου 120 εκατ. ευρώ. Δύο χρόνια αργότερα ο ενιαίος όμιλος αποτιμάται σε πάνω από 1 δισ. ευρώ, έχοντας αποκτήσει την κλίμακα που αναζητούν οι μεγάλοι διεθνείς επενδυτές λογισμικού. Εν μέσω της διαδικασίας προσέλκυσης επενδυτή προηγήθηκε ακόμη μία κίνηση με οικονομικό ενδιαφέρον. Τον Ιούνιο η EntersoftOne επέστρεψε πλεονάζον κεφάλαιο 54 εκατ. ευρώ στη μοναδική μέτοχό της, Verdalite Ltd. Η κίνηση συνέπεσε χρονικά με τη διαδικασία για την είσοδο του νέου επενδυτή, χωρίς στα δημοσιευμένα στοιχεία να συνδέεται ρητά με τη συναλλαγή.
Η επιλογή
Το ισχυρό ενδιαφέρον για την EntersoftOne δεν εκδηλώθηκε μόνο από την Hg. Περισσότεροι από δέκα επενδυτές προσέγγισαν την εταιρεία, σύμφωνα με όσα αποκάλυψε ο κ. Αθανασόπουλος. «Δεν χρειάστηκε να ψάξουμε εμείς. Η αγορά ήρθε σε εμάς», είπε χαρακτηριστικά, περιγράφοντας μια διαδικασία στην οποία οι υφιστάμενοι μέτοχοι κλήθηκαν να επιλέξουν τον εταίρο που θα μπορούσε να οδηγήσει την εταιρεία σε μεγαλύτερη γεωγραφική και τεχνολογική κλίμακα.
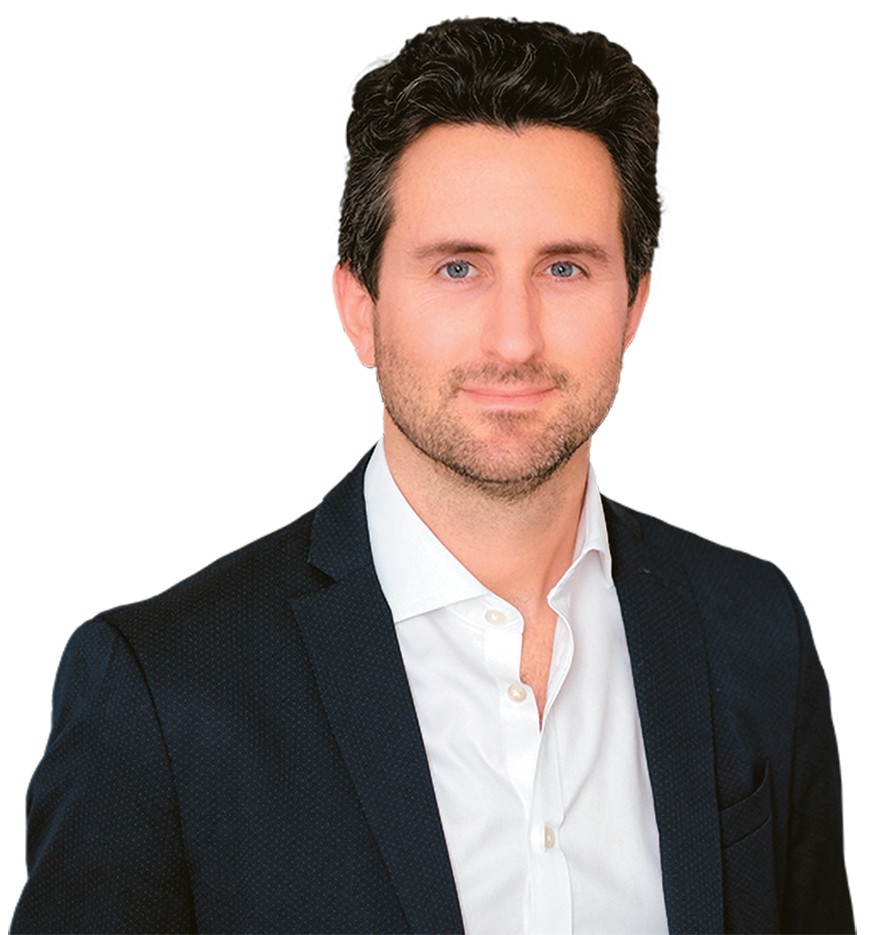
Η Hg διαχειρίζεται κεφάλαια άνω των 110 δισ. δολαρίων και έχει περισσότερες από 60 εταιρείες λογισμικού στο χαρτοφυλάκιό της. Η EntersoftOne αποτελεί την πρώτη επένδυσή της σε εταιρεία με έδρα στην Ελλάδα. «Εξετάσαμε όσο το δυνατόν περισσότερες εταιρείες στην περιοχή και μόνο μία πληρούσε όλα τα κριτήριά μας: η EntersoftOne», είπε ο κ. Φλαβιέρ, εισημαίνοντας την κουλτούρα, την ποιότητα των προϊόντων και την ισχύ της πελατειακής βάσης.
Η πελατειακή βάση έχει ιδιαίτερη σημασία για την Hg. Τα συστήματα ERP, λογιστικής, μισθοδοσίας και ηλεκτρονικής τιμολόγησης συνδέονται βαθιά με τη λειτουργία μιας επιχείρησης, καθιστώντας την αλλαγή προμηθευτή σύνθετη. Με μια απλή αναγωγή, η αποτίμηση του 1 δισ. ευρώ αντιστοιχεί σε περίπου 11.000 ευρώ ανά πελάτη. Η προοπτική βρίσκεται στα επαναλαμβανόμενα έσοδα, στην προσφορά περισσότερων υπηρεσιών στην ίδια βάση και τη μετάβαση σε συνδρομητικό μοντέλο μέσω του υπολογιστικού νέφους.
Με την ολοκλήρωση της συμφωνίας, η Olympia και η Imker δεν θα αποχωρήσουν από το σχήμα. Μαζί με τη διοικητική ομάδα θα διατηρήσουν σημαντική μειοψηφική συμμετοχή, με την Olympia να παραμένει ο δεύτερος μεγαλύτερος μέτοχος. «Αν έχεις μια πολύ καλή εταιρεία και έναν πολύ καλό επενδυτή, θα ήσουν αφελής να φύγεις. Και εμείς δεν είμαστε αφελείς», είπε χαρακτηριστικά ο κ. Αθανασόπουλος, δείχνοντας ότι οι σημερινοί μέτοχοι προσδοκούν ένα δεύτερο κύμα δημιουργίας αξίας.
Η αγορά
Η EntersoftOne έχει μεγάλη ορατότητα ζήτησης. Η εγχώρια αγορά επιχειρηματικού λογισμικού εκτιμάται στα 600-700 εκατ. ευρώ και μπορεί να προσεγγίσει ή να ξεπεράσει το 1 δισ. ευρώ έως το 2028. Την ανάπτυξη τροφοδοτούν η ηλεκτρονική τιμολόγηση μέσω myDATA, η επέκταση της ψηφιακής κάρτας εργασίας και η σύνδεσή της με το «Εργάνη ΙΙ», η διασύνδεση της λιανικής με τα POS και το ηλεκτρονικό δελτίο αποστολής. Κάθε υποχρέωση απαιτεί προσαρμογή λογισμικού, δημιουργώντας πρόσθετη ζήτηση.
Η ίδια τάση αναπτύσσεται στην υπόλοιπη Ευρώπη με την ψηφιοποίηση του ΦΠΑ και της τιμολόγησης. Η διεθνής ανάπτυξη απαιτεί προσαρμογή στη νομοθεσία κάθε αγοράς, τοπικά δίκτυα και πιθανότατα νέες εξαγορές. Σε αυτό το πεδίο η εμπειρία της Hg μπορεί να αποδειχθεί σημαντικότερη από το κεφάλαιο που φέρνει. Αυτή τη μετάβαση από την ελληνική πραγματικότητα στις απαιτήσεις ενός διεθνούς ομίλου περιέγραψε με τον δικό του τρόπο ο κ. Γερμανός: «Ολες οι ελληνικές επιχειρήσεις είναι μακριά από τα standards των μεγάλων επιχειρήσεων, ωστόσο εσείς θα έχετε το πλεονέκτημα να ζείτε και να εργάζεστε εδώ, αλλά στην ουσία να ανήκετε στο top επίπεδο».
«Εχουμε το πλεονέκτημα ότι γνωρίζουμε παρόμοια μοτίβα σε πολλές χώρες όπου επενδύουμε. Είναι σημαντικό κάθε φορά να γνωρίζουμε τι είναι διαφορετικό. Η ηλεκτρονική τιμολόγηση αποτελεί σημαντική ευκαιρία για το μέλλον», ανέφερε ο κ. Φλαβιέρ, δείχνοντας ότι η επέκταση θα στηριχθεί στον συνδυασμό κοινής τεχνολογικής πλατφόρμας και τοπικής προσαρμογής. Το τίμημα της EntersoftOne ανεβάζει παράλληλα τον πήχη για ολόκληρη την ελληνική αγορά πληροφορικής. Απέναντι στον νέο πόλο βρίσκεται η Epsilon Net, που πέρασε υπό τον έλεγχο της Εθνικής Τράπεζας μαζί με τους βασικούς μετόχους της, ενώ το ενδιαφέρον στρέφεται και σε Uni Systems, Byte και Profile. Η αποτίμηση της EntersoftOne αναβαθμίζει τις προσδοκίες, παρότι δεν διαθέτουν όλες οι εταιρείες το ίδιο μείγμα επαναλαμβανόμενων εσόδων, προϊόντων και πελατών.

Η τεχνολογία
Η ανατροπή που προκαλεί η Τεχνητή Νοημοσύνη εξηγεί την επιλογή ενός επενδυτή με βαθιά εξειδίκευση στο λογισμικό. Η μετάβαση αλλάζει την ανάπτυξη των προϊόντων, την εξυπηρέτηση των πελατών, την τιμολόγηση και ενδεχομένως το μοντέλο χρέωσης ανά χρήστη πάνω στο οποίο αναπτύχθηκε μεγάλο μέρος της αγοράς. Ο κ. Γερμανός το έθεσε ευθέως: «Στον δικό σας χώρο οι νέες τεχνολογίες και κυρίως το ΑΙ τα έχουν αλλάξει όλα». Για τον ίδιο, η σημασία της Hg βρίσκεται στο ότι «δεν είναι απλώς μια εταιρεία ειδική στο λογισμικό, είναι ένας συνεργάτης που θα μας πάει μπροστά επαγγελματικά».
Η Hg έχει δημιουργήσει το Hg Catalyst, μια εξειδικευμένη ομάδα ανάπτυξης προϊόντων Τεχνητής Νοημοσύνης με περισσότερους από 120 μηχανικούς, ενώ στο χαρτοφυλάκιό της βρίσκονται σε εξέλιξη πάνω από 1.600 σχετικά έργα. Η πρόσφατη διεύρυνση της συνεργασίας της με την Anthropic για την αξιοποίηση αυτόνομων εφαρμογών Τεχνητής Νοημοσύνης δίνει στην EntersoftOne πρόσβαση σε δοκιμασμένες λύσεις, μετρήσεις και τεχνογνωσία από δεκάδες άλλες εταιρείες λογισμικού.
«Δεν ξεκινάμε από το μηδέν. Μπαίνουμε σε κάτι που ήδη τρέχει», είπε ο κ. Αθανασόπουλος, εξηγώντας ότι για κάθε ερώτημα που απασχολεί σήμερα την EntersoftOne γύρω από την Τεχνητή Νοημοσύνη υπάρχουν εταιρείες του χαρτοφυλακίου της Hg που έχουν ήδη δοκιμάσει εφαρμογές και μετρήσει αποτελέσματα. Από την πλευρά του, ο κ. Φλαβιέρ έθεσε χωρίς περιστροφές τον πήχη: «Στόχος μας είναι να είμαστε Νο1 στο ΑΙ».
Η EntersoftOne έχει ένα κρίσιμο πλεονέκτημα: τα προϊόντα της βρίσκονται πάνω στα δεδομένα με τα οποία λειτουργούν καθημερινά οι επιχειρήσεις. Η Τεχνητή Νοημοσύνη μπορεί να τα μετατρέψει σε αυτοματισμούς, προβλέψεις και εργαλεία λήψης αποφάσεων. Ταυτόχρονα επιτρέπει σε νέους ανταγωνιστές να αναπτύσσουν εφαρμογές με χαμηλότερο κόστος, υποχρεώνοντας τους παραδοσιακούς παρόχους να επενδύουν διαρκώς.
Οι απαιτήσεις
Η αποτίμηση ανεβάζει πλέον και τον πήχη: η EntersoftOne πρέπει να ολοκληρώσει την ενοποίηση χωρίς να διαταράξει τις σχέσεις με πελάτες και συνεργάτες, να μεταφέρει το χαρτοφυλάκιό της στο υπολογιστικό νέφος και να μετατρέψει την περιφερειακή παρουσία της σε πραγματική διεθνή ανάπτυξη, χωρίς να χάσει την εταιρική κουλτούρα που συνέβαλε στην έως τώρα πορεία της.
Η Hg γνωρίζει ότι σε τέτοιες συμφωνίες η διατήρηση των ανθρώπων είναι προϋπόθεση για να μη χαθεί η αξία που μόλις απέκτησε. «Θα κάνουμε ό,τι μπορούμε για να διατηρήσουμε το πνεύμα όπως είναι σήμερα και να αναπτύξουμε την εταιρεία», διαβεβαίωσε ο κ. Φλαβιέρ.
Αντίστοιχα, ο κ. Κοτζαμανίδης έδωσε το στίγμα της διοίκησης: «Η EntersoftOne δημιουργήθηκε για να γίνει πρωταγωνίστρια του επιχειρηματικού λογισμικού στην Ελλάδα και αυτή η συνεργασία μάς δίνει τους πόρους για να πάμε πιο μακριά και πιο γρήγορα. Η Hg κατανοεί το επιχειρηματικό λογισμικό σε βάθος που λίγοι επενδυτές διαθέτουν και αυτό θα μας δώσει ουσιαστικό ανταγωνιστικό πλεονέκτημα, καθώς αναπτύσσουμε νέα προϊόντα και εμβαθύνουμε στην Τεχνητή Νοημοσύνη».
Η αποτίμηση του 1 δισ. ευρώ αποτελεί ήδη δικαίωση για την Olympia, την Imker και τη διοικητική ομάδα. Για την EntersoftOne, όμως, λειτουργεί πλέον ως μέτρο των προσδοκιών που πρέπει να καλυφθούν. Ο κ. Αθανασόπουλος προειδοποίησε τους εργαζόμενους ότι «η αυριανή μέρα είναι η πιο επικίνδυνη που μπορεί να αντιμετωπίσει μια εταιρεία όπως η δική μας, γιατί μπορεί να δημιουργήσει την αίσθηση ότι φτάσαμε στον προορισμό μας».
Και αμέσως έδωσε τη δική του απάντηση: «Δεν φτάσαμε. Αυτό που ανακοινώνουμε είναι μια ευκαιρία. Και η ευκαιρία δεν είναι αποτέλεσμα. Είναι η δυνατότητα να δημιουργήσουμε το αποτέλεσμα».
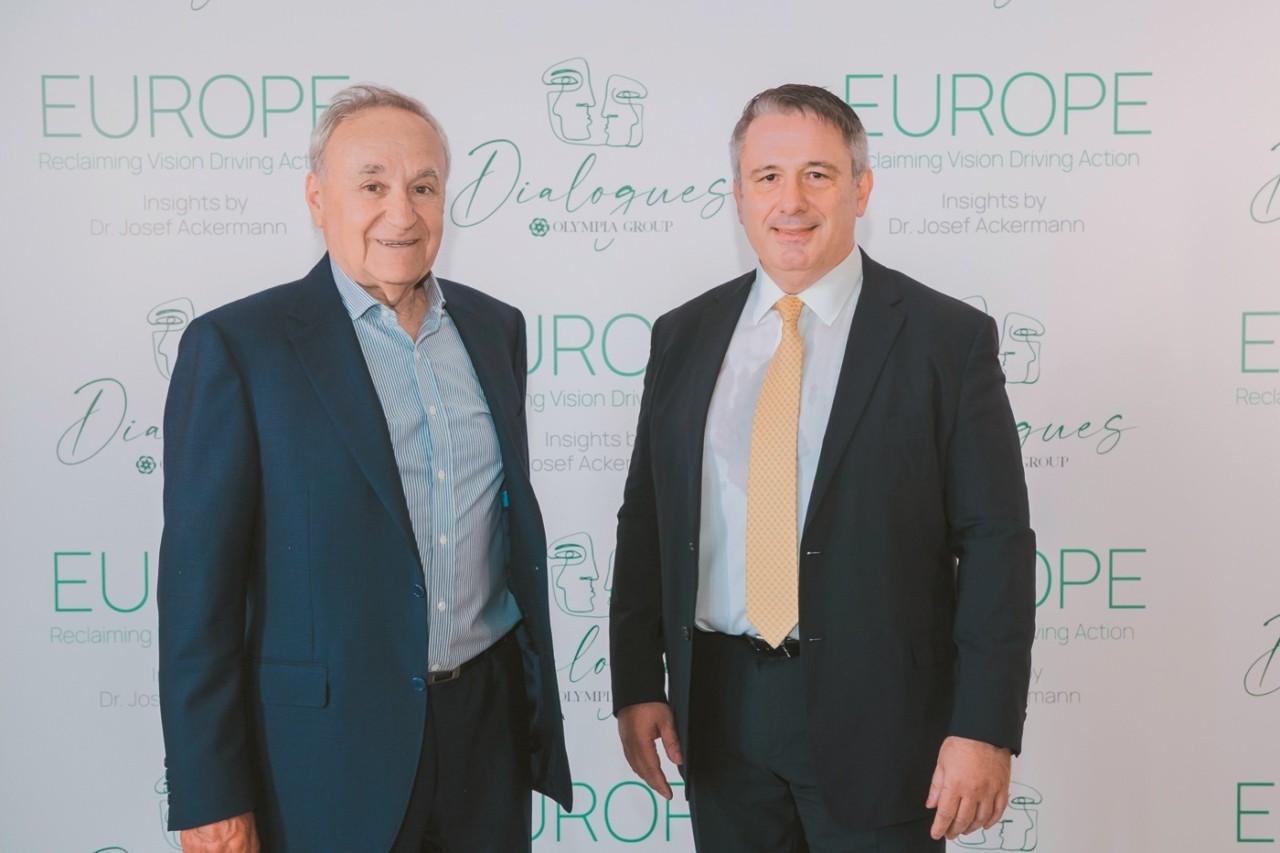
Λεζάντα κεντρικής φωτογραφίας: Ο κ. Πάνος Γερμανός (αριστερά) με τον διευθύνοντα σύμβουλο της Olympia Group Ανδρέα Αθανασόπουλο (δεξιά) στο περιθώριο της εκδήλωσης Olympia Dialogues
Διαβάστε ακόμη
Ομόλογα: Η άνοδος των αποδόσεων δοκιμάζει τις αγορές – Οι πιέσεις και οι αντοχές της Ελλάδας
Γιάννης Μασούτης: Πώς «έστρωσε» τον ισολογισμό της Μασούτης πριν από το μεγάλο άλμα με την Κρητικός
Κάμερες παντού: Εκεί που η ζωή καταγράφεται με κάθε λεπτομέρεια
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ