


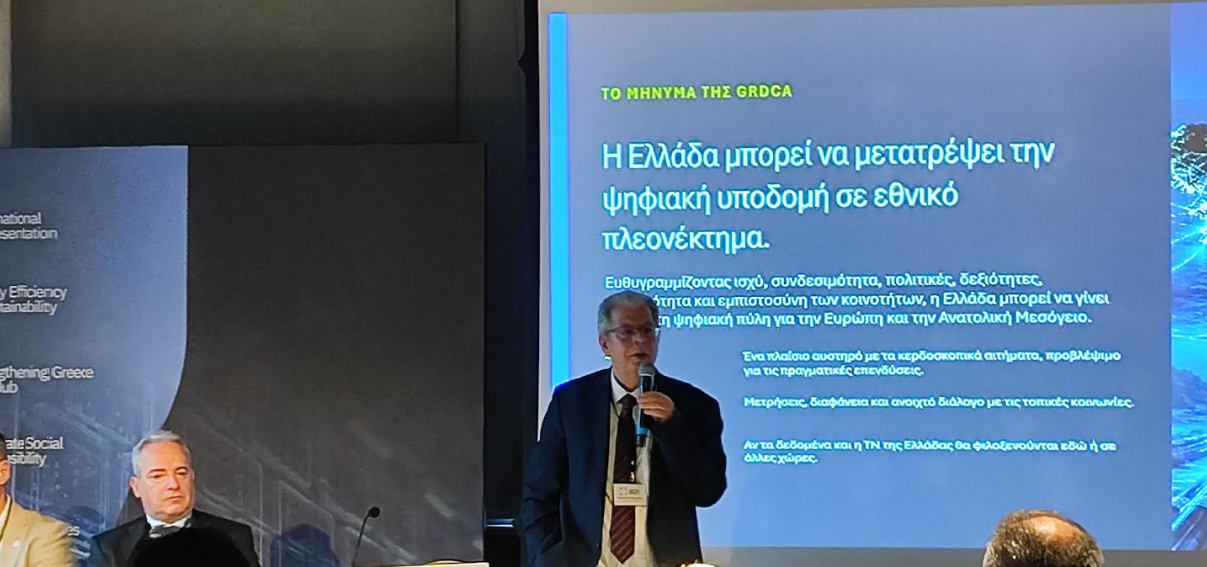
Επενδυτική αξία περίπου 1 δισ. ευρώ σε εγκαταστάσεις που λειτουργούν ή βρίσκονται υπό κατασκευή και ενδιαφέρον που δυνητικά μπορεί να φτάσει τα 10 δισ. ευρώ συνθέτουν την εικόνα της ελληνικής αγοράς data centers, σύμφωνα με σύμφωνα με τα στοιχεία που παρουσίασε η Ελληνική Ένωση Κατασκευαστών και Λειτουργών Κέντρων Δεδομένων (GRDCA) στην πρώτη της συνέντευξη Τύπου χθες. Η αγορά αναπτύσσεται με ταχείς ρυθμούς, την ώρα που η αυξανόμενη ζήτηση για υποδομές cloud και τεχνητής νοημοσύνης δημιουργεί νέες επενδυτικές ευκαιρίες.
Την ίδια στιγμή, τα αιτήματα σύνδεσης των data centers στο ηλεκτρικό δίκτυο έχουν φτάσει τα 11 GW, μέγεθος πολλαπλάσιο των πραγματικών αναγκών του κλάδου. Το νέο νομοσχέδιο επιχειρεί να βάλει τάξη σε αυτή την κατάσταση, προκαλώντας ωστόσο αντιδράσεις για συγκεκριμένες προβλέψεις του. Η GRDCA, που αριθμεί 70 εταιρείες και έξι ανεξάρτητους συμβούλους, αναγνωρίζει την ανάγκη αυστηρότερων κανόνων, ζητά όμως αλλαγές σε επτά σημεία που θεωρεί ότι επιβαρύνουν τις επενδύσεις.
Στο Διοικητικό Συμβούλιο της Ένωσης συμμετέχουν στελέχη ομίλων όπως η Digital Realty, η Microsoft, η Data4, η Schneider Electric και η Sparkle, αποτυπώνοντας το εύρος των επιχειρήσεων που δραστηριοποιούνται στην αγορά των ψηφιακών υποδομών.


Από τα 7 στα 200 MW
Σύμφωνα με τα στοιχεία που παρουσίασε ο Πρόεδρος της Ένωσης και επικεφαλής της Digital Realty στην Ελλάδα κ. Αλέξανδρος Μπεχράκης (κεντρ. φωτ.) μέχρι τα μέσα του 2023, η ελληνική αγορά εμπορικών εγκαταστάσεων φιλοξενίας δεδομένων, γνωστής ως colocation, διέθετε δυναμικότητα μόλις 6-7 MW. Σήμερα προσεγγίζει τα 30 MW, ενώ έργα επιπλέον 40-60 MW βρίσκονται υπό κατασκευή ή σε προχωρημένο στάδιο ανάπτυξης. Παράλληλα, έχουν ανακοινωθεί σχέδια επέκτασης περίπου 200 MW, με ορίζοντα σταδιακής υλοποίησης τα επόμενα χρόνια.
Η κλίμακα των επενδύσεων είναι μεγάλη. Το ενδεικτικό κόστος ανάπτυξης των υποδομών ενός data center υπολογίζεται σε περίπου 10 εκατ. ευρώ ανά MW, χωρίς να περιλαμβάνεται κατ’ ανάγκη ο υπολογιστικός εξοπλισμός των πελατών. Ειδικά στις εγκαταστάσεις που εξυπηρετούν εφαρμογές τεχνητής νοημοσύνης, η αξία αυτού του εξοπλισμού μπορεί να είναι ιδιαίτερα υψηλή. Το ενδιαφέρον που καταγράφεται για την Ελλάδα, πάντως, δεν σημαίνει ότι όλα τα σχεδιαζόμενα έργα έχουν εξασφαλίσει χρηματοδότηση ή βρίσκονται σε τροχιά υλοποίησης.
Η ανάπτυξη της αγοράς συνδέεται με την αυξανόμενη ανάγκη επιχειρήσεων και δημόσιων οργανισμών για επεξεργασία και αποθήκευση δεδομένων. Παράλληλα, η γεωγραφική θέση της Ελλάδας και οι διεθνείς τηλεπικοινωνιακές διασυνδέσεις, μέσω και των υποθαλάσσιων καλωδίων, δημιουργούν προϋποθέσεις ώστε η χώρα να αποκτήσει μεγαλύτερο ρόλο ως περιφερειακός κόμβος για τη Νοτιοανατολική Ευρώπη και την Ανατολική Μεσόγειο.
Η Αττική συγκεντρώνει σήμερα τη μεγαλύτερη δραστηριότητα, ενώ η Κρήτη, η Θεσσαλονίκη και η Δυτική Μακεδονία περιλαμβάνονται στις περιοχές όπου εξετάζεται η ανάπτυξη νέων εγκαταστάσεων.
Το παράδοξο των 11 GW
Η απόσταση ανάμεσα στα έργα που προχωρούν και στις αιτήσεις για ηλεκτρική ισχύ είναι εντυπωσιακή. Όπως εξήγησε ο κ. Μπεχράκης, στα αιτήματα των 11 GW περιλαμβάνονται τόσο επενδυτικά σχέδια που δεν έχουν ακόμη ωριμάσει όσο και πραγματικά έργα, για τα οποία οι επενδυτές επιδιώκουν να εξασφαλίσουν από νωρίς τις ανάγκες μελλοντικών επεκτάσεων.
Ένα data center σχεδιασμένο για 100 MW, για παράδειγμα, μπορεί να ξεκινήσει τη λειτουργία του με 20 MW και να αυξάνει σταδιακά τη δυναμικότητά του, ανάλογα με τη ζήτηση και τις συμφωνίες με πελάτες. Επειδή όμως η διαθεσιμότητα ηλεκτρικού χώρου δεν είναι δεδομένη, οι επενδυτές έχουν κίνητρο να ζητούν εξαρχής μεγαλύτερη ισχύ.
Ο κ. Μπεχράκης επισήμανε επίσης ότι η ζήτηση για εγκαταστάσεις πολύ μεγάλης κλίμακας εξαρτάται από έναν σχετικά περιορισμένο αριθμό διεθνών τεχνολογικών ομίλων. Επομένως, τα 11 GW αποτυπώνουν αιτήματα σύνδεσης και όχι έργα που έχουν εξασφαλίσει τις προϋποθέσεις υλοποίησης ή ηλεκτρική ισχύ που έχει ήδη δεσμευθεί οριστικά.
Οι επτά εκκρεμότητες
Το μεγαλύτερο «αγκάθι» για την GRDCA είναι το ετήσιο τέλος των 15.000 ευρώ ανά MW δεσμευμένης ισχύος. Για εγκατάσταση 100 MW, η επιβάρυνση φτάνει το 1,5 εκατ. ευρώ τον χρόνο, ακόμη και αν δεν έχει αξιοποιηθεί το σύνολο της δυναμικότητας. Η Ένωση ζητά την κατάργησή του, θεωρώντας ότι προσθέτει σημαντικό κόστος στην ανάπτυξη των έργων.
Αντίστοιχα, η προβλεπόμενη εγγυητική επιστολή των 200.000 ευρώ ανά MW μεταφράζεται σε εγγύηση 20 εκατ. ευρώ για ένα έργο 100 MW. Παρότι δεν αποτελεί άμεση δαπάνη αυτού του ύψους, συνεπάγεται χρηματοδοτική επιβάρυνση. Η GRDCA προτείνει μεγαλύτερη ευελιξία ως προς τη μορφή των εγγυήσεων, τη σταδιακή αποδέσμευσή τους καθώς προχωρούν τα έργα και την αποφυγή κατάπτωσης σε περιπτώσεις καθυστερήσεων που δεν οφείλονται στον επενδυτή.
Στο ενεργειακό σκέλος, η διαφωνία αφορά την υποχρέωση κάλυψης του 60% των ενεργειακών αναγκών από νέα έργα Ανανεώσιμων Πηγών Ενέργειας πριν από την ηλεκτροδότηση. Η Ένωση ζητά ο υπολογισμός να γίνεται με βάση την πραγματική κατανάλωση, με μεταβατική περίοδο 18–24 μηνών και δυνατότητα αξιοποίησης μακροχρόνιων συμβάσεων πράσινης ενέργειας, Εγγυήσεων Προέλευσης και συστημάτων αποθήκευσης.
Στις υπόλοιπες εκκρεμότητες περιλαμβάνεται η δυνατότητα σταδιακής ανάπτυξης των εγκαταστάσεων χωρίς απώλεια της προτεραιότητας σύνδεσης, με καλύτερο συντονισμό μεταξύ ΔΕΔΔΗΕ και ΑΔΜΗΕ. Η GRDCA ζητά επίσης επιμερισμό 50% του κόστους των έργων ενίσχυσης του δικτύου και αποφυγή διπλής χρέωσης των επενδυτών.
Διαφωνεί ακόμη με την ευνοϊκή μεταχείριση έργων άνω των 200 MW και το κριτήριο κύκλου εργασιών που συνδέεται με το 30% του ύψους της επένδυσης, προτείνοντας να δίνεται προτεραιότητα στα ώριμα σχέδια με συγκεκριμένα χρονοδιαγράμματα. Τέλος, ζητά να μην εφαρμοστούν αναδρομικά οι νέες υποχρεώσεις σε έργα που διαθέτουν ήδη δεσμευτικές προσφορές ή συμβάσεις σύνδεσης.
Πάντως, μετά τη δημόσια διαβούλευση έγιναν τέσσερις αλλαγές στο αρχικό κείμενο. Η μεταβατική περίοδος αυξήθηκε από πέντε σε δώδεκα μήνες, η προθεσμία αποδοχής της Οριστικής Προσφοράς Σύνδεσης από δύο σε τρεις μήνες, ενώ προβλέφθηκε η δυνατότητα τμηματικών προσφορών έως 40 MW από τον ΔΕΔΔΗΕ. Επιπλέον, η προέγκριση οικοδομικής άδειας μεταφέρθηκε σε μεταγενέστερο στάδιο. Η Ένωση αναγνωρίζει τις βελτιώσεις αυτές, επιμένοντας ωστόσο στις υπόλοιπες παρεμβάσεις που προτείνει.
Ενέργεια και περιβάλλον
Η κατανάλωση ηλεκτρικής ενέργειας, η χρήση νερού και ο θόρυβος αποτελούν τρία από τα ζητήματα που συνοδεύουν την ανάπτυξη των data centers, ιδιαίτερα όταν σχεδιάζονται εγκαταστάσεις κοντά σε κατοικημένες περιοχές.
Σύμφωνα με την αποτύπωση της GRDCA, το 2024 λειτουργούσαν στην Ελλάδα 21 data centers συνολικής εγκατεστημένης ισχύος 44 MW, με ετήσια κατανάλωση περίπου 65 GWh, που αντιστοιχούσε στο 0,1% της ηλεκτρικής κατανάλωσης της χώρας. Σε ένα μελλοντικό σενάριο ανάπτυξης του υπολογιστικού φορτίου στα 200–250 MW, η Ένωση εκτιμά ότι το ποσοστό θα μπορούσε να προσεγγίσει το 1%, ανάλογα με την αξιοποίηση και την ενεργειακή απόδοση των εγκαταστάσεων.
Για τη χρήση νερού, η GRDCA επισημαίνει ότι πολλές σύγχρονες εγκαταστάσεις αξιοποιούν αερόψυξη και κλειστά κυκλώματα, περιορίζοντας τις ανάγκες κατά την κανονική λειτουργία. Η κατανάλωση εξαρτάται από την τεχνολογία ψύξης, ενώ ορισμένα συστήματα χρησιμοποιούν επικουρικά νερό σε περιόδους υψηλών θερμοκρασιών.
Όσον αφορά τον θόρυβο από τον ηλεκτρομηχανολογικό εξοπλισμό, η Ένωση υποστηρίζει ότι μπορεί να περιοριστεί με κατάλληλο σχεδιασμό και μέτρα ηχοπροστασίας, με την περιβαλλοντική αξιολόγηση και τις μετρήσεις να παραμένουν απαραίτητες για κάθε εγκατάσταση.