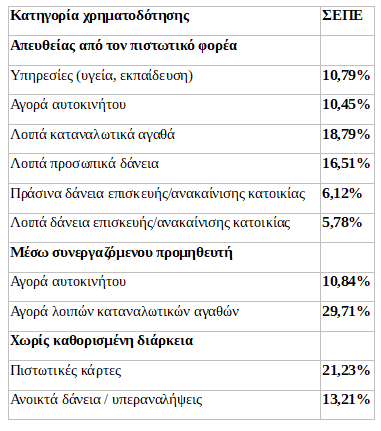
Επιτόκια «φωτιά» καλούνται να πληρώσουν οι καταναλωτές όταν αποφασίζουν να λάβουν πίστωση απευθείας από τον προμηθευτή για την αγορά ενός προϊόντος, με το συνολικό κόστος να εκτοξεύεται ακόμη και στο 29,71%. Υψηλές είναι οι επιβαρύνσεις και όταν η χρηματοδότηση γίνεται απευθείας από τις τράπεζες: περίπου 11% είναι το κόστος για όσους δανείζονται για να αγοράσουν αυτοκίνητο ή να καλύψουν δαπάνες υγείας και εκπαίδευσης, ενώ για την αγορά άλλων καταναλωτικών αγαθών το επιτόκιο πλησιάζει το 19%.
Στον αντίποδα, τα φθηνότερα καταναλωτικά δάνεια είναι εκείνα που χορηγούνται για επισκευή ή ανακαίνιση κατοικίας, με το συνολικό κόστος να υποχωρεί κάτω από το 6%, ενώ ακόμη χαμηλότερες είναι οι επιβαρύνσεις στα πράσινα δάνεια ενεργειακής αναβάθμισης.
Αυτή είναι η εικόνα που προκύπτει από τα στοιχεία που δημοσιοποίησε για πρώτη φορά σήμερα η Τράπεζα της Ελλάδος, εγκαινιάζοντας την τριμηνιαία δημοσίευση του μέσου Συνολικού Ετήσιου Πραγματικού Επιτοκίου (ΣΕΠΕ) για τις συμβάσεις πίστωσης με καταναλωτές. Τα στοιχεία αφορούν το τρίτο τρίμηνο του 2026 και αποτυπώνουν το πραγματικό κόστος της χρηματοδότησης, καθώς στο ΣΕΠΕ συνυπολογίζονται όχι μόνο οι τόκοι αλλά και οι προμήθειες, οι φόροι και οι υποχρεωτικές συμπληρωματικές υπηρεσίες, όπως τα ασφάλιστρα.
Από 5,78% έως 29,71% η απόσταση στο κόστος
Ειδικότερα, η ακριβότερη επιλογή είναι η πίστωση μέσω συνεργαζόμενου προμηθευτή για την αγορά καταναλωτικών αγαθών, με το ΣΕΠΕ να φθάνει στο 29,71%. Με άλλα λόγια, η ευκολία της αγοράς με δόσεις στο σημείο πώλησης μπορεί να συνοδεύεται από ιδιαίτερα υψηλή οικονομική επιβάρυνση.
Στην ίδια κατηγορία χρηματοδότησης, για την αγορά αυτοκινήτου το μέσο ΣΕΠΕ διαμορφώνεται στο 10,84%. Όταν ο καταναλωτής επιλέγει να απευθυνθεί απευθείας στον πιστωτικό φορέα, το αντίστοιχο κόστος είναι 10,45%. Η χρηματοδότηση υπηρεσιών, όπως η υγεία και η εκπαίδευση, κινείται επίσης σε αντίστοιχα επίπεδα, στο 10,79%.
Ακόμη υψηλότερη είναι η επιβάρυνση για όσους επιλέγουν λοιπά προσωπικά δάνεια, όπου το μέσο ΣΕΠΕ φθάνει στο 16,51%, ενώ για την αγορά λοιπών καταναλωτικών αγαθών απευθείας από τον πιστωτικό φορέα διαμορφώνεται στο 18,79%.
Στις πιστωτικές κάρτες το μέσο συνολικό ετήσιο πραγματικό επιτόκιο ανέρχεται στο 21,23%, ενώ στα ανοικτά δάνεια και τις υπεραναλήψεις από καταθετικούς λογαριασμούς φθάνει στο 13,21%.
Στον αντίποδα, τα χαμηλότερα επιτόκια εντοπίζονται στα δάνεια που συνδέονται με την κατοικία. Ειδικότερα, τα πράσινα δάνεια για επισκευή ή ανακαίνιση κατοικίας, με στόχο την ενεργειακή μετάβαση, έχουν μέσο ΣΕΠΕ 6,12%, ενώ τα υπόλοιπα δάνεια για επισκευή ή ανακαίνιση κατοικίας διαμορφώνονται ακόμη χαμηλότερα, στο 5,78%. Σημειώνεται ότι οι συγκεκριμένες χρηματοδοτήσεις δεν εξασφαλίζονται με εμπράγματη ασφάλεια επί ακινήτου.
Η διαφορά ανάμεσα στην ακριβότερη και τη φθηνότερη κατηγορία είναι εντυπωσιακή: σχεδόν 24 ποσοστιαίες μονάδες χωρίζουν την πίστωση μέσω προμηθευτή για την αγορά καταναλωτικών αγαθών από ένα δάνειο επισκευής κατοικίας.
Διαφάνεια στο πραγματικό κόστος της πίστωσης
Η νέα στατιστική σειρά της Τράπεζας της Ελλάδος έρχεται να καλύψει ένα σημαντικό κενό στην ενημέρωση των καταναλωτών, καθώς το ΣΕΠΕ αποτυπώνει το συνολικό κόστος της πίστωσης και όχι μόνο το ονομαστικό επιτόκιο που εμφανίζεται σε μια διαφημιστική προσφορά.
Η δημοσίευση θα γίνεται ανά τρίμηνο και θα περιλαμβάνει τις συμβάσεις που εμπίπτουν στο πεδίο εφαρμογής του ν. 5317/2026. Στα στοιχεία περιλαμβάνονται επίσης οι ρυθμίσεις οφειλών, οι οποίες κατατάσσονται ανάλογα με τον αρχικό σκοπό του δανείου, ενώ οι συγκεντρώσεις οφειλών και οι συνενώσεις δανείων εντάσσονται στην κατηγορία των λοιπών προσωπικών δανείων.
Η Τράπεζα της Ελλάδος διευκρινίζει ότι τα στοιχεία υπολογίζονται βάσει των στατιστικών δεδομένων που υποβάλλουν οι πιστωτικοί φορείς, χωρίς να ελέγχει την ουσιαστική ακρίβειά τους.
Το βασικό συμπέρασμα από την πρώτη δημοσίευση είναι ότι η καταναλωτική πίστη εξακολουθεί να έχει υψηλό κόστος, με μεγάλες αποκλίσεις ανάλογα με τον σκοπό και τον τρόπο χρηματοδότησης. Για τον καταναλωτή, επομένως, η σύγκριση του ΣΕΠΕ πριν από την υπογραφή μιας σύμβασης αποκτά ιδιαίτερη σημασία.
Το κόστος της καταναλωτικής πίστης – Γ΄ τρίμηνο 2026
Μέσο Συνολικό Ετήσιο Πραγματικό Επιτόκιο (ΣΕΠΕ) – Πηγή: Τράπεζα της Ελλάδος, 19/11/2026