


Στην τελική ευθεία μπαίνει η ετήσια εποπτική αξιολόγηση των ελληνικών τραπεζών, καθώς στις 19 Νοεμβρίου ο Ενιαίος Εποπτικός Μηχανισμός (SSM) αναμένεται να γνωστοποιήσει τις τελικές του παρατηρήσεις προς τα πιστωτικά ιδρύματα στο πλαίσιο της Διαδικασίας Εποπτικού Ελέγχου και Αξιολόγησης (SREP). Πρόκειται για μία από τις σημαντικότερες διαδικασίες του ευρωπαϊκού τραπεζικού επόπτη, καθώς μέσα από αυτήν αποτυπώνεται η συνολική εικόνα κάθε τράπεζας, αξιολογούνται οι κίνδυνοι που αναλαμβάνει και προσδιορίζονται οι απαιτήσεις και οι προσδοκίες της εποπτείας για την επόμενη περίοδο.
Το ενδιαφέρον για τις ελληνικές τράπεζες είναι φέτος αυξημένο. Παρά την ισχυρή κεφαλαιακή τους θέση, την κερδοφορία και τη σημαντική πρόοδο που έχουν σημειώσει στη μείωση των μη εξυπηρετούμενων ανοιγμάτων, ο επόπτης δεν περιορίζεται στην αποτύπωση των σημερινών επιδόσεων. Αντιθέτως, επιχειρεί να εντοπίσει ενδεχόμενες εστίες κινδύνου που θα μπορούσαν να επηρεάσουν την ποιότητα των ισολογισμών τους σε ένα περιβάλλον όπου οι οικονομικές συνθήκες μεταβάλλονται, οι χρηματοδοτικές ανάγκες των επιχειρήσεων αυξάνονται και η πιστωτική επέκταση δημιουργεί νέα ανοίγματα.
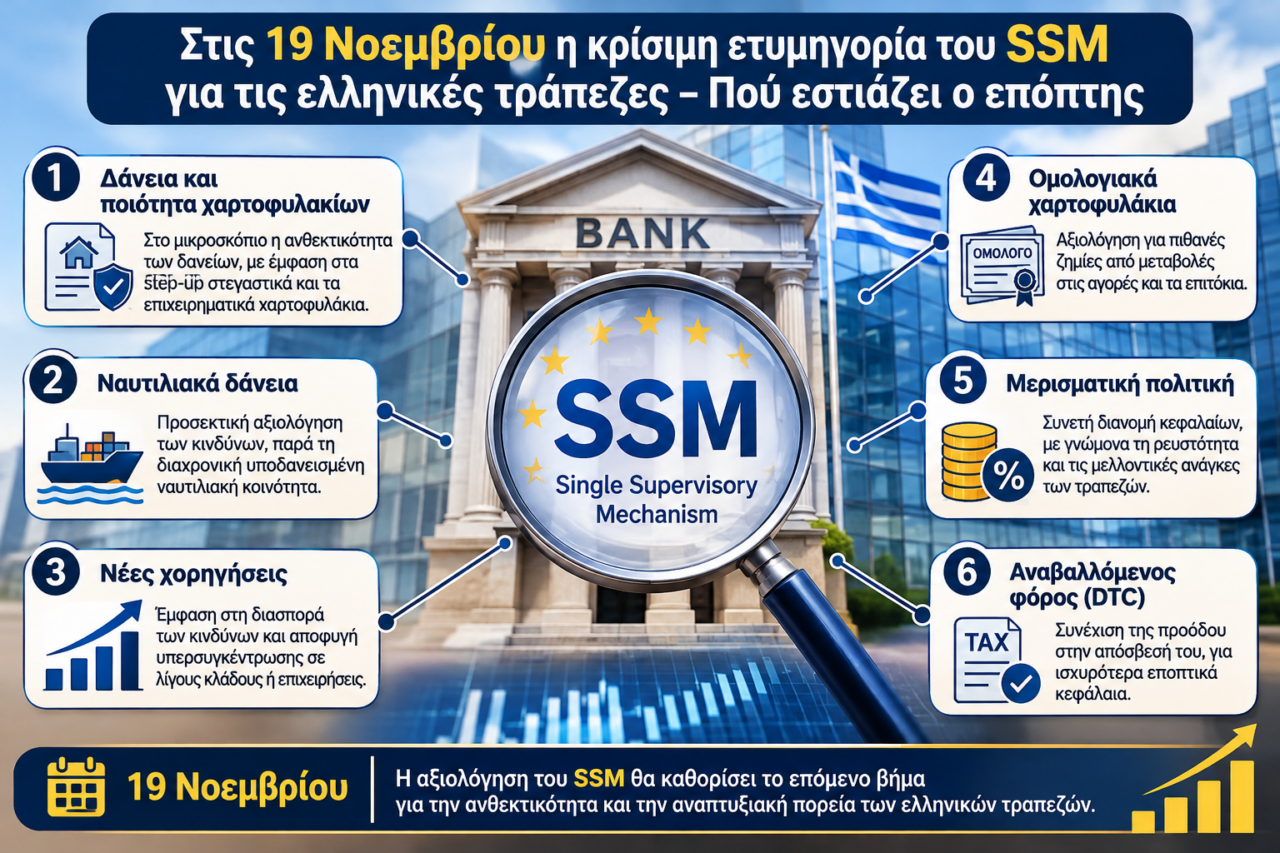
Στο επίκεντρο αναμένεται να βρεθεί η ανθεκτικότητα των δανειακών χαρτοφυλακίων, η ποιότητα των νέων χορηγήσεων, η έκθεση σε συγκεκριμένους επιχειρηματικούς κλάδους, αλλά και η διαχείριση των κεφαλαίων και της ρευστότητας. Ιδιαίτερη βαρύτητα εκτιμάται ότι θα δοθεί στα ναυτιλιακά δάνεια, στα ομολογιακά χαρτοφυλάκια και στην πορεία απόσβεσης του αναβαλλόμενου φόρου. Στην ατζέντα θα βρεθεί επίσης η μερισματική πολιτική, καθώς οι ελληνικές τράπεζες περνούν σε μια νέα εποχή ως προς τη διανομή κεφαλαίων στους μετόχους τους.
Η ποιότητα των δανείων και τα step-up
Ένα από τα βασικά ζητήματα που θα απασχολήσουν τον SSM είναι η διατήρηση της ποιότητας των δανειακών χαρτοφυλακίων. Η άνοδος του κόστους χρήματος και η επιβάρυνση που αυτή συνεπάγεται για νοικοκυριά και επιχειρήσεις εξακολουθούν να αποτελούν παράγοντες που απαιτούν προσεκτική παρακολούθηση, ακόμη και αν η μέχρι σήμερα εικόνα των καθυστερήσεων δεν έχει επιβεβαιώσει τους πιο δυσμενείς φόβους.
Ο επόπτης αναμένεται να εξετάσει όχι μόνο τους συνολικούς δείκτες μη εξυπηρετούμενων ανοιγμάτων, αλλά και την ποιότητα επιμέρους χαρτοφυλακίων κάθε τράπεζας. Ειδικό ενδιαφέρον παρουσιάζουν τα στεγαστικά δάνεια τύπου step-up, που πρέπει να γυρίσουν σε τοκοχρεωλυτικά και ο τρόπος που κάθε τράπεζα αντιμετωπίζει τις εντολές του επόπτη. α. Η συγκεκριμένη δομή απαιτεί ιδιαίτερη προσοχή, καθώς η πραγματική δυνατότητα εξυπηρέτησης ενός δανείου μπορεί να διαφοροποιηθεί σημαντικά όταν ο δανειολήπτης βρεθεί αντιμέτωπος με υψηλότερη μηνιαία επιβάρυνση.
Παράλληλα, θα εξεταστούν τα επιχειρηματικά χαρτοφυλάκια, με έμφαση στον βαθμό κινδύνου που ενσωματώνουν, στις προοπτικές των επιχειρήσεων που έχουν χρηματοδοτηθεί και στην ικανότητά τους να ανταποκριθούν στις υποχρεώσεις τους ακόμη και σε λιγότερο ευνοϊκές οικονομικές συνθήκες.

Στο μικροσκόπιο τα ναυτιλιακά δάνεια
Ιδιαίτερο κεφάλαιο στην εποπτική αξιολόγηση αναμένεται να αποτελέσει η ναυτιλία. Οι ελληνικές τράπεζες υποστηρίζουν ότι η συγκεκριμένη κοινότητα παραμένει υποδανεισμένη, γεγονός που αφήνει σημαντικά περιθώρια χρηματοδότησης και ανάπτυξης των σχετικών χαρτοφυλακίων.
Ωστόσο, η οπτική του επόπτη είναι διαφορετική. Το γεγονός ότι ένας κλάδος έχει χρηματοδοτικές ανάγκες δεν σημαίνει αυτομάτως ότι κάθε νέα χορήγηση ενσωματώνει και χαμηλό πιστωτικό κίνδυνο. Στις δανειακές συμβάσεις έχουν σε αρκετές περιπτώσεις ενσωματωθεί παραδοχές για ιδιαίτερα υψηλά επίπεδα ναύλων, τα οποία δεν είναι βέβαιο ότι θα διατηρηθούν σε βάθος χρόνου.
Εάν η ναυλαγορά υποχωρήσει, τα οικονομικά δεδομένα των ναυτιλιακών επιχειρήσεων μπορεί να μεταβληθούν, επηρεάζοντας την ικανότητα εξυπηρέτησης των δανείων. Αυτό ακριβώς είναι που θέλει να αξιολογήσει ο SSM: κατά πόσο οι τράπεζες έχουν συνεκτιμήσει εναλλακτικά σενάρια για την πορεία των ναύλων και αν διαθέτουν επαρκείς δικλίδες προστασίας απέναντι σε μια ενδεχόμενη επιδείνωση της αγοράς.
Συγκέντρωση των χορηγήσεων- Νέες χορηγήσεις με διασπορά κινδύνου
Η πιστωτική επέκταση αποτελεί στρατηγική προτεραιότητα για τις ελληνικές τράπεζες, ωστόσο η αύξηση των νέων εκταμιεύσεων δεν μπορεί να αποσυνδεθεί από την ποιότητα και τη διασπορά των κινδύνων που αναλαμβάνονται.
Η συγκέντρωση δανείων σε λίγες επιχειρήσεις αποτελεί πρόβλημα για την εποπτεία.
Ο SSM αναμένεται να ζητήσει προσεκτική παρακολούθηση των νέων χορηγήσεων, ιδίως σε μια περίοδο κατά την οποία οι πιέσεις σε επιμέρους αγορές και επιχειρηματικούς κλάδους ενδέχεται να διαφοροποιήσουν το πιστωτικό προφίλ των δανειοληπτών.
Ένα από τα ζητούμενα είναι η αποφυγή υπερβολικής συγκέντρωσης χρηματοδοτήσεων σε συγκεκριμένες επιχειρήσεις ή κλάδους.
Η ανάπτυξη των χαρτοφυλακίων θα πρέπει να συνοδεύεται από μεγαλύτερη διασπορά, ώστε μια πιθανή δυσμενής εξέλιξη σε έναν τομέα της οικονομίας να μην έχει δυσανάλογη επίπτωση στον ισολογισμό μιας τράπεζας.
Με άλλα λόγια, ο επόπτης δεν ενδιαφέρεται μόνο για το πόσο γρήγορα δανείζουν οι τράπεζες, αλλά και για το σε ποιους δανείζουν, με ποιους όρους και με ποια περιθώρια ασφαλείας.
Οι δυνητικές ζημίες από τα ομολογιακά χαρτοφυλάκια
Σημαντική θέση στην αξιολόγηση θα έχουν και τα ομολογιακά χαρτοφυλάκια. Η εποπτεία θέλει να έχει σαφή εικόνα για την έκθεση των τραπεζών σε τίτλους σταθερού εισοδήματος, αλλά και για τις δυνητικές ζημίες που θα μπορούσαν να προκύψουν από μεταβολές στις αποδόσεις και στις συνθήκες των αγορών.
Η διαχείριση των ομολόγων συνδέεται άμεσα με την κεφαλαιακή θέση των τραπεζών, τη λογιστική αποτίμηση των τίτλων και τις ενδεχόμενες επιπτώσεις μιας μεταβολής των επιτοκίων. Για τον λόγο αυτό, ο SSM αναμένεται να δώσει έμφαση στην επάρκεια των εσωτερικών μηχανισμών παρακολούθησης, στα σενάρια ακραίων καταστάσεων και στη δυνατότητα των τραπεζών να απορροφήσουν πιθανές πιέσεις χωρίς να διαταραχθεί η συνολική χρηματοοικονομική τους θέση.
Μερίσματα χωρίς προηγούμενη έγκριση.
Σημαντική εξέλιξη για τις ελληνικές τράπεζες αποτελεί και η αλλαγή στο καθεστώς διανομής κεφαλαίων. Οι τράπεζες αναμένεται πλέον να έχουν τη δυνατότητα να προχωρούν στις προβλεπόμενες διανομές προς τους μετόχους τους χωρίς να απαιτείται προηγούμενη ειδική έγκριση από την εποπτική αρχή, εφόσον πληρούνται οι σχετικές προϋποθέσεις.
Η εξέλιξη αυτή σηματοδοτεί μεγαλύτερη αυτονομία στη διαχείριση της κεφαλαιακής πολιτικής τους και εντάσσεται στην ευρύτερη προσπάθεια ομαλοποίησης της λειτουργίας του ελληνικού τραπεζικού συστήματος.
Δεν σημαίνει, ωστόσο, ότι η εποπτεία αποσύρεται από το πεδίο των διανομών. Αντιθέτως, ο SSM αναμένεται να επισημάνει ότι η μερισματική πολιτική θα πρέπει να είναι συνετή και να λαμβάνει υπόψη όχι μόνο την τρέχουσα κερδοφορία και την κεφαλαιακή επάρκεια, αλλά και τις μελλοντικές ανάγκες χρηματοδότησης, τη ρευστότητα και τους κινδύνους που ενδέχεται να ανακύψουν.
Το ζητούμενο είναι οι διανομές να μην αποδυναμώνουν την ικανότητα των τραπεζών να χρηματοδοτούν την οικονομία και να διατηρούν επαρκή κεφαλαιακά αποθέματα απέναντι σε ενδεχόμενες αναταράξεις.
Ο αναβαλλόμενος φόρος παραμένει στην ατζέντα
Από τις παρατηρήσεις του επόπτη δεν αναμένεται να λείψει και το ζήτημα του αναβαλλόμενου φόρου (DTC). Η σταδιακή απόσβεσή του αποτελεί διαχρονικό θέμα για το ελληνικό τραπεζικό σύστημα, καθώς συνδέεται με την ποιότητα των εποπτικών κεφαλαίων και τη σταδιακή ενίσχυση της οργανικής κεφαλαιακής βάσης των τραπεζών.
Η πρόοδος που καταγράφεται θα αξιολογηθεί σε συνάρτηση με την κερδοφορία, τις δυνατότητες απόσβεσης και τον σχεδιασμό κάθε πιστωτικού ιδρύματος. Για τον SSM, η σταδιακή μείωση της εξάρτησης από τον αναβαλλόμενο φόρο παραμένει σημαντική παράμετρος για την περαιτέρω θωράκιση των ισολογισμών.
Οι τέσσερις πυλώνες της SREP
Η SREP δεν αποτελεί έναν απλό έλεγχο των οικονομικών καταστάσεων. Είναι μια ετήσια, σε βάθος διαδικασία αξιολόγησης του συνολικού προφίλ κινδύνου κάθε σημαντικής τράπεζας της Ευρωζώνης, μέσω της οποίας οι εποπτικές αρχές εξετάζουν κατά πόσο το πιστωτικό ίδρυμα μπορεί να αντεπεξέλθει στις σημερινές και μελλοντικές προκλήσεις.
Η αξιολόγηση βασίζεται σε τέσσερις βασικούς πυλώνες:
1. Βιωσιμότητα επιχειρηματικού μοντέλου και στρατηγικής: Εξετάζεται κατά πόσο το επιχειρηματικό μοντέλο της τράπεζας μπορεί να παράγει σταθερή κερδοφορία σε βάθος χρόνου και να προσαρμόζεται στις μεταβολές της οικονομίας και του ανταγωνισμού.
2. Εσωτερική διακυβέρνηση και διαχείριση κινδύνων: Αξιολογούνται η ποιότητα της διοίκησης, η λειτουργία των εσωτερικών ελέγχων, η αποτελεσματικότητα των συστημάτων διαχείρισης κινδύνων και η επάρκεια των μηχανισμών εποπτείας στο εσωτερικό της τράπεζας.
3. Κεφαλαιακή επάρκεια: Εξετάζεται εάν τα διαθέσιμα κεφάλαια είναι επαρκή για την κάλυψη των κινδύνων που αναλαμβάνει η τράπεζα. Στο πλαίσιο αυτό προσδιορίζονται και οι πρόσθετες κεφαλαιακές απαιτήσεις του Πυλώνα 2 (P2R), όπου αυτές κρίνονται αναγκαίες.
4. Ρευστότητα και χρηματοδότηση: Αξιολογείται η δυνατότητα της τράπεζας να ανταποκρίνεται στις υποχρεώσεις της, να διατηρεί επαρκή αποθέματα ρευστότητας και να εξασφαλίζει σταθερές πηγές χρηματοδότησης ακόμη και σε περιόδους έντασης στις αγορές.
Κάθε πυλώνας βαθμολογείται συνήθως σε κλίμακα από το 1 έως το 4, με το 1 να αντιστοιχεί στην καλύτερη αξιολόγηση και το 4 στη δυσμενέστερη. Η συνολική εικόνα που προκύπτει δεν αποτυπώνει απλώς την κατάσταση μιας τράπεζας σήμερα, αλλά και την ικανότητά της να διατηρήσει την ανθεκτικότητά της στο μέλλον.
Για τις ελληνικές τράπεζες, λοιπόν, η 19η Νοεμβρίου δεν είναι απλώς μία ακόμη ημερομηνία στον εποπτικό κύκλο. Είναι η στιγμή κατά την οποία θα αποτυπωθεί η αξιολόγηση της ευρωπαϊκής εποπτείας για την ποιότητα της ανάπτυξής τους: όχι μόνο πόσο ισχυροί είναι σήμερα οι ισολογισμοί τους, αλλά και πόσο καλά προετοιμασμένοι είναι για τους κινδύνους της επόμενης ημέρας.