




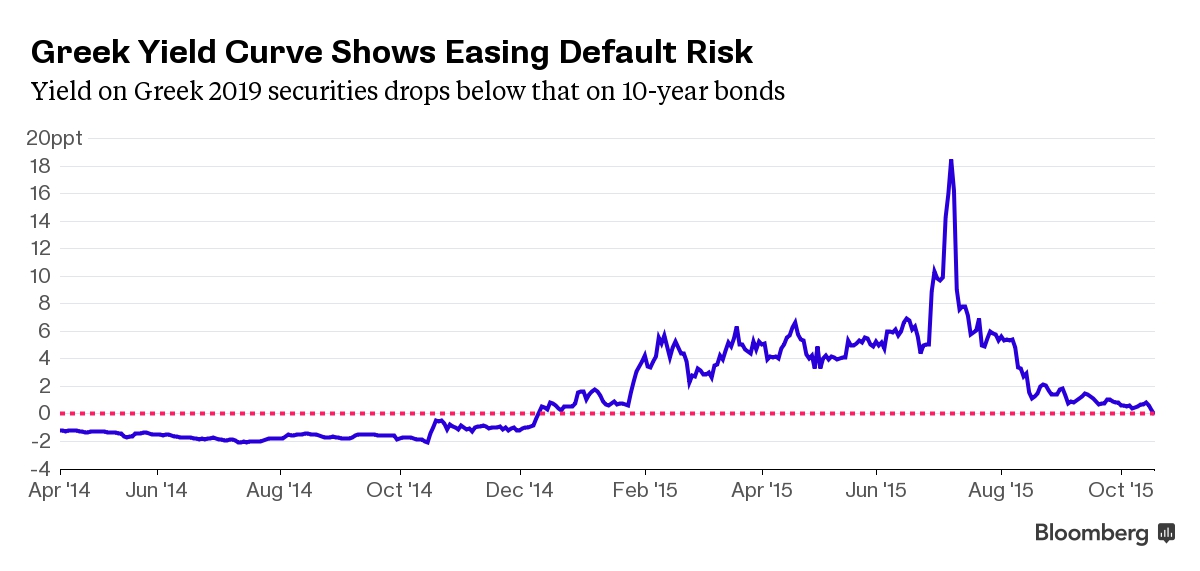

Ενδείξεις επιστροφής στην ομαλότητα υποδεικνύει η καμπύλη απόδοσης των ελληνικών κρατικών ομολόγων (bond yield curve).
Η απόδοση του ομολόγου που ωριμάζει το 2015 διαμορφώθηκε τη Δευτέρα χαμηλότερα από την αντίστοιχη του 10ετούς, μετά από δηλώσεις Ευρωπαίων αξιωματούχων ότι η πρώτη δόση του νέου προγράμματος στήριξης ύψους δύο δισ. ευρώ βρίσκεται υπό συζήτηση και η έγκριση μπορεί να δοθεί την ερχόμενη εβδομάδα.
Τον Ιούλιο, όταν η ελληνική κυβέρνηση βρίσκονταν ακόμη υπό διαπραγμάτευση με τους πιστωτές, η απόδοση των ομολόγων βραχυχρόνιας απόδοσης ήταν άνω του 18%, κάτι που υποδείκνυε ότι η αγορά βρίσκονταν υπό ισχυρή πίεση.
Τα ελληνικά ομόλογα έχουν καταγράψει ράλι μετά την νίκη του ΣΥΡΙΖΑ για δεύτερη φορά, λόγω των εκτιμήσεων ότι το αποτέλεσμα των πρόωρων εκλογών δεν επρόκειτο να επηρεάσει την εφαρμογή του τρίτου προγράμματος στήριξης. Επρόκειτο για εντελώς διαφορετική αντίδραση των αγορών, σε σύγκριση με την πρώτη φορά που ο ΣΥΡΙΖΑ κατέλαβε την εξουσία, τον Ιανουάριο του 2015, καθώς τότε είχε καταγραφεί selloff, δεδομένης και της αντιμνημονιακής ρητορικής του κόμματος.
«Τα βραχυχρόνιας ωρίμανσης ομόλογα έχουν καταγράψει ένα «ωραίο» ράλι, καθώς οι ανησυχίες υποχώρησαν μετά τη συμφωνία του καλοκαιριού και το γεγονός ότι το αποτέλεσμα των εκλογών ενίσχυσε τη θέση του Τσίπρα», εκτιμά ο Vincent Chaigneau, κορυφαίο στέλεχος της Societe Generale και προσθέτει ότι «η αγορά ευελπιστεί ότι η επικείμενη απόφαση για την επόμενη δόση προς την Ελλάδα θα είναι θετική».
Η απόδοση του ελληνικού ομολόγου, ωρίμανσης το 2019, υποχώρησε κατά 63 μονάδες βάσης στο 7,51%, ενώ τη τιμή του έφθασε στο 91,76% της ονομαστικής του αξίας. Η απόδοση του 10ετούς ομολόγου έφθασε στο 7,59%, με αποτέλεσμα η απόδοση του ομολόγου του 2019 να είναι χαμηλότερη από αυτήν του 10ετούς για πρώτη φορά από την αρχή του έτους.
Πάντως η απόδοση του 2ετούς (ωρίμανσης το 2017) είναι στο 8,15%, δηλαδή παραμένει υψηλότερη από αυτήν του 10ετούς.
Σημειώνεται ότι «η αντίστροφη καμπύλη ομολόγων» (inverted yield curve) – δηλαδή όταν η απόδοση των ομολόγων βραχυχρόνιας ωρίμανσης είναι υψηλότερη από αυτήν των ομολόγων μακροχρόνιας ωρίμανσης – μπορεί να υποδεικνύει ότι οι επενδυτές φοβούνται ότι υπάρχει μεγαλύτερη πιθανότητα αθέτησης πληρωμών για ομόλογα βραχυχρόνιας διάρκειας, από αυτήν που υπάρχει για τα αντίστοιχα μακροχρόνιας διάρκειας.

Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.