





Η ΕΚΤ αντιμετωπίζει πολλά ακανθώδη ζητήματα στον δρόμο για την πρώτη αναθεώρηση της στρατηγικής της για τη νομισματική της πολιτική εδω και σχεδόν δύο δεκαετίες. Οι δυσκολίες αυτές εντοπίζονται από τον καθορισμό του στόχου για τον πληθωρισμό μέχρι τον ρόλο της για την αντιμετώπιση της κλιματικής αλλαγής και θα είναι μια ευκαιρία για να τεστάρει η Κριστίν Λαγκάρντ όλες τις διπλωματικές ικανότητες που λέγεται ότι διαθέτει.
Ωστόσο, μια πτυχή της αναθεώρησης θα πρέπει να αποδειχθεί αδιαπραγμάτευτη: η ΕΚΤ θα πρέπει να κάνει καλύτερη δουλειά συμπεριλαμβάνοντας τα κόστη στέγασης στον ορισμό που δίνει στον πληθωρισμό.
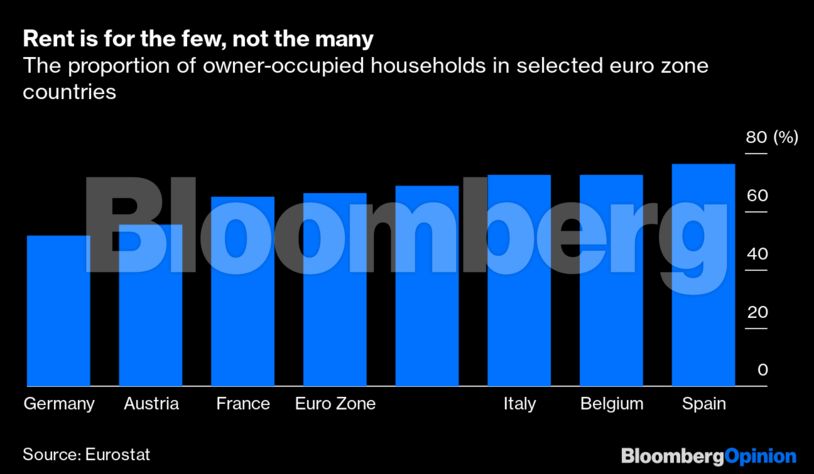
Αυτή τη στιγμή, η ΕΚΤ έχει μια πολύ στενή οπτική στο τι συνιστούν τα κόστη στέγασης. Ο Εναρμονισμένος Δείκτης των Τιμών Καταναλωτή συμπεριλαμβάνει μόνο το ενοίκιο που πληρώνει ένας ενοικιαστής στον ιδιοκτήτη. Ετσι χάνονται τα κόστη που πληρώνει κάποιος που έχει δικό του σπίτι. Από τη στιγμή που μόνο ένας στους τρεις στην Ευρωζώνη είναι ενοικιαστής, ενώ τα δύο τρίτα ζουν σε δικό τους σπίτι που αγόρασαν ή κληρονόμησαν παραλείπονται από τους σχεδιασμούς της ΕΚΤ.
Η τελευταία έχει αναφέρει ότι θα εξετάσει το ζήτημα. Η αναθεώρηση της νομισματικής της στρατηγικής που ξεκίνησε τον Ιανουάριο συμπεριλαμβάνει «την ποσοτική διατύπωση της σταθερότητας των τιμών» που επίσης στοχεύει στη μέτρηση του πληθωρισμού.
Ο Philip Lane, επικεφαλής οικονομολόγος της ΕΚΤ ήταν πιο συγκεκριμένος. «Στην ΕΚΤ θα πρέπει να συμφωνήσουμε ότι πρέπει να δοθεί βάρος στο θέμα της κατοικίας», ανέφερε στους FT.
Η δυσκολία με την ενσωμάτωση του κόστους στέγασης στον δείκτη πληθωρισμού είναι διπλή. Κατά πρώτον, η στέγαση δεν είναι απλώς μια μορφή κατανάλωσης. Μερικοί άνθρωποι αγοράζουν ένα ακίνητο για επένδυση. Από αυτή την άποψη, η στέγαση δεν διαφέρει από τις άλλες κατηγορίες περιουσιακών στοιχείων, όπως οι μετοχές. Η εντολή της ΕΚΤ περιλαμβάνει τη σταθερότητα των τιμών, χωρίς να ενισχύει ή να περιέχει τιμές περιουσιακών στοιχείων. (Αν και η κεντρική τράπεζα πρέπει να έχει επίγνωση της οικονομικής σταθερότητας).
Κατά δεύτερον, η μέτρηση του κόστους στέγασης είναι διαφορετική από άλλα αγαθά: ένας καταναλωτής αγοράζει ένα σπίτι σε μια δεδομένη στιγμή και μετά απολαμβάνει τους καρπούς της αγοράς του για πολλά χρόνια. Ως εκ τούτου, χρησιμοποιώντας ένα απλό δείκτη τιμών κατοικιών αυτό θα αλλοιώσει την εικόνα.
Αντ’ αυτού, η ΕΚΤ πρέπει να υποθέσει ότι οι ιδιοκτήτες πληρώνουν στον ένα ενοίκιο με την πάροδο του χρόνου και να καταλογίζουν την αξία αυτή. Αυτός ο υπολογισμός αποτελεί ήδη μέρος της εκτίμησης του ΑΕΠ σε ολόκληρο τον κόσμο. Περιλαμβάνεται στον ορισμό του πληθωρισμού που χρησιμοποιούν άλλες κεντρικές τράπεζες, για τη νομισματική τους πολιτική όπως η Ομοσπονδιακή Τράπεζα των ΗΠΑ (Fed).
Ο αντίκτυπος μιας τέτοιας αλλαγής θα ήταν να άρει το βάρος της στέγασης στο καλάθι αγαθών και υπηρεσιών που παρακολουθεί η ΕΚΤ για να καθορίσει τον πληθωρισμό. Αυτή τη στιγμή το ποσοστό αυτό ανέρχεται στο 6,5%, ενώ στις ΗΠΑ είναι πάνω από 30%. Και επειδή το κόστος στέγασης αυξάνεται λίγο ταχύτερα από ό, τι άλλα στοιχεία, θα οδηγήσει επίσης σε αύξηση του ποσοστού του μετρήσιμου ετήσιου πληθωρισμού κατά περίπου 0,2-0,3%, σύμφωνα με διάφορες εκτιμήσεις.
Ορισμένοι φοβούνται ότι η πραγματοποίηση μιας τέτοιας αλλαγής θα υπονόμευε την αξιοπιστία της ΕΚΤ. Η κεντρική τράπεζα αγωνίζεται να επιτύχει τον στόχο της κάτω από το 2% αλλά κοντά σε αυτό, παρά να λάβει μια έκτακτη δέσμη επεκτατικών μέτρων. Συμπεριλαμβανομένου του κόστους στέγασης θα μπορούσε να φέρει το ποσοστό πληθωρισμού πιο κοντά στον στόχο, προκαλώντας κατηγορίες εναντίον της ότι η ΕΚΤ μετατοπίζει τους στόχους για να ταιριάζουν στις ανάγκες της.
Επιπλέον, είναι πιθανό η ΕΚΤ να αλλάξει τον στόχο για τον πληθωρισμό στο 2%, ώστε να ευθυγραμμιστεί με την Fed, την Τράπεζα της Αγγλίας και την Τράπεζα της Ιαπωνίας. Αν συμβεί αυτό, θα υπάρχει μια εξισορροπητική επίδραση από την προσθήκη του κόστους στέγασης: ο στόχος θα μετατοπίζεται υψηλότερα, αλλά θα αυξάνεται και ο ίδιος ο πληθωρισμός.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.