




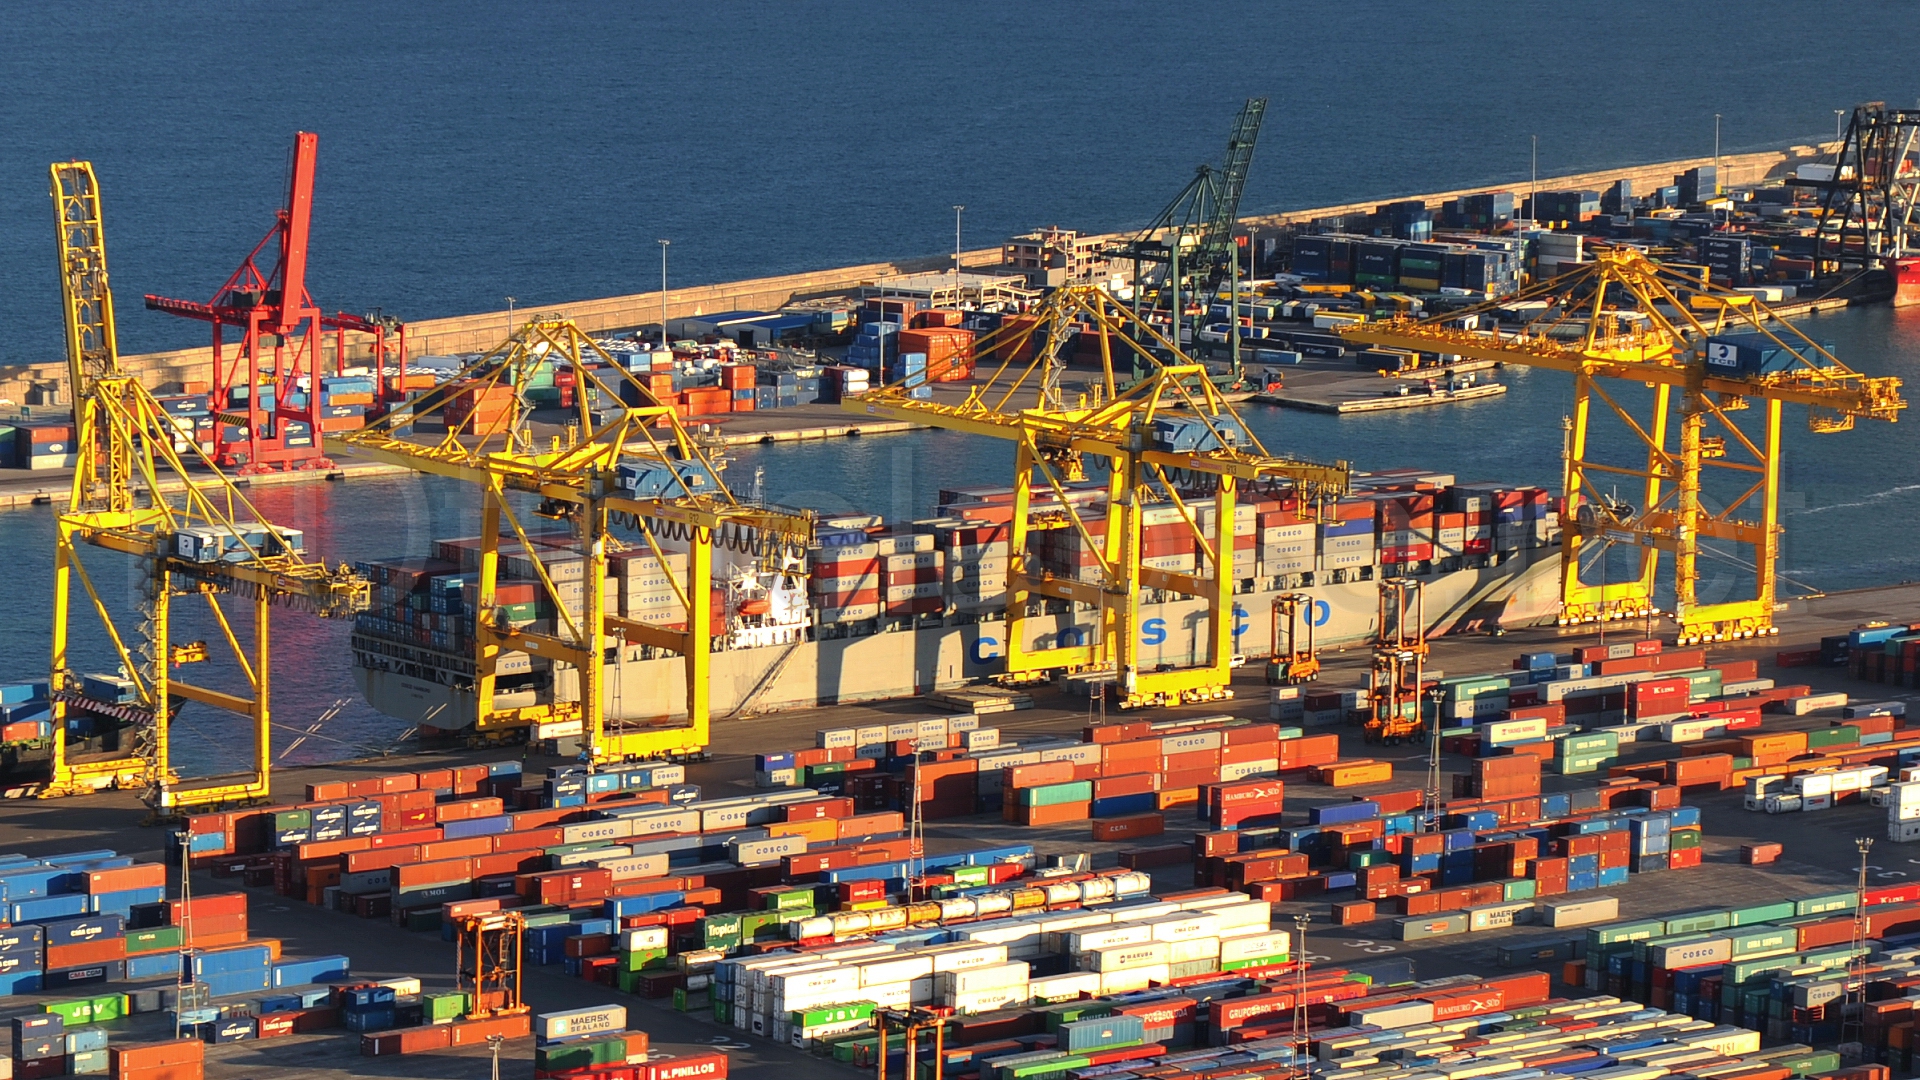

Οι μεγαλύτερες οικονομίες του κόσμου το βρίσκουν αρκετά δύσκολο να ξεφύγουν από τη δύσκολη θέση στην οποία βρίσκονται λόγω του εμπορίου.
Κάποτε ήταν το γράσο των γραναζιών της παγκόσμιας ανάπτυξης, αλλά το διεθνές εμπόριο δεν ανέκαμψε τελείως από την κρίση του 2009 και τώρα επιβραδύνεται εκ νέου. Οι κινεζικές εξαγωγές έχουν μειωθεί κατά 5,5% τον Αύγουστο σε σχέση με το προηγούμενο έτος, ενώ αυτές των ΗΠΑ έχουν μειωθεί κατά 3,5%. Η Νότια Κορέα και η Σιγκαπούρη επέδειξαν διψήφιες πτώσεις.

Αντικατοπτρίζοντας την αδυναμία αυτή, ο Παγκόσμιος Οργανισμός Εμπορίου μείωσε την εκτίμησή του για το εμπόριο του 2015 στο 2,8% από το 3,3%. Παράλληλα ανέφερε πως και αυτή η εκτίμηση μπορεί να είναι υπεραισιόδοξη.
Αυτά τα ποσοστά πέφτουν υπό τον μέσο όρο του 5% των τελευταίων δύο δεκαετιών. Έχουν πια εκλείψει εποχές όπως οι δεκαετίες του ’90 και του ’00 όποτε το εμπόριο αναπτυσσόταν διπλάσια σε σχέση με την οικονομική ανάπτυξη. Το 2015 θα είναι η τέταρτη συνεχόμενη χρονιά όπου τα δύο θα αναπτύσσονται με την ίδια περίπου “ταχύτητα”.
Η πιο πεσιμιστική προοπτική για το εμπόριο είναι ένας από τους λόγους για τον οποίο το ΔΝΤ είναι έτοιμο να μειώσει την εκτίμηση της παγκόσμιας ανάπτυξης κατά 3,3% για φέτος.
Ως βάση της επιβράδυνσης αυτής στο εμπόριο βρίσκεται η επιβράδυνση της οικονομίας της Κίνας και άλλων αναπτυσσόμενων αγορών, οι αναταραχές στις πλούσιες σε εμπορεύματα χώρες και το ενδυναμωμένο δολάριο. Την ίδια στιγμή, οι διαρθρωτικές αλλαγές παίζουν κι αυτές το ρόλο τους σε χώρες όπως οι ΗΠΑ και οι Κίνα οι οποίες βασίζονται στην αύξηση της εγχώριας παραγωγής, αντί για τις εμπορικές συναλλαγές, κάτι που ενδεικνύει πως η παγκοσμιοποίηση έχει φτάσει σε ζενίθ.
Υπάρχει, όμως, και ελπίδα. Οικονομολόγοι της Credit Suisse αναφέρουν πως αν και βασίζονται στις εξαγωγές, η Ευρωζώνη και η Ιαπωνία έχουν “πλοηγηθεί” της εμπορικής αστάθειας καλά λόγω των high-tech προϊόντων τους και την πτώση στις συναλλαγματικές ισοτιμίες.
Παρόλα αυτά, εάν συνεχιστεί η πτώση αυτή του εμπορίου, ο Adam Slater, οικονομολόγος της Oxford Economics προβλέπει συνεχιζόμενη πίεση προς μείωση των αποδόσεων των ομολόγων και ανανεωμένες προσπάθειες των χωρών προς υποτίμηση των νομισμάτων τους.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.