





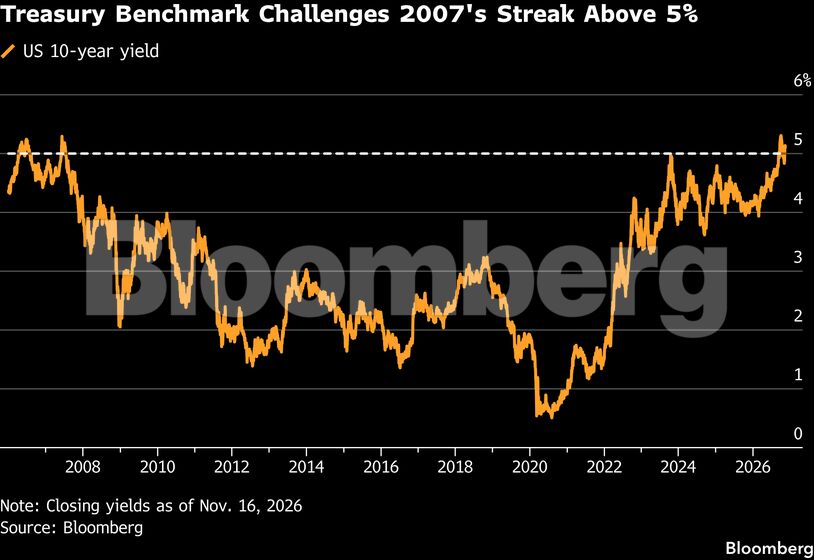
Η απόδοση του αμερικανικού 10ετούς ομολόγου οδεύει προς το μεγαλύτερο διάστημα παραμονής πάνω από το 5% εδώ και σχεδόν δύο δεκαετίες, καθώς οι επενδυτές προετοιμάζονται για νέες αυξήσεις επιτοκίων από την Ομοσπονδιακή Τράπεζα των ΗΠΑ (Fed), σε ένα περιβάλλον επίμονα υψηλού πληθωρισμού.
Ο σημαντικότερος δείκτης αναφοράς για το κόστος δανεισμού στη μεγαλύτερη οικονομία του κόσμου βρίσκεται σε τροχιά να συμπληρώσει 27 συνεδριάσεις με απόδοση πάνω από το 5% μέσα στο 2026, πλησιάζοντας τις 29 αντίστοιχες συνεδριάσεις που είχαν καταγραφεί το 2007.
Η απόδοση του 10ετούς ενισχύθηκε κατά περίπου μία μονάδα βάσης, στο 5,14%, μετά τη δημοσιοποίηση στοιχείων που έδειξαν επιβράδυνση του ρυθμού αύξησης των λιανικών πωλήσεων στις ΗΠΑ τον Οκτώβριο.
Η άνοδος των αποδόσεων αντανακλά τις αυξανόμενες προσδοκίες ότι η Fed θα χρειαστεί να ακολουθήσει πιο επιθετική περιοριστική νομισματική πολιτική, προκειμένου να αντιμετωπίσει τις πληθωριστικές πιέσεις.
Οι αγορές προεξοφλούν αύξηση επιτοκίων τον Δεκέμβριο
Η υψηλότερη από την αναμενόμενη μέτρηση του πληθωρισμού για τον Οκτώβριο άλλαξε σημαντικά τις εκτιμήσεις των επενδυτών για την πορεία των αμερικανικών επιτοκίων.
Τα στοιχεία υποχρέωσαν τους αξιωματούχους της Fed να εξετάσουν το ενδεχόμενο μεγαλύτερης νομισματικής σύσφιγξης από εκείνη που θεωρούνταν πιθανή μέχρι πρόσφατα.
Πλέον, οι επενδυτές προεξοφλούν πλήρως αύξηση επιτοκίων κατά 25 μονάδες βάσης στη συνεδρίαση της 9ης Δεκεμβρίου.
Παράλληλα, οι αγορές παραγώγων ενσωματώνουν προσδοκίες για συνολικές αυξήσεις άνω των 80 μονάδων βάσης έως τον Σεπτέμβριο του 2027, έναντι περίπου 50 μονάδων βάσης πριν από την προηγούμενη εβδομάδα.
Η μεταβολή αυτή αποτυπώνει την ταχύτητα με την οποία οι επενδυτές αναθεωρούν τις εκτιμήσεις τους για τη νομισματική πολιτική, καθώς ο πληθωρισμός αποδεικνύεται πιο επίμονος από όσο αναμενόταν.
Η Πρίγια Μίσρα, διαχειρίστρια χαρτοφυλακίου της JPMorgan Asset Management, εκτιμά ότι η επιστροφή των αποδόσεων πάνω από το 5% αντανακλά ένα πρόσθετο ασφάλιστρο κινδύνου λόγω της αβεβαιότητας γύρω από τις επόμενες κινήσεις της Fed.
«Οι αποδόσεις πάνω από το 5% αντανακλούν ένα ασφάλιστρο κινδύνου εξαιτίας της αβεβαιότητας σχετικά με τη Fed», ανέφερε.
Σύμφωνα με την ίδια, η ανθεκτικότητα της αμερικανικής οικονομίας, καθώς και η αυξημένη προσφορά ομολόγων τόσο από το αμερικανικό Δημόσιο όσο και από επιχειρήσεις που χρηματοδοτούν επενδύσεις στην τεχνητή νοημοσύνη, αποτελούν πρόσθετους παράγοντες που διατηρούν τις αποδόσεις σε υψηλά επίπεδα.
Γιατί το 5% αποτελεί κρίσιμο όριο για την αμερικανική οικονομία
Το αμερικανικό 10ετές ομόλογο αποτελεί βασικό σημείο αναφοράς για το κόστος χρηματοδότησης σε ολόκληρη την οικονομία.
Η απόδοσή του επηρεάζει τα επιτόκια των στεγαστικών δανείων, το κόστος χρηματοδότησης μέσω πιστωτικών καρτών και τον δανεισμό των επιχειρήσεων.
Για τον λόγο αυτό, η παρατεταμένη παραμονή του σε υψηλά επίπεδα μπορεί να έχει σημαντικές συνέπειες για την κατανάλωση, τις επενδύσεις και την αγορά ακινήτων.
Η τελευταία φορά που οι αποδόσεις είχαν διατηρηθεί για τόσο μεγάλο διάστημα πάνω από το 5% ήταν το 2007, λίγο πριν από την παγκόσμια χρηματοπιστωτική κρίση.
Τον Ιούνιο εκείνης της χρονιάς, η απόδοση του 10ετούς είχε ξεπεράσει το 5%, φτάνοντας έως το 5,32%, ενώ η Fed διατηρούσε τα βασικά της επιτόκια στο 5,25%, επίπεδο στο οποίο είχαν φτάσει τον Ιούλιο του 2006.
Τα υψηλά επιτόκια άρχισαν τότε να επιβαρύνουν σημαντικά την αγορά κατοικίας, οδηγώντας τελικά την κεντρική τράπεζα στην απόφαση να μειώσει το κόστος δανεισμού τον Σεπτέμβριο του 2007.
Η ιστορική αυτή σύγκριση αποκτά ιδιαίτερη σημασία, καθώς και σήμερα η αγορά ακινήτων εμφανίζει ενδείξεις πίεσης από τα υψηλά επιτόκια.
«Παγώνει» η αγορά κατοικίας – Πάνω από 7% τα στεγαστικά δάνεια
Για τον Ίαν Λίνγκεν, επικεφαλής στρατηγικής αμερικανικών επιτοκίων της BMO Capital Markets, τα σημερινά επίπεδα των αποδόσεων αποτελούν ήδη λόγο ανησυχίας.
Όπως επισημαίνει, η άνοδος του κόστους δανεισμού έχει περιορίσει δραστικά τη δραστηριότητα στην αγορά ακινήτων.
«Η επίδραση στην αγορά ακινήτων ήταν ουσιαστικά το πάγωμα της δραστηριότητας», ανέφερε.
Κατά τον ίδιο, η εξέλιξη αυτή ήταν αναμενόμενη, δεδομένου ότι τα επιτόκια των στεγαστικών δανείων διάρκειας 30 ετών παραμένουν πάνω από το 7% από τα μέσα Σεπτεμβρίου.
Το υψηλό κόστος χρηματοδότησης δυσκολεύει τους υποψήφιους αγοραστές κατοικιών, ενώ ταυτόχρονα περιορίζει τα περιθώρια κινητικότητας στην αγορά.
Η εξέλιξη αυτή αναδεικνύει τις συνέπειες της παρατεταμένης νομισματικής σύσφιγξης, ακόμη και σε μια οικονομία που εξακολουθεί να εμφανίζει ανθεκτικότητα.
Από τον πόλεμο στο Ιράν στο υψηλότερο επίπεδο από το 2002
Η ανοδική πορεία των αποδόσεων των αμερικανικών ομολόγων κατά τη διάρκεια του 2026 δεν υπήρξε συνεχής, ωστόσο η γενική τάση ήταν σαφώς αυξητική.
Στα τέλη Φεβρουαρίου, όταν ο Ντόναλντ Τραμπ ξεκίνησε τον πόλεμο κατά του Ιράν, η απόδοση του αμερικανικού 10ετούς βρισκόταν κάτω από το 4%.
Η σύγκρουση προκάλεσε σοβαρές διαταραχές στην προσφορά πετρελαίου και φυσικού αερίου από τη Μέση Ανατολή, ενισχύοντας τις ανησυχίες για νέες πληθωριστικές πιέσεις.
Καθώς οι τιμές της ενέργειας και οι προσδοκίες για τα επιτόκια επηρεάζονταν από τις εξελίξεις, οι αποδόσεις των κρατικών ομολόγων κινήθηκαν ανοδικά.
Το 10ετές ξεπέρασε για πρώτη φορά το 5% στα μέσα Σεπτεμβρίου, ενώ στις 7 Οκτωβρίου έφτασε ενδοσυνεδριακά στο 5,36%.
Πρόκειται για το υψηλότερο επίπεδο που είχε καταγραφεί κατά τη διάρκεια κανονικής συνεδρίασης από το 2002.
Στη συνέχεια, ωστόσο, η έντονη πτώση των τεχνολογικών μετοχών και των επιχειρήσεων που συνδέονται με την τεχνητή νοημοσύνη οδήγησε μέρος των επενδυτών προς την ασφάλεια των κρατικών τίτλων.
Η αυξημένη ζήτηση για αμερικανικά ομόλογα πίεσε τις αποδόσεις χαμηλότερα, με το 10ετές να υποχωρεί προς το 4,8% στις αρχές Νοεμβρίου.
Η αποκλιμάκωση αποδείχθηκε προσωρινή, καθώς τα νεότερα στοιχεία για τον πληθωρισμό έφεραν και πάλι στο προσκήνιο τον κίνδυνο υψηλότερων επιτοκίων.
Σενάρια ακόμη και για αύξηση 50 μονάδων βάσης από τη Fed
Η επιστροφή της απόδοσης του 10ετούς πάνω από το 5% συνδέεται άμεσα με την υπέρβαση των προβλέψεων για τον πληθωρισμό.
Η εξέλιξη αυτή προκάλεσε ανησυχία μεταξύ των αξιωματούχων της Fed, ανοίγοντας τη συζήτηση για το κατά πόσον η κεντρική τράπεζα θα πρέπει να εξετάσει αύξηση επιτοκίων κατά 50 μονάδες βάσης τον Δεκέμβριο, αντί της μικρότερης παρέμβασης των 25 μονάδων βάσης.
Το ενδεχόμενο μιας πιο επιθετικής κίνησης αντανακλά τη δυσκολία περιορισμού των πληθωριστικών πιέσεων, παρά το ήδη υψηλό κόστος χρήματος.
Παράλληλα, η Fed βρίσκεται αντιμέτωπη με μια οικονομία που εξακολουθεί να εμφανίζει ισχυρές αντοχές, γεγονός που περιορίζει τα περιθώρια χαλάρωσης της νομισματικής πολιτικής.
Ωστόσο, οι αποφάσεις της κεντρικής τράπεζας δεν αποτελούν τον μοναδικό παράγοντα που επηρεάζει την αγορά ομολόγων.
Το κόστος της τεχνητής νοημοσύνης και τα αμερικανικά ελλείμματα
Η εκρηκτική ανάπτυξη της τεχνητής νοημοσύνης αποτελεί έναν ακόμη σημαντικό παράγοντα πίεσης στην αγορά κρατικών τίτλων.
Οι μεγάλοι τεχνολογικοί όμιλοι που επενδύουν σε υποδομές AI, γνωστοί ως hyperscalers, έχουν αυξήσει σημαντικά τις εκδόσεις εταιρικού χρέους για τη χρηματοδότηση των επενδυτικών τους σχεδίων.
Η αυξημένη προσφορά εταιρικών ομολόγων εντείνει τον ανταγωνισμό για τα διαθέσιμα επενδυτικά κεφάλαια, ενώ ταυτόχρονα οι τεράστιες δαπάνες για την ανάπτυξη υποδομών τεχνητής νοημοσύνης τροφοδοτούν την οικονομική δραστηριότητα.
Παράλληλα, οι επίμονες ανησυχίες για το διογκωμένο δημοσιονομικό έλλειμμα των ΗΠΑ εξακολουθούν να επιβαρύνουν την αγορά κρατικού χρέους.
Οι επενδυτές ζητούν υψηλότερη αποζημίωση για να διακρατούν μακροπρόθεσμα αμερικανικά ομόλογα, ενισχύοντας το λεγόμενο ασφάλιστρο διάρκειας (term premium).
Πρόκειται για την πρόσθετη απόδοση που απαιτούν οι επενδυτές προκειμένου να δεσμεύσουν τα κεφάλαιά τους σε μακροπρόθεσμους τίτλους, αναλαμβάνοντας τον κίνδυνο μεταβολής των επιτοκίων και άλλων οικονομικών συνθηκών.
Ο συνδυασμός της αυξημένης προσφοράς ομολόγων, των δημοσιονομικών ανησυχιών και των επίμονων πληθωριστικών πιέσεων δημιουργεί ένα περιβάλλον στο οποίο οι αποδόσεις δυσκολεύονται να αποκλιμακωθούν.
Morgan Stanley και Goldman Sachs διαφωνούν για το 2027
Καθώς οι επενδυτές στρέφουν πλέον το βλέμμα τους στο 2027, οι μεγάλες επενδυτικές τράπεζες εμφανίζουν διαφορετικές εκτιμήσεις για την πορεία των αμερικανικών ομολόγων.
Οι αναλυτές της Morgan Stanley προβλέπουν ότι η απόδοση του 10ετούς θα διαμορφωθεί στο 5% στα τέλη του 2027.
Αντίθετα, η Goldman Sachs εκτιμά ότι θα υποχωρήσει στο 4,6%, προβλέποντας σημαντικότερη αποκλιμάκωση του κόστους δανεισμού.
Την ίδια στιγμή, οι διαχειριστές κεφαλαίων που συμμετείχαν σε έρευνα της Bank of America αναμένουν απόδοση περίπου 4,9%.
Οι αποκλίσεις στις προβλέψεις αποτυπώνουν την αβεβαιότητα γύρω από τη μελλοντική πορεία του πληθωρισμού, της νομισματικής πολιτικής και των δημοσιονομικών συνθηκών στις Ηνωμένες Πολιτείες.
Παράλληλα, αναδεικνύουν τη δυσκολία εκτίμησης της πορείας των αποδόσεων σε μια περίοδο κατά την οποία οι γεωπολιτικές εξελίξεις και οι τεχνολογικές επενδύσεις επηρεάζουν ολοένα περισσότερο τις αγορές.
Γιατί οι υψηλές αποδόσεις προσελκύουν επενδυτές
Παρά τις ανησυχίες για το υψηλό κόστος δανεισμού, αρκετοί διαχειριστές ομολόγων αντιμετωπίζουν τα σημερινά επίπεδα αποδόσεων ως μία από τις σημαντικότερες ευκαιρίες εισοδήματος των τελευταίων δεκαετιών.
Η άνοδος των αποδόσεων έχει αυξήσει την ελκυστικότητα των επενδύσεων σταθερού εισοδήματος, ιδιαίτερα για όσους επιδιώκουν υψηλότερες τακτικές αποδόσεις από τα χαρτοφυλάκιά τους.
Είναι χαρακτηριστικό ότι το 2026 έχουν καταγραφεί ρεκόρ εισροών σε αμερικανικά αμοιβαία κεφάλαια και διαπραγματεύσιμα αμοιβαία κεφάλαια (ETFs) σταθερού εισοδήματος.
Η εξέλιξη αυτή δείχνει ότι σημαντικός αριθμός ιδιωτών και θεσμικών επενδυτών επιλέγει να αξιοποιήσει τις υψηλές αποδόσεις, παρά τις ανησυχίες για τον πληθωρισμό και τη δημοσιονομική κατάσταση των ΗΠΑ.
Ένας ακόμη παράγοντας που μπορεί να ενισχύσει τη ζήτηση είναι η μεγάλη άνοδος των χρηματιστηριακών αγορών από το 2023.
Το παρατεταμένο ράλι των μετοχών έχει αυξήσει τη συμμετοχή τους σε πολλά επενδυτικά χαρτοφυλάκια, δημιουργώντας προϋποθέσεις για ανακατανομή κεφαλαίων από τις μετοχές προς τα ομόλογα.
Για τον Νταν Κάρτερ, ανώτερο διαχειριστή χαρτοφυλακίου της Fort Washington Investment Advisors, οι σημερινές αποδόσεις καθιστούν πλέον τις τοποθετήσεις σε ομόλογα πιο ελκυστικές.
«Η σχέση κινδύνου και απόδοσης στις επενδύσεις σταθερού εισοδήματος είναι πολύ καλύτερη σήμερα από ό,τι ήταν εδώ και αρκετό καιρό», δήλωσε.
Όπως εκτιμά, τα ομόλογα μπορούν σταδιακά να επανακτήσουν τον παραδοσιακό τους ρόλο ως μέσο προστασίας και διαφοροποίησης των επενδυτικών χαρτοφυλακίων.
«Τα ομόλογα θα ανακτήσουν τον αμυντικό ρόλο που παραδοσιακά διαδραμάτιζαν στα χαρτοφυλάκια», υπογράμμισε.
Έτσι, ενώ οι αποδόσεις άνω του 5% αποτελούν προειδοποιητικό σήμα για το κόστος δανεισμού και την πορεία της αμερικανικής οικονομίας, ταυτόχρονα δημιουργούν νέες επενδυτικές ευκαιρίες σε μια αγορά που έχει περάσει από σημαντικές αναταράξεις τα τελευταία χρόνια.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.