





Η παγκόσμια απειλή από τον Κόκκινο Δράκο και ο νέος κίνδυνος από τη φούσκα της αγοράς ομολόγων – Πώς μπορεί να αλλάξει τα δεδομένα η αύξηση ή μη των αμερικανικών επιτοκίων
Του Παναγιώτη Γκρουμούτη
Οσοι αρέσκονται σε χρησμούς τύπου Κασσάνδρας, τελευταία έχουν πολλά επιχειρήματα να ενισχύσουν τη θέση τους: η παγκόσμια οικονομία, που μέχρι πρότινος έδειχνε έτοιμη να ξεπεράσει την κρίση του 2008 και να επανέλθει σε τροχιά ανάπτυξης, κλονίστηκε από τους κλυδωνισμούς στις ασιατικές αγορές και από τις επιπτώσεις τους τόσο στις αναπτυσσόμενες αγορές, όσο όμως και στον αναπτυγμένο κόσμο. Και όσοι προβλέπουν ένα δύσκολο φθινόπωρο, ή ακόμα και έναν επερχόμενο οικονομικό Αρμαγεδδώνα, ενδεχομένως και να έχουν κάποιο δίκιο.
Κι αυτό γιατί η πραγματικότητα είναι αμείλικτη. Μια πραγματικότητα που λέει ότι τη νομισματική κρίση της Ασίας στις αρχές της δεκαετίας διαδέχθηκε η κρίση του χρηματοπιστωτικού συστήματος το 2008 και τώρα φαίνεται να… ανατέλλει ένας καινούριος κίνδυνος, μια νέα απειλή: η φούσκα των… λογιστικών εγγραφών, του μη χρήματος, της αγοράς ομολόγων, ήτοι ο κίνδυνος η πραγματική οικονομία να αδυνατεί πλέον να υποστηρίξει τη διαπραγμάτευση δευτερογενών προϊόντων, τη συνέχιση της διαδικασίας κοπής ουσιαστικά αέναου χρέους. Είτε κρατικού είτε ιδιωτικού.
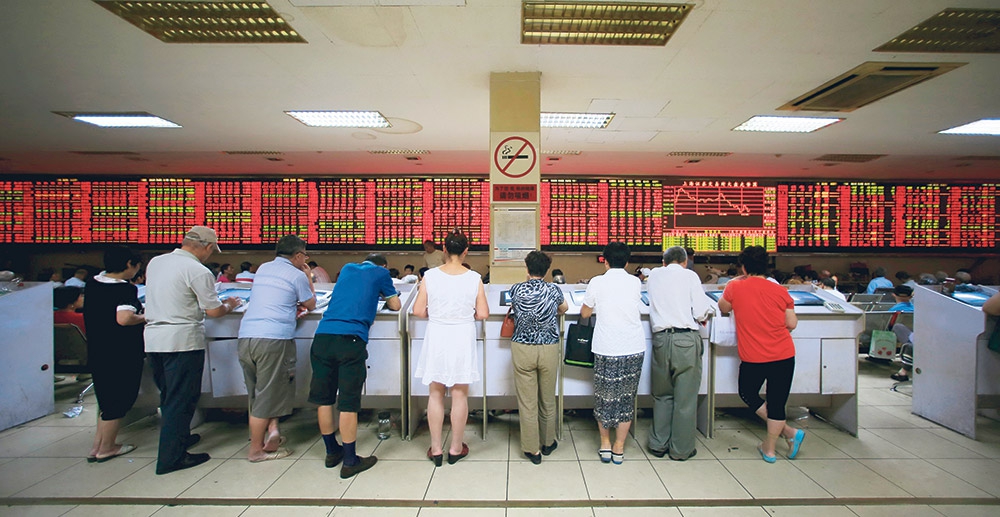
Κατά τη διάρκεια του καλοκαιριού που τελειώνει η κινεζική χρηματιστηριακή αγορά κατέρρευσε εντελώς και υπολογίζεται ότι μόνον οι άμεσες ζημίες διεθνώς ξεπέρασαν τα 10 κατ’ άλλους ακόμα και τα 13 τρισ. δολάρια! Η τιμή των πρώτων υλών έπεσε και συνεχίζει να πέφτει σε πολύ χαμηλά επίπεδα και τα χρέη των κρατών αυξάνονται σταθερά, σε επίπεδα πλέον που μέχρι πρόσφατα δεν διανοούνταν καν οι ειδικοί αναλυτές και οι πολιτικοί ταγοί των μεγάλων οικονομιών.
Μέσα στο καλοκαίρι ουσιαστικά είδαμε τουλάχιστον δύο χρεοκοπίες κρατών, μία επίσημη, αυτή του Πουέρτο Ρίκο, που δεν μπόρεσε να πληρώσει ένα χρέος της τάξης μόλις των 58 εκατ. δολαρίων, και μια ανεπίσημη, αυτή της Βενεζουέλας, που έφτασε στο σημείο ακόμα και να υπογράφει συμφωνίες με ιδιωτικές εταιρείες τρίτων χωρών, εν προκειμένω με τη μεγαλύτερη παραγωγό κρέατος της Βραζιλίας, προκειμένου στοιχειωδώς να εξασφαλίσει επάρκεια τροφίμων για τον λαό της και να αποφύγει μεγαλύτερες εσωτερικές αναταραχές. Επίσης μέσα στο καλοκαίρι είδαμε τον -ουσιαστικά παγκόσμιο δείκτη-βαρόμετρο- τον αμερικανικό S&P 500, να πέφτει μετά από έξι χρόνια. Σημάδι κόπωσης της βιομηχανίας, κάτι που πιο καλά φαίνεται, σε απόλυτους αριθμούς, στις εξαγωγές και στη βιομηχανική παραγωγή του κολοσσού που ονομάζεται Κίνα.
Τέλος, είδαμε τις αναπτυσσόμενες οικονομίες να προσπαθούν να αλλάξουν τα παγκόσμια δεδομένα εγκαινιάζοντας ένα χρηματοπιστωτικό όργανο-αντίβαρο στην επιρροή των δυτικοκρατούμενων ΔΝΤ και Παγκόσμιας Τράπεζας. Η Τράπεζα των BRICS ξεκινά την πορεία της την ίδια στιγμή που οι οικονομίες των ιδρυτικών της κρατών ταλανίζονται από την παγκόσμια πτώση των τιμών σε ενέργεια, πρώτες ύλες και τρόφιμα. Την ίδια στιγμή που το ΔΝΤ, με αφορμή την ανεπιτυχή προσπάθειά του για ανάταξη της ελληνικής οικονομίας, αλλάζει ακόμα και τους «σοφούς» του οικονομολόγους, φοβούμενο ότι μια οριστική αποτυχία της συνταγής του μνημονίου για την Ελλάδα θα μπορούσε να πυροδοτήσει κατάρρευση στις οικονομίες και άλλων χωρών και εντέλει να θέσει σε σοβαρή αμφισβήτηση τον διεθνή του ρόλο και την όποια αποτελεσματικότητά του στην αντιμετώπιση κρίσεων. Από την άλλη, οι προηγμένες οικονομίες θεωρητικά απολαμβάνουν πετρέλαιο και ενεργειακά προϊόντα σε τιμές επιπέδου του 2008 καθώς και τιμές πρώτων υλών στο χαμηλότερο επίπεδο των τελευταίων τεσσάρων ετών. Ολως παραδόξως όμως δεν μπορούν να εκμεταλλευτούν τη συγκυρία για να προσποριστούν μεγαλύτερα έσοδα, αφού την ίδια ώρα διατηρούν ρόλους και πελάτη και παραγωγού. Για του λόγου το αληθές, η μεν αμερικανική οικονομία μπορεί πλέον ακόμα και να εξάγει πετρέλαιο, με τη σχιστολιθική παραγωγή που ανέπτυξε, πλην όμως η τιμή του μαύρου χρυσού έχει πέσει κατακόρυφα. Η οικονομία του Καναδά βρίσκεται επίσημα σε ύφεση, ακριβώς τη στιγμή που η χώρα ανέπτυξε τεχνολογία για να εξάγει πετρέλαιο και αέριο ακόμα και από ηφαιστειογενή λάσπη!
Παράλληλα η αμερικανική ανθρακοβιομηχανία έχει διαλυθεί, μερικοί από τους μεγαλύτερους παραγωγούς άνθρακα της χώρας υπέβαλαν αίτηση για πτώχευση, ενώ και οι μεγαλύτερες πετρελαϊκές εταιρείες-κολοσσοί των ΗΠΑ, όπως η Exxon Mobil, ή η Chevron, πιεζόμενες από τις χαμηλές τιμές του πετρελαίου, καταγράφουν το χειρότερο έτος τους από το 2009, με μειώσεις κερδών από 50% έως και 90%. Και ευλόγως απολύουν εργαζομένους κατά δεκάδες χιλιάδες, επιτείνοντας το πρόβλημα της ανεργίας στην αμερικανική κοινωνία.
Ολα αυτά συνθέτουν μια φούσκα που θεριεύει μέρα με τη μέρα: σήμερα επισήμως το κρατικό χρέος των ΗΠΑ έχει αγγίξει τα 18 τρισ. δολάρια! Το ιδιωτικό-εταιρικό χρέος έφτασε στα 12 τρισ. δολάρια. Το όλον πάνω από 30 τρισ. δολάρια, το μεγαλύτερο μέρος του οποίου διακρατούν Κίνα και Ιαπωνία. Πλην όμως η Κίνα έχει εταιρικά χρέη 13 τρισ. δολάρια, παρόμοια σε ύψος με αυτά της Ιαπωνίας!
Το αποτέλεσμα είναι προφανές: την ώρα που η κρίση της πραγματικής οικονομίας (βιομηχανία, παραγωγή, εξαγωγές, πρώτες ύλες) πλήττει τις αναπτυσσόμενες οικονομίες, κυρίως γιατί αναπόφευκτα έπεσαν οι ρυθμοί ανάπτυξης που τις κινούσαν, οι μεγαλύτερες οικονομίες τους πλανήτη βιώνουν τώρα την κατάρρευση του συστήματος που οι ίδιες ανέπτυξαν προκειμένου να αναπτυχθούν: τη διαρκή «παραγωγή χρέους», χρήματος δηλαδή που ουσιαστικά δεν παράχθηκε ποτέ. Η ανάπτυξη της Δύσης εν πολλοίς στηρίχτηκε σε πόρους που δεν αναλογούσαν σε παραγωγή, δεν υπήρξαν ποτέ.
Η επίδραση του δολαρίου
Το πρόβλημα είναι σήμερα πιο πιεστικό παρά ποτέ. Ιδιαίτερο ενδιαφέρον έχει η σχετική ανάλυση των ειδικών επενδυτικών οίκων, όπως η τελευταία ανάλυση της Saxo Bank, η οποία συνοπτικά τονίζει ότι η παγκόσμια οικονομία είναι στην ουσία μια οικονομία τεχνητού χρήματος στην οποία το αμερικανικό δολάριο λειτουργεί ως αποθεματικό νόμισμα. Την τελευταία δεκαετία, σύμφωνα με εκτιμήσεις της εταιρείας συμβούλων McKinsey, το παγκόσμιο χρέος έχει αυξηθεί κατά περίπου 57 τρισ. δολάρια, ή αλλιώς κατά 17% σε σχέση με το παγκόσμιο ΑΕΠ. Αυτά τα 57 τρισ. δολάρια είναι που τροφοδότησαν την όποια ανάπτυξη και κυρίως την «ανάδυση» των οικονομιών των BRICS. Αυτές μέχρι τώρα δανείζονταν φθηνό δολάριο και επένδυαν στην πραγματική οικονομία. Ετσι βρέθηκαν να κρατούν μεγάλο μέρος του αμερικανικού χρέους και τώρα που η συναλλαγματική ισορροπία σταδιακά αλλάζει και το δολάριο καθίσταται ακριβότερο, ολοένα αυξάνει το χρέος που πρέπει να ξεπληρωθεί. Το ίδιο δολάριο που κάνει καθημερινά πιο φθηνό το πετρέλαιο και τις πρώτες ύλες, πιέζει ολοένα περισσότερο τις οικονομίες εκτός ΗΠΑ, κυρίως τις ασιατικές, με αποτέλεσμα καταρρεύσεις όπως αυτές των κινεζικών χρηματιστηρίων τον Ιούλιο και τον Αύγουστο μέχρι να σκάσει συνολικά η παγκόσμια φούσκα των ομολόγων που ούτε λίγο, ούτε πολύ, υπολογίζεται συνολικά στα 100 τρισ. δολάρια.
O ρόλος της Fed
Αν παραδεχτούμε ότι η ρίζα του προβλήματος έγκειται στον τρόπο με τον οποίο η παγκόσμια οικονομία δημιουργεί χρέος, με παραγωγή φθηνών δολαρίων που στη συνέχεια ανακυκλώνονται στις αγορές, τότε δεχόμαστε και ότι η εκάστοτε στρατηγική της Αμερικανικής Ομοσπονδιακής Τράπεζας είναι εξόχως κρίσιμη για την περαιτέρω διαχείριση της κρίσης.
Με δεδομένο πως η Fed πρώτη έβγαλε την αμερικανική οικονομία από το τέλμα, τυπώνοντας χρήμα, τυπώνοντας δηλαδή χρέος που στη συνέχεια μοίρασε στους ανά τον κόσμο εμπορικούς εταίρους των ΗΠΑ, έτσι και τώρα η αναμενόμενη απόφαση της Fed να ακριβύνει το κόστος χρήματος, να αυξήσει δηλαδή τα επιτόκια του δολαρίου, μπορεί να αποτελέσει το κομβικό σημείο για την περαιτέρω πορεία της παγκόσμιας οικονομίας.
Εξάλλου η επικεφαλής της Fed Τζάνετ Γιέλεν έχει δηλώσει έτοιμη να αυξήσει τα επιτόκια αν και προτίμησε τελικά στη συνεδρίαση αυτού του μήνα να αποφύγει να κάνει το μεγάλο βήμα.
Σε κάθε περίπτωση τα σενάρια είναι δύο μετά από μία απόφαση για αύξηση των επιτοκίων: το πρώτο είναι αυτό της ενίσχυσης του δολαρίου. Αυτομάτως αυτό σημαίνει αύξηση του κόστους εξυπηρέτησης του παγκόσμιου χρέους σε δολάρια, περαιτέρω μείωση των τιμών των εμπορευμάτων, αλλά και νέο χτύπημα στον ρυθμό ανάπτυξης των οικονομιών των αναδυόμενων αγορών που διακρατούν και το μεγαλύτερο ποσοστό του αμερικανικού χρέους. Από την άλλη, μια τέτοια απόφαση θα κάνει τις αμερικανικές εξαγωγικές εταιρείες να χάσουν μερίδιο αγοράς λόγω ακριβότερου νομίσματος.
Το δεύτερο σενάριο, η απουσία δηλαδή παρέμβασης από τη Fed, εμμέσως θα οδηγήσει σε αποδυνάμωση του δολαρίου, αφού το έξυπνο χρήμα δεν θα έχει λόγο να παρκάρει εκεί κεφάλαια με μηδενικό σχεδόν επιτόκιο. Μια τέτοια εξέλιξη σημαίνει ότι αυτομάτως μειώνεται το κόστος εξυπηρέτησης του χρέους παγκοσμίως, ενισχύονται σταδιακά οι τιμές εμπορευμάτων και πρώτων υλών και δεν επηρεάζεται περαιτέρω αρνητικά η ανάπτυξη. Ομως συνεχίζεται ο φαύλος κύκλος για τις ασιατικές οικονομίες!
Ο «κινεζικός εφιάλτης»
Μια πρώτη ανάγνωση στα δεδομένα των ημερών θα έπειθε τον καθένα ότι η λογική εξέλιξη για να αποφευχθεί το ξέσπασμα μιας νέας παγκόσμιας κρίσης θα ήταν, προσώρας τουλάχιστον, η αποφυγή αύξησης των επιτοκίων του δολαρίου και η κατά το δυνατόν πιο ελεγχόμενη κίνηση των κεφαλαίων στις διεθνείς χρηματαγορές. Εδώ όμως υπάρχει ακόμα ένα πρόβλημα, κινεζικό αυτή τη φορά.
Το καλοκαίρι τα κινεζικά χρηματιστήρια κατακρημνίστηκαν. Συμπαρέσυραν κάποια στιγμή σχεδόν όλες τις αγορές και οι φόβοι για παγκόσμιο ντόμινο λόγω της επιβράδυνσης της κινεζικής οικονομίας επανήλθαν στο προσκήνιο. Και έκτοτε δεν καταλάγιασαν. Το γιατί επιχειρεί να καταγράψει η τελευταία ανάλυση των ειδικών του Παγκόσμιου Οικονομικού Φόρουμ που παραθέτουν αρκετούς λόγους για τους οποίους η Κίνα παραμένει παγκόσμιος εφιάλτης και απειλή. Βασικότερος λόγος προβληματισμού είναι το γεγονός ότι η πλέον αισιόδοξη πρόβλεψη για την Κίνα κάνει λόγο για ανάπτυξη της οικονομίας της φέτος και του χρόνου με ρυθμούς κάτω του 7% ετησίως!
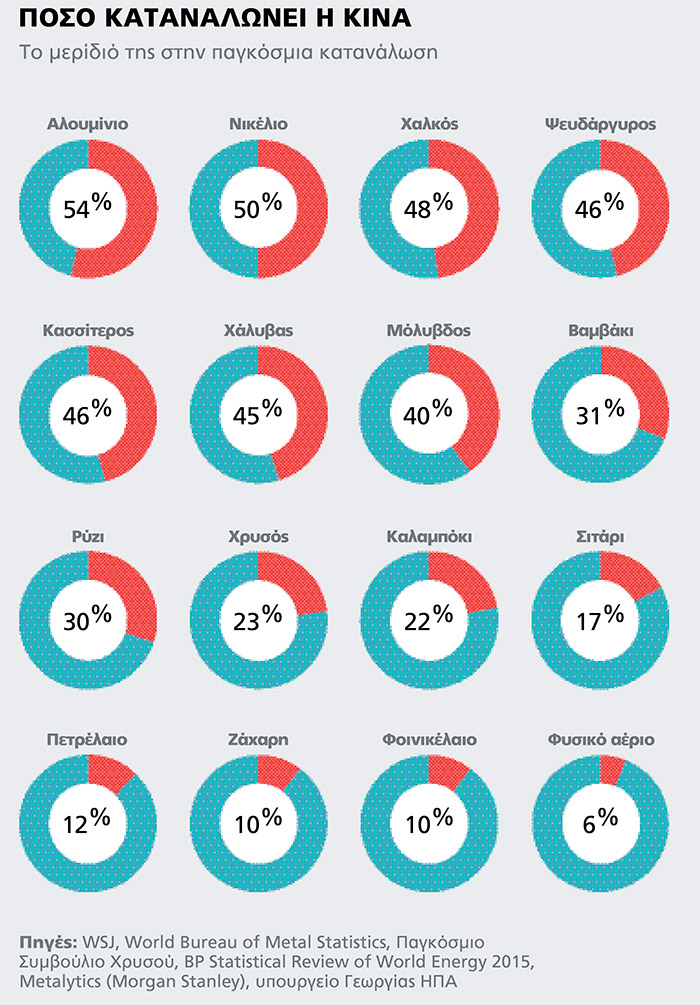
Αν αυτή η πρόβλεψη επαληθευθεί, τότε και η αντίστοιχη για την πορεία της παγκόσμιας αγοράς εμπορευμάτων θα είναι αναλόγως δυσάρεστη. Κι αυτό γιατί η Κίνα είναι σήμερα μάλλον ο μεγαλύτερος παίκτης στην αγορά των commodities.
Συνεπώς αν η Fed επιλέξει να διαφυλάξει τις ισορροπίες ακυρώνοντας προς το παρόν κάθε σκέψη ενίσχυσης του δολαρίου, είναι σαν να πιέζει την Κίνα στον τομέα που είναι αυτή τη στιγμή πιο ευάλωτη: στη βιομηχανική της παραγωγή και στους ρυθμούς ανάπτυξής της. Θεωρητικά το πρόβλημα θα μπορούσε να περιοριστεί ίσως μόνο στην Ασία και σε όσες χώρες είναι οι πιο μεγάλοι εμπορικοί εταίροι της Κίνας.
Αλλά ακριβώς επειδή η παγκοσμιοποίηση έχει κάνει το θαύμα της, σε αυτόν τον κατάλογο των χωρών που μπορεί να επηρεάσει άμεσα μια κινεζική κατάρρευση φιγουράρουν εκτός των ΗΠΑ και της Ε.Ε., χώρες όπως η Αυστραλία, η Νότια Κορέα, η Βραζιλία, η Ιαπωνία, η Σαουδική Αραβία, η Ρωσία, η Νότια Αφρική. Ο μισός πλανήτης δηλαδή. Φαύλος κύκλος.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.