




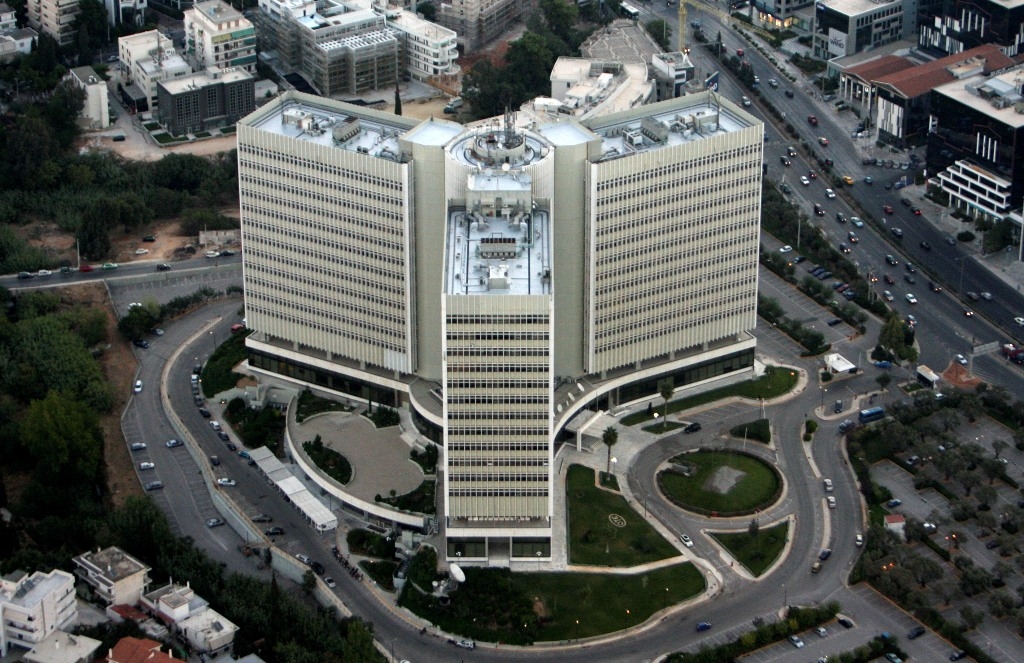

Σταθερή στην βαθμίδα «Β+» διατηρεί την μακροπρόθεσμη πιστοληπτική ικανότητα του ΟΤΕ ο οίκος S&P, αναβαθμίζοντας παράλληλα σε θετικές από σταθερές τις προοπτικές του.
Σύμφωνα με τον οίκο, η αναβάθμιση των προοπτικών στηρίζεται στην αναβάθμιση των προοπτικών της Ελλάδας, καθώς το 74% των εσόδων και το 85% του EBITDA του ΟΤE προέρχονται από την εγχώρια αγορά. Ο S&P χαρακτηρίζει ανθεκτικά τα έσοδα α’ τριμήνου του ΟΤΕ, σημειώνοντας ότι μια αναβάθμιση της αξιολόγησης της Ελλάδας θα επιφέρει και αναβάθμιση του ΟΤΕ.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.