





Σε αναβάθμιση της σύστασης της για τη μετοχή της ΔΕΗ προχώρησε η Goldman Sachs μετά την αναθεώρηση προς τα πάνω της λειτουργικής κερδοφορίας της Επιχείρησης τα επόμενα τέσσερα χρόνια αλλά και των σημαντικών πιέσεων που δέχθηκε πρόσφατα ο τίτλος στον απόηχο της αβεβαιότητας για την ιδιωτικοποίηση αλλά και της μεγάλης αύξησης των ληξιπρόθεσμων οφειλών με αποτέλεσμα να υποαποδίδει του ευρωπαϊκού κλάδου.
Σε αναβάθμιση της σύστασης της για τη μετοχή της ΔΕΗ προχώρησε η Goldman Sachs μετά την αναθεώρηση προς τα πάνω της λειτουργικής κερδοφορίας της Επιχείρησης τα επόμενα τέσσερα χρόνια αλλά και των σημαντικών πιέσεων που δέχθηκε πρόσφατα ο τίτλος στον απόηχο της αβεβαιότητας για την ιδιωτικοποίηση αλλά και της μεγάλης αύξησης των ληξιπρόθεσμων οφειλών με αποτέλεσμα να υποαποδίδει του ευρωπαϊκού κλάδου.
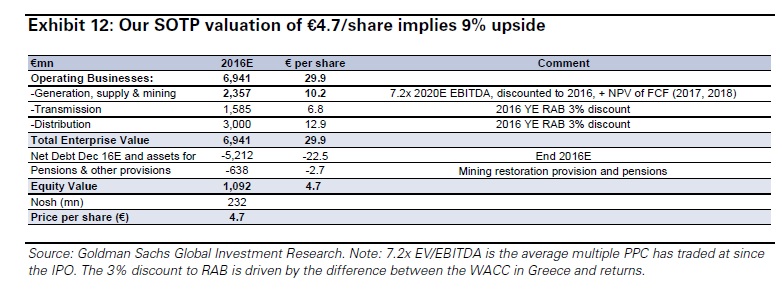
Συγκεκριμένα αναβαθμίζει τη σύσταση σε «ουδέτερη» από «πώληση», που ήταν πριν με την τιμή στόχο να αυξάνει ελαφρώς στα 4,7 ευρώ.
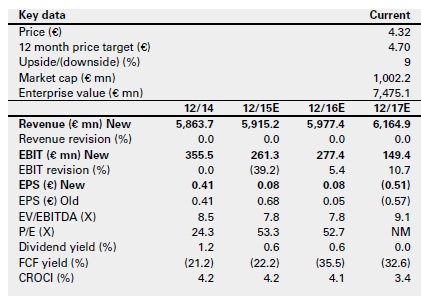
Η Goldman Sachs υπογραμμίζει τις ωφέλειες απ’ την υποχώρηση των διεθνών τιμών των υδρογονανθράκων, ωστόσο στέκεται αρκετά στο ζήτημα των ληξιπρόθεσμων οφειλών και στη διαχείριση του.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.