




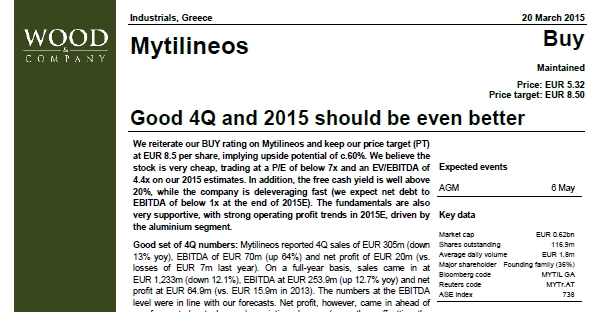

Ισχυρό έτος θα είναι το 2015 για τον όμιλο Μυτιληναίου, όπως τονίζει η Wood, η οποία αναβαθμίζει την τιμή στόχο στα 8,5 ευρώ και διατηρεί την σύσταση Buy, εκτιμώντας ότι η μετοχή είναι ιδιαίτερα φθηνή στα τρέχοντα επίπεδα κι έχει περιθώριο ανόδου 60%.
Σύμφωνα με τη Wood, που προβλέπει ότι ο βασικός καταλύτης για την κερδοφορία αυτή θα είναι το Αλουμίνιο, καθώς τα θετικά στοιχεία της επιχείρησης, οι εκτιμήσεις για τα ισχυρά κέρδη ανά μετοχή για το 2015 και οι ελεύθερες ταμειακές ροές δεν αντανακλώνται στις τρέχουσες τιμές. Η μετοχή διαπραγματεύεται με P/E κάτω από 7 φορές τις εκτιμήσεις του 2015.
Αν και όπως λέει, η Wood δεν αλλάζει τις προβλέψεις της για τα EBITDA, αναβαθμίζει τις εκτιμήσεις για τα κέρδη ανά μετοχή κατά 19% για το 2015 και κατά 5% για το 2016.
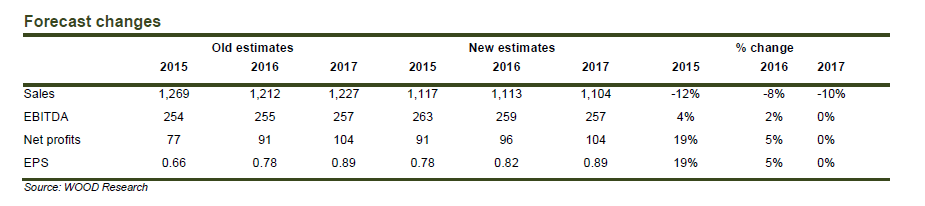
Σχολιάζοντας τα οικονομικά αποτελέσματα του 2014, η Wood τονίζει ότι τα EBITDA του Μυτιληναίου ήταν σε συμφωνία με τις προβλέψεις αλλά τα κέρδη κατάφεραν να ξεπεράσουν τις εκτιμήσεις.
Ιδιαίτερα ισχυρό ήταν το β’ εξάμηνο του προηγούμενου έτους για την Αλουμίνιο, χάρη στις τιμές αλουμινίου αλλά και την ισχυροποίηση του δολαρίου έναντι του ευρώ.
Χαρακτηριστικό είναι το γεγονός ότι η Αλουμίνιο παρουσίασε αύξηση 81% στα ΕΒΙTDA στα 87 εκατ. ευρώ σε ετήσια βάση.
Στη ΜΕΤΚΑ τα EBITDΑ παρέμειναν σε σχετικά σταθερά επίπεδα.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.