





© Απαγορεύεται από το δίκαιο της Πνευμ. Ιδιοκτησίας η καθ΄οιονδήποτε τρόπο παράνομη χρήση/ιδιοποίηση του παρόντος, με βαρύτατες αστικές και ποινικές κυρώσεις για τον παραβάτη
Του Στέλιου Μορφίδη
«Πιστεύω σε ένα σφιχτό χαρτοφυλάκιο, τη βαθιά ανάλυση των οικονομικών στοιχείων των εταιρειών και τη δράση χωρίς συναισθηματισμούς. Στο πλαίσιο της short στρατηγικής μας ψάχνουμε για οτιδήποτε μπορεί να μηδενίσει αξίες, απάτες, παράνομες δραστηριότητες και αποτυχημένα επιχειρηματικά μοντέλα». Με αυτά τα λόγια, πριν από περίπου δύο χρόνια, ο κ. Γκάμπριελ Γκρέγκο, διαχειριστής (και συνιδρυτής) του fund Quintessential Capital Management (QCM) που προσπαθεί να εκτελέσει τη Folli Follie στο χρηματιστηριακό ταμπλό, περιέγραφε τη φιλοσοφία του στο επενδυτικό τερέν.
Αν και σύμφωνα με το Bloomberg τα υπό διαχείριση κεφάλαια της Quintessential Capital Management, με έδρα τη Νέα Υόρκη, είναι μόλις 50 εκατ. δολάρια, άρα πρόκειται για ένα πολύ μικρό fund, η ζημιά που καταφέρνει να κάνει είναι πολύ μεγάλη, αφού η Folli Follie έχει χάσει πάνω από το 50% της κεφαλαιοποίησής της (άνω των 500 εκατ. ευρώ) σε μόλις μία εβδομάδα. Αξιοσημείωτο είναι το γεγονός ότι ο Αμερικανοϊσραηλινός Γκρέγκο επέλεξε να δώσει το πρώτο χτύπημα κατά της ελληνικής εταιρείας μιλώντας και μοιράζοντας την έκθεσή του σε συνέδριο που έγινε στη Νέα Υόρκη με τίτλο «Η τέχνη, ο πόνος και η ευκαιρία του να σορτάρεις». Εναν χρόνο πριν από εκείνη τη συνέντευξή του στην ιστοσελίδα gurufocus.com, το 2015, είχε γίνει γνωστός στη διεθνή χρηματιστηριακή πιάτσα για την αποκάλυψη μιας μεγάλης απάτης, μιας «φούσκας» που άκουγε στο όνομα Globo. Η «εκτέλεση» έγινε με συνοπτικές διαδικασίες, αφού μόλις λίγες ημέρες μετά τις αποκαλύψεις της QCM, η οποία είχε φροντίσει να σορτάρει τις μετοχές, η ελληνικών συμφερόντων εταιρεία λογισμικού που εμφανίζονταν ως παράδειγμα εξαγωγικής επιτυχίας εξαφανίστηκε από τον χάρτη! Ο κ. Γκρέγκο μιλούσε για μια «ελληνική Parmalat» που φούσκωνε τα οικονομικά μεγέθη, το δίκτυο συνεργατών κ.ο.κ.
Η «εκτέλεση» μιας εταιρείας
Για την «εκτέλεση» της Globo ο κ. Γκρέγκο, που είχε περάσει από τις τάξεις των Ισραηλινών κομάντο πριν ξεκινήσει τη σταδιοδρομία του στις αγορές, χρησιμοποίησε κάθε εργαλείο διαθέσιμο στην έρευνα των κεφαλαίων που σορτάρουν την αγορά: ενδελεχής έρευνα σημείο-σημείο των οικονομικών καταστάσεων και των ελεγκτών τους, μαρτυρίες αλλά και αυτοψία. Οπως λέει χαρακτηριστικά ο ίδιος, «πριν σορτάρουμε ή επενδύσουμε σε κάποια μικρή εταιρεία διενεργούμε βαθύ έλεγχο στις οικονομικές καταστάσεις. Αυτό περιλαμβάνει τη συστηματική προσέγγιση οποιουδήποτε προσώπου που θα μπορούσε να μας βοηθήσει να καταλάβουμε για την πραγματική κατάσταση της εταιρείας. Αυτοί συνήθως είναι πελάτες, προμηθευτές, ανταγωνιστές, σύμβουλοι, καθηγητές και πολλοί άλλοι. Παράλληλα κάνουμε επιτόπια έρευνα, αυτοψία. Για παράδειγμα, θα επισκεφθούμε τις εγκαταστάσεις της εταιρείας και όχι μόνο».
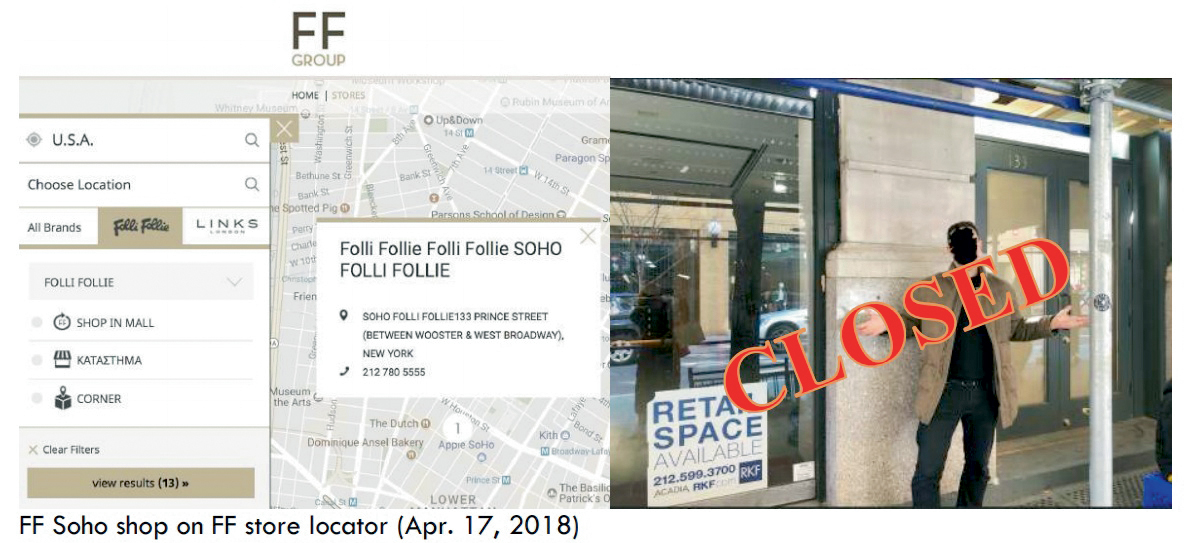
Και κάπως έτσι η έκθεση της QCM με την οποία επιχειρούσε να αποδομήσει το success story που μέχρι τότε πουλούσε η Globo είχε γεμίσει από φωτογραφίες υποτιθέμενων γραφείων, στελεχών, συνεργατών κ.ο.κ. που αντέκρουσαν σημείο-σημείο τους ισχυρισμούς της εταιρείας. Η απήχηση που είχε εκείνη η έκθεση έκανε ακόμα και τους δημοσιογράφους των «Financial Times» να διερευνήσουν διεξοδικά το θέμα επιβεβαιώνοντας τα κενά, όπως την περίπτωση της βρετανικής Mezza Group (UK) Limited, η οποία παρουσιαζόταν από την Globo ως «κορυφαίος προμηθευτής software, web solutions και διαδικτυακού marketing» διαθέτοντας μόνο ένα fax για επικοινωνία! Κάτι ανάλογο προσπαθεί να κάνει και τώρα ο κ. Γκρέγκο με τη Folli Follie, επιχειρώντας, κατά πρώτον, να αποδομήσει το δίκτυο που λέει ότι διαθέτει η εισηγμένη στο Χ.Α. εταιρεία και, δεύτερον, την ακρίβεια των οικονομικών καταστάσεων. Στην έκθεση που έδωσε στη δημοσιότητα μάλιστα ο ίδιος φωτογραφίζεται μεταξύ άλλων σε άδεια κτίρια όπου η εταιρεία έλεγε ότι διαθέτει σημεία πώλησης. Παραδέχεται μάλιστα ότι η Folli Follie «δεν είναι περίπτωση Globo» και ας της έδωσε τον τίτλο «η άλλη ελληνική Parmalat» στην έκθεσή του. «Ηταν πιασάρικος ο τίτλος», παραδέχεται, τονίζοντας ότι η εταιρεία έχει προοπτικές εφόσον αποκαλυφθούν τα «μαγειρεμένα», όπως λέει, στοιχεία και αποχωρήσει η διοίκηση. Κάτι που κατάφερε προ τριετίας περίπου να επιτύχει στην American Addiction Centers, μια αμερικανική αλυσίδα κέντρων απεξάρτησης. Επειτα από την αποδόμηση των οικονομικών καταστάσεων της εταιρείας που έριξαν την τιμή της μετοχής από τα 43 στα 7 δολάρια μέσα σε έναν χρόνο, η αναδιάρθρωση της διοικητικής πυραμίδας και οι εκτεταμένοι έλεγχοι επανέφεραν την ηρεμία. Μέχρι σήμερα ωστόσο η τιμή της μετοχής δεν επανήλθε πάνω από τα 12 δολάρια.
«Βοηθάω την Ελλάδα»
Στόχος του κ. Γκρέγκο και κάθε είδους fund που σορτάρει μια μετοχή είναι το κέρδος, κάτι που θα το πετύχει με την πτώση της τιμής της μετοχής. Για πολλούς είναι «νεκροθάφτες που χαίρονται με τον θάνατο μιας εταιρείας». Πολλές φορές μάλιστα είναι αυτοί που μπορεί να πυροδοτήσουν, στο πλαίσιο της υποτιμητικής κερδοσκοπίας, μια αλληλουχία γεγονότων που θα προκαλέσει αυτό τον θάνατο. Οι ίδιοι λένε ότι είναι απαραίτητοι για την εξυγίανση της αγοράς, αφού αποκαλύπτουν πράγματα που μπορεί να αποκρύβονται τεχνηέντως από τις αρμόδιες ελεγκτικές αρχές. Ο κ. Γκρέγκο μάλιστα έφτασε στο σημείο την περασμένη εβδομάδα να δηλώσει ότι συμβάλλει στην προσπάθεια ανάτασης της Ελλάδας, υπογραμμίζοντας το εξής: «Αυτά που θεωρώ “σάπια μήλα”, τα οποία αναπτύσσονται και απορροφούν κεφάλαια και πόρους εις βάρος των σκληρά εργαζόμενων νόμιμων εταιρειών»!
Ο κ. Γκρέγκο ξεκίνησε την καριέρα του από το Ισραήλ όπου είχε εργαστεί στον όμιλο SFK και το 2008 είχε ιδρύσει την επενδυτική εταιρεία Zanshin Capital. Εχει σπουδάσει στο Tufts, το London School of Economics και το Columbia.
Το μεγάλο σορτάρισμα
Οι σορτάκηδες είναι αυτοί που θα χτυπήσουν το καμπανάκι του κινδύνου, αφού όμως πρώτα πάρουν τέτοια θέση ώστε να κερδίσουν από τον κίνδυνο που οι ίδιοι προειδοποιούν ότι έρχεται. Και γι’ αυτό θα ερευνήσουν διεξοδικά. Είναι χαρακτηριστικές οι σκηνές στην ταινία «Το μεγάλο σορτάρισμα», η οποία αφορά την ιστορία κάποιων άσημων και μικρών επενδυτών που αντιλαμβάνονται από το 2005 ότι η αγορά ενυπόθηκων δανείων στις ΗΠΑ είναι μια τεράστια φούσκα. Οι επενδυτές θα κάνουν αυτοψία πηγαίνοντας πόρτα-πόρτα στα νέα προάστια αμερικανικών πόλεων για να μάθουν από τους ιδιοκτήτες των σπιτιών ότι όλοι είχαν από πέντε-έξι υποθήκες και δάνεια που δεν πλήρωναν και ωστόσο το πιο εύκολο γι’ αυτούς ήταν να πάρουν ένα νέο δάνειο.
Η φούσκα εκείνη, όταν έσκασε το 2007 πυροδοτώντας ένα άνευ προηγουμένου ντόμινο, κατά το οποίο εξαϋλώθηκαν μεγάλα χρηματοοικονομικά ιδρύματα, όπως η Lehman Brothers, το 2008, και λίγο έλειψε να γονατίσουν το παγκόσμιο σύστημα, αποτέλεσε το «Ελ Ντοράντο» για τους σορτάκηδες. Από τα πιο γνωστά ονόματα που έκαναν έτσι καριέρα είναι και ο Τζον Πόλσον, του οποίου η εταιρεία διαχείρισης κεφαλαίων, Paulson & Co, είναι σήμερα θεσμικός επενδυτής και μέτοχος στην Τράπεζα Πειραιώς και την ΕΥΔΑΠ.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.