


Περισσότερη Ευρώπη, μεγαλύτερη συνεργασία, αλλά και ένα τραπεζικό σύστημα με διαφορετικά μεγέθη, μοντέλα και δυνατότητες είναι το ζητούμενο για την επόμενη ημέρα της ευρωπαϊκής οικονομίας. Σε μια περίοδο κατά την οποία η συζήτηση για την ανταγωνιστικότητα της Ευρώπης, τη χρηματοδότηση των επενδύσεων και την ενίσχυση της ενιαίας αγοράς αποκτά ολοένα μεγαλύτερη σημασία, αναδεικνύεται παράλληλα η ανάγκη να διατηρηθεί ένας πολυφωνικός τραπεζικός χάρτης. Ένας χάρτης στον οποίο θέση δεν έχουν μόνο οι μεγάλες συστημικές τράπεζες, αλλά και μικρότερα, περιφερειακά και συνεταιριστικά πιστωτικά ιδρύματα, με ισχυρή σύνδεση με την τοπική οικονομία.
Αυτή ακριβώς τη συζήτηση φιλοδοξεί να αναδείξει η ετήσια συνάντηση του Ευρωπαϊκού Τομέα (European Chapter) της Global Alliance for Banking on Values (GABV), η οποία ολοκληρώνεται σήμερα και φιλοξένησε η Συνεταιριστική Τράπεζα Καρδίτσας. Η συνάντηση συγκεντρώνει στην Καρδίτσα εκπροσώπους χρηματοπιστωτικών ιδρυμάτων από ολόκληρη την Ευρώπη, με κοινό σημείο αναφοράς την υπεύθυνη και βιώσιμη τραπεζική, προκειμένου να ανταλλάξουν εμπειρίες, να παρουσιάσουν πρακτικές και να συζητήσουν τις εξελίξεις που διαμορφώνουν το μέλλον του κλάδου.
Η GABV είναι μια διεθνής συμμαχία τραπεζών και χρηματοπιστωτικών οργανισμών που θέτουν στο επίκεντρο της δραστηριότητάς τους τον άνθρωπο, την κοινωνία και το περιβάλλον, επιδιώκοντας να συνδυάσουν την οικονομική βιωσιμότητα με τη θετική κοινωνική επίδραση. Η φιλοσοφία της βασίζεται στην αντίληψη ότι το χρήμα και η τραπεζική χρηματοδότηση δεν αποτελούν αυτοσκοπό, αλλά εργαλεία για την ανάπτυξη της πραγματικής οικονομίας και τη δημιουργία ευκαιριών.
Το ευρωπαϊκό τραπεζικό μοντέλο: μεγάλοι πρωταθλητές και ισχυρές τοπικές τράπεζες
Η ανάγκη για ένα πιο ολοκληρωμένο ευρωπαϊκό τραπεζικό σύστημα δεν σημαίνει ότι όλες οι τράπεζες πρέπει να ακολουθούν το ίδιο μοντέλο ή να αποκτήσουν το ίδιο μέγεθος. Αντίθετα, η Ευρώπη χρειάζεται να συνδυάσει τη δημιουργία ισχυρών τραπεζικών ομίλων, με δυνατότητα διεθνούς ανταγωνισμού, με τη διατήρηση ενός ισχυρού δικτύου περιφερειακών και τοπικών τραπεζών, οι οποίες γνωρίζουν καλύτερα τις ανάγκες των επιχειρήσεων και των κοινωνιών που εξυπηρετούν.
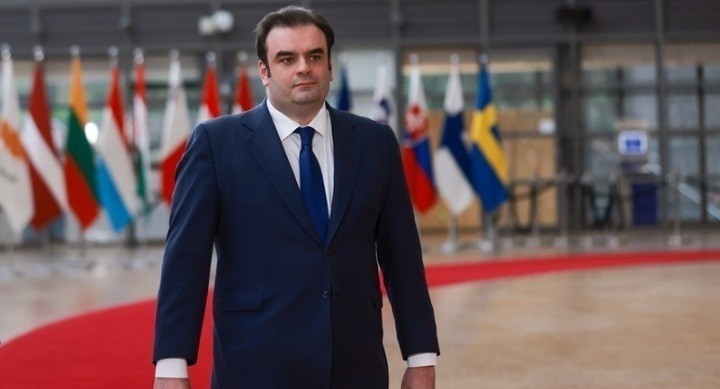
Αυτή σημείωσε στο χαιρετισμό του ο πρόεδρος του Eurogroup και υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης, αναφερόμενος στο μέλλον της ευρωπαϊκής τραπεζικής. Όπως έχει επισημάνει, η Ευρώπη χρειάζεται τραπεζικούς πρωταθλητές με το απαιτούμενο μέγεθος για να ανταγωνιστούν διεθνώς, αλλά ταυτόχρονα χρειάζεται ισχυρές τοπικές τράπεζες, οι οποίες να διατηρούν την εγγύτητα με τις κοινότητές τους και να διοχετεύουν κεφάλαια στην πραγματική οικονομία, ιδίως προς τις μικρομεσαίες επιχειρήσεις.
Το ζητούμενο, επομένως, δεν είναι η επιλογή ανάμεσα στις μεγάλες και τις μικρότερες τράπεζες, αλλά η συνύπαρξή τους. Ένα πραγματικά ενοποιημένο ευρωπαϊκό τραπεζικό σύστημα χρειάζεται, όπως έχει τονίσει, «κλίμακα στην κορυφή και εγγύτητα σε τοπικό επίπεδο». Η ολοκλήρωση της Τραπεζικής Ένωσης και η ενίσχυση της ευρωπαϊκής ενοποίησης συνδέονται άμεσα με αυτή την πολυμορφία, καθώς η ανταγωνιστικότητα δεν μπορεί να στηρίζεται αποκλειστικά στο μέγεθος, αλλά και στην ικανότητα χρηματοδότησης διαφορετικών οικονομικών αναγκών.
Στην εξίσωση αυτή, η τεχνολογία αποκτά ιδιαίτερη σημασία. Ο ψηφιακός μετασχηματισμός, η αυτοματοποίηση των τραπεζικών εργασιών και η αξιοποίηση της τεχνητής νοημοσύνης μπορούν να περιορίσουν το λειτουργικό κόστος, να βελτιώσουν την ταχύτητα εξυπηρέτησης και να προσφέρουν σε μικρότερα πιστωτικά ιδρύματα δυνατότητες που μέχρι πρότινος απαιτούσαν πολύ μεγαλύτερες επενδύσεις και υποδομές. Με άλλα λόγια, η τεχνολογία μπορεί να λειτουργήσει ως εξισορροπητικός παράγοντας απέναντι στο πλεονέκτημα κλίμακας των μεγάλων τραπεζικών ομίλων.
Για μια περιφερειακή ή συνεταιριστική τράπεζα, η δυνατότητα να εξυπηρετεί ηλεκτρονικά πελάτες σε ολόκληρη τη χώρα, να αυτοματοποιεί διαδικασίες και να αξιοποιεί σύγχρονα εργαλεία αξιολόγησης πιστωτικού κινδύνου διευρύνει σημαντικά την εμβέλειά της. Της επιτρέπει να διατηρεί το συγκριτικό πλεονέκτημα της προσωπικής σχέσης με τον πελάτη και της γνώσης της τοπικής αγοράς, χωρίς να περιορίζεται από τη γεωγραφία ή το μέγεθός της. Βεβαίως, η τεχνολογική αναβάθμιση προϋποθέτει επενδύσεις, κατάλληλες υποδομές και ισχυρές δικλίδες κυβερνοασφάλειας, ιδίως για οργανισμούς με μικρότερη οικονομική δυνατότητα.
Το παράδειγμα της Καρδίτσας: Από τον πιστωτικό συνεταιρισμό του 1994 σε μια τράπεζα με πανελλαδική προοπτική
Το πώς μπορεί να λειτουργήσει στην πράξη αυτό το διαφορετικό τραπεζικό μοντέλο περιέγραψε ο πρόεδρος της Συνεταιριστικής Τράπεζας Καρδίτσας, Γιώργος Μπούκης, στην ομιλία του κατά την έναρξη των εργασιών. Η ιστορία της τράπεζας, όπως την παρουσίασε, αποτελεί ένα χαρακτηριστικό παράδειγμα της ανθεκτικότητας που μπορεί να επιδείξει ένας περιφερειακός τραπεζικός οργανισμός, όταν στηρίζεται στη γνώση της τοπικής οικονομίας, στη συνετή διαχείριση και στη στενή σχέση με τα μέλη και τους πελάτες του.
Η αφετηρία βρίσκεται στο 1994, όταν μια μικρή ομάδα ανθρώπων δημιούργησε τον πρώτο πιστωτικό συνεταιρισμό της περιοχής, με στόχο να αποκτήσει η τοπική κοινωνία το δικό της χρηματοδοτικό εργαλείο. Το εγχείρημα δοκιμάστηκε έντονα κατά τη διάρκεια της ελληνικής οικονομικής κρίσης, όταν η συρρίκνωση του ΑΕΠ κατά περίπου 25%, η αύξηση της ανεργίας και η υποχώρηση των επενδύσεων προκάλεσαν βαθιές ανακατατάξεις στο τραπεζικό σύστημα.
Η κρίση οδήγησε σε πολλαπλές ανακεφαλαιοποιήσεις και συγχωνεύσεις, με αποτέλεσμα περίπου το 92% του τραπεζικού ενεργητικού να συγκεντρωθεί σε τέσσερις συστημικές τράπεζες. Πολλές μικρότερες και συνεταιριστικές τράπεζες δεν κατάφεραν να επιβιώσουν. Η Τράπεζα Καρδίτσας, ωστόσο, ακολούθησε διαφορετική διαδρομή. Ενώ οι μεγάλες εμπορικές τράπεζες περιόριζαν τις χρηματοδοτήσεις, εκείνη συνέχισε να στηρίζει τις μικρομεσαίες επιχειρήσεις και την τοπική κοινωνία, με τις καταθέσεις της να αυξάνονται και τις χορηγήσεις να σχεδόν διπλασιάζονται.
Ιδιαίτερη σημασία έχει και το γεγονός ότι, σύμφωνα με τον πρόεδρό της, η τράπεζα διατήρησε ισχυρή κεφαλαιακή βάση, χωρίς να χρειαστεί ποτέ κρατική ανακεφαλαιοποίηση ή προσφυγή σε δανεισμό από την Ευρωπαϊκή Κεντρική Τράπεζα. Η γνώση των τοπικών οικονομικών συνθηκών, η άμεση επαφή με τους πελάτες και η δυνατότητα ταχύτερης αξιολόγησης των χρηματοδοτικών αναγκών αποτέλεσαν τα βασικά στοιχεία αυτής της ανθεκτικότητας.
Σήμερα, η Συνεταιριστική Τράπεζα Καρδίτσας αριθμεί 19.000 μέλη, 60.000 πελάτες και 100 εργαζομένους, ενώ διαθέτει επτά καταστήματα που καλύπτουν μεγάλο μέρος της Θεσσαλίας. Η πρόσφατη απόκτηση άδειας πανελλαδικής λειτουργίας ανοίγει πλέον τον δρόμο για την επέκταση του μοντέλου της πέρα από τα γεωγραφικά όρια της περιοχής. Παράλληλα, επενδύει στον ψηφιακό μετασχηματισμό, ώστε να εξυπηρετεί ηλεκτρονικά πελάτες σε ολόκληρη την Ελλάδα.
Ο πρόεδρος της τράπεζας υπογράμμισε ακόμη ότι ο δείκτης κεφαλαιακής επάρκειας διαμορφώνεται στο 24%, επίπεδο που χαρακτήρισε κορυφαίο στην Ελλάδα και από τα υψηλότερα στην Ευρώπη, ενώ η υψηλή ρευστότητα της επιτρέπει να συνεχίζει τη χρηματοδότηση επιχειρήσεων, παραγωγών και νοικοκυριών.
Η παρουσία της τράπεζας στην GABV, αλλά και η ένταξή της από το 2015 στην Ευρωπαϊκή Ομοσπονδία Χρηματοδοτικών Ιδρυμάτων Ηθικής και Εναλλακτικής Τραπεζικής (FEBEA), αποτελούν μέρος της στρατηγικής εξωστρέφειάς της. Ήδη από το 2016 συνεργάστηκε με το Ευρωπαϊκό Ταμείο Επενδύσεων, αξιοποιώντας ευρωπαϊκά χρηματοδοτικά εργαλεία και εγγυήσεις για τη στήριξη της τοπικής επιχειρηματικότητας.
Η τραπεζική ως εργαλείο ανάπτυξης και κοινωνικής ανθεκτικότητας
Ο κ. Μπούκης έδωσε ιδιαίτερη έμφαση στη σημασία της περιφερειακής ανάπτυξης, επισημαίνοντας ότι οι υψηλοί ρυθμοί ανάπτυξης της ελληνικής οικονομίας δεν αρκούν εάν τα οφέλη τους συγκεντρώνονται στα μεγάλα αστικά κέντρα. Η βιώσιμη ανάπτυξη προϋποθέτει ισχυρές περιφέρειες, ζωντανές τοπικές κοινωνίες και ισότιμη πρόσβαση στη χρηματοδότηση για ανθρώπους και επιχειρήσεις ανεξαρτήτως γεωγραφικής θέσης.
Ειδική αναφορά έκανε στις δυσκολίες που αντιμετώπισε η Θεσσαλία από τις καταστροφικές πλημμύρες, υπογραμμίζοντας ότι η τράπεζα βρέθηκε δίπλα στους αγρότες, στους μικρομεσαίους επιχειρηματίες και στις τοπικές κοινότητες, με παρεμβάσεις και μέτρα ανακούφισης. Πρόκειται, όπως σημείωσε, για μια έμπρακτη εφαρμογή της φιλοσοφίας του Banking on Values, σύμφωνα με την οποία η χρηματοδότηση πρέπει να υπηρετεί την κοινωνία και το περιβάλλον και όχι το αντίστροφο.
Η βιωσιμότητα, κατά τον ίδιο, δεν μπορεί να εξαντλείται σε μια υποχρέωση συμμόρφωσης με το κανονιστικό πλαίσιο ή σε έναν όρο των εταιρικών στρατηγικών. Πρέπει να ενσωματώνεται στον τρόπο με τον οποίο οι τράπεζες αξιολογούν τις επενδύσεις, επιλέγουν τις χρηματοδοτήσεις και αναλαμβάνουν την ευθύνη τους απέναντι στις επόμενες γενιές.
Το μήνυμα με το οποίο έκλεισε την παρέμβασή του ήταν η ανάγκη για περισσότερες συνεργασίες μεταξύ των τραπεζών που συμμερίζονται τις ίδιες αρχές, ισχυρότερες συμμαχίες και κοινές χρηματοδοτικές πρωτοβουλίες. Η GABV, όπως υπογράμμισε, μπορεί να αποτελέσει έναν σημαντικό δίαυλο ανταλλαγής τεχνογνωσίας και ανάπτυξης καινοτόμων εργαλείων, αποδεικνύοντας ότι η κερδοφορία και η κοινωνική υπευθυνότητα δεν είναι αντικρουόμενοι στόχοι.
Η ουσία της συζήτησης στην Καρδίτσα είναι, τελικά, ότι το ευρωπαϊκό τραπεζικό σύστημα δεν χρειάζεται να επιλέξει ανάμεσα στο μέγεθος και στην εγγύτητα, ανάμεσα στην τεχνολογία και στην προσωπική σχέση, ανάμεσα στην κερδοφορία και στη βιωσιμότητα. Χρειάζεται να μπορεί να συνδυάζει όλα αυτά τα χαρακτηριστικά, διατηρώντας διαφορετικά τραπεζικά μοντέλα που χρηματοδοτούν αποτελεσματικά την οικονομία. Και αυτό είναι ένα στοίχημα που αφορά όχι μόνο τις μικρότερες τράπεζες, αλλά συνολικά την ανταγωνιστικότητα και την αναπτυξιακή προοπτική της Ευρώπης.