


Τα κοντέρ έσπασαν οι ελληνικές τράπεζες σε ό,τι αφορά την πιστωτική επέκταση, όπως αυτή προκύπτει από τα αποτελέσματα του εννεαμήνου του 2026.
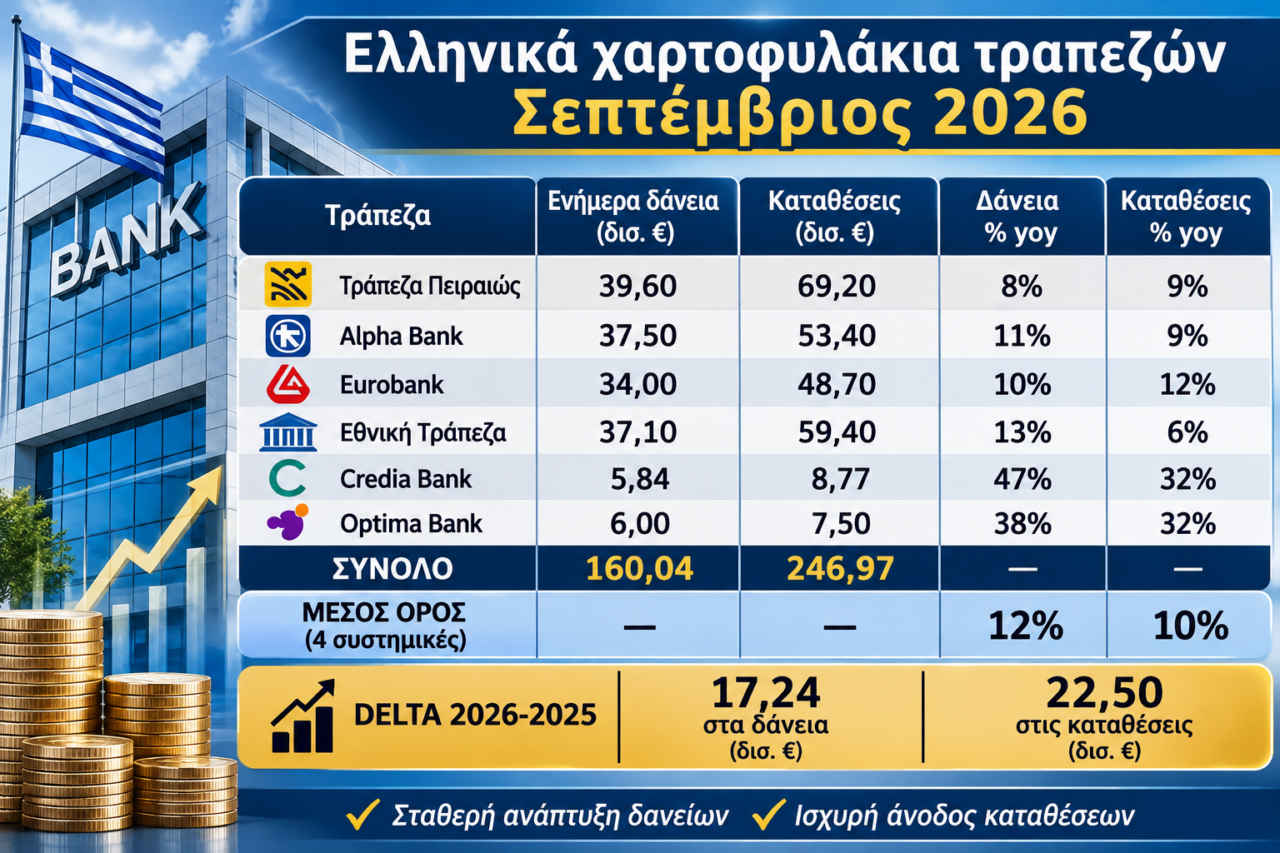
Κατά 17,2 δισ. ευρώ αυξήθηκε το χαρτοφυλάκιο των ενήμερων δανείων των τραπεζών στη χώρα μας το εννεάμηνο του 2026, έναντι της αντίστοιχης περιόδου του 2025. Την ίδια στιγμή, οι καταθέσεις έχουν αυξηθεί κατά 22,5 δισ. ευρώ. Και τα δύο μεγέθη οφείλονται κυρίως στη δραστηριότητα των επιχειρήσεων.
Παρά τη θηριώδη αυτή άνοδο, η επόμενη χρονιά, σε ό,τι αφορά την αύξηση των πιστώσεων, αναμένεται να αποτελέσει χρονιά πρόκληση για τις τράπεζες, με τις εκτιμήσεις να κάνουν λόγο για αύξηση που δεν θα ξεπεράσει το 8%.
Η πιστωτική επέκταση αποτελεί ένα από τα βασικά στοιχήματα για τις ελληνικές τράπεζες το 2026, καθώς η αύξηση των χορηγήσεων παραμένει ισχυρή, συμβάλλοντας τόσο στην ενίσχυση των εσόδων τους όσο και στη διατήρηση της αναπτυξιακής δυναμικής της ελληνικής οικονομίας.
Τα στοιχεία του εννεαμήνου, όπως αυτά αποτυπώθηκαν στα αποτελέσματα των τραπεζών, καταγράφουν μια ιδιαίτερα θετική εικόνα, με τα ενήμερα δάνεια των έξι τραπεζών να διαμορφώνονται συνολικά στα 160,04 δισ. ευρώ, έναντι σημαντικά χαμηλότερων επιπέδων έναν χρόνο νωρίτερα. Η αύξηση σε ετήσια βάση αντιστοιχεί σε 17,24 δισ. ευρώ, ενώ οι καταθέσεις ενισχύθηκαν κατά 22,5 δισ. ευρώ, φθάνοντας τα 246,97 δισ. ευρώ.
Η Alpha Bank καταγράφει τον μεγαλύτερο ρυθμό αύξησης των δανείων (11%) μεταξύ των συστημικών τραπεζών, ενώ εντυπωσιακό είναι και το ποσοστό της CrediaBank, με 47%.
Ωστόσο, πίσω από τους ισχυρούς αριθμούς αρχίζουν να διαμορφώνονται ορισμένες προκλήσεις για τη διατήρηση των σημερινών ρυθμών πιστωτικής επέκτασης.
Το πρώτο και ίσως σημαντικότερο ζήτημα αφορά τη σύνθεση της νέας χρηματοδότησης. Η μεγαλύτερη συμβολή στην αύξηση των δανείων προέρχεται από τις επιχειρηματικές χορηγήσεις, καθώς οι επιχειρήσεις αξιοποιούν τα διαθέσιμα χρηματοδοτικά εργαλεία, προχωρούν σε επενδύσεις, αναχρηματοδοτούν υποχρεώσεις και χρηματοδοτούν τα αναπτυξιακά τους σχέδια. Αντίθετα, η στεγαστική και γενικότερα η λιανική τραπεζική πίστη εξακολουθεί να κινείται με σαφώς πιο συγκρατημένους ρυθμούς.
Η ολοκλήρωση του RRF
Η συγκεκριμένη εξέλιξη έχει ιδιαίτερη σημασία, καθώς η δυναμική των επιχειρηματικών δανείων δεν είναι βέβαιο ότι μπορεί να διατηρηθεί επ’ αόριστον στα σημερινά επίπεδα, καθώς το RRF ολοκληρώνει τον κύκλο του και σταδιακά εκλείπει ως βασικός μοχλός χρηματοδότησης.
Το δυνατό χαρτί της ναυτιλίας
Ένας χαρακτηριστικός παράγοντας που τροφοδότησε την πιστωτική επέκταση κατά το 2025 και το 2026 ήταν η ναυτιλία, με τις χρηματοδοτήσεις προς τον κλάδο να καταγράφουν έντονη κινητικότητα. Η ελληνική ναυτιλία αποτελεί διαχρονικά έναν από τους σημαντικότερους πελάτες των εγχώριων τραπεζών. Ίσως, μάλιστα, αποτελέσει ένα ακόμη ισχυρό ατού για το πιστωτικό σύστημα.
Οι ανάγκες ανανέωσης και αναβάθμισης του στόλου, οι επενδύσεις σε νεότευκτα πλοία και η μετάβαση σε πιο πράσινες τεχνολογίες εξακολουθούν να δημιουργούν χρηματοδοτικές ευκαιρίες. Ωστόσο, η πορεία της ναυτιλιακής αγοράς και οι διεθνείς συνθήκες θα καθορίσουν το εύρος των νέων χορηγήσεων.
Το περιβάλλον των υψηλών επιτοκίων και του πληθωρισμού
Την ίδια στιγμή, ένα νέο περιβάλλον υψηλότερων επιτοκίων ενδέχεται να λειτουργήσει ανασταλτικά για τη ζήτηση δανείων. Το κόστος χρηματοδότησης αποτελεί κρίσιμο παράγοντα για τις επιχειρήσεις, ιδιαίτερα για εκείνες που σχεδιάζουν επενδύσεις με υψηλό δανειακό σκέλος. Εάν η άνοδος των επιτοκίων αποκτήσει διάρκεια, είναι πιθανό ορισμένα επενδυτικά σχέδια να αναβληθούν ή να περιοριστούν, με άμεση επίπτωση στους ρυθμούς νέων χορηγήσεων. Παράλληλα, η επιβάρυνση του κόστους εξυπηρέτησης των υφιστάμενων δανείων μπορεί να περιορίσει τη δυνατότητα ανάληψης νέων υποχρεώσεων από νοικοκυριά και επιχειρήσεις.

Ο εκλογικός κύκλος
Ένας ακόμη παράγοντας που ενδέχεται να επηρεάσει την τραπεζική δραστηριότητα είναι ο εκλογικός κύκλος. Όσο πλησιάζει η επόμενη εκλογική αναμέτρηση, η αβεβαιότητα για την οικονομική πολιτική, τη φορολογία και τις μελλοντικές δημοσιονομικές προτεραιότητες μπορεί να οδηγήσει επιχειρήσεις και επενδυτές σε μια πιο προσεκτική στάση. Σε τέτοιες περιόδους, η αναβολή επενδυτικών αποφάσεων είναι συνηθισμένο φαινόμενο, γεγονός που μπορεί να μεταφερθεί και στη ζήτηση επιχειρηματικών δανείων. Δεν πρόκειται απαραίτητα για ανατροπή της θετικής εικόνας, αλλά για έναν παράγοντα που μπορεί να περιορίσει προσωρινά την ταχύτητα της πιστωτικής επέκτασης.
Η σύνθετη εικόνα της λιανικής τραπεζικής
Ακόμη πιο σύνθετη είναι η εικόνα στη λιανική τραπεζική. Οι υψηλές τιμές των ακινήτων, σε συνδυασμό με το αυξημένο κόστος διαβίωσης και τον πληθωρισμό, δυσκολεύουν την πρόσβαση των νοικοκυριών στη στεγαστική πίστη. Η απόκτηση κατοικίας απαιτεί πλέον σημαντικά υψηλότερα ίδια κεφάλαια, ενώ η αναλογία της μηνιαίας δόσης προς το διαθέσιμο εισόδημα παραμένει αποτρεπτική για αρκετούς υποψήφιους δανειολήπτες.
Παράλληλα, η αβεβαιότητα για την πορεία του πληθωρισμού και των επιτοκίων ενισχύει τη διάθεση αποταμίευσης και περιορίζει την προθυμία των νοικοκυριών να αναλάβουν μακροχρόνιες δανειακές υποχρεώσεις. Έτσι, παρά τις προσπάθειες των τραπεζών να ενισχύσουν τη στεγαστική πίστη, η αγορά εξακολουθεί να αντιμετωπίζει σημαντικά διαρθρωτικά εμπόδια.
Οι φόβοι για νέα κόκκινα δάνεια
Στην εξίσωση προστίθεται και η στάση των ίδιων των τραπεζών, οι οποίες, παρά την ισχυρή κεφαλαιακή τους θέση και τη βελτίωση της ποιότητας των χαρτοφυλακίων τους, εξακολουθούν να αντιμετωπίζουν με προσοχή την ανάληψη νέου πιστωτικού κινδύνου. Η εμπειρία της προηγούμενης δεκαετίας με τα μη εξυπηρετούμενα δάνεια έχει αφήσει ισχυρό αποτύπωμα στη στρατηγική τους.
Η άνοδος του κόστους χρηματοδότησης, οι πιέσεις στα εισοδήματα και η πιθανότητα επιβράδυνσης της οικονομικής δραστηριότητας δημιουργούν λόγους για αυστηρότερη αξιολόγηση των δανειοληπτών. Οι τράπεζες επιδιώκουν να αναπτύσσονται, χωρίς όμως να δημιουργούν τις προϋποθέσεις για έναν νέο κύκλο προβληματικών δανείων.
Οι ισχυρές καταθέσεις
Αξιοσημείωτη είναι, πάντως, και η αύξηση των καταθέσεων, η οποία υπερβαίνει σε απόλυτα μεγέθη την αύξηση των ενήμερων δανείων. Η άνοδος κατά 22,5 δισ. ευρώ σε ετήσια βάση δεν συνδέεται αποκλειστικά με τη βελτίωση των εισοδημάτων και τη δημιουργία νέας αποταμίευσης. Σημαντικό ρόλο έχουν διαδραματίσει οι αυξημένες ανάγκες ρευστότητας των επιχειρήσεων, οι ομολογιακές εκδόσεις που πραγματοποιήθηκαν στην ελληνική αγορά, καθώς και οι αυξήσεις μετοχικού κεφαλαίου και οι άλλες εταιρικές χρηματοδοτικές κινήσεις.
Τα δάνεια μετατρέπονται σε μεγάλο βαθμό σε καταθέσεις, καθώς μέρος των κεφαλαίων αυτών καταλήγει στο τραπεζικό σύστημα, ενισχύοντας τα υπόλοιπα των καταθέσεων. Επιπλέον, ο Σεπτέμβριος αποτελεί παραδοσιακά έναν ιδιαίτερα ευνοϊκό μήνα για τις καταθέσεις, καθώς αποτυπώνει τις εισροές από την τουριστική περίοδο, τη στιγμή που οι επιχειρήσεις του κλάδου συγκεντρώνουν σημαντικό μέρος των ετήσιων εσόδων τους.
Το μεγάλο στοίχημα για τις ελληνικές τράπεζες, επομένως, δεν είναι μόνο να διατηρήσουν την αύξηση των χορηγήσεων, αλλά κυρίως να εξασφαλίσουν ότι αυτή θα έχει ευρεία βάση και θα στηρίζεται σε βιώσιμη ζήτηση.
Η συνέχιση της χρηματοδότησης των επιχειρηματικών επενδύσεων, η μεγαλύτερη συμμετοχή των νοικοκυριών στην πιστωτική αγορά και η διατήρηση της ποιότητας των χαρτοφυλακίων θα αποτελέσουν τους βασικούς παράγοντες που θα κρίνουν την επόμενη ημέρα.
Οι επιδόσεις του 2026 είναι ισχυρές, όμως η διατήρησή τους δεν είναι δεδομένη. Η πρόκληση πλέον μετατοπίζεται από την αύξηση των μεγεθών στην εξασφάλιση της ποιότητας και της διάρκειας της ανάπτυξης.