





Του Γιάννη Τσιρογιάννη
Έφτασε το πλήρωμα του χρόνου για τις αναδυόμενες αγορές, οι οποίες δανείζονταν σε ξένο νόμισμα (κυρίως δολάριο) και αποτελούσαν μέχρι πρότινος παράδεισο αποδόσεων για τους επενδυτές…
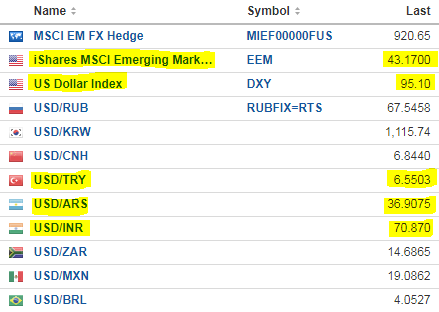
Επενδυτές οι οποίοι τώρα εγκαταλείπουν το καράβι για -που αλλού;- δολάριο αλλά και μετοχές ΗΠΑ (η Wall Street σπάει το ένα ρεκόρ μετά το άλλο), με αποτελέσματα σαν αυτά που βλέπουμε στην Τουρκία, όπου ο Ερντογάν σχεδόν εξευτελίζεται προκειμένου να προσελκύσει επενδυτές στην παραπαίουσα λίρα (6,55).
Όμως οι επενδυτές δεν είναι φιλάνθρωποι, το χρήμα ακολουθούν.
Το αν η νομισματική κρίση στις αναδυόμενες αγορές ξεκίνησε από την Τουρκία δεν έχει τόση σημασία, όση έχει το ντόμινο το οποίο έχει δημιουργηθεί και απειλεί ακόμη και την Ευρώπη, και έμμεσα την Ελλάδα μας. Άλλωστε πρόκειται κυρίως για μια κρίση επενδυτικής εμπιστοσύνης, τα αποτελέσματα της οποίας τα είδαμε και στο πρόσφατο sell-off του Χρηματιστηρίου.
Το τραπεζικό -6,1% της Παρασκευής δεν ήταν απλώς «sell the news» (το γνωστό «πούλα στην είδηση») επάνω στα κατά τα άλλα ικανοποιητικά -σε γενικές γραμμές- αποτελέσματα των ελληνικών τραπεζών. Ήταν ένα σαφές μήνυμα των ξένων παιχτών πως η Ελλάδα, στις παρούσες συνθήκες (κρίση στις αναδυόμενες αγορές, αβεβαιότητα λόγω Ιταλίας, και συνεχιζόμενη παροχολογία Τσίπρα) απλά δεν είναι επενδύσιμη.
Πάμε να δούμε τι ακριβώς συμβαίνει στις άλλοτε πολλά υποσχόμενες αναδυόμενες αγορές.
Τουρκία, Αργεντινή, Νότια Αφρική, Βραζιλία, Ινδία και αρκετές ακόμη χώρες εισέρχονται μία προς μία στο club των “Worst Performers”, δηλαδή των αγορών με τις χειρότερες επιδόσεις, δημιουργώντας ένα εκρηκτικό κοκτέιλ που δεν αφήνει ανεπηρέαστο τον υπόλοιπο πλανήτη.
Το ότι οι περισσότερες από αυτές τις αναδυόμενες αγορές έχουν εισέλθει σε bear market, δηλαδή καθοδική αγορά με αρνητική προοπτική, δε σηκώνει συζήτηση.
Οι bear markets είναι σαν φαντάσματα. Κι αυτό διότι «στοιχειώνουν» για πολύ καιρό μια αγορά προτού αποκαλυφθούν – κι αρχίζουν να τρέχουν όλοι πανικόβλητοι. Ο δέικτης MSCI Emerging Markets βρίσκεται σε χαμηλό 14μηνών, έχοντας σβήσει ήδη από τον Ιούλιο όλα τα κέρδη του χρόνου, με μια βουτιά 20% κάπου το Μάιο – μια βουτιά που «πρόδωσε» το φάντασμα και που θα έπρεπε να ταρακουνήσει για τα καλά τους επενδυτές σε αγορές όπως η Τουρκία…
Φαίνεται ότι κάθε λίγες ημέρες μια νέα αναπτυσσόμενη χώρα «ανακαλύπτει» ότι δεν μπορεί να εξοφλήσει τα δολάρια/ευρώ που δανείστηκε όταν εξέδιδε εξωτερικό χρέος σε ξένο νόμισμα.
Ως το νόμισμα αναδυόμενης οικονομίας με τη χειρότερη επίδοση έναντι του αμερικανικού δολαρίου για το 2018, μέχρι στιγμής, χαρακτηρίζεται το πέσο Αργεντινής, καθώς από τις αρχές του έτους έχει απολέσει το 51,7% της αξίας του. Στη δεύτερη θέση η τουρκική λίρα, η οποία διατηρούσε μέχρι πρότινος την «πρωτιά», με υποχώρηση της τάξεως του 42,9% έναντι του επικρατέστερου αποθεματικού νομίσματος. Για τη Βενεζουέλα, ούτε λόγος.
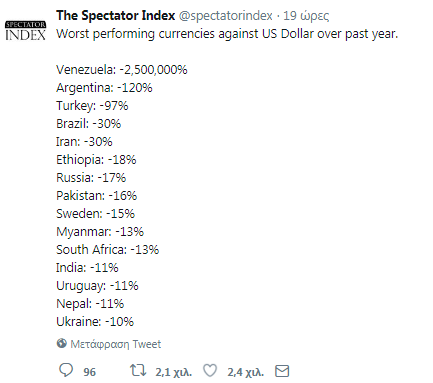
Σύνδρομο της Στοκχόλμης η Αργεντινή, «τρέχει» πάλι στο ΔΝΤ για τα $50 δισ.
Το Πέσο Αργεντινής την Πέμπτη ξεπέρασε ενδοσυνεδριακά τα 41,16 πέσο ανά δολάριο (ιστορικό χαμηλό), καθώς ο Πρόεδρος Μαουρίτσιο Μακρί «τρέχει» στο ΔΝΤ ζητώντας από το Ταμείο να επισπεύσει την πληρωμή των $50 δισ. οικονομικής ενίσχυσης στη χώρα που παραπαίει.
Η απέλπιδα προσπάθεια της Κεντρικής Τράπεζας να μετριάσει την κατάρρευση του νομίσματος προχωρώντας σε πρωτοφανή άυξηση 15% του βασικού επιτοκίου benchmark στο 60% (!) -το υψηλότερο στον κόσμο- έπεσε στο κενό, καθώς το πέσο συνέχισε να κατρακυλά κατά 11% κλείνοντας στα 37 πέσο/δολ (USD/ARS).
Την Τρίτη θα πραγματοποιηθεί συνάντηση της επικεφαλής του ΔΝΤ, Κριστίν Λαγκάρντ και του Αργεντίνου ΥΠΟΙΚ για να συζητήσουν τις λεπτομέρεις του νέου δανείου-μαμούθ 50 δισ.. Φαίνεται πως Αργεντινή-ΔΝΤ έχουν πλέον μια σχέση αγάπης-μίσους…
Σε ιστορικά χαμηλά τουρκική λίρα και ινδική ρουπία
Στο κενό έχουν πέσει και οι προσπάθειες της τουρκικής κεντρικής τράπεζας να φρενάρει την κατρακύλα της λίρας. Το τουρκικό νόμισμα βουτάει στο 6,55, ενώ την Πέμπτη ξεπέρασε τις 6,75 λίρες/δολ, πλησιάζοντας το ιστορικό χαμηλό (6,88 USD/TRY).
Σε ιστορικά χαμηλά όμως βουτάει και η ρουπία Ινδίας με την ισοτιμία USD/INR πάνω από το 70,8.
Τα κοτόπουλα ρίχνουν το αφρικανικό ραντ – Κραδασμοί σε ρεάλ και υπεράκτιο γουάν
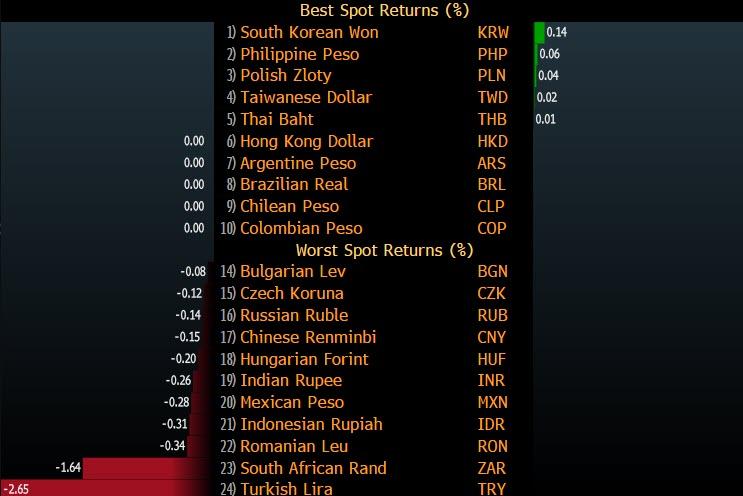
Σε εξαιρετικά δυσμενή θέση βρίσκεται και το ραντ της Νότιας Αφρικής με την ισοτιμία USD/ZAR στα 14,68 ραντ/δολ, καθώς οι Αφρικανοί αγρότες τα έχουν βρει σκούρα εξ αιτίας των δασμών Τραμπ στα γεωργικά προϊόντα που επικεντρώνονται μεταξύ άλλων στα… κοτόπουλα.
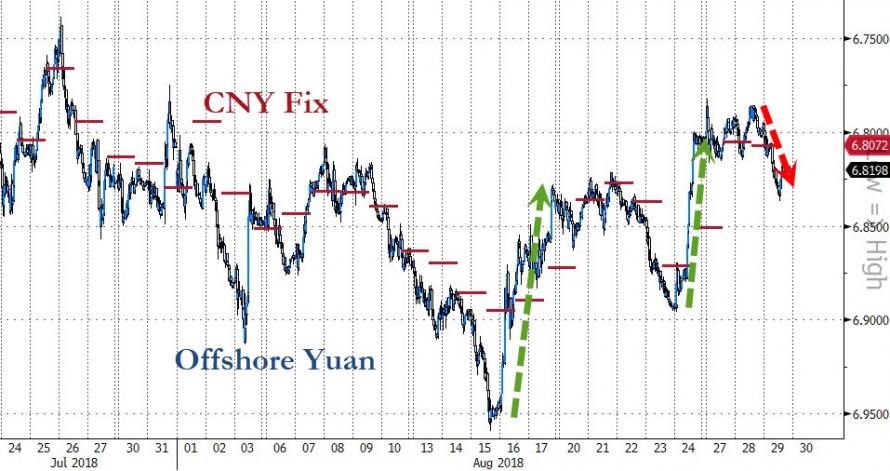
Για πρώτη φορά την τελευταία δεκαετία, οι traders της αγοράς συναλλάγματος FOREX αντιμετωπίζουν τις σοβαρές αναταράξεις τις Κίνας, καθιστώντας πλέον την κρίση των νομισμάτων των αναδυόμενων αγορών πραγματικότητα. Και αυτή τη φορά οι αναταράξεις έρχονται στο υπεράκτιο γουάν, το CNH, το οποίο η κινεζική κυβέρνηση δεν μπορεί να διαχειριστεί, όπως την εγχώρια συναλλαγματική ισοτιμία γουάν-δολαρίου. Το offshore γουαν υποχωρεί στο 6,84.
Σε δεινή θέση βρίσκονται μεταξύ άλλων και η Βραζιλία, η οποία προχωρά στην πώληση περίπου 30.000 συμβολαίων ξένων νομισμάτων σε μια προσπάθεια να ενισχύσει το αποδυναμωμένο ρεάλ (η ισοτιμία USD/BRL στο 4,05) καθώς και η Τυνησία, η οποία αποτελεί το πιο πρόσφατο θύμα που έχει μπει στο στόχαστρο των αγορών.
Η περίπτωση της Τυνησίας – Πως επηρεάζει την Ευρώπη
Το νόμισμα της Τυνησίας, το δηνάριο, έχασε το 21% της αξίας του έναντι του ευρώ το 2017. Η οικονομία της ταλαιπωρημένης χώρας μαστίζεται από ανεργία (φτάνει το 35% στους νέους) και το εξωτερικό χρέος – δηλαδή το χρέος που εκφράζεται σε άλλα νομίσματα και το οποίο η κυβέρνηση δυσκολεύεται να διαχειριστεί καθώς το δηνάριο πέφτει έναντι αυτών των άλλων νομισμάτων – αυξάνεται διαρκώς.
Οι ευρωπαϊκές τράπεζες που δανείζουν χρήματα στην πρώην γαλλική αποικία τώρα επιθυμούν να μην έχουν εμπλοκή. Εν τω μεταξύ, η ευκολία με την οποία οι Τυνήσιοι περνούν στην Ευρώπη θα προσθέσει στην κοινωνική κρίση της μαζικής μετανάστευσης, με όλα τα συνεπακόλουθα και τις πολιτικές διαταραχές. Το κατά πόσο αυτό είναι απειλητικό για την Ευρώπη θα το δέιξει η ιστορία…
Η Ελλάδα ως η μοναδική αναδυόμενη αγορά σε ευρώ απειλείται πλέον ανοιχτά από το οικονομικό αυτό ντόμινο, κάτι που διαφάνηκε αρκετά σήμερα. Το αθροιστικό σχεδόν -2% των συνεδρίασεων Πέμπτης-Παρασκευής έχει τις ρίζες της στη γενικότερη αβεβαιότητα που επικρατεί γύρω από την ελληνική αγορά, η οποία ως αναδυόμενη υπόκειται στους κραδασμούς της bear market στην οποία έχουν εισέλθει πολλές αναδυόμενες αγορές.
Καταρρέει η επενδυτική εμπιστοσύνη στην Τουρκία
Σχεδόν μη επενδύσιμη έχει καταστεί η Τουρκία, σύμφωνα με διεθνείς αναλυτές, στον απόηχο του μπαράζ υποβαθμίσεων από Moody’s.
Υπενθυμίζεται ότι ο οίκος αξιολόγησης προχώρησε στην υποβάθμιση 20 τουρκικών χρηματοπιστωτικών ιδρυμάτων, καθώς και έξι καλυμμένων ομολογιών τραπεζών, λίγο καιρό μετά την υποβάθμιση της πιστοληπτικής ικανότητας της Τουρκίας. «Ακροβολισμένη» και η Fitch, η οποία έχοντας θέσει αρνητικό το outlook της γειτονικής χώρας, αναμένεται το Δεκέμβριο να προχωρήσει επίσης σε υποβάθμιση.
Σαν να μη έφταναν όλα αυτά, η Άγκυρα έφαγε γερό «χαστούκι» από το Βερολίνο, το οποίο αρνείται το ενδεχόμενο να βοηθήσει με bailout και επείγουσα οικονομική ενίσχυση την Τουρκία. Είχαν προηγηθεί δημοσιεύματα τόσο από γερμανικά όσο και από διεθνή ΜΜΕ πως οι Γερμανοί εξετάζουν το ενδεχόμενο αυτό.
Αντί διάσωσης, οι Γερμανοί αναζητούν εναλλακτικές λύσεις βοήθειας προς την Τουρκία. Άλλωστε μια κατάρρευση της τουρκικής οικονομίας μόνο προς το συμφέρον της Μέρκελ δε θα ήταν…
Γιατί οι Γερμανοί… θέλουν και δε θέλουν να σώσουν τους Τούρκους
Παρότι η γερμανική κυβέρνηση δεν επιθυμεί διάσωση της Τουρκίας μέσω επείγουσας ενίσχυσης, το ενδεχόμενο δε μπορεί να αποκλειστεί τελείως, από καμία ευρωπαϊκή χώρα, πόσο μάλλον από τη Γερμανία, το μεγαλύτερο οικονομικό εταίρο της και «πατρίδα» πολλών εκατομμυρίων Τούρκων.
Κι αυτό διότι ο Ερντογάν αποκλείει την παρέμβαση ΔΝΤ (κάτι που θα προτιμούσαν οι Γερμανοί), ενώ την ίδια στιγμή οι σχέσεις με ΗΠΑ δεν είναι και… οι καλύτερες, γεγονός που καθιστά αμφίβολη την όποια αμερικανική βοήθεια.
Αντί αυτού, σύμφωνα με ανώτατες κυβερνητικές πηγές που επικαλείται το Bloomberg, η γερμανική κυβέρνηση αναζητά εναλλακτικούς τρόπους ενίσχυσης της Τουρκίας, χωρίς να χρειαστεί bailout. Αυτές οι λύσεις όμως θα περιλαμβάνουν όρους και αυστηρές χρηματοπιστωτικές εγγυήσεις για Γερμανία, η οποία και προφανώς δεν θέλει να ζήσει μια… δεύτερη Ελλάδα.
Όμως, η διάσωση της Τουρκίας είναι προς το συμφέρον της Γερμανίας.
Για τη Μέρκελ, μια οικονομική κρίση στο νατοϊκό της σύμμαχο θα σημαίνε ενδεχομένως απροθυμία της Τουρκίας να συνεχίσει να κρατά μακριά από την Ευρώπη τους Σύριους πρόσφυγες. Η Τουρκία αποτελεί επίσης τον 16ο μεγαλύτερο εισαγωγέα γερμανικών προϊόντων, πάνω από την Ιαπωνία και αρκετές ακόμη μικρότερες ευρωπαϊκές χώρες.
Η ατζέντα θα συζητηθεί σε συνάντηση Τούρκων και Γερμανών ΥΠΟΙΚ τον ερχόμενο μήνα. Η Γερμανία αναμένεται να υποδεχθεί τον Ερντογάν στις 28 Σεπτεμβρίου.
Morgan Stanley: Τα χειρότερα έρχονται – Η Τουρκία βρίσκεται στην πιο δυσμενή θέση
Η Τουρκία μεταξύ ενός δείγματος 28 χωρών βρίσκεται στην χειρότερη θέση αναφέρει σε ανάλυση της η αμερικανική επενδυτική τράπεζα Morgan Stanley και προβλέπει ότι ο πόνος για τις αναδυόμενες αγορές είναι εμπρός.
Η πραγματικότητα πάντως είναι ότι ενώ οι αναδυόμενες αγορές και τα νομίσματα των αναδυόμενων αγορών καταρρέουν, το αμερικανικό δολάριο και η Wall Street ενισχύονται ενώ οι αμερικανικές εταιρίες διαθέτουν τα μεγαλύτερα ταμειακά διαθέσιμα στην ιστορία τους.
Η στρατηγική του αμερικανού προέδρου Τραμπ -πολιτική εις βάρος των άλλων πλην ΗΠΑ- αποδίδει.
Για χρόνια, ήταν ένας ευπρόσδεκτος προορισμός για αμερικανούς επενδυτές που αναζητούσαν υψηλές αποδόσεις.
Μετά την κρίση του 2015 στην Κίνα και στο σοκ που είχε δεχθεί το γουάν είχε καταγραφεί μια σημαντική συσχέτιση μεταξύ του αμερικανικού δολαρίου και των νομισμάτων των αναδυόμενων αγορών.
Η μόλυνση στις αναδυόμενες αγορές εξαπλώνεται επειδή σχετίζονται με το δολάριο.
Η Morgan Stanley υποστηρίζει ότι ο πραγματικός πόνος μπορεί να βρίσκεται μπροστά.
Παρά την πτώση διεθνώς οι μετοχές των αναδυόμενων αγορών (όπως αποτυπώνεται στο emerging market ETF) έχουν πολύ δρόμο να διανύσουν για να καλύψουν το χάσμα με τα ομόλογα των αναδυόμενων αγορών όπως προκύπτει από το Templeton EM Bond Fund.
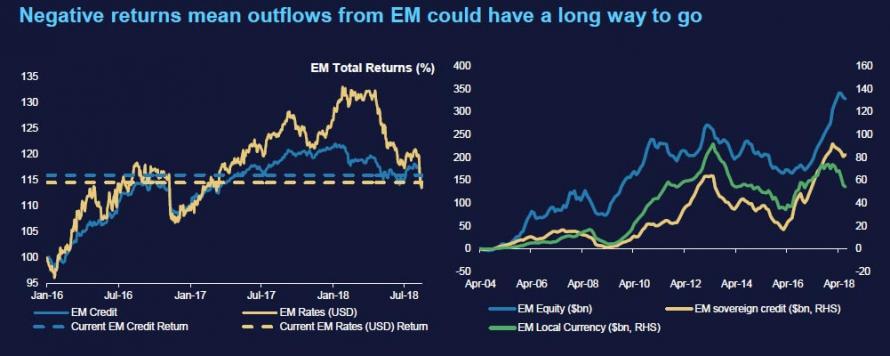
Ταυτόχρονα το πιο σημαντικό στοιχείο είναι ότι η σταθερή ανάπτυξη των αναδυόμενων αγορών τα τελευταία χρόνια στηρίχθηκε στην σταθερή εισροή ξένου κεφαλαίου, με αποτέλεσμα να απαιτείται σημαντική εξωτερική χρηματοδότηση για συνεχή ανάπτυξη, ειδικά για την Τουρκία.
Αλλά τι συμβαίνει εάν η εξωτερική εισροή κεφαλαίων σταματήσει ή ακόμη χειρότερα, εάν αντιστραφεί σε εκροές;
Τότε τα πράγματα γίνονται δυσάρεστα.
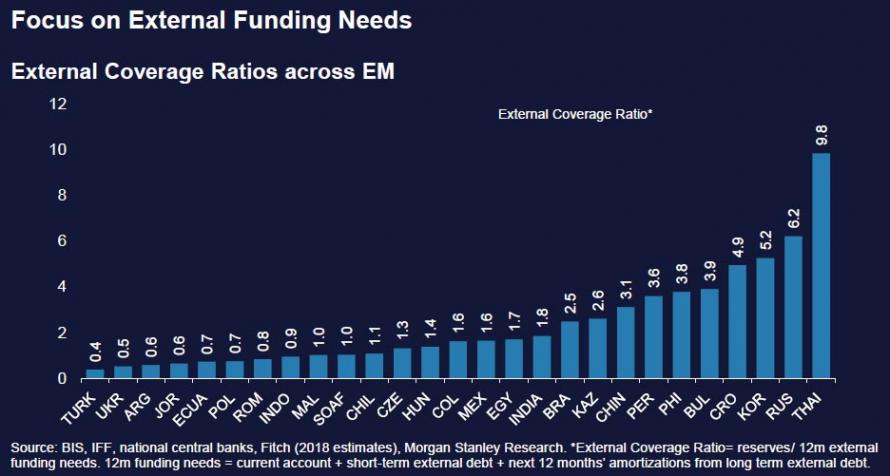
Η Morgan Stanley δημιούργησε ένα μοντέλο που υπολογίζει τις ανάγκες εξωτερικής χρηματοδότησης αναδυόμενων αγορών και τον ονομάζει ως “δείκτη εξωτερικής κάλυψης”.
Ο δείκτης αυτός λαμβάνει υπόψη τα αποθεματικά μιας χώρας, τις ανάγκες εξωτερικής χρηματοδότησης των τελευταίων 12 μηνών, οι οποίες με τη σειρά τους είναι το άθροισμα
i) του ισοζυγίου τρεχουσών συναλλαγών,
ii) του βραχυπρόθεσμου εξωτερικού χρέους και
iii) των αποσβέσεων σε διάστημα 12 μηνών από το μακροπρόθεσμο εξωτερικό χρέος Με βάση αυτό τον νέο δείκτη της Morgan Stanley αυτό που μετράται είναι πότε μια αναδυόμενη αγορά ξεμένει από μετρητά.
Όσοι είναι επενδυτές στην Τουρκία, την Ουκρανία, την Αργεντινή ή σε οποιοδήποτε άλλο έθνος στην αριστερή πλευρά του πίνακα θα πρέπει να ανησυχούν πολύ.
BofA: Ευκαιρία η περαιτέρω πτώση στις αναδυόμενες αγορές;
Οι αγορές βιώνουν ένα μη συχνό φαινόμενο κατά τις τελευταίες εβδομάδες, καθώς οι αποδόσεις σε επικίνδυνα και λιγότερο επικίνδυνα περιουσιακά στοιχεία απομακρύνονται ολοένα και περισσότερο, με ορισμένους να εκτιμούν ότι πρόκειται για έναν προπομπό ύφεσης.
Όπως αναφέρει συγκεκριμένα η Bank Of America Merrill Lynch, οι μετοχές της Wall Street καταγράφουν πλέον νέα ιστορικά υψηλά, όταν στις αναδυόμενες αγορές οι δείκτες «βυθίζονται», απόρροια του ισχυρότερου δολαρίου και της νομισματικής σύσφιξης από πλευράς Federal Reserve.
Το πολύ σημαντικό δίλλημα του επενδυτικού κοινού είναι το εξής:
Η κατάρρευση τρων αναδυόμενων αγορών αποτελεί αγοραστική ευκαιρία ή ένα «μήνυμα» ότι θα ακολουθήσει ακόμη ισχυρότερη πτώση;
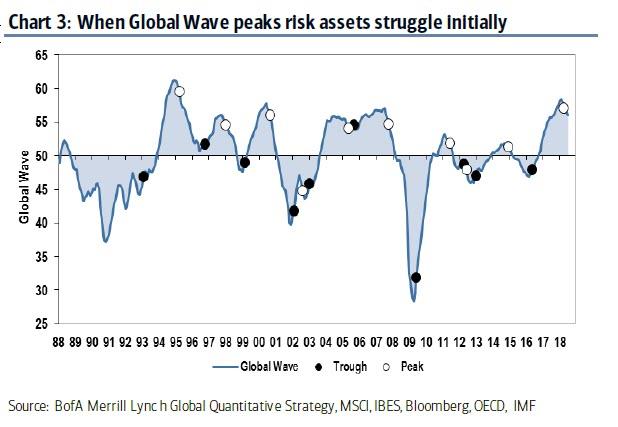
Αν ληφθεί υπόψη ο δείκτης «Risk-Love» της αμερικανικής τράπεζας για τις αναδυόμενες οικονομίες, τότε η τρέχουσα πτώση αποτελεί προπομπό της ύφεσης που θα ακολουθήσει στις εν λόγω οικονομίες, σημειώνεται.
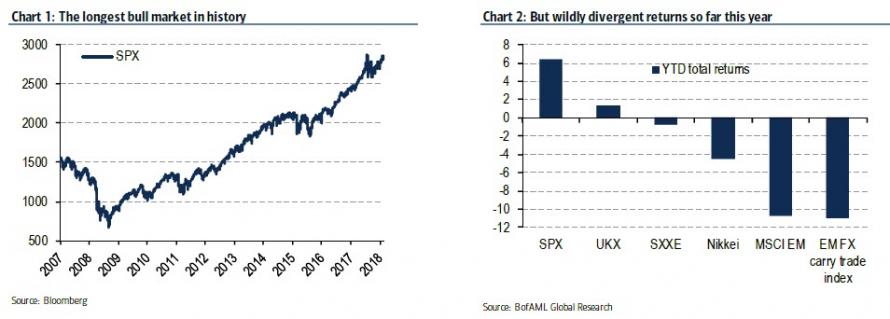
Στις 21Αυγούστου 2018, η BofA ανέφερε πως, την ώρα που οι περισσότεροι επενδυτές ασχολούνται με την ανοδική πορεία των μετοχών, μετά το δράμα της Τουρκίας και κάποιες πιέσεις στο γουάν, όλα δείχνουν ότι η κρίση στις αναδυόμενες αγορές δεν είναι κάτι που ξεκίνησε τώρα, αλλά εδώ και κάποιο διάστημα.
Η πρώτη ένδειξη της κρίσης ήταν όταν το ρεάλ Βραζιλίας ξεπέρασε τα τέσσερα real ανά δολάριο.
Αυτό συνέβη για πρώτη φορά στα τέλη Απριλίου 2018, εξαιτίας της αύξησης των αμερικανικών επιτοκίων, κίνηση που έπληξε τόσο τα νομίσματα όσο και τις μετοχές των αναδυόμενων αγορών.
Στις αρχές Μαΐου 2018 ο επικεφαλής επενδύσεων της BofA, Michael Hartnett, τόνισε ότι η αύξηση των αμερικανικών επιτοκίων οδήγησε σε άνοδο του δολαρίου κάτι που θα προκαλέσει «σπασίματα» στις αναδυόμενες αγορές.
Αρκετοί θεώρησαν ότι τα νομίσματα που έπρεπε να παρακολουθούν ήταν η λίρα Τουρκίας, το πέσο Αργεντινής και η ρουπία Ινδονησίας.
«Αυτό που έχει μεγαλύτερη σημασία είναι η υποχώρηση του νομίσματος της Βραζιλίας πάνω από τα 4 real ανά δολάριο», τόνιζε τότε ο Hartnett.
Αυτός λοιπόν ο «δείκτης πανικού» που χρησιμοποιεί η BofA έχει εκ νέου κοκκινίσει.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.