


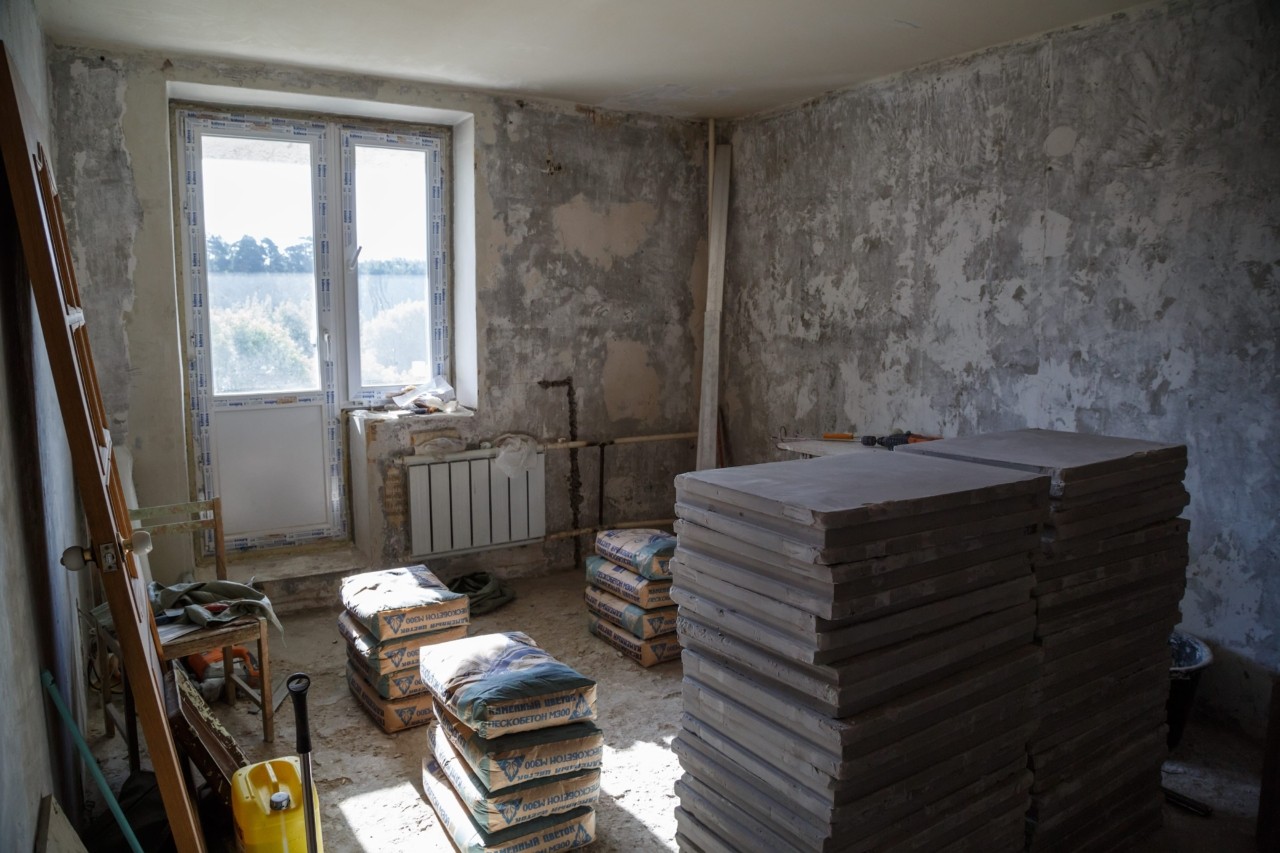
Για ακόμη έναν χρόνο παρατείνεται το φορολογικό κίνητρο που επιτρέπει στους ιδιοκτήτες ακινήτων να εξασφαλίσουν έκπτωση φόρου έως 3.200 ευρώ ετησίως για εργασίες ανακαίνισης, επισκευής και αναβάθμισης των κτιρίων τους. Το μέτρο, το οποίο επρόκειτο να λήξει στο τέλος του 2026, επεκτείνεται και για το 2027, σύμφωνα με διάταξη που περιλαμβάνεται στο υπό δημόσια διαβούλευση νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών.
Η ρύθμιση καλύπτει δαπάνες που αφορούν την ενεργειακή, λειτουργική και αισθητική αναβάθμιση ακινήτων, προσφέροντας σημαντική φορολογική ελάφρυνση σε όσους αποφασίσουν να προχωρήσουν σε σχετικές παρεμβάσεις.
Το συνολικό ποσό της μείωσης φόρου μπορεί να φτάσει έως τις 16.000 ευρώ, υπό την προϋπόθεση ότι έχουν πραγματοποιηθεί επιλέξιμες δαπάνες αντίστοιχου ύψους. Ωστόσο, το φορολογικό όφελος δεν χορηγείται εφάπαξ, αλλά κατανέμεται ισόποσα σε πέντε έτη, με ανώτατο ποσό τα 3.200 ευρώ ανά φορολογικό έτος.
Βασική προϋπόθεση για την αξιοποίηση του κινήτρου είναι οι σχετικές εργασίες να συνοδεύονται από νόμιμα φορολογικά παραστατικά, ενώ η εξόφλησή τους πρέπει να πραγματοποιείται αποκλειστικά με ηλεκτρονικά μέσα πληρωμής ή μέσω παρόχου υπηρεσιών πληρωμών.
Ιδιαίτερη προσοχή απαιτείται και στα στοιχεία των παραστατικών, καθώς για να αναγνωριστούν οι δαπάνες από την Εφορία θα πρέπει, μεταξύ άλλων, να αναγράφονται τα στοιχεία του ακινήτου και ο Αριθμός Ταυτότητας Ακινήτου (ΑΤΑΚ).
Ποιοι δικαιούνται έκπτωση φόρου έως 16.000 ευρώ
Οι φορολογούμενοι που θα προχωρήσουν σε εργασίες ανακαίνισης ή επισκευής της κατοικίας τους μέσα στο 2026 ή το 2027 και θα εξοφλήσουν τις σχετικές δαπάνες ηλεκτρονικά θα μπορούν να επωφεληθούν από τη μείωση του φόρου εισοδήματος για πέντε διαδοχικά φορολογικά έτη.
Ειδικότερα, το ανώτατο φορολογικό όφελος ανέρχεται σε 3.200 ευρώ για κάθε έτος, εφόσον το συνολικό ύψος των αναγνωριζόμενων δαπανών φτάνει τις 16.000 ευρώ.
Σύμφωνα με το ισχύον νομοθετικό πλαίσιο, το ποσό της έκπτωσης επιμερίζεται ισόποσα στο φορολογικό έτος κατά το οποίο πραγματοποιούνται οι εργασίες και στα τέσσερα επόμενα έτη.
Αυτό σημαίνει ότι για δαπάνες που θα πραγματοποιηθούν εντός του 2026, η μείωση θα αφορά τα φορολογικά έτη 2026, 2027, 2028, 2029 και 2030.
Το σχετικό όφελος θα αποτυπωθεί στα εκκαθαριστικά σημειώματα που θα εκδοθούν κατά τα έτη 2027, 2028, 2029, 2030 και 2031, αντίστοιχα.
Με την παράταση του μέτρου, όσοι πραγματοποιήσουν τις επιλέξιμες δαπάνες εντός του 2027 θα μπορούν να αξιοποιήσουν το φορολογικό κίνητρο για τα έτη 2027 έως και 2031, με την αντίστοιχη μείωση να εμφανίζεται στα εκκαθαριστικά των ετών 2028 έως και 2032.
Κατά συνέπεια, η χρονιά κατά την οποία πραγματοποιείται η ανακαίνιση καθορίζει και την πενταετή περίοδο μέσα στην οποία κατανέμεται η έκπτωση.
Πώς πρέπει να πληρωθούν οι εργασίες για να αναγνωριστούν από την Εφορία
Για να ενεργοποιηθεί το φορολογικό κίνητρο, οι ιδιοκτήτες θα πρέπει να τηρήσουν συγκεκριμένες προϋποθέσεις που αφορούν τόσο τον τρόπο πληρωμής όσο και την έκδοση των σχετικών παραστατικών.
Οι πληρωμές προς τους επαγγελματίες που εκτελούν τις εργασίες πρέπει να γίνονται μέσω ηλεκτρονικής τραπεζικής (e-banking), πιστωτικών, χρεωστικών ή προπληρωμένων καρτών, καθώς και μέσω αναγνωρισμένων παρόχων υπηρεσιών πληρωμών.
Στο μέτρο εντάσσονται αμοιβές προς ηλεκτρολόγους, υδραυλικούς, ελαιοχρωματιστές, πλακάδες, σοβατζήδες και άλλους τεχνίτες, οι οποίοι αναλαμβάνουν παρεμβάσεις συντήρησης, επισκευής ή ανακαίνισης κατοικιών και άλλων κτισμάτων.
Παράλληλα, είναι απαραίτητο οι επαγγελματίες να εκδίδουν τα νόμιμα παραστατικά για τις εργασίες που πραγματοποιούν, ώστε οι αντίστοιχες δαπάνες να μπορούν να ληφθούν υπόψη κατά τον υπολογισμό της φορολογικής μείωσης.
Ιδιαίτερη σημασία έχει το γεγονός ότι οι αγορές υλικών δεν αναγνωρίζονται χωρίς περιορισμούς. Το ποσό που μπορεί να συνυπολογιστεί για υλικά δεν επιτρέπεται να υπερβαίνει το 25% της συνολικής αξίας των δαπανών για παροχή υπηρεσιών.
Ποιες εργασίες ενεργειακής αναβάθμισης καλύπτονται
Στις επιλέξιμες δαπάνες περιλαμβάνεται ένα ευρύ φάσμα εργασιών που αποσκοπούν στη βελτίωση της ενεργειακής απόδοσης των κτιρίων, στον περιορισμό της κατανάλωσης ενέργειας και στον εκσυγχρονισμό των σχετικών εγκαταστάσεων.
Συγκεκριμένα, αναγνωρίζονται δαπάνες για:
- Τοποθέτηση θερμομόνωσης σε κτίρια, με στόχο τη μείωση των ενεργειακών απωλειών.
- Αντικατάσταση κουφωμάτων, υαλοπινάκων και εξωτερικών προστατευτικών φύλλων, προκειμένου να βελτιωθεί η ενεργειακή συμπεριφορά του ακινήτου.
- Εγκατάσταση ή αναβάθμιση συστημάτων θέρμανσης και ψύξης, μαζί με τις απαραίτητες υποδομές και τα επιμέρους στοιχεία που εξασφαλίζουν την πλήρη λειτουργία τους.
- Εγκατάσταση συστημάτων αυτόματου ελέγχου της λειτουργίας των εγκαταστάσεων θέρμανσης και ψύξης.
- Εγκατάσταση φωτοβολταϊκών συστημάτων αυτοπαραγωγής ηλεκτρικής ενέργειας με ενεργειακό συμψηφισμό, καθώς και συστημάτων αποθήκευσης ενέργειας με μπαταρίες, όταν αυτά συνδυάζονται με φωτοβολταϊκά.
- Εγκατάσταση συστημάτων παραγωγής ζεστού νερού με αξιοποίηση Ανανεώσιμων Πηγών Ενέργειας (ΑΠΕ).
- Τοποθέτηση συστημάτων μηχανικού αερισμού με ανάκτηση θερμότητας, που συμβάλλουν στη βελτίωση της ενεργειακής απόδοσης.
- Αναβάθμιση του φωτισμού στους κοινόχρηστους χώρους πολυκατοικιών.
Οι παραπάνω παρεμβάσεις περιλαμβάνονται στις εργασίες που μπορούν να οδηγήσουν σε μείωση του φόρου εισοδήματος, εφόσον πληρούνται οι προβλεπόμενες προϋποθέσεις.
Ποιες εργασίες ανακαίνισης και επισκευής δίνουν έκπτωση φόρου
Το φορολογικό κίνητρο δεν περιορίζεται στις ενεργειακές παρεμβάσεις, αλλά επεκτείνεται και σε εργασίες που αφορούν τη λειτουργική βελτίωση, τη συντήρηση και την αισθητική αναβάθμιση των ακινήτων.
Στην κατηγορία αυτή περιλαμβάνονται:
- Εγκατάσταση ή αντικατάσταση υδραυλικών εγκαταστάσεων, συμπεριλαμβανομένων των σχετικών εργασιών εκσυγχρονισμού.
- Τοποθέτηση ή αντικατάσταση ηλεκτρολογικών εγκαταστάσεων, για τη βελτίωση της λειτουργικότητας των κτιρίων.
- Συντήρηση και επισκευή στεγών, στο πλαίσιο των απαιτούμενων εργασιών αποκατάστασης.
- Επισκευές τοιχοποιίας και εργασίες ελαιοχρωματισμού, τόσο στους εσωτερικούς όσο και στους εξωτερικούς χώρους.
- Τοποθέτηση σταθερών ή κινητών συστημάτων σκίασης, τα οποία συμβάλλουν στην αναβάθμιση του ακινήτου.
- Εγκατάσταση νέου ανελκυστήρα ή αναβάθμιση υφιστάμενου, όπου απαιτείται.
- Εγκατάσταση οικιακών σημείων φόρτισης ηλεκτρικών οχημάτων.
- Αντικατάσταση ή επισκευή δαπέδων, στο πλαίσιο εργασιών ανακαίνισης και συντήρησης.
Με τον τρόπο αυτό, οι ιδιοκτήτες μπορούν να εντάξουν στο φορολογικό κίνητρο όχι μόνο παρεμβάσεις εξοικονόμησης ενέργειας, αλλά και σειρά εργασιών που σχετίζονται με τη συνολική αναβάθμιση και τη βελτίωση της καθημερινής χρήσης των κτιρίων.
Ποια υλικά και προϊόντα αναγνωρίζονται ως επιλέξιμες δαπάνες
Εκτός από το κόστος των υπηρεσιών, στο καθεστώς μείωσης φόρου μπορούν να ενταχθούν και δαπάνες αγοράς αγαθών και υλικών που χρησιμοποιούνται για τις επιλέξιμες παρεμβάσεις.
Στις κατηγορίες αυτές περιλαμβάνονται:
- Υλικά θερμομόνωσης, τα οποία χρησιμοποιούνται για την ενεργειακή αναβάθμιση κτιρίων.
- Κουφώματα, υαλοπίνακες και εξωτερικά προστατευτικά φύλλα, που προορίζονται για αντικατάσταση των υφιστάμενων.
- Συστήματα αυτοπαραγωγής ηλεκτρικής ενέργειας με ενεργειακό συμψηφισμό, καθώς και μπαταρίες αποθήκευσης ηλεκτρικής ενέργειας, εφόσον συνδυάζονται με φωτοβολταϊκά συστήματα.
- Συστήματα παραγωγής ζεστού νερού με Ανανεώσιμες Πηγές Ενέργειας.
- Συστήματα μηχανικού αερισμού με ανάκτηση θερμότητας.
- Υλικά υδραυλικών εγκαταστάσεων, απαραίτητα για την τοποθέτηση ή αντικατάσταση των αντίστοιχων δικτύων.
- Υλικά ηλεκτρολογικών εγκαταστάσεων, που χρησιμοποιούνται για τις σχετικές εργασίες.
- Υλικά τοιχοποιίας και χρωματισμού, τόσο για εσωτερικές όσο και για εξωτερικές επιφάνειες κτιρίων.
- Λοιπά υλικά και αγαθά που αντιστοιχούν στις επιλέξιμες εργασίες παροχής υπηρεσιών.
Ωστόσο, για την αναγνώριση των συγκεκριμένων αγορών εξακολουθεί να ισχύει ο περιορισμός που συνδέει τις δαπάνες υλικών με το κόστος των υπηρεσιών.
Το όριο των 16.000 ευρώ και ο περιορισμός του 25% στα υλικά
Το ανώτατο ποσό των επιλέξιμων δαπανών, το οποίο μπορεί να οδηγήσει σε αντίστοιχη συνολική μείωση του φόρου εισοδήματος, ορίζεται στις 16.000 ευρώ.
Η έκπτωση αυτή επιμερίζεται σε πέντε φορολογικά έτη, με αποτέλεσμα η μέγιστη ετήσια ελάφρυνση να διαμορφώνεται στα 3.200 ευρώ.
Υπάρχει, ωστόσο, ένας σημαντικός περιορισμός που αφορά τις αγορές υλικών και θα πρέπει να λάβουν υπόψη όσοι σχεδιάζουν εργασίες ανακαίνισης.
Συγκεκριμένα, το συνολικό ποσό των δαπανών για αγορά υλικών που αναγνωρίζεται για τη φορολογική έκπτωση δεν μπορεί να ξεπερνά το 25% του ποσού που έχει δαπανηθεί για υπηρεσίες.
Για παράδειγμα, εάν ένας ιδιοκτήτης καταβάλει 8.000 ευρώ για επιλέξιμες εργασίες τεχνιτών, μπορεί να συνυπολογίσει για την έκπτωση φόρου έως 2.000 ευρώ από τις αγορές υλικών, ακόμη και εάν έχει ξοδέψει μεγαλύτερο ποσό για την προμήθειά τους.
Στην περίπτωση αυτή, οι συνολικές δαπάνες που μπορούν να ληφθούν υπόψη ανέρχονται σε 10.000 ευρώ, υπό την προϋπόθεση ότι πληρούνται όλες οι υπόλοιπες απαιτήσεις της ρύθμισης.
Συνεπώς, οι φορολογούμενοι που προγραμματίζουν ανακαινίσεις μέσα στο 2026 ή το 2027 θα πρέπει να προσέξουν ιδιαίτερα τον τρόπο εξόφλησης, την έκδοση και τη συμπλήρωση των παραστατικών, αλλά και την αναλογία μεταξύ εργασιών και υλικών, ώστε να μπορέσουν να αξιοποιήσουν το φορολογικό όφελος που προβλέπει η παράταση του μέτρου.