





Περιθώριο έως τις 31 Δεκεμβρίου 2026 έχουν οι φορολογούμενοι για να πραγματοποιήσουν ηλεκτρονικές πληρωμές που μπορούν να μειώσουν τον φόρο εισοδήματος στην εκκαθάριση των φορολογικών δηλώσεων του 2027. Το φορολογικό κίνητρο αφορά συγκεκριμένες υπηρεσίες, από υδραυλικούς και ηλεκτρολόγους μέχρι κομμωτήρια, ταξί και κτηνιάτρους, και επιτρέπει την αφαίρεση του 30% των σχετικών δαπανών από το φορολογητέο εισόδημα, με ανώτατο ποσό έκπτωσης 5.000 ευρώ ετησίως.
Το μέτρο παρατείνεται και για το φορολογικό έτος 2027, σύμφωνα με το άρθρο 4 του νόμου 5355/2026, που δημοσιεύθηκε στην Εφημερίδα της Κυβερνήσεως στις 13 Νοεμβρίου.
Η ρύθμιση παρέχει τη δυνατότητα μείωσης της φορολογικής επιβάρυνσης σε μισθωτούς, συνταξιούχους, ελεύθερους επαγγελματίες και ιδιοκτήτες ακινήτων, εφόσον έχουν πραγματοποιήσει επιλέξιμες δαπάνες με ηλεκτρονικά μέσα πληρωμής.
Ωστόσο, χρειάζεται μια σημαντική διευκρίνιση: η έκπτωση έως 5.000 ευρώ αφορά το φορολογητέο εισόδημα και όχι απευθείας τον φόρο. Το πραγματικό οικονομικό όφελος εξαρτάται από τον φορολογικό συντελεστή και την προσωπική φορολογική κατάσταση κάθε πολίτη.
Ποιες πληρωμές μειώνουν το φορολογητέο εισόδημα
Το μέτρο αφορά συγκεκριμένες κατηγορίες υπηρεσιών που έχουν καθοριστεί με υπουργική απόφαση.
Στις επιλέξιμες δαπάνες περιλαμβάνονται εργασίες επισκευής και συντήρησης κατοικιών, υπηρεσίες προσωπικής φροντίδας, μεταφορές με ταξί και ορισμένες υπηρεσίες εκπαίδευσης και ελεύθερου χρόνου.
Ειδικότερα, στις κατηγορίες περιλαμβάνονται:
Επισκευές και συντήρηση κατοικίας
• Υδραυλικοί και εργασίες επισκευής υδραυλικών εγκαταστάσεων.
• Ηλεκτρολόγοι και εργασίες ηλεκτρολογικών εγκαταστάσεων.
• Ψυκτικοί και τεχνικοί συντήρησης συστημάτων θέρμανσης.
• Εργασίες μονώσεων, τοιχοποιίας, σοβατίσματος και τοποθέτησης πλακιδίων.
• Ξυλουργικές εργασίες και τοποθετήσεις κουφωμάτων.
• Εργασίες στεγών και άλλες επιλέξιμες κατασκευαστικές υπηρεσίες.
Υπηρεσίες προσωπικής φροντίδας
• Κομμωτήρια και κουρεία.
• Καταστήματα αισθητικής και προσωπικής φροντίδας.
• Υπηρεσίες μασάζ και φυσικής ευεξίας.
Μεταφορές και λοιπές υπηρεσίες
• Μεταφορές επιβατών με ταξί.
• Κτηνιατρικές υπηρεσίες.
• Υπηρεσίες καθαρισμού κατοικιών.
• Οικιακές υπηρεσίες και υπηρεσίες φροντίδας στο σπίτι.
• Φωτογραφικές υπηρεσίες.
• Σχολές χορού.
• Γυμναστήρια και επιλέξιμες δραστηριότητες ελεύθερου χρόνου με συνδρομή.
• Υπηρεσίες φροντίδας παιδιών.
• Υπηρεσίες προσωπικής φροντίδας και νοσηλείας, με εξαίρεση τις νοσοκομειακές δραστηριότητες.
• Νομικές υπηρεσίες, με εξαίρεση τις λογιστικές.
• Υπηρεσίες κηδειών.
Η αναγνώριση μιας δαπάνης δεν εξαρτάται αποκλειστικά από την περιγραφή της υπηρεσίας. Απαιτείται να υπάγεται στις συγκεκριμένες επιλέξιμες κατηγορίες και να πληρούνται οι προϋποθέσεις ηλεκτρονικής πληρωμής και φορολογικής τεκμηρίωσης.
Πώς υπολογίζεται η φορολογική έκπτωση
Ο μηχανισμός είναι απλός: το 30% της αξίας των επιλέξιμων υπηρεσιών αφαιρείται από το φορολογητέο εισόδημα.
Για παράδειγμα, εάν ένας φορολογούμενος πληρώσει μέσα στο 2026 συνολικά 2.000 ευρώ για επιλέξιμες υπηρεσίες, με κάρτα ή άλλο αναγνωρισμένο ηλεκτρονικό μέσο πληρωμής, μπορεί να αφαιρέσει 600 ευρώ από το φορολογητέο εισόδημά του.
Εάν οι δαπάνες φτάσουν τις 4.000 ευρώ, η αφαίρεση ανέρχεται στα 1.200 ευρώ.
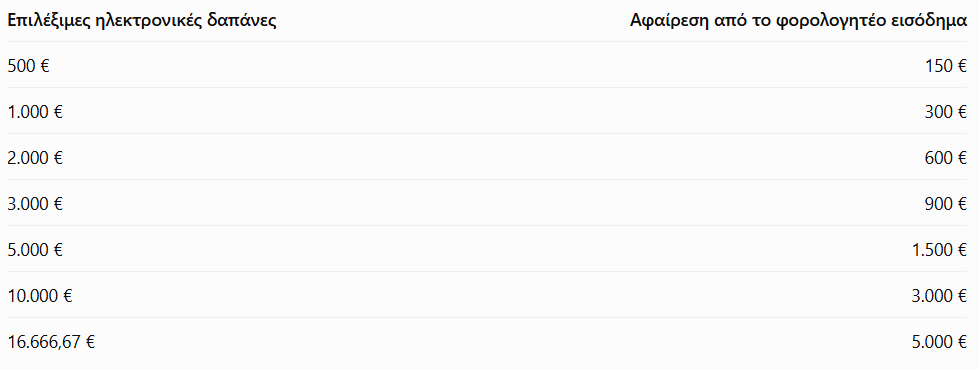
Το ανώτατο ποσό που μπορεί να αφαιρεθεί από το φορολογητέο εισόδημα είναι 5.000 ευρώ ανά έτος.
Αυτό σημαίνει ότι, προκειμένου να εξαντληθεί το συγκεκριμένο όριο, απαιτούνται επιλέξιμες δαπάνες περίπου 16.667 ευρώ, υπό την προϋπόθεση ότι υπάρχει επαρκές εισόδημα από τις κατηγορίες στις οποίες εφαρμόζεται η αφαίρεση.
Πόσο μειώνεται πραγματικά ο φόρος
Η αφαίρεση από το φορολογητέο εισόδημα δεν ταυτίζεται με ισόποση επιστροφή χρημάτων από την εφορία.
Το τελικό όφελος καθορίζεται από τη φορολογική κλίμακα που εφαρμόζεται στον φορολογούμενο.
Για παράδειγμα, εάν ένας εργαζόμενος έχει πραγματοποιήσει επιλέξιμες ηλεκτρονικές δαπάνες 2.000 ευρώ, το φορολογητέο εισόδημά του μειώνεται κατά 600 ευρώ.
Εφόσον όλο το συγκεκριμένο ποσό αφαιρείται από εισόδημα που φορολογείται με συντελεστή 20%, το όφελος στον φόρο ανέρχεται σε 120 ευρώ.
Με τον ίδιο τρόπο, σε περίπτωση εφαρμογής συντελεστή 26%, το αντίστοιχο όφελος μπορεί να φτάσει τα 156 ευρώ.
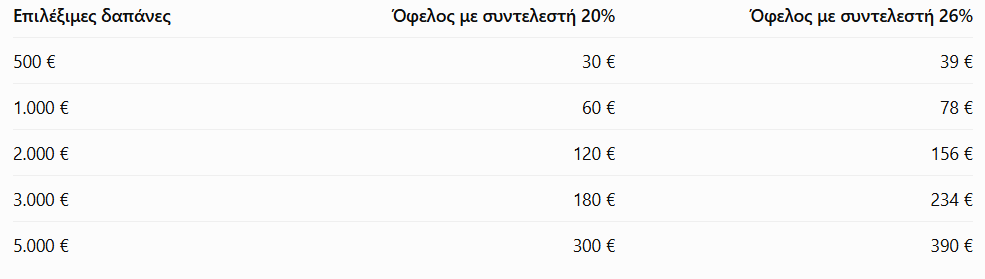
Οι υπολογισμοί είναι ενδεικτικοί και προϋποθέτουν ότι ολόκληρη η έκπτωση μειώνει εισόδημα που φορολογείται με τον αναφερόμενο συντελεστή, χωρίς να επηρεάζονται άλλοι φορολογικοί υπολογισμοί.
Στην πράξη, το αποτέλεσμα μπορεί να διαφοροποιείται λόγω οικογενειακής κατάστασης, ηλικίας, φορολογικών μειώσεων και ύψους εισοδήματος. Επιπλέον, δεν προκύπτει ισόποσο όφελος όταν δεν υπάρχει επαρκής φόρος προς μείωση.
Τι ισχύει για γιατρούς και οδοντιάτρους
Ξεχωριστό φορολογικό κίνητρο προβλέπεται για ορισμένες υπηρεσίες υγείας.
Οι πληρωμές που πραγματοποιούνται με ηλεκτρονικά μέσα για ιατρικές, οδοντιατρικές και συγκεκριμένες παραϊατρικές υπηρεσίες υπολογίζονται στο διπλάσιο της αξίας τους για την κάλυψη του απαιτούμενου ποσού ηλεκτρονικών δαπανών.
Για παράδειγμα, εάν ένας φορολογούμενος πληρώσει 500 ευρώ σε οδοντίατρο με κάρτα, το ποσό μπορεί να μετρήσει ως 1.000 ευρώ για την κάλυψη της σχετικής υποχρέωσης ηλεκτρονικών αποδείξεων.
Η συγκεκριμένη ρύθμιση είναι διαφορετική από την αφαίρεση του 30% των επιλέξιμων υπηρεσιών από το φορολογητέο εισόδημα.
Επομένως, οι δύο παρεμβάσεις δεν πρέπει να συγχέονται: η πρώτη διευκολύνει την κάλυψη του ελάχιστου ορίου ηλεκτρονικών δαπανών, ενώ η δεύτερη μειώνει το εισόδημα επί του οποίου υπολογίζεται ο φόρος.
Η υποχρέωση για ηλεκτρονικές αποδείξεις
Παράλληλα με το ειδικό φορολογικό κίνητρο, εξακολουθεί να ισχύει η γενική υποχρέωση πραγματοποίησης ηλεκτρονικών δαπανών που αντιστοιχούν, κατά κανόνα, στο 30% του πραγματικού ετήσιου εισοδήματος, με ανώτατο όριο απαιτούμενων δαπανών τις 20.000 ευρώ.
Για παράδειγμα, φορολογούμενος με εισόδημα 20.000 ευρώ καλείται, εφόσον δεν εμπίπτει σε κάποια εξαίρεση ή ειδική ρύθμιση, να καλύψει ηλεκτρονικές δαπάνες 6.000 ευρώ.
Αν δεν συγκεντρώσει το απαιτούμενο ποσό, η διαφορά επιβαρύνεται με πρόσθετο φόρο 22%.
Εάν, για παράδειγμα, απαιτούνται 6.000 ευρώ και έχουν πραγματοποιηθεί μόνο 5.000 ευρώ αναγνωριζόμενων δαπανών, η διαφορά των 1.000 ευρώ μπορεί να δημιουργήσει πρόσθετη φορολογική επιβάρυνση 220 ευρώ.
Για ορισμένους φορολογούμενους, οι οποίοι καταβάλλουν υψηλές δαπάνες για ενοίκια, δάνεια και φόρους, προβλέπεται μείωση του απαιτούμενου ποσοστού στο 20%, υπό τις ειδικές προϋποθέσεις του νόμου.
Επιπλέον, συγκεκριμένες κατηγορίες πολιτών απαλλάσσονται από την υποχρέωση συγκέντρωσης ηλεκτρονικών αποδείξεων.
Ποιες πληρωμές αναγνωρίζονται
Για την εφαρμογή του κινήτρου απαιτείται η εξόφληση των επιλέξιμων υπηρεσιών με αναγνωρισμένο ηλεκτρονικό μέσο πληρωμής.
Σε αυτά περιλαμβάνονται οι χρεωστικές, πιστωτικές και προπληρωμένες κάρτες, καθώς και οι πληρωμές μέσω τραπεζικού λογαριασμού, ηλεκτρονικής τραπεζικής και ηλεκτρονικών πορτοφολιών, εφόσον πληρούνται οι προβλεπόμενοι όροι.
Οι δαπάνες διασταυρώνονται με στοιχεία που λαμβάνει η ΑΑΔΕ από τους παρόχους υπηρεσιών πληρωμών και με τις κατηγορίες δραστηριότητας των επιχειρήσεων.
Ιδιαίτερη σημασία έχουν οι κωδικοί κατηγορίας εμπόρου, γνωστοί ως MCC, οι οποίοι χρησιμοποιούνται για την ταξινόμηση των πληρωμών.
Γι’ αυτό μια πληρωμή σε επαγγελματία που παρέχει επιλέξιμη υπηρεσία δεν σημαίνει απαραίτητα ότι θα αναγνωριστεί αυτόματα, εάν έχει ταξινομηθεί σε διαφορετική κατηγορία.
Οι φορολογούμενοι πρέπει να διατηρούν τα σχετικά παραστατικά και τα αποδεικτικά ηλεκτρονικής πληρωμής, ώστε να μπορούν να τεκμηριώσουν τις δαπάνες τους σε περίπτωση που ζητηθούν.
Τι ισχύει για τις εργασίες ανακαίνισης
Ιδιαίτερη προσοχή απαιτείται στις δαπάνες επισκευής και συντήρησης κατοικιών.
Για τις συγκεκριμένες εργασίες υπάρχει και ξεχωριστό φορολογικό καθεστώς, βάσει του άρθρου 39Β του Κώδικα Φορολογίας Εισοδήματος, που αφορά την ενεργειακή, λειτουργική και αισθητική αναβάθμιση κτιρίων.
Η νομοθεσία δεν επιτρέπει την ταυτόχρονη αξιοποίηση του ειδικού κινήτρου αφαίρεσης 30% από το φορολογητέο εισόδημα και της μείωσης φόρου του άρθρου 39Β για τις ίδιες δαπάνες, όταν έχουν εφαρμοστεί οι αντίστοιχες διατάξεις μέσα στο ίδιο φορολογικό έτος.
Επομένως, ένας ιδιοκτήτης που σχεδιάζει να πραγματοποιήσει εργασίες ανακαίνισης χρειάζεται να εξετάσει ποιο καθεστώς μπορεί να εφαρμόσει και ποιο είναι το πραγματικό φορολογικό αποτέλεσμα.
Τι πρέπει να προσέξουν οι σύζυγοι
Η ειδική έκπτωση 30% αφορά αποκλειστικά τον φορολογούμενο που πραγματοποίησε τις αναγνωριζόμενες δαπάνες.
Σε αντίθεση με τους γενικούς κανόνες κάλυψης των ηλεκτρονικών αποδείξεων σε κοινή φορολογική δήλωση, το τυχόν πλεονάζον ποσό της ειδικής έκπτωσης δεν μπορεί να μεταφερθεί από τον έναν σύζυγο στον άλλον.
Αυτό σημαίνει ότι για την αξιοποίηση του φορολογικού κινήτρου έχει σημασία ποιος πραγματοποίησε την πληρωμή και σε ποιον φορολογούμενο αποδίδεται η δαπάνη.
Μέχρι πότε πρέπει να γίνουν οι πληρωμές
Οι ηλεκτρονικές δαπάνες που πραγματοποιούνται από την 1η Ιανουαρίου έως και την 31η Δεκεμβρίου 2026 λαμβάνονται υπόψη για το φορολογικό έτος 2026 και την εκκαθάριση των φορολογικών δηλώσεων που θα υποβληθούν το 2027.
Αντίστοιχα, οι δαπάνες που θα πραγματοποιηθούν κατά τη διάρκεια του 2027 θα εξεταστούν στις φορολογικές δηλώσεις του 2028.
Με το άρθρο 4 του νόμου 5355/2026, το κίνητρο έχει πλέον παραταθεί έως και το φορολογικό έτος 2027.
Η παράταση δίνει στους φορολογούμενους μεγαλύτερο χρονικό περιθώριο για να αξιοποιήσουν τις προβλεπόμενες εκπτώσεις, χωρίς όμως να επιτρέπει τη μεταφορά μιας δαπάνης από το ένα φορολογικό έτος στο άλλο κατά βούληση.
Για όσους προγραμματίζουν δαπάνες συντήρησης κατοικίας, προσωπικής φροντίδας ή άλλες επιλέξιμες υπηρεσίες, το σημαντικότερο είναι να ζητούν νόμιμο παραστατικό, να επιλέγουν ηλεκτρονική πληρωμή και να ελέγχουν ότι η συναλλαγή εμπίπτει στις προβλεπόμενες κατηγορίες.
Το ουσιαστικό φορολογικό όφελος δεν προκύπτει από οποιαδήποτε χρήση κάρτας, αλλά από την πραγματοποίηση συγκεκριμένων δαπανών με τους όρους που ορίζει η νομοθεσία.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.