




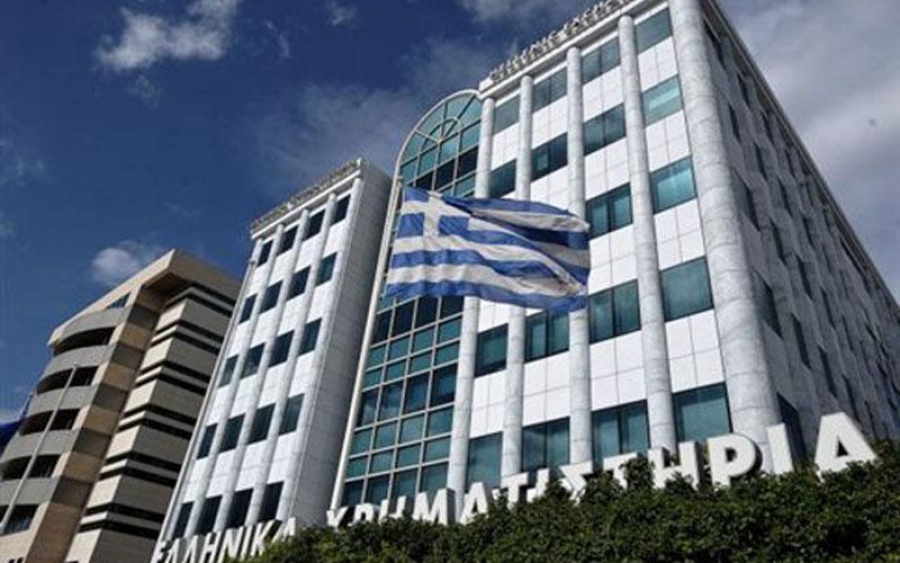

Τα Ελληνικά Χρηματιστήρια (EΧΑΕ) θα ανακοινώσουν τα ενοποιημένα αποτελέσματα της οικονομικής χρήσης 2014 στις 16 Mαρτίου, 2015, μετά το κλείσιμο της αγοράς. Την ίδια ημέρα στις 18:30 η ΕΧΑΕ θα πραγματοποιήσει τηλεδιάσκεψη με τους αναλυτές αναφορικά με τα εταιρικά αποτελέσματα.
Σύμφωνα με τις προβλέψεις μας οι ενοποιημένες πωλήσεις, EBITDA και τα καθαρά κέρδη μετά από φόρους για το σύνολο της οικονομικής χρήσης 2014 θα διαμορφωθούν στα 47,8 εκατ., 28,2 εκατ. και 22,2 εκατ., παρουσιάζοντας πτώση κατά 43%, 53% και 31%, αντίστοιχα.
Η μείωση της κερδοφορίας του 2014 αντανακλά την κάθετη πτώση στα έσοδα που δεν αφορούν χρηματιστηριακές συναλλαγές (κατά 66% στα 20,6 εκατ.), κυρίως λόγω της ύπαρξης σημαντικών μη επαναλαμβανόμενων εσόδων το 2013, η οποία υπερκάλυψε την σημαντική αύξηση (κατά 51% στα 20,7 εκατ.) στις συναλλαγές μετοχών.
Επισημαίνουμε ότι τα αποτελέσματα της ΕΧΑΕ το 2013 ενισχύθηκαν από:
• Έσοδα της τάξεως των 30,7 εκατ. που προέκυψαν από τις ασυνήθιστα μεγάλες αυξήσεις κεφαλαίου που πραγματοποίησαν οι τέσσερεις τράπεζες (πρώτη φάση ανακεφαλαιοποίησης του ελληνικού τραπεζικού συστήματος)
• Μη επαναλαμβανόμενα έσοδα ύψους 10,8 εκατ. που προήλθαν από το
de/relisting της Coca Cola 3E.
Σε ότι αφορά το τέταρτο τρίμηνο περιμένουμε πτώση των ενοποιημένων πωλήσεων κατά 12% στα 11,7 εκατ. κυρίως λόγω της μείωσης στα έσοδα από συναλλαγές (κατά 19% στα 4,6 εκατ.) απόρροια της υποχώρησης κατά 20% (στα 110 εκατ.) στον ημερήσιο τζίρο του χρηματιστηρίου Αθηνών.
Παράλληλα, εκτιμούμε ότι τα ενοποιημένα επαναλαμβανόμενα EBITDA θα υποχωρήσουν κατά 16% στα 6,5 εκατ. από 8,5 εκατ. την αντίστοιχη περσινή περίοδο.
Τέλος, σύμφωνα με τις εκτιμήσεις τα καθαρά κέρδη μετά από φόρους στο θα διαμορφωθούν στα 5 εκατ. έναντι ζημιών ύψους 8,2 εκατ. στο τέταρτο τρίμηνο του 2013 (το οποίο επιβαρύνθηκε από έκτατη φορολογία 13 εκατ. πάνω σε μη
φορολογηθέντα αποθεματικά (19% στα 69 εκατ.).
Υψηλή μερισματική απόδοση
Η ΕΧΑΕ προτίθεται να προχωρήσει σε επιστροφή κεφαλαίου στους μετόχους ύψους 50 εκατ. για τα επόμενα τρία έτη.
Κατά επέκταση αυτό θα οδηγήσει σε μια συνολική επιστροφή κεφαλαίου της τάξεως των 0,76 ευρώ ανά μετοχή για τις χρήσεις 2015-
17.
Σύμφωνα με τις εκτιμήσεις μας:
• Το τακτικό μέρισμα της ΕΧΑΕ θα διαμορφωθεί στα 0,12 ευρώ για τo 2015, 0,15 ευρώ για τo 2016 και 0,17 ευρώ για τo 2017 (30,9%-31,7% payout ratio)
• Η ΕΧΑΕ θα επιστρέψει στους μετόχους 0,28 ευρώ ανά μετοχή το 2015, 0,24 ευρώ το 2016 και 0,24 ευρώ το 2017.
Ως εκ τούτου:
• Η συνολική μερισματική απόδοση της ΕΧΑΕ θα ανέλθει στο 7,3% (0,40 ευρώ ανά μετοχή), 7,1% (0,39 ευρώ) και 7,5%
(0,41 ευρώ) για τo 2015, 2016 και 2017, αντίστοιχα.
DCF model
Η αξιολόγηση μας βασίζεται πάνω σε προεξόφληση ταμειακών ροών σε δύο στάδια έως το 2018, με αύξηση κερδών στο διηνεκές της τάξεως του 2%, 11% κόστος κοινού μετοχικού (COE) και δείκτη beta 1.
Το DCF μοντέλο μας επιστρέφει ως τιμή στόχου τα 8,2 ευρώ ανά μετοχή, περιθώριο ανόδου της τάξεως του 49%. Παραμένουμε σταθεροί στην πρόταση αγοράς για την μετοχή της ΕΧΑΕ.
Αποτίμηση Μετοχής
Λαμβάνοντας υπόψη την καθαρή θέση της ΕΧΑΕ (ύψους 150 εκατ.), το αναπροσαρμοσμένο PE 2015 υποχωρεί στο 9,6 – σε ιδιαίτερα υποτιμημένα αποτίμησης έναντι των ξένων χρηματιστηρίων.
Επιπρόσθετα, η μετοχή της ΕΧΑΕ διαπραγματεύεται 6,7 φορές την Αξία Επιχείρησης/EBITDA για το 2015, σε επίπεδα ιδιαίτερα ελκυστικά σε σύγκριση με τα διεθνή χρηματιστήρια.
Η ΕΧΑΕ παρουσιάζεται λιγότερο ευάλωτη σε αφορά της αρνητικές εξελίξεις στην ελληνική οικονομία, προσφέροντας, παράλληλα, υψηλή εσωτερική αξία, μηδενικό δανεισμό, περιορισμένες επενδυτικές δαπάνες, όπως επίσης και εξαιρετική μερισματική απόδοση (7-8% ανά έτος για τα έτη 2015-17).
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.