


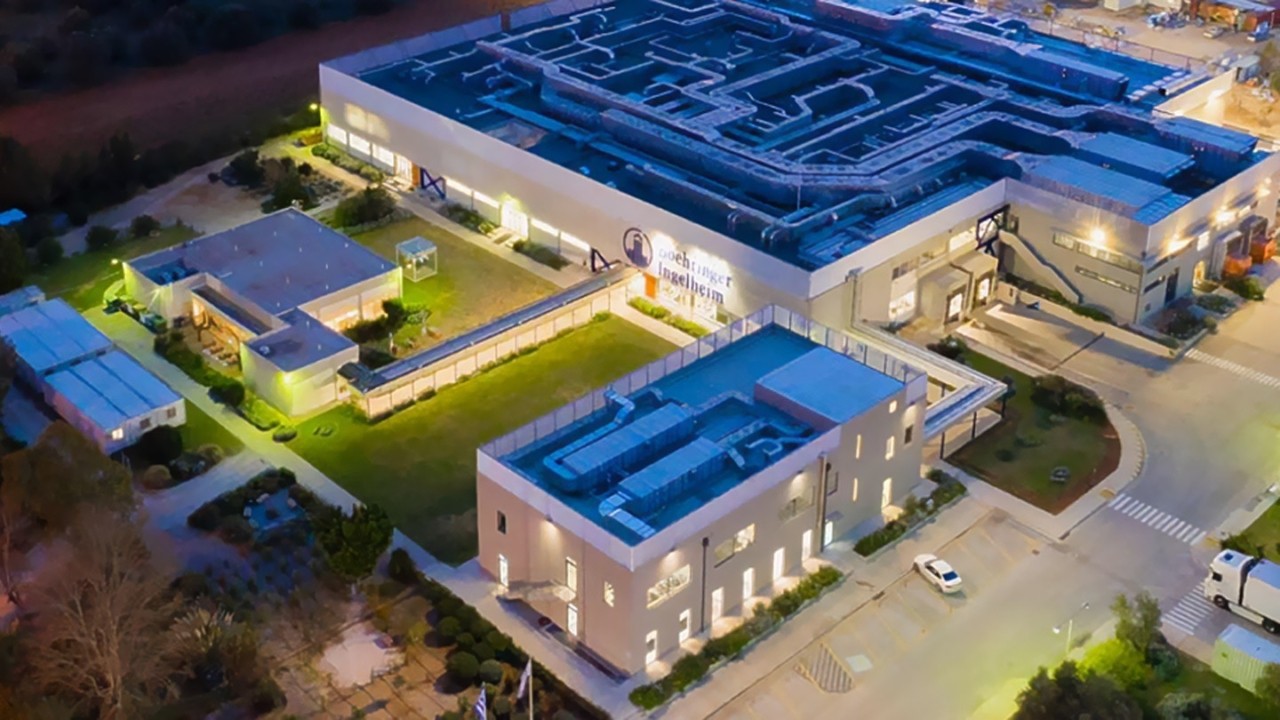
Στην παραγωγική της φάση περνά πλέον η μεγάλη επένδυση της Boehringer Ingelheim στο Κορωπί, καθώς η νέα πτέρυγα του εργοστασίου, που θεμελιώθηκε στις αρχές του 2024, ολοκληρώθηκε μέσα στο 2025.
Η ελληνική μονάδα προετοιμάζεται για την παραγωγή νέων καινοτόμων φαρμάκων, μεταξύ των οποίων η νέα θεραπεία του γερμανικού ομίλου για την ιδιοπαθή πνευμονική ίνωση, ενώ συνεχίζονται οι επενδύσεις σε γραμμές παραγωγής, μηχανολογικό εξοπλισμό και κτιριακές εγκαταστάσεις.
«Το επενδυτικό πλάνο του εργοστασίου υλοποιείται συστηματικά, με στόχο τη συνεχή ενίσχυση της παραγωγικής δυναμικότητας και την περαιτέρω εδραίωση της στρατηγικής του σημασίας για τον Όμιλο Boehringer Ingelheim», επισημαίνει στην έκθεση διαχείρισης η διοίκηση της ελληνικής θυγατρικής υπό τον πρόεδρο και διευθύνοντα σύμβουλο Δημήτρη Αναγνωστάκη.
Η ολοκλήρωση της νέας πτέρυγας αποτελεί το σημαντικότερο ορόσημο του ευρύτερου επενδυτικού προγράμματος, ύψους περίπου 120 εκατ. ευρώ, που υλοποιείται την περίοδο 2023-2027. Το εργοστάσιο, το οποίο συμπλήρωσε πέρυσι πενήντα χρόνια λειτουργίας, έχει εξελιχθεί από μονάδα που τροφοδοτούσε αρχικά την ελληνική αγορά και τις χώρες της Εγγύς και Μέσης Ανατολής σε διεθνή παραγωγικό κόμβο καινοτόμων αντιδιαβητικών φαρμάκων, με εξαγωγές σε περισσότερες από 90 χώρες.
Η νέα πτέρυγα
Σύμφωνα με τις οικονομικές καταστάσεις που μόλις δημοσιοποιήθηκαν, οι επενδυτικές πληρωμές της Boehringer Ingelheim Ελλάς διαμορφώθηκαν το 2025 σε 31,05 εκατ. ευρώ, έναντι 30,43 εκατ. ευρώ την προηγούμενη χρονιά. Από αυτές, ποσό 29,66 εκατ. ευρώ κατευθύνθηκε σε προκαταβολές και έργα υπό κατασκευή, ενώ οι απευθείας αγορές παγίων ξεπέρασαν τα 2 εκατ. ευρώ.
Εργα και εξοπλισμός αξίας 9,51 εκατ. ευρώ ολοκληρώθηκαν και ενσωματώθηκαν στα πάγια της εταιρείας. Ωστόσο, το υπόλοιπο των προκαταβολών και των μη κυκλοφορούντων στοιχείων υπό κατασκευή αυξήθηκε κατά 38,7%, στα 72,09 εκατ. ευρώ από 51,96 εκατ. ευρώ, καθώς συνεχίζεται η εγκατάσταση νέων γραμμών παραγωγής και μηχανολογικού εξοπλισμού.
Επομένως, η ολοκλήρωση της πτέρυγας δεν σηματοδοτεί και το τέλος του συνολικού επενδυτικού προγράμματος. Οι εγγυήσεις τρίτων για την καλή εκτέλεση επενδύσεων στο εργοστάσιο αυξήθηκαν στα 15,95 εκατ. ευρώ από 13,38 εκατ. ευρώ, λόγω των προγραμματισμένων έργων και της εγκατάστασης νέου εξοπλισμού.
Παράλληλα, η εταιρεία προχώρησε μέσα στο 2025 στην αγορά πρόσθετου οικοπέδου έκτασης περίπου 9.930 τ.μ., προκειμένου να υποστηρίξει τον επενδυτικό σχεδιασμό της. Μετά τη συγκεκριμένη κίνηση, η ακίνητη περιουσία της στο Κορωπί περιλαμβάνει γήπεδα συνολικής έκτασης 64.923 τ.μ. και εγκαταστάσεις συνολικής δομημένης επιφάνειας 13.087 τ.μ.
Την περασμένη άνοιξη η εταιρεία είχε γνωστοποιήσει ότι το εργοστάσιο έχει αναλάβει και την παραγωγή της νέας θεραπείας του ομίλου για την ιδιοπαθή πνευμονική ίνωση, η οποία αποτελεί την πρώτη νέα θεραπευτική επιλογή για τη συγκεκριμένη σπάνια νόσο έπειτα από περισσότερο από μία δεκαετία. Η νέα γραμμή αναμένεται να τεθεί σε παραγωγική λειτουργία το 2027.

Κέρδη 82 εκατ. ευρώ
Η ολοκλήρωση της νέας πτέρυγας συνέπεσε με μικρή κάμψη των πωλήσεων, αλλά και σημαντική ενίσχυση της κερδοφορίας. Ο κύκλος εργασιών της ελληνικής θυγατρικής διαμορφώθηκε το 2025 σε 1,334 δισ. ευρώ, μειωμένος κατά 1,8% από τα 1,358 δισ. ευρώ του 2024.
Οι καθαρές πωλήσεις στην εγχώρια αγορά αυξήθηκαν κατά 8,1%, στα 101,1 εκατ. ευρώ από 93,5 εκατ. ευρώ. Αντίθετα, οι εξαγωγές υποχώρησαν κατά 2,5%, στα 1,233 δισ. ευρώ από 1,265 δισ. ευρώ, διατηρώντας πάντως ποσοστό άνω του 92% στον συνολικό κύκλο εργασιών.
Η διοίκηση χαρακτηρίζει την επίδοση ικανοποιητική και εντός των εκτιμήσεών της, καθώς είχε προβλέψει σταθεροποίηση έπειτα από την ισχυρή ανάπτυξη των προηγούμενων χρήσεων.
Παρά την κάμψη των πωλήσεων, τα λειτουργικά κέρδη αυξήθηκαν κατά 6%, στα 111,5 εκατ. ευρώ, ενώ τα κέρδη προ φόρων ενισχύθηκαν κατά 7,4%, φτάνοντας τα 104,7 εκατ. ευρώ. Τα καθαρά κέρδη αυξήθηκαν κατά 12,2%, στα 82,1 εκατ. ευρώ από 73,2 εκατ. ευρώ.
Η βελτίωση δεν προήλθε από αύξηση της δραστηριότητας, αλλά κυρίως από την υποχώρηση έκτακτων επιβαρύνσεων που είχαν συνδεθεί με ποιοτικό ζήτημα στην παραγωγική διαδικασία κατά τις χρήσεις 2023 και 2024. Η πρόβλεψη για υποτίμηση αποθεμάτων περιορίστηκε σε 5,05 εκατ. ευρώ από 21,91 εκατ. ευρώ, καθώς, σύμφωνα με τη διοίκηση, το μεμονωμένο αυτό ζήτημα αντιμετωπίστηκε.
Το μικτό περιθώριο κέρδους βελτιώθηκε οριακά, στο 10,6% από 10,4%, ενώ τα μικτά κέρδη διατηρήθηκαν ουσιαστικά σταθερά στα 141,2 εκατ. ευρώ.
Αύξηση προσωπικού
Η επενδυτική δραστηριότητα αποτυπώνεται και στην απασχόληση. Ο μέσος αριθμός των εργαζομένων πλήρους απασχόλησης αυξήθηκε στα 533 άτομα από 498 το 2024. Από το σύνολο, οι 381 ήταν μισθωτοί και οι 152 αμείβονταν με ημερομίσθιο.
Οι δαπάνες προσωπικού αυξήθηκαν κατά 12,6%, στα 34,66 εκατ. ευρώ από 30,79 εκατ. ευρώ. Επιπλέον 12,23 εκατ. ευρώ αφορούσαν εργαζομένους μέσω εταιρειών παροχής προσωπικού, ανεβάζοντας το συνολικό άμεσο και έμμεσο κόστος απασχόλησης πάνω από τα 46,8 εκατ. ευρώ.
Αισθητή αύξηση καταγράφηκε και στα αποθέματα, τα οποία έφτασαν τα 746 εκατ. ευρώ από 633,9 εκατ. ευρώ. Η μεταβολή κατά 17,7% αποδίδεται στη διατήρηση υψηλότερων αποθεμάτων για την κάλυψη της αναμενόμενης ζήτησης και τη διασφάλιση της αδιάλειπτης διαθεσιμότητας των προϊόντων.
Τα «χρυσά» μερίσματα
Η διοίκηση προτείνει τη διανομή νέου μερίσματος 50 εκατ. ευρώ μέσα στο 2026. Το 2025 είχαν καταβληθεί 30 εκατ. ευρώ προς τη γερμανική μητρική, έπειτα από διανομή 60 εκατ. ευρώ το 2024. Εφόσον η νέα πρόταση εγκριθεί και το μέρισμα καταβληθεί, οι συνολικές διανομές προς τη μητρική θα φτάσουν τα 140 εκατ. ευρώ μέσα στην τριετία.
Παρά τις διανομές, τα ίδια κεφάλαια αυξήθηκαν στα 255,8 εκατ. ευρώ από 203,7 εκατ. ευρώ, χάρη στην ισχυρή κερδοφορία. Ο συνολικός δανεισμός παρέμεινε ουσιαστικά σταθερός, στα 183,3 εκατ. ευρώ, με μεγαλύτερο μέρος του να εμφανίζεται πλέον στις βραχυπρόθεσμες υποχρεώσεις λόγω της λήξης ενδοομιλικών δανείων μέσα στο 2026.
Οι προοπτικές
Για την τρέχουσα χρήση η διοίκηση της εταιρείας αναμένει «σταθεροποίηση της εξαγωγικής δραστηριότητας σε πάνω από 90 χώρες» και αύξηση των μεριδίων των καινοτόμων προϊόντων στην ελληνική αγορά, κυρίως στον διαβήτη. Αντίθετα, προβλέπει υποχώρηση των μεριδίων στα ώριμα προϊόντα της καρδιολογίας, των αναπνευστικών παθήσεων και της ογκολογίας.
Βασική πηγή αβεβαιότητας παραμένουν οι υποχρεωτικές επιστροφές και οι λοιπές εκπτώσεις πωλήσεων, οι οποίες διαμορφώθηκαν το 2025 σε 77,58 εκατ. ευρώ, σχεδόν αμετάβλητες σε σχέση με την προηγούμενη χρήση. Η διοίκηση προειδοποιεί επίσης για τις αβεβαιότητες που συνοδεύουν τον συμψηφισμό του clawback με τις επενδύσεις, κυρίως ως προς τις εγκρίσεις, τα ανώτατα όρια και τον χρόνο αναγνώρισης των σχετικών ωφελειών.
Τέλος, ο όμιλος έχει ξεκινήσει μέσα στο 2026 αναθεώρηση της ενδοομιλικής τιμολόγησης των δραστικών φαρμακευτικών ουσιών που χρησιμοποιούνται στην παραγωγή. Οι σχετικές προσαρμογές εφαρμόζονται ήδη και αναμένεται να επηρεάσουν τα κόστη και τα οικονομικά μεγέθη της ελληνικής θυγατρικής, χωρίς ακόμη να προσδιορίζεται η κατεύθυνση ή το ύψος της επίδρασης.
Διαβάστε ακόμη
Τρεις γενιές, ένα μαχαίρι: Η οικογένεια που δεν εγκατέλειψε την τέχνη της
Τα μεγάλα λάθη του Γουόρεν Μπάφετ
Ενα καταφύγιο πολυτέλειας στην όαση της αιγυπτιακής ερήμου
Για όλες τις υπόλοιπεςειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ