




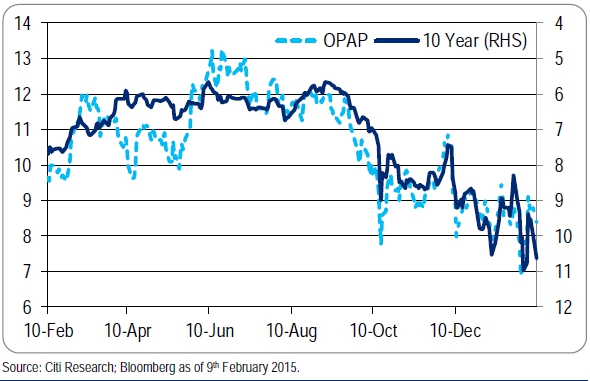

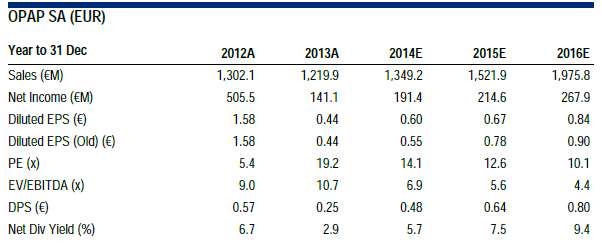
Υποβαθμίζει την τιμή-στόχο για τον ΟΠΑΠ η Citi, στα 9,10 ευρώ, παραμένοντας neutral, αντανακλώντας τις καθυστερήσεις στην εισαγωγή των VLT και την εικόνα των εταιρικών αποτελεσμάτων.
Το βασικό σενάριο της Citi δεν περιλαμβάνει το ενδεχόμενο εξόδου της Ελλάδας από το ευρώ, με αποτέλεσμα ο δείκτης ρίσκου να υποχωρεί από το 10,6% στο 6%. Σε αυτή την περίπτωση η Citi εκτιμά ότι ο ΟΠΑΠ θα αξίζει τιμή 10,80 ευρώ ανά μετοχή.
Στο χειρότερο δυνατό σενάριο, δηλαδή στο ενδεχόμενο του Grexit και την εσωτερική υποτίμηση, ο ΟΠΑΠ θα αξίζει 4,80 ευρώ.
“Υποβαθμίζουμε τις προβλέψεις μας για τα EBITDA κατά 10% και 5% για το 2015 και το 2016 αντίστοιχα, αν και παραμένουμε πάνω από το 5% και 3% που είναι ο μέσος όρος, εξαιτίας της χαμηλότερης ανάπτυξης το 2015 λόγω των πολιτικών εξελίξεων” αναφέρει η Citi, προσθέτοντας ότι οι αγορές δεν πρόκειται να δώσουν σημασία στα αποτελέσματα έως ότου λυθούν τα μακροοικονομικά προβλήματα της Ελλάδας.
Σε κάθε περίπτωση, τονίζει η Citi, τα ρίσκα αυξάνονται για την εταιρεία.
Ένα από αυτά είναι η κυβερνητική πολιτική, καθώς, αν και η ακύρωση της ιδιωτικοποίησης είναι μάλλον απίθανη, η αύξηση της φορολογίας είναι πιθανή.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.