


Με στόχο πωλήσεις έως 800 εκατ. ευρώ, υπερδιπλασιασμό των λειτουργικών κερδών και επέκταση του δικτύου στα 210 φυσικά και ψηφιακά καταστήματα έως το 2029, από 166 στο τέλος του 2025, ο όμιλος Fourlis περνά στην επόμενη φάση ανάπτυξής του, επιχειρώντας να μετατρέψει τις επενδύσεις και την αναδιάρθρωση της τελευταίας περιόδου σε υψηλότερη κερδοφορία και ισχυρότερες ταμειακές ροές. Το νέο τριετές επιχειρηματικό σχέδιο, που παρουσιάστηκε σήμερα στο πρώτο Investor Day του ομίλου, προβλέπει επενδύσεις 117 εκατ. ευρώ την τετραετία 2026-2029, με αιχμή την επέκταση των IKEA και Foot Locker, παράλληλα με τη μείωση του δανεισμού και τη δυνατότητα επιστροφής πλεοναζόντων κεφαλαίων στους μετόχους.
Το μεγάλο στοίχημα για τη διοίκηση είναι η αύξηση της κερδοφορίας με πολύ ταχύτερο ρυθμό από εκείνον των πωλήσεων, καθώς οι στόχοι προϋποθέτουν σημαντική βελτίωση της αποδοτικότητας των υφιστάμενων δραστηριοτήτων, επιτυχημένη επέκταση του δικτύου και απόδοση των επενδύσεων στον ψηφιακό μετασχηματισμό. Πρόκειται για μια απαιτητική άσκηση, με την αξιοπιστία του σχεδίου να κρίνεται πλέον στην υλοποίησή του.
«Αυτό που θέλουμε να σας παρουσιάσουμε σήμερα είναι ο τρόπος με τον οποίο σχεδιάζουμε να αυξήσουμε την αξία και την κερδοφορία του ομίλου», ανέφερε στην εισαγωγική του τοποθέτηση ο πρόεδρος, Βασίλης Φουρλής, επισημαίνοντας ότι το νέο λειτουργικό μοντέλο δεν αποτελεί απλώς ακόμη ένα πρόγραμμα αλλαγών, αλλά «μια πλήρη αναμόρφωση του τρόπου σκέψης, της κουλτούρας και του τρόπου με τον οποίο ο όμιλος θα δημιουργεί πωλήσεις, εμπειρία πελάτη και κερδοφορία».
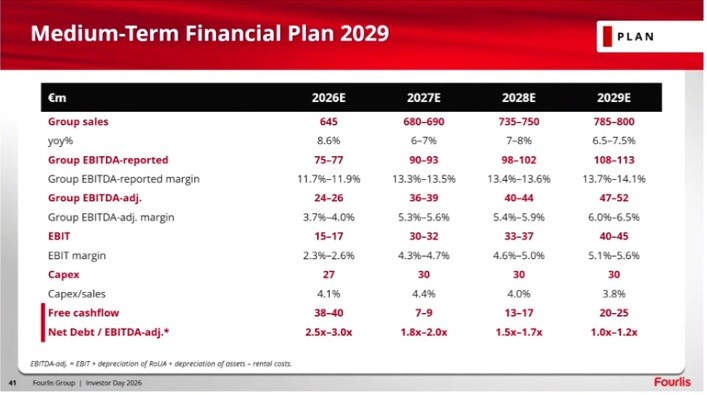
Σύμφωνα με τους στόχους που παρουσίασε η οικονομική διευθύντρια του ομίλου, Τέσσυ Λάτσου, οι πωλήσεις προβλέπεται να αυξηθούν από 645 εκατ. ευρώ το 2026 σε 785-800 εκατ. ευρώ το 2029, με μέσο ετήσιο ρυθμό ανάπτυξης 6,5%-7,5%, σημαντικά υψηλότερο από τον εκτιμώμενο ρυθμό ανάπτυξης της αγοράς, που σύμφωνα με εκτιμήσεις αναλυτών τοποθετείται κάτω από το 3%.
Ακόμη μεγαλύτερη αναμένεται η βελτίωση της κερδοφορίας, καθώς τα λειτουργικά κέρδη (EBIT) προβλέπεται να ενισχυθούν από 15-17 εκατ. ευρώ φέτος σε 40-45 εκατ. ευρώ το 2029, με το λειτουργικό περιθώριο να αυξάνεται από 2,3%-2,6% σε 5,1%-5,6%. Το δημοσιευμένο EBITDA αναμένεται να φτάσει τα 108-113 εκατ. ευρώ το 2029, από 75-77 εκατ. ευρώ το 2026, ενώ το προσαρμοσμένο EBITDA εκτιμάται ότι θα ενισχυθεί από 24-26 εκατ. ευρώ σε 47-52 εκατ. ευρώ.

Η επέκταση
Το σχέδιο προβλέπει αύξηση των ετήσιων πωλήσεων κατά περίπου 155 εκατ. ευρώ έως το 2029, με δύο βασικούς μοχλούς ανάπτυξης. Ο πρώτος είναι η ανάπτυξη των υφιστάμενων δραστηριοτήτων, που αναμένεται να προσθέσει περίπου 85-95 εκατ. ευρώ, με την IKEA να συνεισφέρει το 73% της αύξησης και τον κλάδο αθλητικών ειδών το υπόλοιπο 27%.
Ο δεύτερος είναι η επέκταση του δικτύου, από την οποία η διοίκηση αναμένει πρόσθετες πωλήσεις 70-75 εκατ. ευρώ, με μεγαλύτερη συμβολή των αθλητικών ειδών. Το δίκτυο προβλέπεται να φτάσει τα 210 φυσικά και ψηφιακά καταστήματα στο τέλος του 2029, από 166 στο τέλος του 2025, ενώ παράλληλα σχεδιάζεται εξορθολογισμός ορισμένων σημείων, κυρίως στη Ρουμανία, με εκτιμώμενη αρνητική επίδραση περίπου 11 εκατ. ευρώ στις πωλήσεις.
Η συμμετοχή των νέων καταστημάτων στις συνολικές πωλήσεις αναμένεται να αυξηθεί από 7% το 2026 σε 15% το 2029, στοιχείο που αποτυπώνει την αυξανόμενη βαρύτητα της επέκτασης στο επιχειρηματικό μοντέλο.
Ιδιαίτερη έμφαση δίνεται στην ανάπτυξη της Foot Locker, η οποία ήδη δραστηριοποιείται σε Ελλάδα, Ρουμανία και Βουλγαρία. Σύμφωνα με τον διευθύνοντα σύμβουλο του ομίλου, Γιάννη Βασιλάκο, η είσοδος στην Κύπρο βρίσκεται κοντά, ενώ το σχέδιο περιλαμβάνει επέκταση σε τέσσερις ακόμη χώρες. Όπως εξήγησε, βασικός περιορισμός για την ταχύτερη ανάπτυξη του δικτύου είναι η εξεύρεση κατάλληλων εμπορικών χώρων σε προνομιακές τοποθεσίες και με ελκυστικά μισθώματα.
Στον τομέα οικιακού εξοπλισμού, η IKEA αποκτά νέες δυνατότητες επέκτασης μέσω μικρότερων καταστημάτων, επιφάνειας περίπου 2.000-3.000 τ.μ., όπως αυτό της Ρόδου. Πρόκειται για μοντέλο που, σύμφωνα με τον κ. Βασιλάκο, επιτρέπει την κερδοφόρα παρουσία σε πόλεις της περιφέρειας όπου τα παραδοσιακά μεγάλα καταστήματα δεν ήταν οικονομικά βιώσιμα. Μάλιστα, ο ίδιος αναγνώρισε ότι οι περιορισμοί του προηγούμενου μοντέλου είχαν αφήσει περιθώριο στους ανταγωνιστές να κερδίσουν μερίδια αγοράς σε περιοχές όπου ο όμιλος δεν είχε παρουσία.
Η ανάκαμψη
Το 2026 χαρακτηρίζεται από τη διοίκηση ως μεταβατική χρονιά, το 2027 ως χρονιά ανάκαμψης, ενώ από το 2028 και μετά αναμένεται να ενισχυθεί η συνεισφορά των παρεμβάσεων στην παραγωγικότητα και στα περιθώρια κέρδους.
Η φετινή κερδοφορία επηρεάζεται από έκτακτες δαπάνες αναδιάρθρωσης που προσεγγίζουν τα 11 εκατ. ευρώ, καθώς και από αυξημένα λειτουργικά έξοδα που συνδέονται με την επέκταση των δραστηριοτήτων. Ωστόσο, σύμφωνα με τον κ. Βασιλάκο, έχουν ήδη εξασφαλιστεί περίπου 9,3 εκατ. ευρώ σε επαναλαμβανόμενα οφέλη για το 2027, εκ των οποίων περίπου 5 εκατ. ευρώ προέρχονται από την κεντρικοποίηση λειτουργιών και το νέο οργανωτικό μοντέλο.
«Αλλάζουμε τον κινητήρα του αεροπλάνου ενώ πετάμε», ήταν η χαρακτηριστική περιγραφή του διευθύνοντος συμβούλου για τον ψηφιακό μετασχηματισμό που βρίσκεται σε εξέλιξη, με ενοποίηση πληροφοριακών συστημάτων, κοινή διαχείριση λειτουργιών και αναδιοργάνωση της εφοδιαστικής αλυσίδας, χωρίς να διακόπτεται η καθημερινή λειτουργία των καταστημάτων.
Για το 2027 η διοίκηση προβλέπει πωλήσεις 680-690 εκατ. ευρώ και λειτουργικά κέρδη 30-32 εκατ. ευρώ, ενώ το 2028 οι αντίστοιχοι στόχοι διαμορφώνονται σε 735-750 εκατ. ευρώ και 33-37 εκατ. ευρώ.
Σημαντική συμβολή αναμένεται να έχει και το νέο κέντρο διανομής της IKEA στον Ασπρόπυργο, επιφάνειας 50.000 τ.μ., το οποίο λειτουργεί ο όμιλος για λογαριασμό της Inter IKEA. Σύμφωνα με τον κ. Βασιλάκο, η δραστηριότητα αυτή προβλέπεται να αποφέρει ετήσια έσοδα κοντά στα 10 εκατ. ευρώ το 2029, ενώ από το 2028 αναμένονται πρόσθετες συνέργειες μεταφορικού κόστους άνω των 2 εκατ. ευρώ ετησίως. Η ένταξη του Ισραήλ στο δίκτυο εξυπηρέτησης έχει προγραμματιστεί για τον Ιανουάριο του 2027.
Η νέα δομή
Η αναδιάρθρωση συνδέεται και με τη στρατηγική απόφαση της διοίκησης να επικεντρώσει τον όμιλο στις βασικές δραστηριότητες λιανεμπορίου. Σε αυτή την κατεύθυνση εντάσσονται η αποενοποίηση της Trade Estates, η πώληση της συμμετοχής στο Sofia South Ring Mall στη Βουλγαρία, αλλά και η νέα δομή της δραστηριότητας Holland & Barrett, μέσω της οποίας ο όμιλος διατηρεί συμμετοχή 15% στο νέο σχήμα.
Όπως εξήγησε ο κ. Βασιλάκος, στόχος είναι η διοίκηση να επικεντρώσει τους πόρους και την προσοχή της στις δραστηριότητες όπου διαθέτει μεγαλύτερες δυνατότητες ανάπτυξης και βελτίωσης της αποδοτικότητας, περιορίζοντας παράλληλα την πολυπλοκότητα του ομίλου.
Επενδύσεις και δανεισμός
Οι επενδύσεις θα διατηρηθούν κοντά στα 30 εκατ. ευρώ ετησίως την περίοδο 2027-2029, έναντι 27 εκατ. ευρώ φέτος. Από το συνολικό επενδυτικό πρόγραμμα των 117 εκατ. ευρώ, περίπου το 45% κατευθύνεται στην ανάπτυξη του δικτύου και το 32% στον ψηφιακό μετασχηματισμό, από τον οποίο αναμένονται οι πρώτες σημαντικές συνέργειες από το δεύτερο εξάμηνο του 2027. Στο πρόγραμμα του 2029 περιλαμβάνονται περίπου 9 εκατ. ευρώ που συνδέονται με την επέκταση του δικτύου στο Ελληνικό, η οποία προβλέπεται να τεθεί σε λειτουργία το 2030.
Παράλληλα, ο καθαρός δανεισμός αναμένεται να περιοριστεί από 93 εκατ. ευρώ στο τέλος του 2025 σε 45-50 εκατ. ευρώ το 2029, με τον δείκτη καθαρού δανεισμού προς προσαρμοσμένο EBITDA να υποχωρεί στις 1-1,2 φορές.
Η κυρία Λάτσου επισήμανε ότι το σχέδιο δεν αφορά μόνο την αύξηση του μεγέθους του ομίλου, αλλά τη δημιουργία μιας πιο κερδοφόρας και χρηματοοικονομικά ισχυρής επιχείρησης. Στο πλαίσιο αυτό, οι συνολικές ελεύθερες ταμειακές ροές προβλέπεται να φτάσουν τα 20-25 εκατ. ευρώ το 2029.
Ακόμη μεγαλύτερη σημασία έχει η προβλεπόμενη μεταστροφή των ταμειακών ροών της δραστηριότητας λιανικής, από αρνητικές κατά 15-17 εκατ. ευρώ το 2026 σε θετικές 12,4-17,4 εκατ. ευρώ το 2029. Σημειώνεται ότι οι συνολικές ελεύθερες ταμειακές ροές του 2026, ύψους 38-40 εκατ. ευρώ, περιλαμβάνουν έκτακτη καθαρή εισροή 47,4 εκατ. ευρώ από συγγενείς εταιρείες και, επομένως, δεν αποτελούν συγκρίσιμη βάση επαναλαμβανόμενης ταμειακής παραγωγής.
Προτεραιότητα στην αξιοποίηση των διαθέσιμων κεφαλαίων θα έχουν η μείωση του δανεισμού και η χρηματοδότηση επενδύσεων με συγκεκριμένα κριτήρια απόδοσης, ενώ τα πλεονάζοντα κεφάλαια θα μπορούν να επιστρέφονται στους μετόχους μέσω μερισμάτων και επαναγοράς ιδίων μετοχών.
Η φετινή εικόνα
Στο μεταξύ, ο όμιλος συνεχίζει να καταγράφει αύξηση πωλήσεων, παρά τις πιέσεις στη ρουμανική αγορά. Σύμφωνα με τα στοιχεία που παρουσίασε ο κ. Βασιλάκος, έως τις 19 Οκτωβρίου οι πωλήσεις του ομίλου ενισχύονταν κατά περίπου 7%, με την IKEA να καταγράφει αύξηση 3% και τον κλάδο αθλητικών ειδών 13%.
Η διοίκηση διατηρεί τον στόχο για πωλήσεις 645 εκατ. ευρώ στο σύνολο του 2026, στηριζόμενη στην ισχυρή εμπορική περίοδο του τελευταίου τριμήνου, ενώ τα λειτουργικά κέρδη αναμένονται μεταξύ 15 και 17 εκατ. ευρώ.
Παράλληλα, η πώληση της συμμετοχής στο Sofia South Ring Mall στην Trade Estates αναμένεται να ενισχύσει τη ρευστότητα κατά περίπου 49 εκατ. ευρώ και να δημιουργήσει έκτακτο κέρδος 8,5 εκατ. ευρώ, με τα συνολικά κέρδη προ φόρων του 2026 να προβλέπονται μεταξύ 18 και 20 εκατ. ευρώ.