




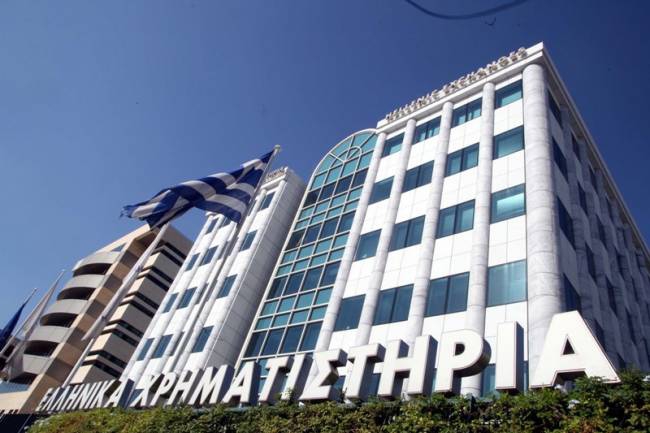

Με ένα μίνι ράλι που έφθασε σχεδόν το 2% ολοκλήρωσε τη τελευταία συνεδρίαση της εβδομάδας το Χρηματιστήριο Αθηνών, εν μέσω της επενδυτικής ευφορίας στις παγκόσμιες αγορές λόγω των προσδοκιών για την μείωση της παραγωγής πετρελαίου αλλά και της αισιοδοξίας για την στήριξη από τις κεντρικές τράπεζες παγκοσμίως.
Ο Γενικός Δείκτης από τα χαμηλά ημέρας και τις 539 μονάδες, έκλεισε τελικά στις 552 μονάδες με ανοδο 1,96%.
Μάλιστα, σήμερα ο τζίρος άγγιξε τα 100 εκατ. ευρώ με ράλι σε διάφορες μετοχές του FTSE25 ενω οι τραπεζικές μετοχές αντίθετα σημείωσαν ελαφρά άνοδο.
Στη σημερινή συνεδρίαση, η Alpha Bank ενισχύθηκε κατά 1,10% στα 1,83 ευρώ ενώ αντίθετα η Eurobank έχασε 1,1% στα 0,751 ευρώ. Κέρδη 4,13% για την Εθνική στα 0,252 ευρώ με την Πειραιώς αμετάβλητη στα 0,181 ευρώ.
Αναλυτικά:
| Μετοχή | Τιμή | % Διαφ. | |
|---|---|---|---|
| 1. | ALPHA ΒΑΝΚ (ΚΟ) | 1,8300 | 1,10% |
| 2. | ΤΡΑΠΕΖΑ EUROBANK ERGASIAS (ΚΟ) | 0,7510 | -1,18% |
| 3. | COCA-COLA HBC AG (ΚΟ) | 18,6000 | 1,14% |
| 4. | ΟΤΕ (ΚΟ) | 7,9800 | 2,31% |
| 5. | ΕΘΝΙΚΗ ΤΡΑΠΕΖΑ (KO) | 0,2490 | 2,89% |
| 6. | ΟΠΑΠ (ΚΟ) | 6,7800 | 3,04% |
| 7. | ΠΕΙΡΑΙΩΣ ΤΡΑΠΕΖΑ (ΚΟ) | 0,1810 | 0,00% |
| 8. | ΤΙΤΑΝ (ΚΟ) | 17,7000 | 4,80% |
| 9. | JUMBO (ΚΟ) | 9,7400 | 0,41% |
| 10. | ΚΥΠΡΟΥ ΤΡΑΠΕΖΑ (ΚΟ) | 0,1400 | 0,00% |
| 11. | ΕΛΛΗΝΙΚΑ ΠΕΤΡΕΛΑΙΑ (ΚΟ) | 3,8600 | 4,32% |
| 12. | ΜΟΤΟΡ ΟΪΛ (ΚΟ) | 9,9000 | 5,88% |
| 13. | ΕΘΝΙΚΗ ΠΑΝΓΑΙΑ (ΚΟ) | 4,0500 | 1,25% |
| 14. | FOLLI-FOLLIE (ΚΟ) | 14,4500 | 1,05% |
| 15. | ΔΕΗ (ΚΟ) | 3,4800 | 4,19% |
| 16. | GRIVALIA PROPERTIES (ΚΟ) | 7,1000 | -0,70% |
| 17. | ΚΑΡΕΛΙΑ (ΚΑ) | 250,0000 | -5,66% |
| 18. | ΑΕΡΟΠΟΡΙΑ ΑΙΓΑΙΟΥ (ΚΟ) | 7,4400 | 2,76% |
| 19. | ΕΥΔΑΠ (ΚΟ) | 4,6500 | 3,56% |
| 20. | ATTICA BANK Α.Τ.Ε. (ΚΟ) | 0,1600 | 4,58% |
| 21. | ΜΥΤΙΛΗΝΑΙΟΣ (ΚΟ) | 3,2000 | 0,31% |
| 22. | ΜΕΤΚΑ (ΚΟ) | 6,9600 | 1,16% |
| 23. | ΟΛΠ (ΚΟ) | 13,5000 | 2,82% |
Ιανουάριος σε… δριµύ ψύχος
από την ΒΕΤΑ Χρηματιστηριακή
Η ισορροπία των ξένων αγορών έδωσε συνέχεια στην ανοδική αντίδραση της περασµένης Παρασκευής η οποία διστακτικά περιόρισε (-12,4%) τις αρχικές σηµαντικές απώλειες (-17,5%) του Ιανουαρίου. Κατά τον πρώτο µήνα του έτους οι χρηµατιστηριακές αγορές κινήθηκαν σε ένα εύρος απωλειών µεταξύ 7 έως 25% ενώ η νευρικότητα ήταν το κυρίαρχο στοιχείο µε καθολική εµφάνιση σε όλες τις αξίες παγκοσµίως.
Η γενικευµένη στάση έναντι της µείωσης ρίσκου πέραν ελάχιστων εξαιρέσεων απέκτησε συστηµικά χαρακτηριστικά ενώ η αποφόρτιση που ακολούθησε είχε κυρίως τεχνικές καταβολές. Είναι αναµενόµενο οι διεθνείς αγορές µετά από 7 χρόνια ανόδου να βιώνουν ένα στρες. Είναι το ίδιο στρες που βιώνει ένας επενδυτής που κατέχει µια µετοχή η οποία έχει µόνο κερδισµένους. Όσοι έµειναν µέσα σε όλη την διάρκεια της ανόδου έχουν την άνεση να κατοχυρώσουν τα κέρδη τους ακόµα και σε πολύ χαµηλότερες τιµές. Όσοι εισήλθαν πρόσφατα πρέπει να προλάβουν να κατοχυρώσουν κέρδη πριν είναι πολύ αργά.
Όσοι είναι σε µοχλευµένα χαρτοφυλάκια πρέπει να προλάβουν όλους τους άλλους αφού οι αποδόσεις τους µεταβάλλονται πιο επιθετικά. Το βασικό ερώτηµα που µένει να απαντηθεί είναι αν οι παράµετροι που καθόριζαν τα δεδοµένα της ανάπτυξης έχουν υποστεί αντίστοιχη ποσοστιαία µεταβολή ή αν υπάρχει όντως προδιάθεση για κάτι τέτοιο. Ο Φεβρουάριος αναµένεται να δώσει απαντήσεις επί του πρακτέου καθώς µέσα στο µήνα θα δοθούν επίσηµα στοιχεία από δείκτες σηµατωρούς σε όλες τις οικονοµικές ζώνες του πλανήτη.
Όσο η κατάθεση του νοµοσχεδίου για το ασφαλιστικό αργεί τόσο η επίδραση των ξένων αγορών θα παραµένει κυρίαρχη στην Ελληνική αγορά. Οι ηµεροµηνίες κατάθεσης έχουν µετατεθεί προς το τέλος Φεβρουαρίου αν και από ότι φαίνεται η συγγραφή της αξιολόγησης θα ξεκινήσει σε παράλληλο χρόνο µειώνοντας έτσι το χρόνο αναµονής µετά την ψήφιση του νοµοσχεδίου. Από την άλλη πλευρά το µεταναστευτικό έχει ανέβει και πάλι ψηλά στο προσκήνιο επηρεάζοντας αρνητικά το κλίµα βάζοντας ένα νέο πλαίσιο προθεσµιών στην ήδη επιβαρηµένη Ατζέντα.
Τεχνικά ο Γενικός ∆είκτης συνέχισε την αντίδραση από τις 519 µονάδες έως τις 555 µονάδες χάνοντας σταδιακά την δυναµική των συναλλακτικών τζίρων που θα επέτρεπαν κάτι καλύτερο για την συνέχεια. Το κέρδος από τις καθυστερήσεις στην περιοχή µεταξύ 540 και 550 µονάδων είναι η εξοµάλυνση των κλίσεων των βραχυπρόθεσµων δεικτών τάσης οι οποίοι συγκλίνουν καθοδικά µε το Γενικό ∆είκτη. Ο MACD είναι η πλησιέστερη θετική ένδειξη αφού µε ένα κλείσιµο έστω και οριακά υψηλότερα από τα τρέχοντα επίπεδα θα δώσει αγοραστικό σήµα. Κατά τα άλλα η εικόνα της αγοράς είναι πτωτική και τα δεδοµένα θα αλλάξουν µόνο σε υπέρβαση των 570 µονάδων. Η συναλλακτική δραστηριότητα δεν αφήνει
πάντως πολλά περιθώρια αισιοδοξίας καθώς το «από εδώ και πάνω» δεν µπορεί να συντηρηθεί εύκολα µε τζίρους κάτω από τα 70 εκατ. ευρώ.
Όπως και τον Ιανουάριο έτσι και ο Φεβρουάριος ξεκινάει µε ένα «µεγάλο» νούµερο. Το πρωί της ερχόµενης ∆ευτέρας είναι προγραµµατισµένη η ανακοίνωση του δείκτη µεταποίηση της Κίνας ο οποίος αποτέλεσε και την αφορµή για την έντονη πτώση των ασιατικών αγορών. Το ∆εκέµβριο ο δείκτης είχε καταγράψει την Πέµπτη συνεχόµενη µηνιαία µείωση µε χαµηλή τιµή 49,7 και είθισται τιµές κάτω από το 50 να προεξοφλούν οικονοµική επιβράδυνση. Τα εταιρικά αποτελέσµατα συνεχίζονται σε Αµερική και Ευρώπη µε κυριότερες ανακοινώσεις την ερχόµενη εβδοµάδα να αναµένονται από Mattel, Ryanair (1/2) Yahoo!, Pfizer, BP, Exxon, (2/2) ABB, General Electric, Glaxo, Merck, Motorola, (3/2) Astrazeneca, Credit
Suisse, Daimler, ING, Linkdn, Shell, (4/2) BNP Paribas, Moody’s (5/2). Κατά τα άλλα την ερχόµενη εβδοµάδα είναι προγραµµατισµένη η έκδοση εξάµηνων εντόκων γραµµατίων (5 Φεβρουαρίου) ενώ µέσα στην εβδοµάδα αναµένεται η άφιξη των Θεσµών στην Αθήνα.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.