




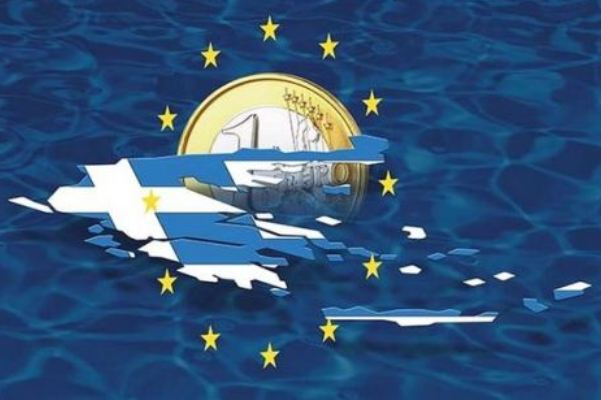

Τα νομίσματα ισοδυναμούν με τις τιμές των μετοχών μιας εταιρείας, μόνο που αφορούν κράτη ή περιοχές. Άρα όπως οι επενδυτές ευνοούν τις μετοχές των υγιών και κερδοφόρων επιχειρήσεων, έτσι και οι διαχειριστές χρημάτων κλίνουν προς τα νομίσματα εκείνα που κυκλοφορούν στις χώρες με υψηλούς ρυθμούς ανάπτυξης, πολιτική σταθερότητα και σταθερές νομισματικές πολιτικές, αναφέρει σε άρθρο του στο πρακτορείο Bloomberg, ο γνωστός αρθρογράφος, Mark Gilbert.
Η ζώνη του ευρώ αντιμετωπίζει προβλήματα. Η Ελλάδα ξεμένει από χρήματα και το μέλλον της ευρωζώνης είναι από μόνο του σε κίνδυνο, τουλάχιστον για εμάς που φοβόμαστε ότι η έξοδος μιας χώρας από το κοινό νόμισμα θα μπορούσε να πυροδοτήσει απρόβλεπτες συνέπειες, γράφει ο Gilbert.
Ποτέ πριν το ευρώ δεν ήταν τόσο αντιδημοφιλές στη διεθνή κοινότητα. Στο παρακάτω διάγραμμα της Επιτροπής Commodity Futures Trading αποτυπώνονται τα στοιχήματα για το ευρώ έναντι του δολαρίου. Την περασμένη χρονιά γινόταν επί μονίμου βάσεως σπεκουλάρισμα κατά του κοινού νομίσματος και τώρα αυτά τα στοιχήματα έχουν φτάσει σε επίπεδο ρεκόρ:
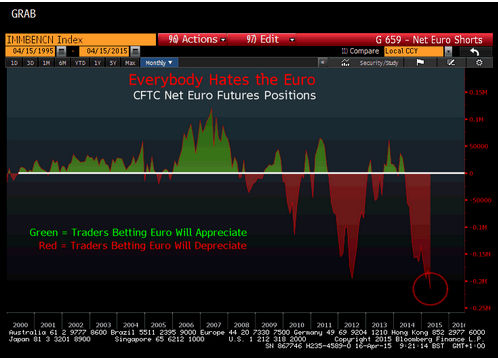
Υπάρχουν πολλοί λόγοι να μισεί κανείς το ευρώ, συνεχίζει ο Gilbert. Τώρα που η ΕΚΤ ανέλαβε δράση με το πρόγραμμα QE, συμβαίνουν παράξενα πράγματα στις ευρωαγορές, ώστε το κοινό νόμισμα γίνεται ακόμα πιο αντιδημοφιλές, περισσότερο από ποτέ. Σήμερα η μέση απόδοση στα γερμανικά ομόλογα πέφτει κάτω από το μηδέν για πρώτη φορά:
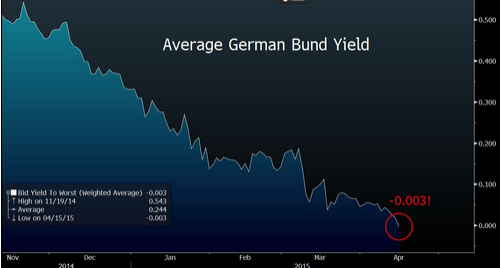
Το να δανείζει κανείς στη Γερμανία για μια δεκαετία, σημαίνει ότι θα κερδίσει μόλις 0,088%, σχεδόν μηδέν δηλαδή. Δεδομένου αυτού που συμβαίνει στην υπόλοιπη Ευρώπη, οι επενδυτπές σύντομα θα θέλουν να πληρώσουν ώστε να έχουν το προνόμιο να έχουν 10ετή γερμανικά ομόλογα. Οι ΗΠΑ, συγκριτικά, πληρώνουν 1,9%. Γιατί να θέλει κανείς να έχει επενδεδυμένα ευρώ σε ομόλογα με αρνητικά επιτόκια, αντί δολάρια που δίνουν θετικές αποδόσεις;
Πέραν τούτων, συνεχίζει ο Gilbert, υπάρχει και το ενδεχόμενο η Ελλάδα να ξεμείνει εντελώς από χρήματα και να πάει σε στάση πληρωμών και μάλιστα στο πολύ κοντινό μέλλον.
Και ο Αμερικανός ΥΠΟΙΚ προειδοποίησε ότι αν και ο κίνδυνος μετάδοσης είναι πολύ περιορισμένος σε σχέση με το 2012, ένα Grexit δεν θα ήταν καλό για την παγκόσμια οικονομία. Μετά ήρθε και η υποβάθμιση της Ελλάδας από την S&P, αλλά και η κίνηση της William Hill να σταματήσει να δέχεται στοιχήματα για Grexit.
Και ο αρθρογράφος, κλείνει με ένα ερώτημα: Ο κόσμος θα αγαπήσει περισσότερο ή ακόμα λιγότερο το ευρώ την επόμενη ημέρα του Grexit; Θα είναι η έξοδος του αδύναμου κρίκου της Ευρωζώνης εξέλιξη καλή για την αξία του ευρώ; Θα επικρατήσει ο νόμος του Μέρφι ή θα συμβεί μια κάθαρση με την αποχώρηση του πιο αδύναμου κράτους της Ευρωζώνης, κάτι που θα επιτρέψει στην περιοχή να ανακτήσει τη σταθερότητα σε ό,τι αφορά εν γένει το project της νομισματικής ένωσης; Η μέρα της Κρίσης πλησιάζει και σύντομα θα δούμε αν το ευρώ είναι καλύτερα ή χειρότερα χωρίς την Ελλάδα, καταλήγει ο Gilbert.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.