




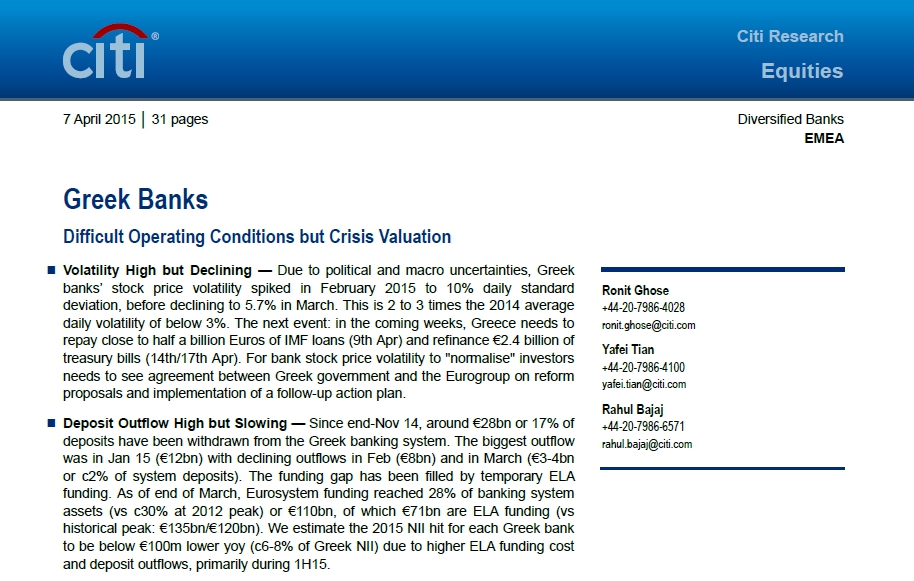

Σε επιθετική μείωση των τιμών-στόχων για τις μετοχές των τεσσάρων συστημικών τραπεζών προχωρά η Citi σε έκθεσή της για τον ελληνικό τραπεζικό κλάδο, για τον οποίο, πάντως, διατηρεί τη σύσταση «αγορά», με δεδομένη την εκτίμηση του οίκου ότι δεν θα υπάρξει Grexit.
Σύμφωνα με τον διεθνή οίκο οι μετοχές των ελληνικών τραπεζών έχουν βρεθεί αντιμέτωπες με κάτι παραπάνω από έντονη μεταβλητότητα, η οποία έφθασε στο 10% τον Φεβρουάριο και υποχώρησε στο 5,7% τον Μάρτιο. Αυτή η μεταβλητότητα αναμένεται να συνεχιστεί, με την εμπιστοσύνη των επενδυτών να επιστρέφει όταν υπάρξει τελική συμφωνία μεταξύ της ελληνικής κυβέρνησης και του Eurogroup, σε ό,τι αφορά τη λίστα μεταρρυθμίσεων που πρέπει να εφαρμόσει η Ελλάδα.
Παράλληλα το ελληνικό τραπεζικό σύστημα ταλανίζεται από τις εκροές καταθέσεων, ένα κενό το οποίο καλείται να καλύψει μέσω του σχετικά ακριβού ELA (εάν συγκριθεί με το επίπεδο επιτοκίων με το οποίο η ΕΚΤ δανείζει τις υπόλοιπες ευρωπαϊκές τράπεζες). Ο δανεισμός από τον ELA θα μειώσει κατά 100 εκατ. ευρώ τα καθαρά έσοδα από τόκους και για τις τέσσερις τράπεζες.
Την ίδια ώρα υπάρχει σαφής καθυστέρηση στην αντιμετώπιση των μη εξυπηρετούμενων δανείων, κυρίως των στεγαστικών, κάτι το οποίο δεν αναμένεται να επιτευχθεί πριν από το 2016.
Οι αναλυτές του οίκου εκτιμούν ότι το α’ εξάμηνο του 2015 θα είναι ζημιογόνο για τις τέσσερις συστημικές τράπεζες, εξαιτίας των χαμηλότερων καθαρών κερδών από τόκους, των εσόδων από trading και τις υψηλότερες προμήθειες (σε σύγκριση με τις μέχρι τώρα εκτιμήσεις της Citi).
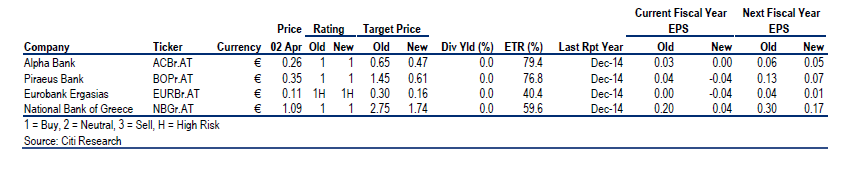
Ο οίκος παρά το γεγονός ότι διατηρεί τη σύσταση «αγορά» για Alpha Bank, Eurobank, Τράπεζα Πειραιώς και Εθνική Τράπεζα, προχωρά σε εκτεταμένη μείωση των τιμών-στόχων για τις μετοχές τους, εξαιτίας των λόγων που προαναφέρθηκαν.
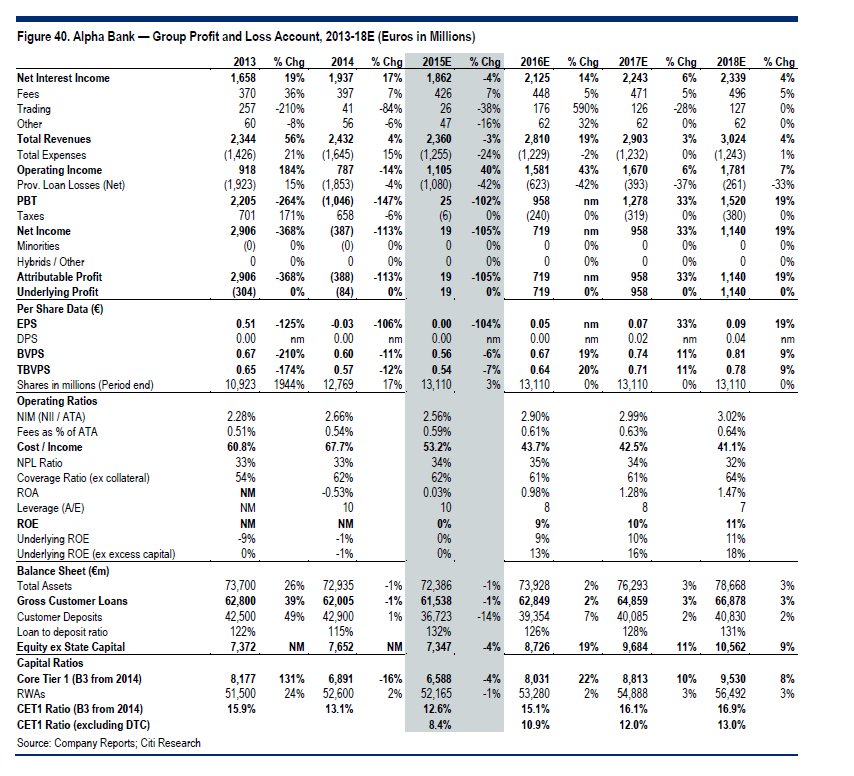
Alpha Bank
Ο επενδυτικός οίκος προχωρά σε υποβάθμιση κατά 96% των εκτιμήσεών του για τα κέρδη ανά μετοχή της τράπεζας (εκτιμά ότι θα είναι μηδενικά), καθώς αναμένει πτώση 10% στα καθαρά έσοδα από τόκους και 76% στα έσοδα από trading, ενώ αναμένει ζημίες από δάνεια αυξημένες κατά 36%. Αποτέλεσμα αυτής της υποβάθμισης είναι η τιμή-στόχος για τη μετοχή της τράπεζας να προσγειώνεται στο επίπεδο των 0,47 ευρώ από 0,65 ευρώ που ήταν πριν.
Eurobank
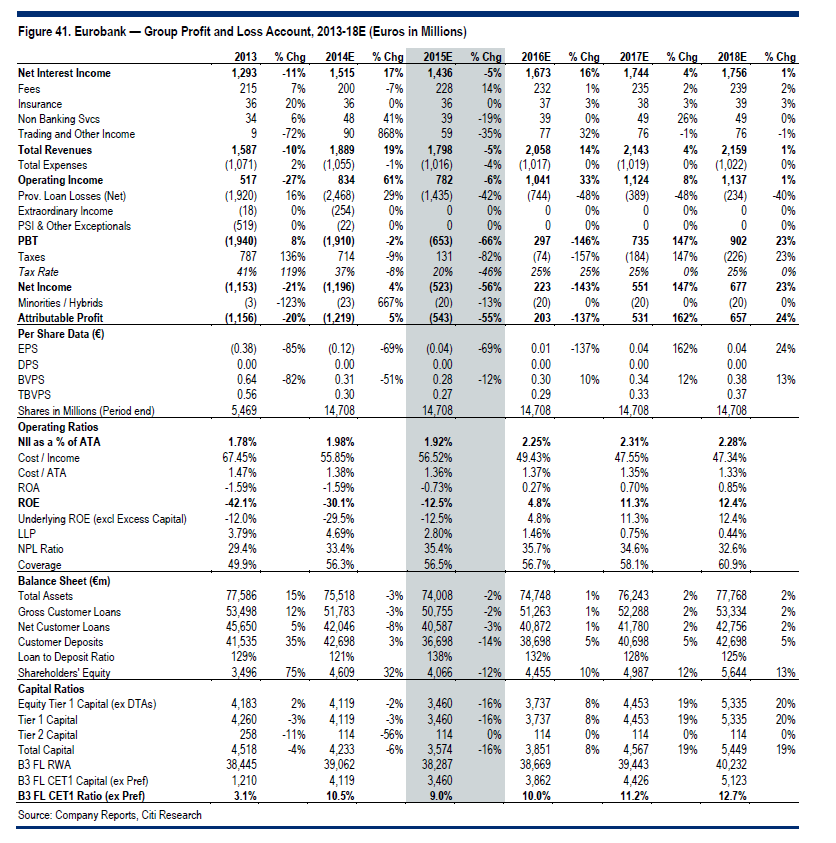
Η Citi αναμένει ότι για το 2015 η Euroban θα εμφανίσει ζημίες 0,04 ευρώ ανά μετοχή (ενώ πριν ανέμενε ότι τα κέρδη ανά μετοχή θα παραμείνουν μηδενικά), εξαιτίας της πτώση κατά 14% των καθαρών εσόδων από τόκους, της υποχώρησης των εσόδων από trading κατά 38% και της αύξησης των ζημιών από δάνεια κατά 54%. Η τιμή-στόχος για τη μετοχή της Eurobank τοποθετείται στα 0,16 ευρώ από 0,30 ευρώ προηγούμενη εκτίμηση του επενδυτικού οίκου.
Τράπεζα Πειραιώς
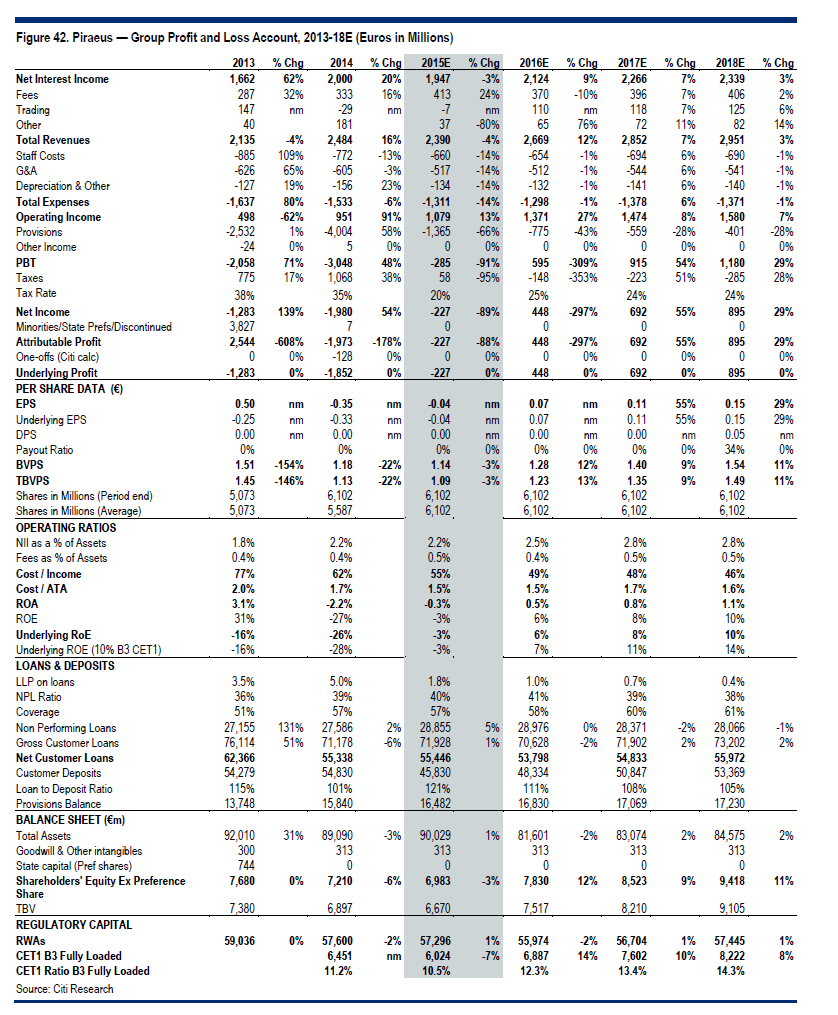
Ζημίες 0,04 ευρώ ανά μετοχή θα εμφανίσει η Τράπεζα Πειραιώς για το σύνολο του 2015 (έναντι προηγούμενης πρόβλεψης για κέρδη 0,04 ευρώ), καθώς αναμένεται τα έσοδα από τόκους να υποχωρήσουν κατά 10%, ενώ οι ζημίες λόγω δανείων θα αυξηθούν κατά 38%. Η τιμή-στόχος για τη μετοχή της τράπεζας υποβαθμίζεται στα 0,61 ευρώ από 1,45 ευρώ πριν.
Εθνική Τράπεζα
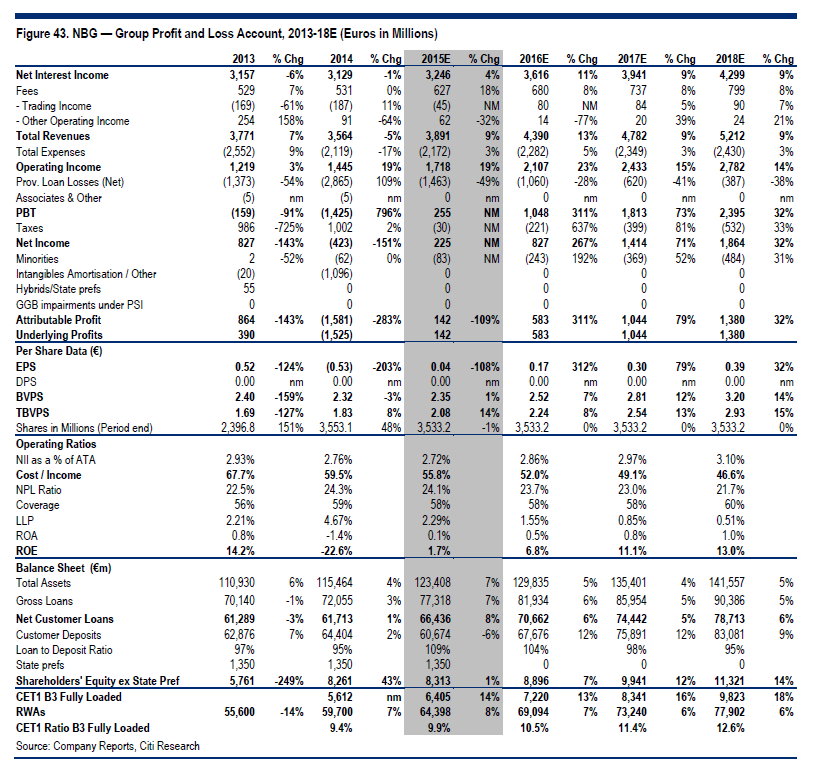
Κέρδη ανά μετοχή 0,04 ευρώ αναμένεται ότι θα εμφανίσει η ΕΤΕ στο σύνολο του 2015, επίπεδο το οποίο είναι κατά 76% χαμηλότερο σε σύγκριση με τις προηγούμενες εκτιμήσεις της Citi. Η υποβάθμιση αποδίδεται στην εκτίμηση ότι τα καθαρά κέρδη από τόκους θα υποχωρήσουν κατά 7%, ενώ οι ζημίες από δάνεια θα αυξηθούν κατά 70%. Η τιμή-στόχος για τη μετοχή της τράπεζας υποβαθμίζεται στα 1,74 ευρώ από 2,75 ευρώ προηγούμενη πρόβλεψη.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.