




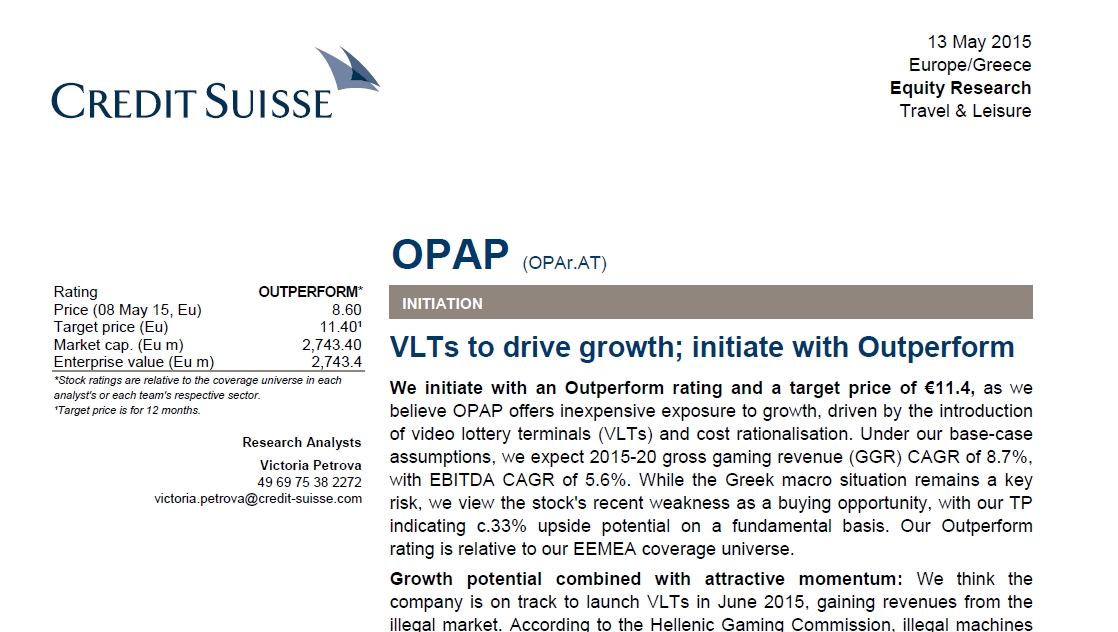

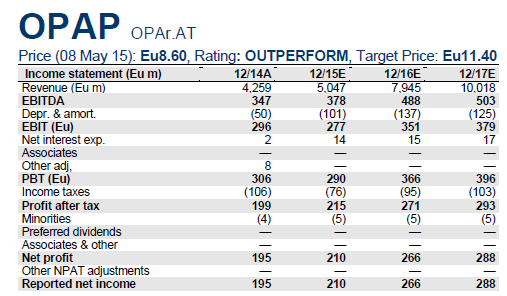
Ιδιαίτερα αισιόδοξη για τη μελλοντική πορεία του ΟΠΑΠ εμφανίζεται σε report της η Credit Suisse, η οποία ξεκινά την κάλυψη του ελληνικού ομίλου, προσδίδοντας σύσταση «outperform» και τιμή-στόχο τα 11,4 ευρώ
Όπως τονίζεται στην έκθεση του επενδυτικού οίκου ο ΟΠΑΠ προσφέρει μία φθηνή επενδυτική «έκθεση» στην ανάπτυξη, με τον οργανισμό να ενισχύεται περαιτέρω χάρη στην έναρξη λειτουργίας των VTLs αλλά και την εκλογίκευση των δαπανών του.
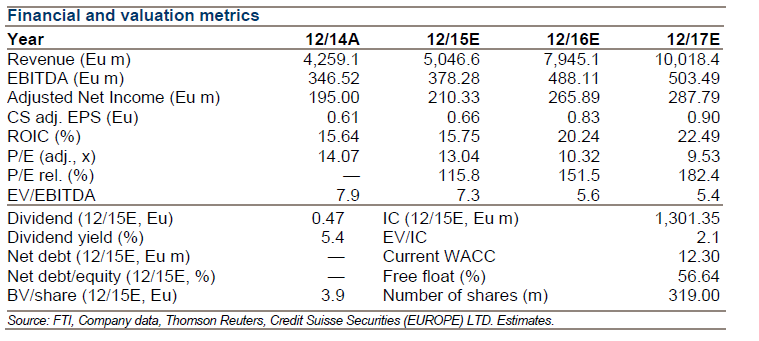
Σύμφωνα με τους αναλυτές της Credit Suisse τα μεικτά έσοδα από τα τυχερά παιχνίδια αναμένεται ότι θα εμφανίσουν άνοδο 8,7% στο διάστημα 2015-20, ενώ τα κέρδη προ φόρων, τόκων και αποσβέσεων θα κινηθούν κατά 5,6%.
«Αν και η πρόσφατη μακροοικονομική κατάσταση στην Ελλάδα μπορεί να αποτελέσει κίνδυνο, θεωρούμε ότι η πρόσφατη αδύναμη πορεία της μετοχής αποτελεί αγοραστική ευκαιρία, με την τιμή-στόχο που προσδίδουμε να υποδεικνύει δυνατότητα ανόδου κατά 33%, σύμφωνα με το βασικό μας σενάριο», σημειώνεται χαρακτηριστικά στο report.
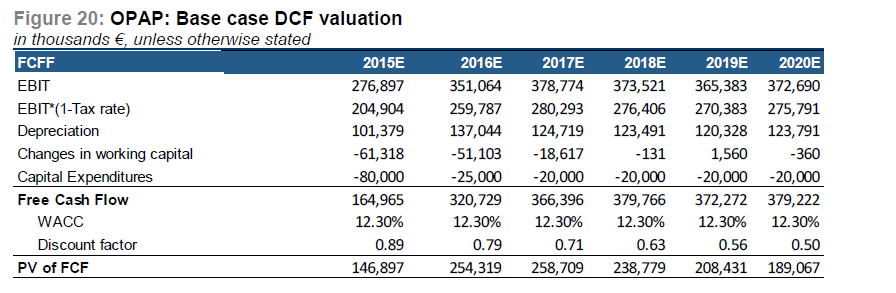
Σημειώνεται ότι η τιμή-στόχος των 11,4 ευρώ αποτελεί τον μέσο όρο που προκύπτει εάν «ενοποιηθούν» το κακό, το μέτριο και το κακό σενάριο του οίκου τόσο για τον ίδιο τον ΟΠΑΠ όσο και για το σύνολο της ελληνικής οικονομίας.
Επίσης, βάσει του EV/EBITDA αυτή τη στιγμή ο ΟΠΑΠ διαπραγματεύεται με discount 38% σε σύγκριση με τους ανταγωνιστές του στην υπόλοιπη Ευρώπη και με discount 30% σε σύγκριση με τους αντίστοιχους ομίλους στην ευρύτερη περιοχή ΕΜΕΑ.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.