





Με θετικό πρόσημο ολοκλήρωσαν τη δεύτερη συνεδρίαση της εβδομάδας οι ευρωπαϊκές αγορές, με την προσοχή να παραμένει στραμμένη στις εξελίξεις των διαπραγματεύσεων μεταξύ Ελλάδας και πιστωτών.
Ο Stoxx Europe 600 ενιχύθηκε κατά 0,64% στις 385,49 μονάδες, ενώ αρχικά σημείωνε απώλειες της τάξης του 0,4% με τις ισπανικές και πορτογαλικές μετοχές να οδηγούν τις απώλειες. Ο δείκτης έχει κινηθεί πτωτικά τις 9 από τις 12 συνολικά συνεδριάσεις που έχουν γίνει μέχρι στιγμής αυτό το μήνα.
Στο επίκεντρο των επενδυτών βρίσκεται επίσης η επικείμενη αύξηση των επιτοκίων από τη Fed, η οποία ξεκινά σήμερα τη διήμερη συνεδρίασή της.
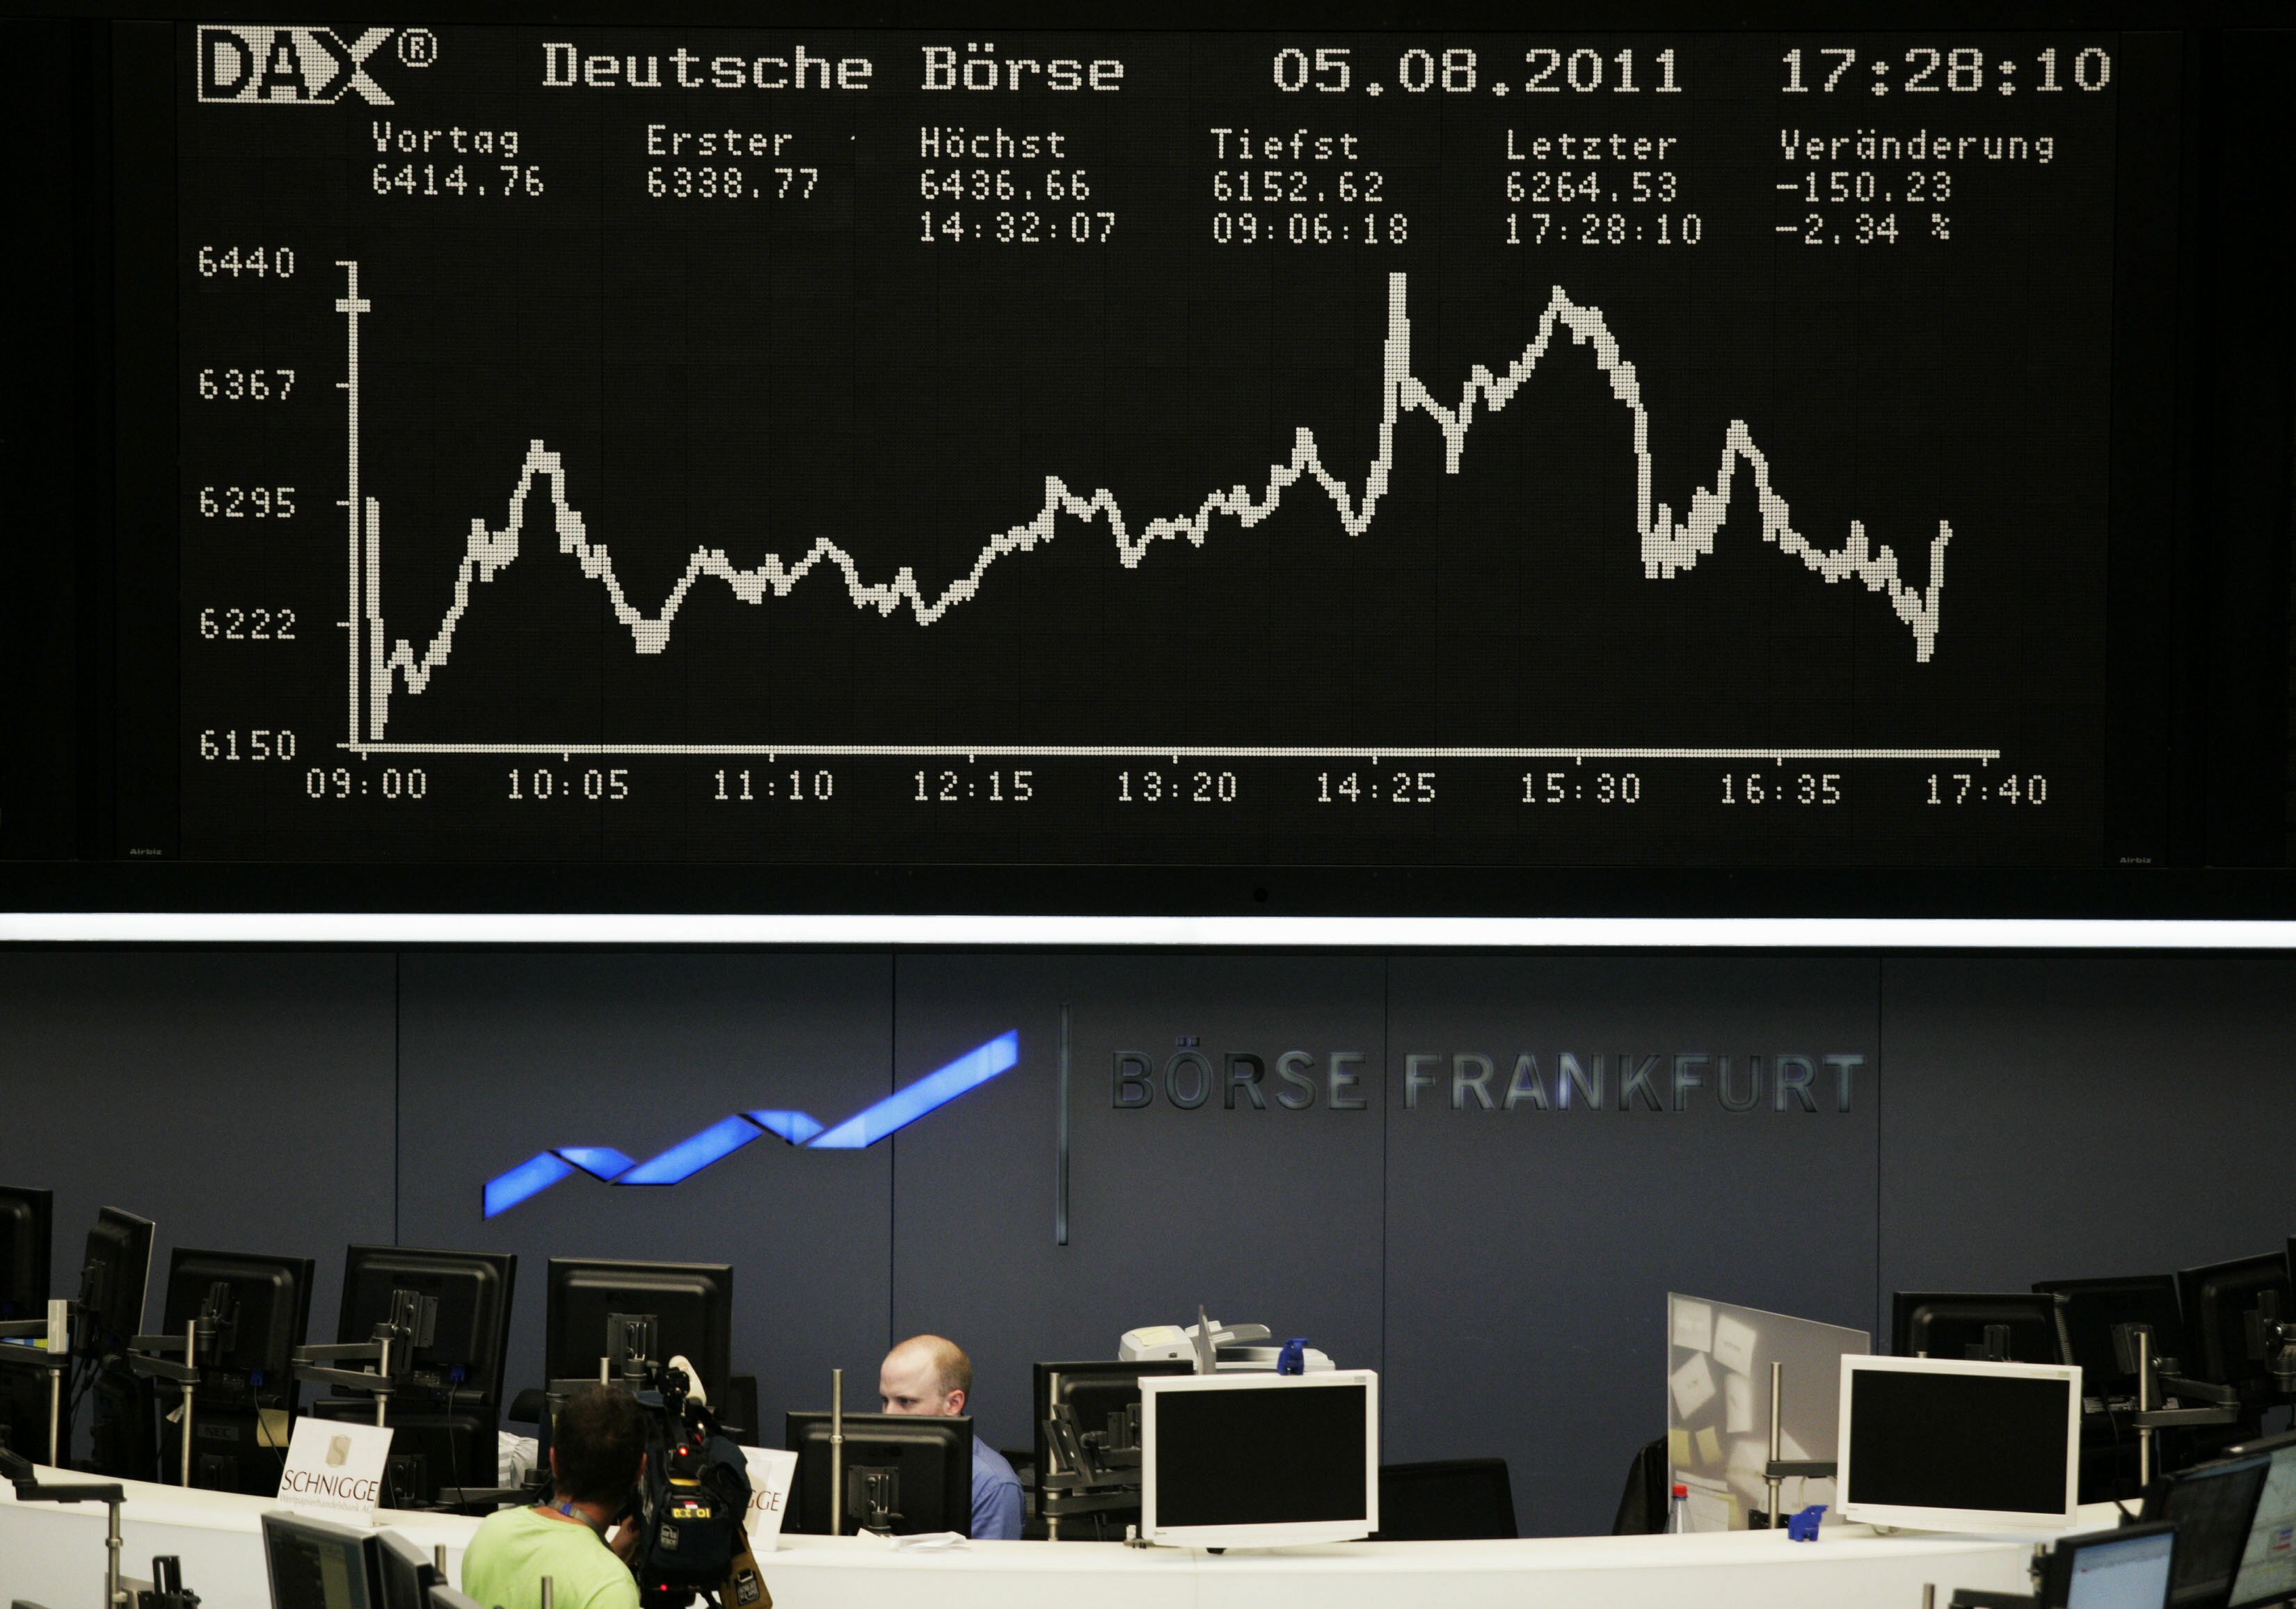
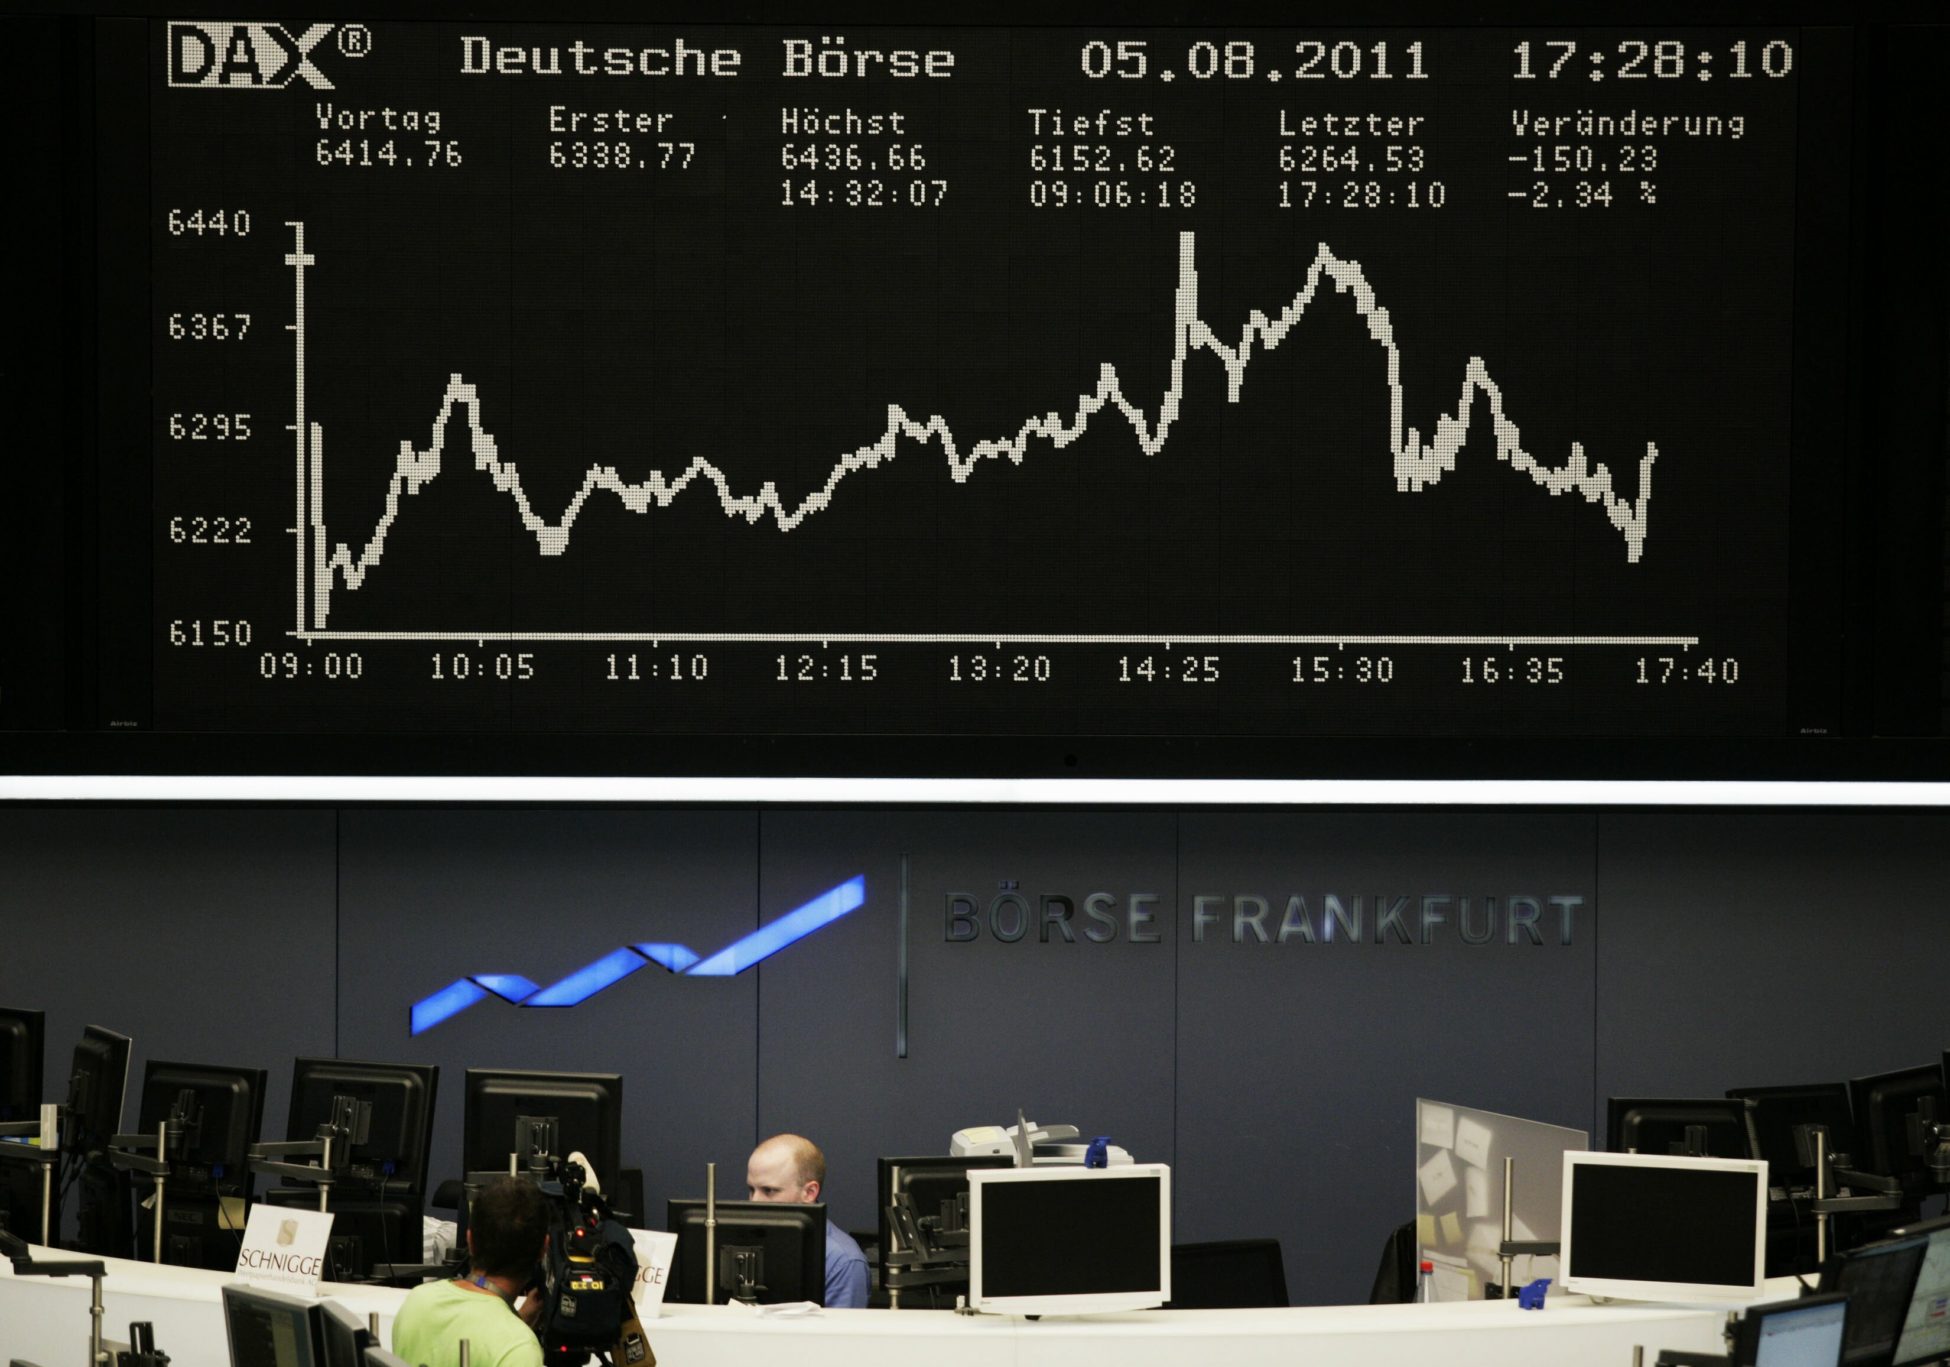
O FTSE 100 υποχώρησε μόλις 0,01% στις 6.710,10 μονάδες, ο DAX ενισχύθηκε κατά 0,54% στις 11.044,01 μονάδες, ο CAC 40 σημείωσε κέρδη 0,51% στις 4.839,86 μονάδες. Πλήρης ανιστροφή τάσεων και για τις αγορές της ευρωπαϊκής περιφέρειας με τον ισπανικό IBEX να ενισχύεται 0,27% στις 10.871,40 μονάδες και ο FTSE MIB με άνοδο 0,25% στις 22.383,48 μονάδες.
Στους επιμέρους δείκτες, οι μεταλλευτικές μετοχές κατέγραψαν την μεγαλύτερη πτώση από τις 19 κατηγορίες του Stoxx 600, με την BHP Billiton και την Rio Tinto Group να υποχωρούν 0,64% και 2,17% αντίστοιχα.
Οι μετοχές αυτοκινητοβιομηχανιών επίσης υποχώρησαν σημαντικά μετά τα στοιχεία που έδειξαν ότι οι πωλήσεις αυτοκινήτων σημείωσαν την μικρότερη άνοδο των τελευταίων έξι μηνών τον Μάιο.
Πτώση 1,8% για την Henkel AG, άνοδος για την Ladbrokes Plc.
Οι εξελίξεις από την Ελλάδα προκαλούν αναταραχές και στην αγορά ομολόγων, με το ισπανικό 10ετές να δέχεται το μεγαλύτερο πλήγμα. Η απόδοσή του έχει αυξηθεί στο 2,5%, σε νέο υψηλό από τον Αύγουστο, ενώ ανοδικά κινούνται από χθες και οι αποδόσεις των πορτογαλικών και ιταλικών ομολόγων καθώς οι επενδυτές φεύγουν από τα ομόλογα της περιφέρειας αναζητώντας πιο ασφαλή “καταφύγια” όπως το γερμανικό 10ετές, του οποίου η απόδοση υποχωρεί.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.