





© Απαγορεύεται από το δίκαιο της Πνευμ. Ιδιοκτησίας η καθ΄οιονδήποτε τρόπο παράνομη χρήση/ιδιοποίηση του παρόντος, με βαρύτατες αστικές και ποινικές κυρώσεις για τον παραβάτη
Την εμπέδωση αποταμιευτικής κουλτούρας με τη δημιουργία ενός ισχυρού κεφαλαιοποιητικού πυλώνα ασφάλισης για όλους τους εργαζομένους, την ανάγκη για επαγγελματική διαχείριση των διαθεσίμων των νέων συνταξιοδοτικών ταμείων (pension funds), καθώς και την ανάγκη για εξίσωση της φορολόγησης των ελληνικών αμοιβαίων κεφαλαίων με τα αντίστοιχα του εξωτερικού υπογραμμίζει ο επικεφαλής της Alpha Asset Management ΑΕΔΑΚ και πρόεδρος της Ενωσης Ελλήνων Θεσμικών Επενδυτών Κίμων Βολίκας.
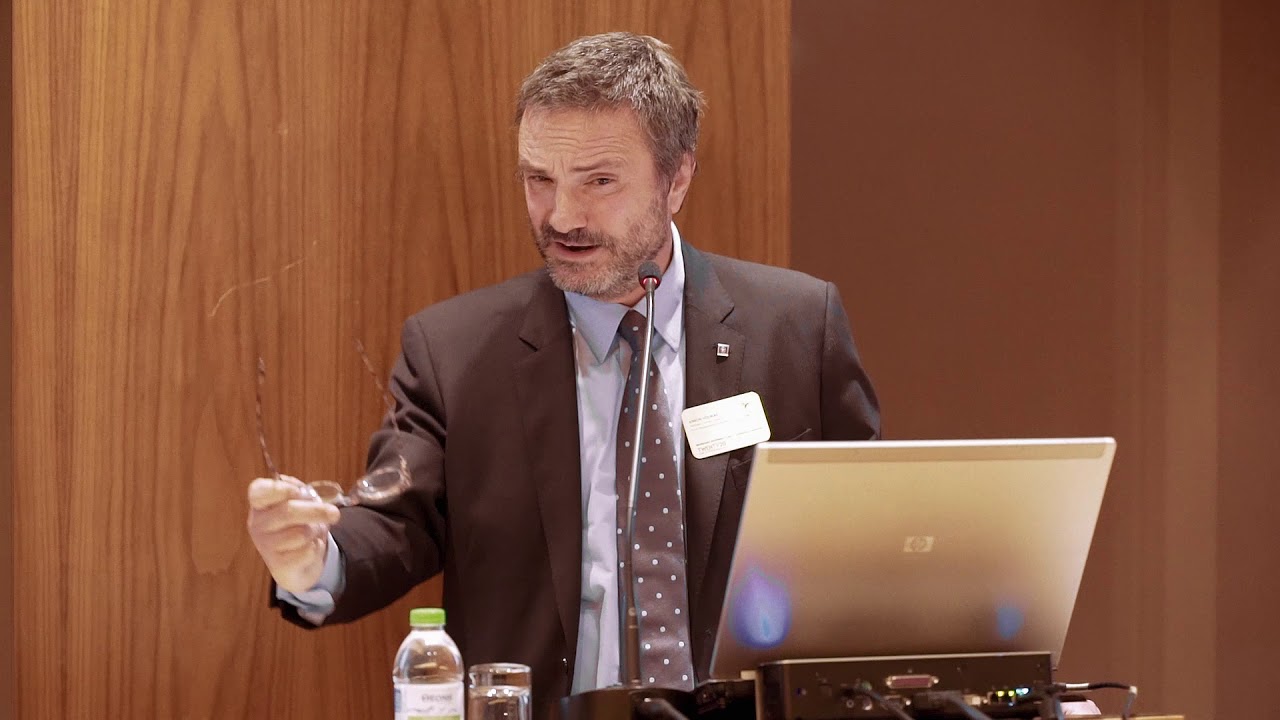
Ο πως υποστηρίζει ο κ. Βολίκας, το μέλλον του asset management στην Ελλάδα περνάει μέσα από τον θεσμό της αποταμίευσης, με κύριο κορμό τα κεφάλαια της επικουρικής ασφάλισης κεφαλαιοποιητικού χαρακτήρα.
«Είναι πολύ σημαντικό να καλλιεργηθεί η κουλτούρα της συνταξιοδοτικής αποταμίευσης και της ανάγκης για επαγγελματική διαχείριση των αποταμιεύσεων. Και τα δύο μαζί εξασφαλίζουν οικονομικούς πόρους για ένα αξιοπρεπές επίπεδο ζωής των εργαζομένων κατά την περίοδο αποχώρησής τους από τον εργασιακό βίο. Το όφελος όμως για τη χώρα μας είναι εξίσου σημαντικό, αφού μέρος των κεφαλαίων ενός κεφαλαιοποιητικού συστήματος μπορεί να είναι ένας εναλλακτικός τρόπος χρηματοδότησης της πραγματικής οικονομίας με αύξηση των επενδύσεων μέσω της κεφαλαιαγοράς.
Συνεπώς, ήρθε η ώρα στην Ελλάδα να βαδίσουμε στο πρότυπο των ευρωπαϊκών χωρών, αφήνοντας πίσω τη μέχρι προ κρίσης απατηλή υπόσχεση του κράτους για πλήρη αναπλήρωση εισοδήματος κατά τη συνταξιοδότηση. Η ανάπτυξη των συνταξιοδοτικών κεφαλαίων (pension funds) της συμπληρωματικής ασφάλισης στην Ελλάδα χρειάζεται να είναι ισχυρή, ανατρέποντας έτσι τη σημερινή εικόνα, η οποία αντιστοιχεί σε λιγότερο από το 1% ως προς το ΑΕΠ», υποστηρίζει ο κ. Βολίκας.
Υπογραμμίζει επίσης τη διαχρονική συνεισφορά των asset managers που δραστηριοποιούνται στην Ελλάδα στο πεδίο της επαγγελματικής διαχείρισης των συνταξιοδοτικών κεφαλαίων με απτά αποτελέσματα. Την τελευταία επταετία τα κεφάλαια των ελάχιστων Ταμείων Επαγγελματικής Ασφάλισης κεφαλαιοποιητικής λογικής απολαμβάνουν υψηλές αποδόσεις μέσα από μια δομημένη επενδυτική διαδικασία με αρχές, κανόνες, δίνοντας ιδιαίτερη έμφαση στη διαχείριση των επενδυτικών κινδύνων. Η γνώση και η εμπειρία στην επαγγελματική διαχείριση υπάρχουν, μένει λοιπόν να εφαρμοστεί η μεταρρύθμιση.
«Γιατί δεν ακολουθούμε στην Ελλάδα τα Ταμεία όπως το Norges Bank;» αναρωτιέται ο κ. Βολίκας. «Αν φοβόμαστε τόσο πολύ την επαγγελματική διαχείριση και το να αγοράσουν οι διαχειριστές το Ταμείο, υπάρχει, λόγου χάριν, ο δρόμος των επενδύσεων από τα Ταμεία σε κατασκευαστικά projects, σε έργα παραχωρήσεων, τα οποία εμφανίζουν σταθερά έσοδα. Τα Ταμεία θα μπορούσαν να επωφεληθούν χρηματοδοτώντας δημόσια έργα ή ΣΔΙΤ».
Σημειώνεται ότι το Norges Bank Investments επενδύει 9,6 δισ. νορβηγικές κορόνες ή 376 δισ. δολάρια σε όλο τον κόσμο. Αυτά τα κεφάλαια αποδίδουν καθώς είναι επενδυμένα σε 9.158 εταιρείες σε 73 χώρες με την εξής κατανομή: 69% σε μετοχές, 2,7% σε μη εισηγμένες εταιρείες ακινήτων και 28% σε ομόλογα σταθερού εισοδήματος. Μόνο στην Ελλάδα το Norges Bank διαθέτει μια σειρά από μετοχικές θέσεις. Μεταξύ άλλων, διαθέτει το 1,58% των μετοχών της ΕΥΔΑΠ, το 2,78% της Alpha Bank, το 1,13% της Auto Hellas.
Επικουρική ασφάλιση για όλους
Αναφορικά με το νέο, υπό διαμόρφωση, κεφαλαιοποιητικό σύστημα επικουρικής ασφάλισης για τους νέους εργαζομένους, ο κ. Βολίκας συμφωνεί με τις προσπάθειες του υπουργείου Εργασίας, ενώ επισημαίνει ότι η μετάβαση από ένα καθαρά αναδιανεμητικής λογικής σύστημα υποχρεωτικής επικούρησης σε ένα σύστημα επαγγελματικής ασφάλισης κεφαλαιοποιητικής λογικής είναι πρόκληση στην εφαρμογή του και διαφέρει σημαντικά ανά ευρωπαϊκή χώρα.
«Παράγοντες όπως η εδραιωμένη κουλτούρα, η οικονομική κατάσταση, η δομή και βιωσιμότητα του εκάστοτε ασφαλιστικού συστήματος απαιτούν διαφορετικούς τρόπους προσέγγισης. Σε κάθε περίπτωση, όμως, η τελική αρχιτεκτονική του συστήματος που θα επιλεχθεί στην Ελλάδα θα πρέπει να συμπεριλάβει όχι μόνο τους νέους εργαζομένους, αλλά και τους υφιστάμενους. Αλλωστε, με τη συμμετοχή των νέων εργαζομένων τα ετήσια έσοδα θα είναι μόλις 100 εκατ. ευρώ ή 1 δισ. ευρώ σε διάστημα δέκα ετών».
Η φορολογία των αμοιβαίων
Ο πρόεδρος της Ενωσης Ελλήνων Θεσμικών Επενδυτών επισημαίνει την υψηλή φορολόγηση των αμοιβαίων κεφαλαίων που έχουν συσταθεί στην Ελλάδα, η οποία χρειάζεται να προσαρμοστεί στα επίπεδα της ευρωπαϊκής αγοράς.
Τότε μόνο ο ανταγωνισμός σε σχέση με τα αμοιβαία κεφάλαια εξωτερικού θα λειτουργήσει με ίσους όρους ενώ θα ενθαρρυνθεί και η δημιουργία νέων προϊόντων αμοιβαίων κεφαλαίων, ακόμη και με συνταξιοδοτικό προφίλ. Εξάλλου, οι asset managers στην Ευρώπη και την Αμερική προσφέρουν επενδυτικά συνταξιοδοτικά προϊόντα, όπως αμοιβαία κεφάλαια (target date funds) με συγκεκριμένες, ή και σε εύρος, ημερομηνίες συνταξιοδότησης (π.χ. 2030, 2035), αλλά και αμοιβαία κεφάλαια με προκαθορισμένη στρατηγική κατανομή κεφαλαίων που αντιστοιχεί σε συγκεκριμένο επίπεδο επενδυτικού κινδύνου (target volatility funds).
Στην τελευταία περίπτωση, διαμορφώνονται συνήθως από τρία έως τέσσερα χαρτοφυλάκια με διακριτές στρατηγικές κατανομές και επίπεδα κινδύνου (π.χ. υπερσυντηρητικό, συντηρητικό, ισορροπημένο, αναπτυξιακό), ενώ ορίζεται και η διαδικασία μετάβασης (glide path) των ασφαλισμένων από το ένα χαρτοφυλάκιο στο άλλο καθώς πλησιάζουν προς την ηλικία συνταξιοδότησης.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.