





Σε αναβάθμιση της τιμής-στόχο για τη ΔΕΗ (σε 12μηνο ορίζοντα) προχωρά η Goldman Sachs, καθώς θεωρεί ότι έχουν σημειωθεί σημαντικά οι κίνδυνοι σε μακροοικονομικό επίπεδο για την Ελλάδα και ως εκ τούτου και για την ίδια την επιχείρηση.
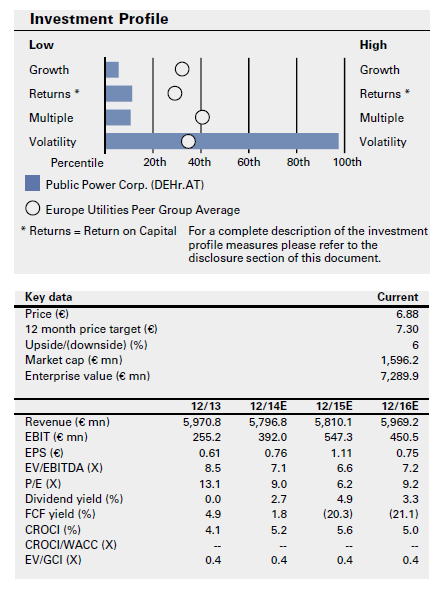
Η νέα τιμή-στόχος τοποθετείται στα 7,3 ευρώ από 4,8 ευρώ, υποδεικνύοντας δυνατότητα ανόδου κατά 6%.
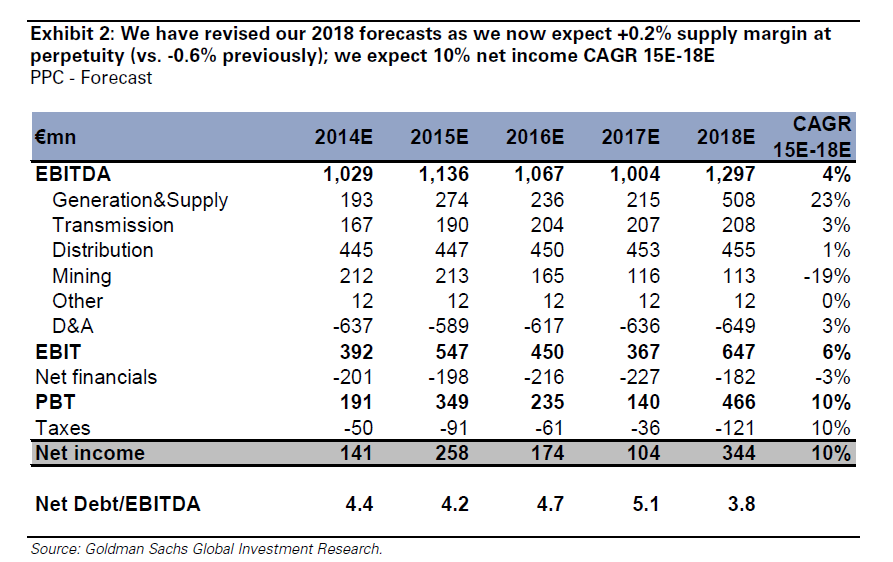
Η αναβάθμιση του οίκου αποδίδεται και στο γεγονός ότι εκτιμά πως η κερδοφορία της ΔΕΗ θα είναι καλύτερη εκ των προηγούμενων εκτιμήσεων, με προοπτική αύξηση κατά 0,2% του περιθωρίου κέρδους στον τομέα των προμηθειών από το 2018 και έπειτα.
Στα ρίσκα για τη μετοχή περιλαμβάνονται το ενδεχόμενο μεγαλύτερης κρατικής παρέμβασης στη λειτουργία της επιχείρησης, αλλαγές στο μακροοικονομικό περιβάλλον και διαφοροποιήσεις στις αποτιμήσεις των εμπορευμάτων.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.