





Σε αντίθεση με την διαδεδομένη ιδέα, η απομείωση μέρους των δανείων του επίσημου τομέα δεν είναι απαραίτητη για την αποκατάσταση της βιωσιμότητας του ελληνικού χρέους”, σημειώνει σε έκθεση της η Iniohos Advisory Services. Όπως τονίζει ο λόγος του δημόσιου χρέους είναι ένα μόνο, μεταξύ άλλων, στοιχείο αξιολόγησης. και στη περίπτωση της Ελλάδας δεν αποτελεί το πλέον ενδεικτικό κριτήριο, καθώς δεν αντικατοπτρίζει τις πολλαπλές ελαφρύνσεις που έχουν παραχωρήσει οι δανειστές. Ούτε τα ιδιαίτερα χαρακτηριστικά του δημοσίου χρέους, όπως την εκτεταμένη βαρύτητα του επίσημου τομέα (78,1% στο σύνολό του, 61,7% για EFSF και διμερή δάνεια αντίστοιχα), την μεγάλη περίοδο ωρίμανσης (16,8 έτη στο σύνολό του, 23,3 για EFSF και διμερή δάνεια αντίστοιχα), το ανταγωνιστικό χαμηλό μέσο επιτόκιο που φέρει (2,3% στο σύνολό του, 1,5% για EFSF και διμερή δάνεια αντίστοιχα) και το χαμηλό κόστος εξυπηρέτησής του ως ποσοστό του ΑΕΠ (2,5%), που καθιστούν το χρέος πιο βιώσιμο από αυτό που θα προέκυπτε από την απλή ανάγνωση του λόγου χρέους ως προς το ΑΕΠ”. Βέβαια στην έκθεση που υπογράφουν οι Γιάννης Γαλάκης και Νίκος Σκουριάς σημειώνεται πως “αυτό δεν αποκλείει επιπλέον ελαφρύνσεις στα πλαίσιο ενός νέου OSI, με την μορφή ακόμη πιο ευνοϊκών όρων στα διμερή και EFSF δάνεια, που θα βελτίωναν ακόμη περισσότερο την βιωσιμότητα του χρέους”.
Αναλυτικά η έκθεση:
Στα τέλη του 3ου τρίμηνου 2014, το ελληνικό δημόσιο χρέος ανερχόταν στο 176% του ΑΕΠ. Πολλοί, μεταξύ των οποίων και επιφανείς οικονομολόγοι, αλλά και ο ΣΥΡΙΖΑ το νέο κυβερνών κόμμα, επικαλούνται αυτό το δυσθεώρητο λόγο για να χαρακτηρίσουν το χρέος ως μη βιώσιμο. Ωστόσο, το συμπέρασμα αυτό δεν είναι τόσο αυτονόητο όσο θα μπορούσε να φανεί εκ πρώτης όψεως. Από τη μία μεριά, ένα δημόσιο χρέος μπορεί να αντικατοπτρίζει καταστάσεις εξαιρετικά διαφορετικές. Πάντοτε αποτελεί ένα στοιχείο, μεταξύ άλλων, για την αξιολόγηση της βιωσιμότητας των δημοσιονομικών οικονομικών. Από την άλλη πλευρά, η φερεγγυότητα ενός κράτους δε μπορεί να κριθεί όπως αυτή μιας επιχείρησης ή ενός νοικοκυριού, καθώς τα κράτη δεν έχουν περιορισμένο προσδόκιμο ζωής. Αφού η ικανότητά τους να αυξήσουν τα έσοδά τους είναι θεωρητικά απεριόριστη, το δημόσιο χρέος δε χρειάζεται να αποπληρωθεί στο ακέραιο. Αντιθέτως, αυτό που έχει μεγαλύτερη σημασία, είναι η ελεγχόμενη εξέλιξη του, και όχι απαραιτήτως το μέγεθός του.
Η καθαρή παρούσα αξία
Από το 2010 και την εφαρμογή ενός προγράμματος δημοσιονομικής προσαρμογής, το ελληνικό δημόσιο χρέος ως προς το ΑΕΠ αυξήθηκε σταθερά. Ούτε οι δραστικές περικοπές στις δαπάνες, ούτε οι επιπρόσθετη φορολογική επιβάρυνση, και ο επακόλουθος περιορισμός των δημοσίων ελλειμμάτων, ούτε ακόμη και η αναδιάρθρωση και η επαναγορά χρέους που οργανώθηκαν τον Μάρτιο και τον Δεκέμβριο του 2012 δεν κατέστησαν ικανά να περιορίσουν την ανοδική δυναμική του δημόσιου χρέους. Υπάρχουν πολλοί λόγοι γι’ αυτό.
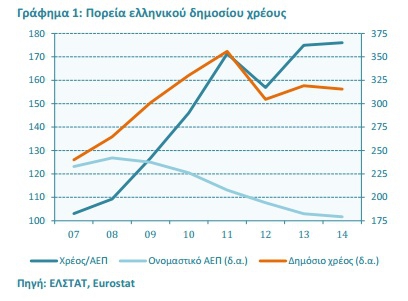
Ο πρώτος είναι ότι η δημοσιονομική προσαρμογή οδήγησε σε μια σημαντική συρρίκνωση της οικονομικής δραστηριότητας, και σε μια άνευ προηγουμένου οικονομική ύφεση και πτώση του ονομαστικού ΑΕΠ κοντά στο 25%. Χάρη στο «Private Sector Involvment» (PSI) και στο «buy-back», το ύψος του χρέους (ο αριθμητής) διαμορφώνεται μεν σε χαμηλότερα επίπεδα από το 2010, ωστόσο η πτώση του ΑΕΠ (ο παρονομαστής) είχε ως αποτέλεσμα την εκτόξευση του χρέους ως ποσοστό του ΑΕΠ (Γράφημα 1). Επιπλέον, το επιβαρυμένο οικονομικό περιβάλλον, σε συνδυασμό με τις ζημιές που επέφερε το PSI υποχρέωσε το κράτος να προβεί στην στήριξη του χρηματοοικονομικού τομέα, ανακεφαλοποίηση των συστημικών και αναδιάρθρωση των μη συστημικών τραπεζών, που κόστισε 50 δις ευρώ και διόγκωσε περαιτέρω τους δημόσιους λογαριασμούς.
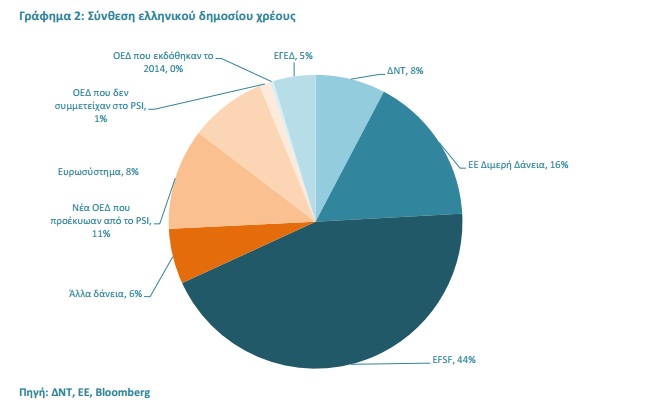
Παρά την εμφανή επιδείνωση των παραπάνω μεγεθών, θα μπορούσαμε να υποστηρίξουμε ότι η βιωσιμότητα του δημόσιου χρέους έχει βελτιωθεί σημαντικά. Διάφορα μέτρα που αποφασίστηκαν από τους πιστωτές, επίσημος τομέας και ιδιώτες δανειστές, έχουν συνδράμει στην χαλάρωση των όρων αποπληρωμής. Η ανταλλαγή του χρέους της οποίας ηγήθηκε ο ιδιωτικός τομέας, τον Μάρτιο του 2012 οδήγησε όχι μόνο σε μια παραγραφή ελαφρώς μεγαλύτερη των 100 δις ευρώ του δημοσίου χρέους, και ως εκ τούτου μια συρρίκνωση του χρέους σε ιδιωτικά χέρια (Γράφημα 2), αλλά και σε μια σημαντική περικοπή του πληρωτέου επιτοκίου και επιμήκυνση των λήξεων. Το τοκομερίδιο των νέων ομολόγων διαμορφώνεται στο 2,0% για τη περίοδο 2012-2014 και σε 3,0%, 3,65% και 4,3% για τις περιόδους 2015-2020, 2020-2021 και 2021 και μετά, αντίστοιχα. Οι πρώτες αποπληρωμές κεφαλαίου θα ξεκινήσουν το 2023 και θα ολοκληρωθούν το 2042. Από την πλευρά τους, οι δημόσιοι δανειστές (κυρίως τα κράτη μέλη της ευρωζώνης) προέβησαν επίσης σε διευκολύνσεις υπαναχωρώντας μερικώς των αρχικών τους απαιτήσεων. Οι όροι αποπληρωμής των ευρωπαϊκών διμερών δανείων (GLF ή Greek Loan Facility»), ύψους 52,9 δις ευρώ, που χορηγήθηκαν μεταξύ Μαΐου 2010 και Δεκεμβρίου 2011, τροποποιήθηκαν σημαντικά προς το καλύτερο. Αρχικά, το επιτόκιο διαμορφωνόταν σε Euribor 3 μηνών συν 300 μονάδες βάσης και οι αποπληρωμές κεφαλαίου εκτεινόταν από το 2020 μέχρι το 2026.
Μετά τις δύο προσαρμογές, τον Μάρτιο του 2011 και τον Νοέμβριου του 2012, το επιτόκιο μειώθηκε σε Euribor 3 μηνών συν 50 μονάδες βάσης και η διάρκεια εξόφλησης επιμηκύνθηκε κατά 15 έτη. Οι αποπληρωμές θα ξεκινήσουν το 2020 και θα ολοκληρωθούν το 2041. Από τον Μάρτιο του 2012 και μετά, το ελληνικό κράτος έχει λάβει επιπλέον δάνεια, ύψους 141,8 δις ευρώ, από το Ευρωπαϊκό Ταμείο Χρηματοπιστωτικής Σταθερότητας (ΕFSF). Οι όροι αυτών έχουν επίσης σε μεγάλο βαθμό μεταβληθεί προς το καλύτερο, αφού αποφασίστηκε η επέκταση των λήξεων κατά 15 έτη και η αναβολή καταβολής τόκων για 10 έτη. Από το Νοέμβριο του 2012, η μέση διάρκειά τους αγγίζει τα 30 χρόνια, και το επιτόκιο τους είναι ίσο με το κόστος της χρηματοδότησης του EFSF συν 1 μονάδα βάσης.
Επιπλέον, θα πρέπει να σημειωθεί ότι, τα όποια εισοδηματικά και κεφαλαιακά κέρδη της ΕΚΤ και των εθνικών κεντρικών τραπεζών, που προκύπτουν, από τον Μάρτιο 2012 και μετά, από το χαρτοφυλάκιο ελληνικών ομολόγων τους (27,2 δις ευρώ), θα επιστρέφονται στην Ελλάδα. Αυτό σημαίνει όχι μόνο ότι η Ελλάδα δεν πληρώνει τόκους σε αυτό το μέρος του χρέους, καθώς αυτά της αναδιανέμονται εκ των υστέρων, αλλά και ότι το χρέος της μειώνεται. Αν η Ελλάδα αποπληρώνει στην πράξη στην ονομαστική τους αξία τίτλους που το Ευρωσύστημα έχει αγοράσει στην δευτερογενή αγορά σε τιμές κάτω από το άρτιο, η διαφορά (η υπεραξία) θα επιστρέφεται.
Τα πιο πάνω αναφερόμενα στοιχεία επιβάλουν την επανεξέταση και επαναξιολόγηση του πραγματικού βάρους του ελληνικού χρέους. Σε αυτή την κατεύθυνση, επιβάλλεται και είναι χρήσιμο να υπολογιστεί η καθαρή παρούσα αξία του χρέους, καθώς αυτή επιτρέπει, πρώτον, να ληφθεί υπόψη η επέκταση της εξυπηρέτησης και αποπληρωμής του, και δεύτερον, η αποτύπωση σε σημερινές τιμές αυτού.
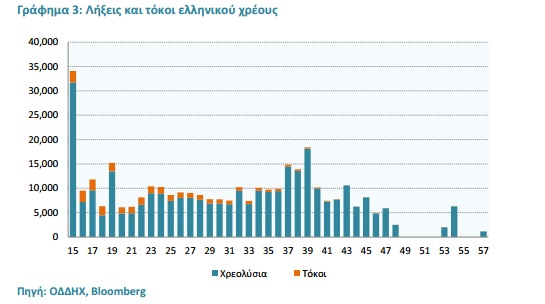
Θεωρητικά, το προεξοφλητικό επιτόκιο των μελλοντικών χρηματικών ροών, χρεολύσια και τόκοι (Γράφημα 3), πρέπει να αντιστοιχεί με το επιτόκιο στο οποίο η Ελλάδα χρηματοδοτείται υπό κανονικές συνθήκες. Τα τρέχοντα επιτόκια αγοράς, κατά πάσα πιθανότητα δεν είναι αντιπροσωπευτικά, επειδή ενσωματώνουν ένα υπέρμετρα υψηλό ασφάλιστρο κινδύνου που συνδέεται άμεσα με την παρούσα πολιτική και οικονομική αβεβαιότητα. Με βάση ένα προεξοφλητικό επιτόκιο 6,035% (χαμηλό της 15ετούς απόδοσης το 2014), η καθαρή παρούσα αξία διαμορφώνεται στο 90,6% του ΑΕΠ 2014.
Το βάρος εξυπηρέτησης του δημόσιου χρέους
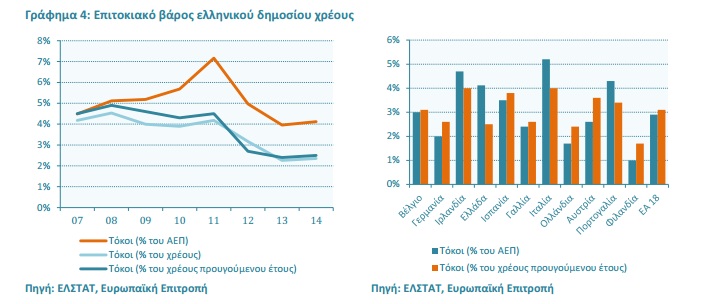
Οι πληρωμές τόκων καταδεικνύουν πως το βάρος εξυπηρέτησης του ελληνικού δημόσιου χρέους κινείται σε πολύ ανεκτά επίπεδα. Οι δαπάνες για τόκους της Ελλάδος για την εξυπηρέτηση του δημόσιου χρέους της θα φθάσουν πιθανότατα στο 4,1% του ΑΕΠ το 2014, πολύ χαμηλότερα από το 7,0% το 2011 (Γράφημα 4), ως αποτέλεσμα των ελαφρύνσεων του ιδιωτικού και επίσημου τομέα που αποφασίστηκαν και εφαρμόστηκαν το 2012 με στόχο την βελτίωση της βιωσιμότητας τους χρέους. Οι δαπάνες για τόκους, διαμορφώνονται πλέον και σε πολύ ανταγωνιστικά επίπεδα σε σχέση με τους εταίρους της ευρωπαϊκής περιφέρειας (5,0% Πορτογαλίας, 4,7% Ιταλία, 4,1% Ιρλανδία και 3,3% Ισπανία). Αν λάβει κανείς υπόψη την αναβολή στην καταβολή τόκων των δανείων του EFSF και εξαιρέσει του τόκους που θα επιστρέψει το ευρωσύστημα, η επιβάρυνση διαμορφώνεται σε ακόμη πιο ελκυστικά επίπεδα κοντά στο 2,6%, ήτοι ελαφρώς υψηλότερα από τα αντίστοιχα επίπεδα της Γερμανίας και Γαλλίας (1,9% και 2,2%, αντίστοιχα). Κανένα από τα παραπάνω στοιχεία δεν υποδηλώνει προφανώς ότι η Ελλάδα είναι ανίκανη να εξυπηρετήσει το δημόσιο χρέος της, ακόμη και αν αυτό είναι υψηλό και έχει αυξηθεί σημαντικά. Ούτε καταδεικνύει ότι η Ελλάδα αντιμετωπίζει πρόβλημα δημοσιονομικής βιωσιμότητας, καθώς άλλες χώρες της Ευρωζώνης είτε παρουσιάζουν είτε έχουν εμφανίσει ιστορικά υψηλότερο επιτοκιακό βάρος.
Σε αντίθεση με την κοινή πεποίθηση, το ελληνικό επιτοκιακό βάρος δεν είναι θεαματικά υψηλό, όπως και το
χρέος δεν κινείται ανεξέλεγκτα ανοδικά, γεγονός το οποίο οφείλεται κυρίως στην μείωση του τεκμαρτού
επιτοκίου, από 4,5% το 2011 σε 2,5% το 2014. Πλέον, αυτό διαμορφώνεται κάτω από μέσο όρο της ζώνης του
ευρώ των 18 χωρών, 2,5% έναντι 3,1%, και συγκαταλέγεται μεταξύ των χαμηλότερων, οριακά χαμηλότερο και
από αυτό της Γερμανίας. Αντικατοπτρίζει, καθυστερημένα, αλλά ουσιαστικά την βελτίωση των χρηματοδοτικών
συνθηκών που προσφέρθηκαν στην Ελλάδα το 2012.
Η δυναμική του χρέους
Η καθαρή παρούσα αξία του χρέους επιτρέπει να λάβει κανείς υπόψη του τις συνδεδεμένες με την εξόφληση και εξυπηρέτηση του χρηματικές ροές. Είναι πολύ χρήσιμο ιδιαίτερα σε μια περίπτωση όπως αυτή της Ελλάδος να ενσωματωθούν οι σημαντικές διευκολύνσεις που έχουν προσφέρει οι πιστωτές και δεν αντικατοπτρίζονται στο ύψος του χρέους. Αλλά πιο ουσιαστικά, η φερεγγυότητα ενός κράτους δεν είναι δυνατό να αναλυθεί όπως αυτή μιας επιχείρησης ή ενός νοικοκυριού. Σε γενικές γραμμές, ένα κράτος ποτέ δεν αποπληρώνει το χρέος του. Απλώς αναχρηματοδοτεί τους τίτλους που ωριμάζουν/λήγουν, γεγονός που προϋποθέτει την εμπιστοσύνη των αγορών, που στη πράξη μεταφράζεται σε λογική άσκηση δημοσιονομικής πολιτικής και δημοσιονομικά μεγέθη υπό έλεγχο. Πολύ περισσότερο από το ύψος του, αυτό που μετράει είναι η δυναμική του δημόσιου χρέους. Έτσι, ένα δημόσιο χρέος της τάξης του 60% του ΑΕΠ, με εκρηκτική ανοδική τάση είναι λιγότερο βιώσιμο από ένα δημόσιο χρέος της τάξης του 120% του ΑΕΠ που είτε έχει σταθεροποιηθεί είτε περιορίζεται. Κατά γενικό κανόνα, ένα χρέος θεωρείται βιώσιμο όταν το ποσοστό του ως προς το ΑΕΠ παρουσιάζει σταθεροποιητικές κατά μέσο όρο τάσεις. Το επίπεδο στο οποίο έχει σταθεροποιηθεί το χρέος δεν είναι αδιάφορο, εντούτοις. Όσο μεγαλύτερο είναι, τόσο υψηλότερη θα είναι η εξυπηρέτηση του, και τόσο υψηλότερα θα είναι τα απαραίτητα πρωτογενή αποτελέσματα για την σταθεροποίηση του.
Η δυναμική του χρέους εξαρτάται από δύο μεγέθη: την διαφορά μεταξύ της ονομαστικής μεγέθυνσης και του τεκμαρτού επιτοκίου, γνωστή επίσης ως φαινόμενο χιονοστιβάδας ή κρίσιμο κενό («snow-ball effect» ή «critical gap»), και το πρωτογενές ισοζύγιο. Όταν το πρώτο είναι αρνητικό, το κράτος πρέπει να παράγει πρωτογενή πλεονάσματα για να σταθεροποιηθεί ο λόγος του δημόσιου χρέους. Όταν είναι θετική, ένα πρωτογενές έλλειμμα δεν είναι ασυμβίβαστο με τη σταθεροποίηση του λόγου του δημόσιου χρέους, ενώ ένα πρωτογενές πλεόνασμα οδηγεί σε μείωση του δημοσίου χρέους.
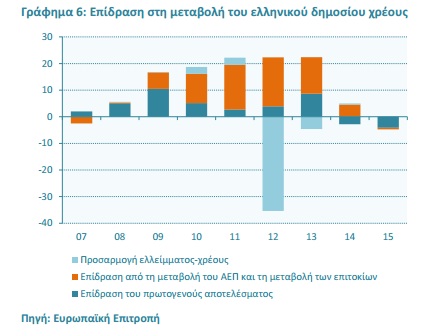
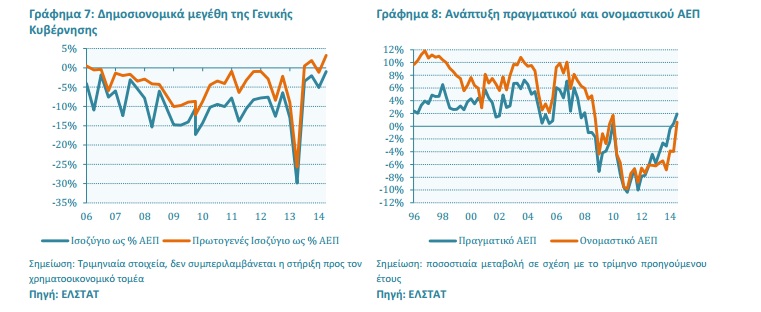
Τι ισχύει για την Ελλάδα; Ο σταδιακός περιορισμός της ύφεσης από το 2012 και η πτώση του τεκμαρτού επιτοκίου αναμένεται να συνεισφέρουν στη διαμόρφωση θετικού κρίσιμου κενού το 2015, για πρώτη φορά από το 2007 (Γράφημα 6). Επιπλέον, η Ελλάδα παρουσιάζει από το 2013 θετικό πρωτογενές πλεόνασμα (Γράφημα 7), αποτέλεσμα που εκτιμάται ότι θα ενισχυθεί τα επόμενα χρόνια καθώς αναμένεται ότι θα ισχυροποιείται η οικονομική ανάκαμψη και θα περιορίζεται το παραγωγικό κενό ή «οutput gap» (Γράφημα 8). Για το 2015, οι προβλέψεις της Ευρωπαϊκής Επιτροπής κάνουν λόγο για ένα ποσοστό αύξησης του ονομαστικού ΑΕΠ 3,3%, ένα τεκμαρτό επιτόκιο 2,4% και ένα πρωτογενές πλεόνασμα στο 4,1%. Αν επιβεβαιωθούν τα νούμερα αυτά, το δημόσιο χρέος θα μειωθεί κατά 5,8 ποσοστιαίες μονάδες. Η τάση αυτή αναμένεται να συνεχιστεί και να ενισχυθεί στα επόμενα χρόνια. Όσο η ονομαστική ανάπτυξη κινείται πάνω από 2,5% και το ελληνικό δημόσιο δημιουργεί πρωτογενή πλεονάσματα, ο λόγος χρέους ως προς το ΑΕΠ θα μειώνεται.
Είναι αυτές οι υποθέσεις ρεαλιστικές; Μετά από έξι χρόνια ύφεση και συρρίκνωση του ΑΕΠ περί το 25%, η ελληνική οικονομία φαίνεται να εισέρχεται σταδιακά σε μια φάση επανάκτησης του χαμένου εδάφους («catch-up»), η οποία θα πρέπει λογικά να μεταφραστεί σε υψηλά ποσοστά ανάπτυξης. Δεδομένου ότι το διαθρωτικό δημοσιονομικό ισοζύγιο είναι σημαντικά πλεονασματικό, η ενίσχυση της οικονομικής δραστηριότητας θα συμβαδίζει με υψηλά πρωτογενή πλεονάσματα.
Νέες ελαφρύνσεις του χρέους
Αντίθετα με τα όσα ισχυρίζονται πολλοί, ότι το ελληνικό χρέος είναι μη βιώσιμο και ότι ένα κούρεμα είναι αναπόφευκτο, τα δεδομένα καταδεικνύουν ξεκάθαρα το αντίθετο ή τουλάχιστον ότι δεν είναι τόσο προφανής η μη βιωσιμότητά του. Το δημόσιο χρέος ως ποσοστό του ΑΕΠ έχει σταθεροποιηθεί το τελευταίο διάστημα και μάλλον είναι πολύ κοντά η ώρα που θα ξεκινήσει η αρνητική του τροχιά. Αν η χωρά εξακολουθήσει να δημιουργεί πρωτογενή πλεονάσματα και το επιτοκιακό βάρος παραμείνει στα παρόντα επίπεδα, το χρέος θα πέσει, ίσως με εξαιρετικά αργούς ρυθμούς, έστω και αν το ονομαστικό ΑΕΠ ανακάμψει με μέτριους ρυθμούς ή παραμείνει και στάσιμο.
Παρ’ όλα αυτά, το ύψος του αναμφισβήτητα αποτελεί ένα σοβαρό φορτίο για την Ελλάδα. Ακόμα και μετά τα μέτρα ελάφρυνσης του χρέους που εφαρμόστηκαν από το 2012, οι τόκοι εξακολουθούν να αντιπροσωπεύουν το 4% του ΑΕΠ, ή περίπου το 9% των εσόδων, έναντι 2,7% και 6% αντίστοιχα κατά μέσο όρο για την ζώνη του ευρώ. Επιπλέον, τα οικονομικά κόστη είναι σημαντικά. Το κράτος υποχρεώνεται να περιορίσει τις δημόσιες επενδύσεις, γεγονός που μακροπρόθεσμα θα επιδράσει αρνητικά τους δυνητικούς ρυθμούς ανάπτυξης, ενώ παράλληλα τα μέσα αντιμετώπισης απροσδόκητων κραδασμών μειώνονται. Πέρα από την πολιτική αβεβαιότητα, τα στοιχεία αυτά επηρεάζουν αρνητικά την πρόσβαση της χώρας στις αγορές κεφαλαίων και κατά συνέπεια πλήττουν την ικανότητά αναχρηματοδότησης του χρέους.
Τον Νοέμβριο του 2012, οι αρχηγοί κρατών και οι κυβερνήσεις της ζώνης του ευρώ δεσμεύτηκαν να λάβουν περαιτέρω μέτρα ελάφρυνσης του ελληνικού χρέους με στόχο μέχρι το 2026 την μείωση του ποσοστού του ως προς το ΑΕΠ στο 110% όταν και εφόσον η Ελλάδα θα είχε πετύχει πρωτογενές πλεόνασμα. Οι διαπραγματεύσεις έπρεπε να είχαν ήδη ξεκινήσει αλλά η κωλυσιεργία των ευρωπαίων εταιρών, με πρόφαση την μη επίτευξη κάποιων προαπαιτούμενων, καθυστέρησαν την έναρξη των συζητήσεων, πριν οι πρόσφατες πολιτικές εξελίξεις τις αναβάλουν.
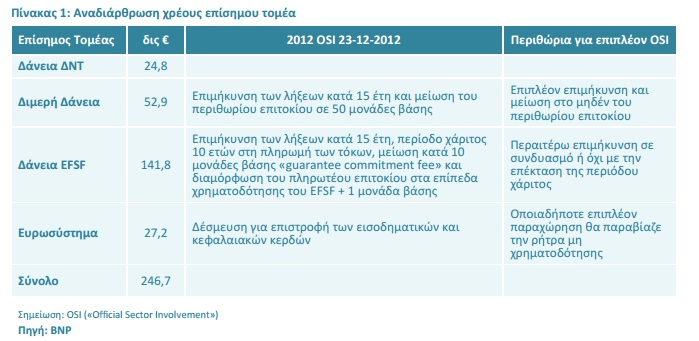
Η αναδιάρθρωση του ελληνικού χρέους, και πιο συγκεκριμένα του επίσημου τομέα εκτός ΔΝΤ, θα βρεθεί σίγουρα στην ημερήσια διάταξη το 2015, ιδιαίτερα μετά τη νίκη της Αριστεράς στις βουλευτικές εκλογές της 25ης Ιανουαρίου. Νέες επεκτάσεις της ωριμότητας των ευρωπαϊκών δανείων και χαμηλότερα επιτόκια για τα διμερή δάνεια συγκαταλέγονται μεταξύ των δυνητικών και πιθανών επιλογών (Πίνακας 1).
Νέοι ευνοϊκότεροι όροι στα δάνεια θα είχαν τη δυνατότητα να ξεκαθαρίσουν περαιτέρω τον ορίζοντα και να επιταχύνουν την επιστροφή της Ελλάδας στις αγορές, που έχει ανασταλεί από το περασμένο καλοκαίρι μετά την επιδείνωση του πολιτικού κλίματος και την αύξηση της πολιτικής αβεβαιότητας.
Σίγουρα οι οποιεσδήποτε παροχές/ελαφρύνσεις δεν θα μπορούσαν να χρησιμοποιηθούν από την νέα κυβέρνηση με σκοπό τον επαναπροσδιορισμό και την μεταβολή την δημοσιονομικής πολιτικής. Θα δοθούν εφόσον η νέα κυβέρνηση δεσμευτεί ότι θα συνεχίσει την δημοσιονομική προσαρμογή. Κατά την άποψή μας, δεν αποκλείεται μια χαλάρωση των πολύ απαιτητικών και υπέρμετρα φιλόδοξων δημοσιονομικών στόχων, και μια έμφαση στην επιτάχυνση της εφαρμογής των διαρθρωτικών μεταρρυθμίσεων που θα καθιστούσαν το έδαφος πιο εύφορο στην επιχειρηματικότητα και θα συνέδραμαν στη βελτίωση της ανταγωνιστικότητας και της ελκυστικότητας της ελληνικής οικονομίας.
Δεδομένου ότι τα επιτόκια είναι ήδη χαμηλά, πέρα από τις όποιες νέες ελαφρύνσεις, προτεραιότητα και έμφαση πρέπει να δοθεί στην επιτάχυνση των ρυθμών ονομαστικής μεγέθυνσης της οικονομίας, καθώς αυτή θα συνεισφέρει καταλυτικά και σημαντικά στην συρρίκνωση του χρέους, ενώ παράλληλα θα συνεισφέρει στην επίτευξη πρωτογενών πλεονασμάτων.
Συμπερασματικά, σε αντίθεση με την διαδεδομένη ιδέα, η απομείωση μέρους των δανείων του επίσημου τομέα δεν είναι απαραίτητη για την αποκατάσταση της βιωσιμότητας του ελληνικού χρέους. Ο λόγος του δημόσιου χρέους είναι ένα μόνο, μεταξύ άλλων, στοιχείο αξιολόγησης. Στην περίπτωση της Ελλάδας δεν αποτελεί το πλέον ενδεικτικό κριτήριο, καθώς δεν αντικατοπτρίζει τις πολλαπλές ελαφρύνσεις που έχουν παραχωρήσει οι δανειστές. Ούτε τα ιδιαίτερα χαρακτηριστικά του δημοσίου χρέους, όπως την εκτεταμένη βαρύτητα του επίσημου τομέα (78,1% στο σύνολό του, 61,7% για EFSF και διμερή δάνεια αντίστοιχα), την μεγάλη περίοδο ωρίμανσης (16,8 έτη στο σύνολό του, 23,3 για EFSF και διμερή δάνεια αντίστοιχα), το ανταγωνιστικό χαμηλό μέσο επιτόκιο που φέρει (2,3% στο σύνολό του, 1,5% για EFSF και διμερή δάνεια αντίστοιχα) και το χαμηλό κόστος εξυπηρέτησής του ως ποσοστό του ΑΕΠ (2,5%), που καθιστούν το χρέος πιο βιώσιμο από αυτό που θα προέκυπτε από την απλή ανάγνωση του λόγου χρέους ως προς το ΑΕΠ. Αυτό δεν αποκλείει επιπλέον ελαφρύνσεις στα πλαίσιο ενός νέου OSI, με την μορφή ακόμη πιο ευνοϊκών όρων στα διμερή και EFSF δάνεια, που θα βελτίωναν ακόμη περισσότερο την βιωσιμότητα του χρέους.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.