


Η Ευρώπη διαθέτει σήμερα ισχυρότερους μηχανισμούς προστασίας απέναντι σε μια κρίση δημόσιου χρέους από εκείνους που είχε πριν από δεκαπέντε χρόνια. Αυτό, ωστόσο, δεν σημαίνει ότι μπορεί να αποκλειστεί μια νέα κρίση, ούτε ότι οι χώρες που κατάφεραν να ξεπεράσουν τις δυσκολίες του παρελθόντος έχουν εξασφαλίσει οριστικά τη βιωσιμότητα των δημόσιων οικονομικών τους.
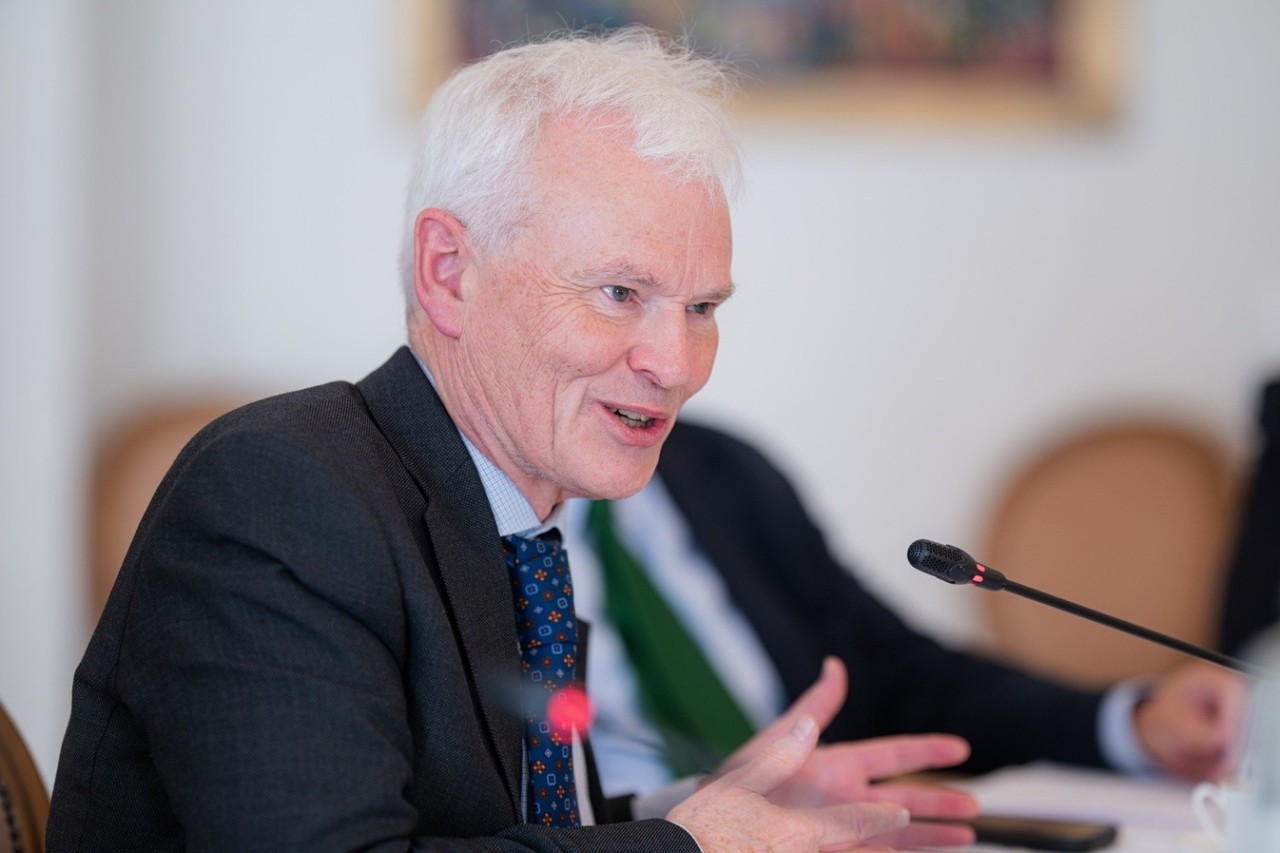
Αυτό είναι το βασικό μήνυμα του Κρέον Μπάτλερ, επικεφαλής του Προγράμματος Παγκόσμιας Οικονομίας και Χρηματοοικονομικών του βρετανικού think tank Chatham House, ο οποίος, μιλώντας στο newmoney, αναγνωρίζει τη σημαντική πρόοδο της ελληνικής οικονομίας, αλλά προειδοποιεί ότι ο εφησυχασμός θα ήταν λάθος.
«Δεν πιστεύω ότι καμία χώρα έχει την πολυτέλεια να εφησυχάζει σε αυτό το ζήτημα. Επομένως, θεωρώ ότι θα ήταν λάθος να πούμε πως αυτό δεν αποτελεί πρόβλημα για εμάς. Κάθε χώρα πρέπει να παραμένει προσηλωμένη στην ανάγκη διατήρησης της βιωσιμότητας του χρέους της», τονίζει, απαντώντας σε ερώτηση για το εάν η Ελλάδα έχει αφήσει οριστικά πίσω της την κρίση χρέους.
Η εκτίμησή του έχει ιδιαίτερη βαρύτητα, καθώς ο Μπάτλερ διαθέτει πολυετή εμπειρία στον σχεδιασμό και την άσκηση οικονομικής πολιτικής. Έχει διατελέσει σύμβουλος του Βρετανού πρωθυπουργού για διεθνή οικονομικά ζητήματα, έχει συμμετάσχει στην προετοιμασία των συνόδων G7 και G20, ενώ προηγουμένως είχε υπηρετήσει σε ανώτερες θέσεις στην Τράπεζα της Αγγλίας και στο βρετανικό υπουργείο Οικονομικών.
Μπορεί να επιστρέψει μια κρίση χρέους στην Ευρώπη;
Σε αυτό το ερώτημα, ο Μπάτλερ υπογραμμίζει ότι η αποτροπή της εξαρτάται από τις αποφάσεις των κυβερνήσεων και την αποτελεσματικότητα των ευρωπαϊκών θεσμών.
«Πιστεύω ότι, εφόσον οι αρμόδιες αρχές λάβουν τα απαραίτητα μέτρα, μια κρίση μπορεί ασφαλώς να αποφευχθεί», αναφέρει και προσθέτει ότι η Ευρώπη βρίσκεται σε καλύτερη θεσμική θέση από ό,τι κατά την προηγούμενη κρίση.
«Από την παγκόσμια χρηματοπιστωτική κρίση και μετά, έχουν πραγματοποιηθεί πάρα πολλές μεταρρυθμίσεις στην Ευρώπη. Δημιουργήθηκε ο Ευρωπαϊκός Μηχανισμός Σταθερότητας, ενισχύθηκε η συνολική ευθύνη της Ευρωπαϊκής Κεντρικής Τράπεζας για την εποπτεία του τραπεζικού συστήματος. Οι μεταρρυθμίσεις αυτές δεν έχουν ολοκληρωθεί και εξακολουθούν να υπάρχουν πράγματα που πρέπει να γίνουν.
Ωστόσο, προσφέρουν σημαντική προστασία στην Ευρώπη απέναντι σε μια κρίση όπως εκείνη που αντιμετώπισε στο παρελθόν».
Και καταλήγει: «Αυτό, όμως, δεν σημαίνει ότι πρέπει με οποιονδήποτε τρόπο να εφησυχάζουμε».
Αναφερόμενος στις χώρες που αντιμετωπίζουν τις μεγαλύτερες πιέσεις, ο Μπάτλερ ξεχωρίζει τη Γαλλία. «Νομίζω ότι οι περισσότεροι θα θεωρούσαν την κατάσταση στη Γαλλία μία από τις πιο κρίσιμες αυτή τη στιγμή», επισημαίνει, διευκρινίζοντας πάντως ότι οι γαλλικές αρχές έχουν τη δυνατότητα να λάβουν τα αναγκαία μέτρα, αξιοποιώντας και το ευρύτερο ευρωπαϊκό πλαίσιο προστασίας.
Για τον Μπάτλερ, καθοριστικός παράγοντας για τη μακροπρόθεσμη βιωσιμότητα του δημόσιου χρέους είναι η ενίσχυση της οικονομικής ανάπτυξης. Όπως εξηγεί, παρά τις διαφορετικές προσεγγίσεις των κυβερνήσεων ως προς τα μέσα επίτευξής της, η ανάγκη για υψηλότερους ρυθμούς ανάπτυξης αποτελεί κοινή προτεραιότητα. «Τελικά, το κλειδί είναι η αύξηση του ρυθμού ανάπτυξης. Και πιστεύω ότι αυτό ισχύει ευρύτερα στην Ευρώπη», καταλήγει.
Ελλάδα: Η πρόοδος και η προειδοποίηση
Ο Μπάτλερ αναγνωρίζει ότι η ελληνική οικονομία έχει καταγράψει σημαντική πρόοδο μετά την κρίση, τόσο ως προς την ανάπτυξη όσο και ως προς τη διαχείριση των υποχρεώσεών της.
«Πιστεύω ότι η ελληνική οικονομία τα έχει πάει πολύ καλά στη μεταμνημονιακή περίοδο, τόσο όσον αφορά την τόνωση της ανάπτυξης όσο και την αντιμετώπιση του προβλήματος του χρέους, με τη βοήθεια του πλαισίου που δημιουργήθηκε από την Ευρωπαϊκή Ένωση και των πολύ χαμηλών επιτοκίων που συνδέονται με αυτό το χρέος», αναφέρει.
«Επομένως, μέχρι στιγμής, τα πράγματα έχουν πάει καλά», προσθέτει.
Ωστόσο, η θετική αξιολόγηση συνοδεύεται από μια σαφή προειδοποίηση.
«Δεν πιστεύω ότι καμία χώρα έχει την πολυτέλεια να εφησυχάζει σε αυτό το ζήτημα. Θα ήταν λάθος να πούμε ότι δεν μας αφορά. Κάθε χώρα πρέπει να εξακολουθήσει να επικεντρώνεται στην ανάγκη να διατηρεί τη βιωσιμότητα του χρέους της».
Ο λογαριασμός της ποσοτικής χαλάρωσης
Ο Μπάτλερ αναδεικνύει μια ευρύτερη πρόκληση για τις ευρωπαϊκές οικονομίες: οι συνέπειες των υψηλών επιτοκίων δεν περιορίζονται στο αυξημένο κόστος νέου δανεισμού και αναχρηματοδότησης του δημόσιου χρέους, αλλά επεκτείνονται και σε πολιτικές που εφαρμόστηκαν σε ένα εντελώς διαφορετικό νομισματικό περιβάλλον.
Μια λιγότερο γνωστή συνέπεια της ανόδου των επιτοκίων αφορά τα προγράμματα ποσοτικής χαλάρωσης (Quantitative Easing – QE), την πολιτική με την οποία οι κεντρικές τράπεζες αγόρασαν μεγάλες ποσότητες κρατικών ομολόγων για να στηρίξουν τις οικονομίες μετά τη χρηματοπιστωτική κρίση και κατά την πανδημία.
Ο Μπάτλερ εξηγεί ότι η αλλαγή του περιβάλλοντος των επιτοκίων έχει αντιστρέψει το οικονομικό αποτέλεσμα αυτών των αγορών για την Τράπεζα της Αγγλίας.
«Η ποσοτική χαλάρωση περιλάμβανε την αγορά πολύ μεγάλου αριθμού βρετανικών κρατικών ομολόγων από την Τράπεζα της Αγγλίας. Στην αρχική φάση, η απόδοση αυτών των ομολόγων ήταν υψηλότερη από το κόστος της χρηματοδότησης που χρησιμοποιούσε η τράπεζα για να τα αγοράσει».
Σήμερα, όμως, η εικόνα έχει αλλάξει.
«Έχουμε φτάσει πλέον στο σημείο όπου αυτή η σχέση αντιστρέφεται. Η απόδοση των ομολόγων είναι χαμηλότερη από το κόστος χρηματοδότησής τους. Έτσι, ενώ μέχρι πρότινος είχαμε μια περίοδο θετικών ταμειακών ροών, τώρα έχουμε περάσει σε μια περίοδο αρνητικών ταμειακών ροών».
Σύμφωνα με επίσημα στοιχεία που παρουσίασε η βρετανική κυβέρνηση, από τον Οκτώβριο του 2022 το βρετανικό υπουργείο Οικονομικών έχει μεταφέρει 110,72 δισ. στερλίνες στην Τράπεζα της Αγγλίας για την κάλυψη ζημιών που σχετίζονται με το πρόγραμμα αγοράς ομολόγων. Οι μεταφορές αυτές περιλαμβάνουν τόσο το καθαρό κόστος τόκων όσο και ζημιές από πωλήσεις και λήξεις ομολόγων.
«Το συνολικό καθαρό κόστος της ποσοτικής χαλάρωσης μπορεί να είναι ουδέτερο. Οι εκτιμήσεις, όταν υπολογίζονται σε όρους καθαρής παρούσας αξίας, μπορεί να είναι είτε θετικές είτε αρνητικές. Αυτό που γνωρίζουμε είναι ότι βρισκόμαστε στη φάση κατά την οποία οι ταμειακές ροές θα είναι αρνητικές» σημειώνει ο Μπάτλερ.
Η πίεση αναμένεται να συνεχιστεί. Σύμφωνα με τις προβλέψεις του βρετανικού Office for Budget Responsibility τον Μάρτιο του 2026, οι μεταφορές από το υπουργείο Οικονομικών προς το πρόγραμμα αγοράς ομολόγων εκτιμάται ότι θα φτάσουν τα 15,5 δισ. στερλίνες το οικονομικό έτος 2026-27 και τα 18,4 δισ. το 2027-28.
Αντίστοιχες πιέσεις και στην υπόλοιπη Ευρώπη;
Η εμπειρία του Ηνωμένου Βασιλείου εγείρει το ερώτημα εάν αντίστοιχες επιβαρύνσεις αντιμετωπίζει και η Ευρώπη.
«Δεν γνωρίζω σε βάθος την κατάσταση στην Ευρώπη», διευκρινίζει ο Μπάτλερ, επισημαίνοντας πάντως ότι η άνοδος των επιτοκίων επηρεάζει το κόστος χρηματοδότησης των προγραμμάτων ποσοτικής χαλάρωσης.
Ξεκαθαρίζει, ωστόσο, ότι αυτό δεν σημαίνει πως η πολιτική ήταν λανθασμένη: «Σημαίνει απλώς ότι περάσαμε από μια φάση κατά την οποία είχε θετικό αποτέλεσμα σε μια φάση κατά την οποία το αποτέλεσμα είναι αρνητικό».
«Υποψιάζομαι ότι όλες οι χώρες που εφάρμοσαν ποσοτική χαλάρωση αντιμετωπίζουν σήμερα αυτή την κατάσταση», καταλήγει.
Διαβάστε ακόμη
Τι είναι η «Μητέρα όλων των Βομβών» το υπερόπλο με το οποίο ο Τραμπ απειλεί να αφανίσει το Ιράν
Καφές: Μεγαλύτερη προσφορά, ίδια ακρίβεια – Γιατί οι καταναλωτές δεν θα δουν διαφορά
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ