




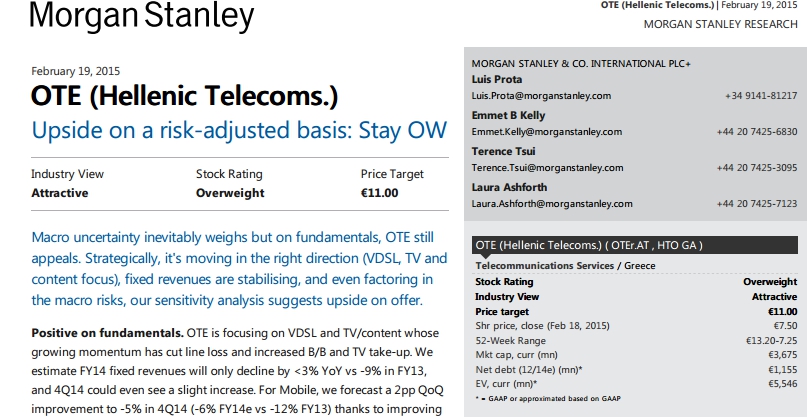

Η μετοχή του ΟΤΕ παραμένει ελκυστική λέει η Morgan Stanley σε σημερινή έκθεσή της στην οποία δίνει τιμή στόχο τα 11 ευρώ (βασικό σενάριο).
Σύμφωνα με τις εκτιμήσεις των αναλυτών, για το σύνολο του 2014 τα προσαρμοσμένα έσοδα αναμένεται να υποχωρήσουν κατά λιγότερο από 3%, όταν το 2013 είχαν υποχωρήσει κατά 9%, ενώ μάλιστα στο δ τρίμηνο ενδεχομένως να σημειωθεί και αύξηση.
Η Morgan Stanley δίνει σύσταση overweight για τη μετοχή του ΟΤΕ γιατί όπως λέει ο οργανισμός ακολουθεί σωστή στρατηγική και έχει επικεντρωθεί στο VSDL αλλά και στην τηλεόραση.
Τα κέρδη αναμένεται να σταθεροποιηθούν το 2015 ενώ οι ελεύθερες ταμειακές ροές αναμένεται να αυξηθούν στα 636 εκατ. Ευρώ, πάνω από το στόχο των 500 εκατ. Για το σύνολο του 2014.
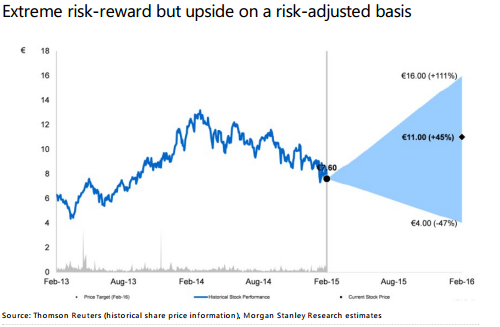
Όπως εξηγεί, στο βασικό σενάριο η τιμή στόχος τοποθετείται στα 11 ευρώ, ενώ στο αισιόδοξο (bull) ανεβαίνει στα 16 ευρώ και στο απαισιόδοξο (bear) στα 4 ευρώ.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.