




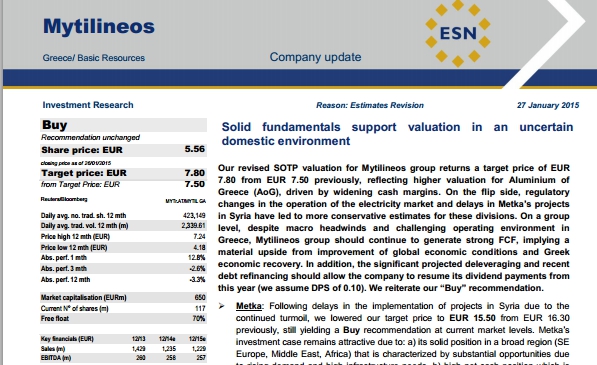

Νέα, υψηλότερη τιμή-στόχο για τη μετοχή τη μετοχή της Μυτιληναίος στα 7,8 από 7,5 ευρώ προηγουμένως, θέτει η IBG σε νέα έκθεσή της στην οποία διατηρεί τη σύσταση “buy”.Η αύξηση στην τιμή-στόχο αντανακλά την υψηλότερη αποτίμηση για την Αλουμίνιον της Ελλάδος, λόγω των υψηλότερων περιθωρίων.
Όπως σημειώνει η χρηματιστηριακή, τα ισχυρά θεμελιώδη της εταιρείας στηρίζουν την κεφαλαιοποίηση σε ένα αβέβαιο εγχώριο περιβάλλον.
Ο όμιλος θα συνεχίσει να παράγει ισχυρές ελεύθερες ταμειακές ροές, υποδηλώνοντας σημαντικό περιθώριο βελτίωσης. Για το σύνολο του 2014 υπολογίζονται στα 260 εκατ. Ευρώ, ενώ το καθαρό χρέος του ομίλου αναμένεται να μειωθεί στα 324 εκατ. Ευρώ από τα 510 εκατ. Ευρώ που ήταν στο τέλος του 2013.
Ο περιορισμός του χρέους, θα συνεχίσει να μειώνεται και φέτος με τις εκτιμήσεις των αναλυτών να κάνουν λόγο ότι θα φθάσει τα 250 εκατ. Ευρώ στο τέλος του 2015.
Παράλληλα, σύμφωνα με την IBG, η προβλεπόμενη σημαντική απομόχλευση αλλά και η πρόσφατη αναχρηματοδότηση του δανεισμού της εταιρείας θα επιτρέψουν τη διανομή μερίσματος ήδη από φέτος, που εκτιμάται στα 0,10 ευρώ ανά μετοχή.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.