





Σε μείωση της τιμής στόχου στα 7 ευρώ από 8,70 ευρώ προηγουμένως προχωρά για τη μετοχή του Ομίλου Μυτιληναίου η Euroxx, διατηρώντας αμετάβλητη τη σύσταση Overweight.
Όπως σημειώνει η χρηματιστηριακή, μειώνει την τιμή στόχο κυρίως λόγω της χαμηλότερης αποτίμησης της Aλουμίνιον Ελλάδος και της Μέτκα, που, όπως αναφέρει, αντισταθμίζουν με το παραπάνω τις αναβαθμίσεις στον κλάδο ενέργειας. Βραχυπρόθεσμα αναμένει ότι η τιμή της μετοχής θα συνεχίσει να εξαρτάται από τις εσωτερικές πολιτικο-μακροοικονομικές εξελίξεις. Εκτιμά πάντως ότι για το 2016, ένα νέο συμβόλαιο για την παροχή φυσικού αερίου με ευνοϊκούς όρους και μια τελική διευθέτηση στη μακρά διένεξη με τη ΔΕΗ για τα τιμολόγια θα μπορούσαν να της δώσουν ώθηση για σημαντικές επιδόσεις.
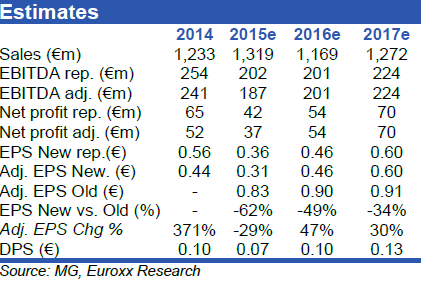
Η Euroxx περικόπτει επίσης τις εκτιμήσεις για τα κέρδη του δ΄ τριμήνου 2015 του ομίλου.
Ωστόσο τονίζει ότι παρά τη μείωση των προβλέψεων η δυναμική των κερδών παραμένει θετική.
Για το 2015 τα προσαρμοσμένα καθαρά κέρδη προβλέπεται να ανέλθουν στα 37 εκατ. και ο τζίρος στα 1,31 δισ. ευρώ.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.