





Σταθερά σύσταση «αγορά» για τη μετοχή της Μυτιληναίος διατηρούν οι επενδυτικοί οίκοι Kepler Cheuvreux και Woods, υπογραμμίζοντας ότι διαπραγματεύεται χαμηλότερα από την αξία της, ενώ την ίδια ώρα ο όμιλος διαθέτει το συγκριτικό πλεονέκτημα «εξάρτησης» από αγορές εκτός της ελληνικής.
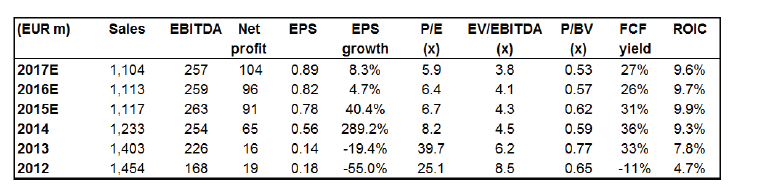
Σύμφωνα με την Kepler Cheuvreux – η οποία τοποθετεί την τιμή-στόχο για τη μετοχή του ελληνικού ομίλου στα 9,50 ευρώ – μπορεί οι τάσεις, κυρίως στην ελληνική αγορά, να είναι αρνητικές για το σύνολο του κλάδου και όχι μόνο για τη Μυτιληναίος, αλλά υπάρχει σαφής περιορισμός του ενδεχομένου να ασκηθούν ισχυρές πιέσεις στη μετοχή.
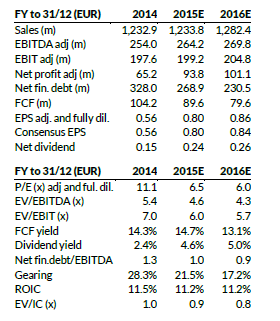
Αντιστοίχως η Woods, η Μυτιληναίος έχει υψηλές πιθανότητες να επιτύχει κέρδη προ φόρων, τόκων και αποσβέσεων υψηλότερα από αυτά που «κατέκτησε» το 2014 και είχαν αγγίξει το επίπεδο των 254 εκατ. ευρώ. Επίσης προστίθεται ότι η μετοχή του ομίλου θα συνεχίσει να ακολουθεί καλύτερη πορεία από τις αντίστοιχες των ανταγωνιστικών της εταιρειών εντός Ελλάδας, καθώς διαθέτει ισχυρή έκθεση σε ξένες αγορές, γεγονός που μπορεί να τη βοηθήσει να καλύψει τις όποιες απώλειες υπάρξουν στην εγχώρια αγορά. Η Woods τοποθετεί την τιμή στόχο στα 8,50 ευρώ.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.