





Η πώληση της Finansbank θα ενισχύσει τη ρευστότητα και τα Κεφάλαια της Εθνικής Τράπεζας την ίδια ώρα όμως θα αυξήσει σημαντικά την εξάρτηση του ομίλου απ’ την ελληνική αγορά, η οποία είναι σε κρίση, παρατηρεί ο οίκος Moody’s που κατά τα άλλα χαρακτηρίζει «Credit Positive» την απόφαση.
Αν και η Εθνική πουλά την Finansbank στην Qatar National Bank προς 2,75 δισ ευρώ, με ζημιά δηλαδή 780 εκατ. ευρώ, και παράλληλα θα συρρικνώσει σημαντικά τα όρια της γεωγραφικής διαφοροποίησης των περιουσιακών στοιχείων και των κερδών της Εθνικής, η συναλλαγή είναι «θετική πιστοληπτικά» καθώς θα ενισχύσει σημαντικά τη ρευστότητα και τα Κεφάλαια.
Η συμφωνία που υπεγράφη στις 21 Δεκεμβρίου, συμπεριλαμβάνει την πώληση μεριδίου 99,8% στην QNB, καθώς και την αποπληρωμή εκ μέρους της QNBμη εξασφαλισμένου ομολογιακού δανείου ύψους 910 εκατ. δολ. Από την Εθνική προς την Finansbank. Κάτι που σημαίνει ότι η Εθνική θα λάβει ρευστότητα ύψους 3,5 δισ ευρώ που θα της επιτρέψουν να αποπληρώσει τα ακριβά CoCos ύψους 2 δισ ευρώ προς το ΤΧΣ που χρησιμοποιήθηκαν ως μέρος για την ανακεφαλαιοποίηση της συνολικού ύψους 4,6 δισ ευρώ τον περασμένο Δεκέμβριο.
Η Εθνική περιμένει να λάβει τα Κεφάλαια απ’ την QNB στο α’ εξάμηνο του 2016, αφού λάβει την απαραίτητη έγκριση των αρμόδιων ρυθμιστικών Αρχών.
Επιπρόσθετα η Εθνική θα είναι σε θέση να μειώσει την έκτακτη χρηματοδότηση που έχει λάβει μέσω του προγράμματος ELA απ’ την ΤτΕ. Κάτι που σημαίνει ότι θα μειώσει παράλληλα το κόστος χρηματοδότησης της τράπεζας φέτος, υποστηρίζοντας έτσι τα καθαρά περιθώρια κέρδους αλλά και την ίδια την κερδοφορία την ώρα που θα μειωθούν τα έσοδα λόγω της πώλησης της Finansbank.
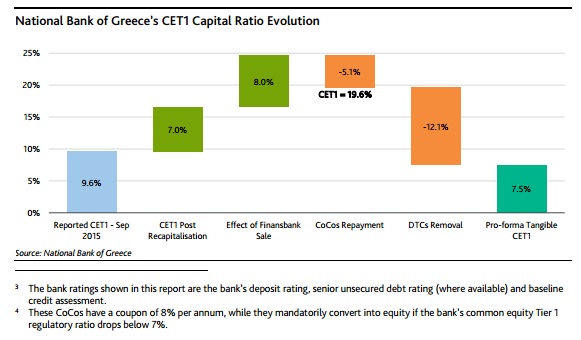
Επίσης απ’ την πώληση, σημειώνουν οι αναλυτές της Moody’s, θα ευνοηθούν η ποιότητα και ο βαθμός των Κεφαλαίων της τράπεζας με το δείκτη CET1 πιθανόν να αυξάνεται πάνω από 600 μ.β., στο 19,6% περίπου, εξαιρώντας τα CoCos.
Αυτός θα είναι και ο μεγαλύτερος δείκτης Κεφαλαιακής επάρκειας μεταξύ των ελληνικών τραπεζών , παρέχοντας ένα επιπρόσθετο μαξιλάρι ασφαλείας για την απορρόφηση ζημιών στους πιστωτές της τράπεζας.
Ωστόσο, πάνω απ’ το 60% των Κεφαλαίων της Εθνικής θα εξακολουθήσουν να προέρχονται απ’ την αναβαλλόμενη φορολογία και τα οποία θα μπορούν να μετατραπούν σε φορολογικές απαιτήσεις. Αυτά το Κεφάλαια το Σεπτέμβριο του 2015 ήταν 4,9 δισ ευρώ.
Για τους αναλυτές του οίκου Moody’s αυτό το μεγάλο μερίδιο αποτελεί και κεφαλαιακή αδυναμία για την Εθνική.
Και αυτό καθώς εξαιρώντας κανείς τα Κεφάλαια της αναβαλλόμενης φορολογίας ο δείκτης Κεφαλαιακής επάρκειας CET1 πέφτει στο 7,5%. Πριν την ανακεφαλαιοποίηση και την πώληση της Finansbank, το Σεπτέμβριο του 2015, ο δείκτης είχε υποχωρήσει στο 1,5%.
Σύμφωνα με τον οίκο, η πώληση της Finansbank θα περιορίσει σημαντικά την γεωγραφική διασπορά των περιουσιακών στοιχείων και των κερδών της Εθνικής, αυξάνοντας σημαντικά την έκθεση της τράπεζας στην Ελλάδα. Αν και η λειτουργία της τουρκικής θυγατρικής της εθνικής αναλογούσε στο 34% των περιουσιακών στοιχείων του ομίλου που ενείχαν ρίσκο, απέφερε το 42% των δομικών εσόδων και παράλληλα συνείσφερε σημαντικά στην κερδοφορία κατά την τελευταία δεκαετία. Ως αποτέλεσμα η πιστοληπτική θέση της Εθνικής θα εξαρτάται σε μεγάλο βαθμό πλέον απ’ τις επιδόσεις της στην Ελλάδα, όπου τα μη εξυπηρετούμενα δάνεια είχαν φθάσει το Σεπτέμβριο του 2015 στο 33,8% του συνολικού δανειακού χαρτοφυλακίου και παράλληλα οι προκλήσεις και τα ρίσκα εξακολουθούν να είναι σημαντικά.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.