





Το ενδεχόμενο εξόδου της Ελλάδας από το ευρώ δεν αποτελεί πια έναν μικρό, αμελητέο κίνδυνο, σημειώνει η Morgan Stanley. Οι παράγοντες που καθορίζουν το να υπάρχει μεγάλος ή μικρός κίνδυνος για Grexit είναι οι εξής:
α) οι πολιτικές διαπραγματεύσεις και β) το πώς βλέπουν οι Ευρωπαίοι πολιτικοί τον κίνδυνο μετάδοσης (υψηλό ή χαμηλό) και τα επακόλουθα (σαρωτικά ή διαχειρίσιμα).
Όπως επισημαίνει η Morgan το Grexit δεν αποτελεί το βασικό της σενάριο, καθώς επισημαίνει ότι υπάρχει ακόμα κίνητρο τόσο για τους δανειστές όσο και για τους δανειζόμενους να συνεχίσουν τη διαπραγμάτευση και να φτάσουν σε μια λύση που να επιτρέπει την παραμονή της Ελλάδας στην Ευρωζώνη. Ωστόσο, η έκθεση προειδοποιεί ότι δεν μπορεί να αποκλειστεί ως ενδεχόμενο.
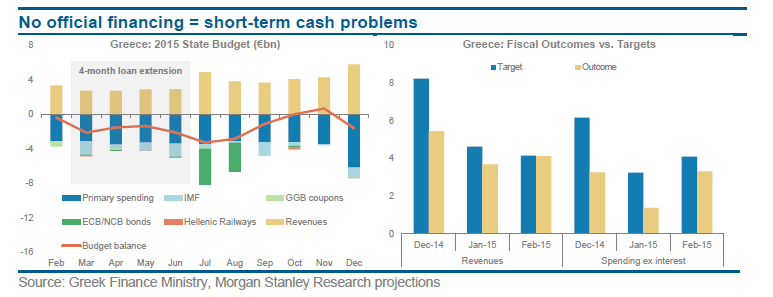
Δεν υπάρχει η εκτίμηση ότι η Ελλάδα ΘΕΛΕΙ να φύγει από το ευρώ, ωστόσο ένα σοβαρό “παραπάτημα” θα μπορούσε να την αναγκάσει να το πράξει. Το ελληνικό μαξιλάρι ρευστότητας συρρικνώνεται ραγδαία, καθώς η συνεχιζόμενη ύφεση σημαίνει ότι τα έσοδα από τη φορολογία υπολείπονται των προσδοκιών – άρα οι πληρωμές προς -κυρίως – τους επίσημους πιστωτές δεν είναι διασφαλισμένες για τους επόμενους μήνες. Η ΕΚΤ έχει παραπέμψει τις ελληνικές τράπεζες στον ELA όμως αυτό μπορεί να αλλάξει αν η κατάσταση χειροτερέψει.
Με το χρηματοδοτικό κενό και την αδυναμία πρόσβασης στις διεθνείς αγορές, η πληρωμή του ΔΝΤ τους προσεχείς μήνες και κυρίως των ελληνικών ομολόγων που διακρατά η ΕΚΤ τον Ιούλιο και τον Αύγουστο μπορεί να γίνει αβέβαιη. Η συνεχιζόμενη ύφεση και τα χαμηλότερα του στόχου φορολογικά έσοδα μπορεί να σημαίνουν ότι δεν υπάρχει πια πρωτογενές πλεόνασμα, σημειώνει η Morgan. Με το να συσσωρεύονται τα χρωστούμενα και να χρησιμοποιούνται τα αποθεματικά των ταμείων και των κρατικών επιχειρήσεων αποτελούν μόνο προσωρινές λύσεις και θα έχουν αρνητικές συνέπειες στην οικονομία, ενώ αυξάνουν και τις πιθανότητες ενός Grexit.
Και όπως επαναλαμβάνει η επενδυτική τράπεζα, αν και το βασικό σενάριο δεν αποτελεί γι’ αυτήν το Grexit, ένα λάθος στη χάραξη πολιτικής θα μπορούσε να οδηγήσουν σε αυτό. Το λάθος αυτό μπορεί να εκτυλιχθεί ως εξής:
1. Κεφαλαιακοί έλεγχοι: σε μια κατάσταση σημαντικού χρηματοοικονομικού στρες, η κυβέρνηση μπορεί να πρέπει να αποφασίσει αν θα εκδώσει υποσχετικές εξόφλησης του χρέους για να καλύψει τα έξοδά της – ένα είδος διπλού νομίσματος που θα κυκλοφορεί εντός της χώρας – και θα επιβάλει ελέγχους στην κίνηση κεφαλαίων για να εμποδίσει την αύξηση των εκροών καταθέσεων.
2. Νομισματική μετάβαση: Δεν είναι το βασικό μας σενάριο, αλλά αν συμβεί, μια πιθανότητα είναι η άμεση αλλαγή νομίσματος, σημειώνει η έκθεση. Η ελληνική κυβέρνηση θα επανακαταλάβει τον έλεγχο της κρατικής περιουσίας και θα αναλάβει υποχρεώσεις σε δραχμές σε συγκεκριμένη ισοτιμία (ή στο ένα προς ένα και στη συνέχεια θα αρχίσει η δραχμή να υποτιμάται με ραγδαίο ρυθμό).
3. Το τύπωμα (πολλών) δραχμών: Η Τράπεζα της Ελλάδος δεν θα συμμετέχει πλέον στο Ευρωσύστημα . Αντιθέτως, θα εφαρμόσει τη δική της νομισματική πολιτική με βάση τη δραχμή, διαμέσου δραστηριοτήτων με το τραπεζικό σύστημα, όπου ο ισολογισμός πλέον θα έχει επαναπροσδιοριστεί με βάση τη δραχμή επίσης.
4. Στάση πληρωμής του εξωτερικού χρέους: Το εσωτερικό χρέος θα μπορούσε να μετατραπεί σε δραχμές, το χρέος προς τους ξένους όμως θα παραμείνει σε ευρώ. Αρα το βάρος του χρέους, δεδομένης και της υποτίμησης της δραχμής, θα ανέβει – και μάλλον θα οδηγήσουν σε γενική στάση πληρωμών που πιθανώς θα περιλαμβάνει και τα ελληνικά ομόλογα που είναι σε ευρώ και υπόκεινται στο βρετανικό δίκαιο.
5. Η συμμετοχή στην ΕΕ θα είναι πλέον υπό αίρεση: Αν και δεν υπάρχει ανάλογο προηγούμενο, είναι πιθανό ότι η Ελλάδα θα πρέπει να αφήσει την ΕΕ, κάτι που θα σήμαινε τον αποκλεισμό της από την Ενιαία Αγορά και ίσως από τη χρηματοδοτική βοήθεια της ΕΕ.
Τα κόστη μετάβασης: Το Grexit πιθανότατα θα πυροδοτήσει κρίση εμπιστοσύνης. Και αν και η υποτίμηση του νομίσματος θα έχει καλές επιπτώσεις στις εξαγωγές, οι εισαγωγές θα γίνουν μάλλον ακριβότερες. Τα πλεονεκτήματα μιας ανάκαμψης με οδηγό τις εξαγωγές (κάτι που δεν αυξάνει τα έσοδα από φόρους και τόσο πολύ) θα χάσουν τη δυναμική τους γρήγορα αν ο πληθωρισμός σβήσει τα οφέλη της ανταγωνιστικότητας. Αυτό θα σήμαινε υψηλότερα επιτόκια, μειώσεις μισθών και γενικά λιγότερα δικαιώματα.
Χ.Ρ.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.